ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן תשלומים, ליווי ובטוחות לוח תשלומים ותשלומי הרוכש מימון ותשלומים ברכישת דירה מקבלן פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
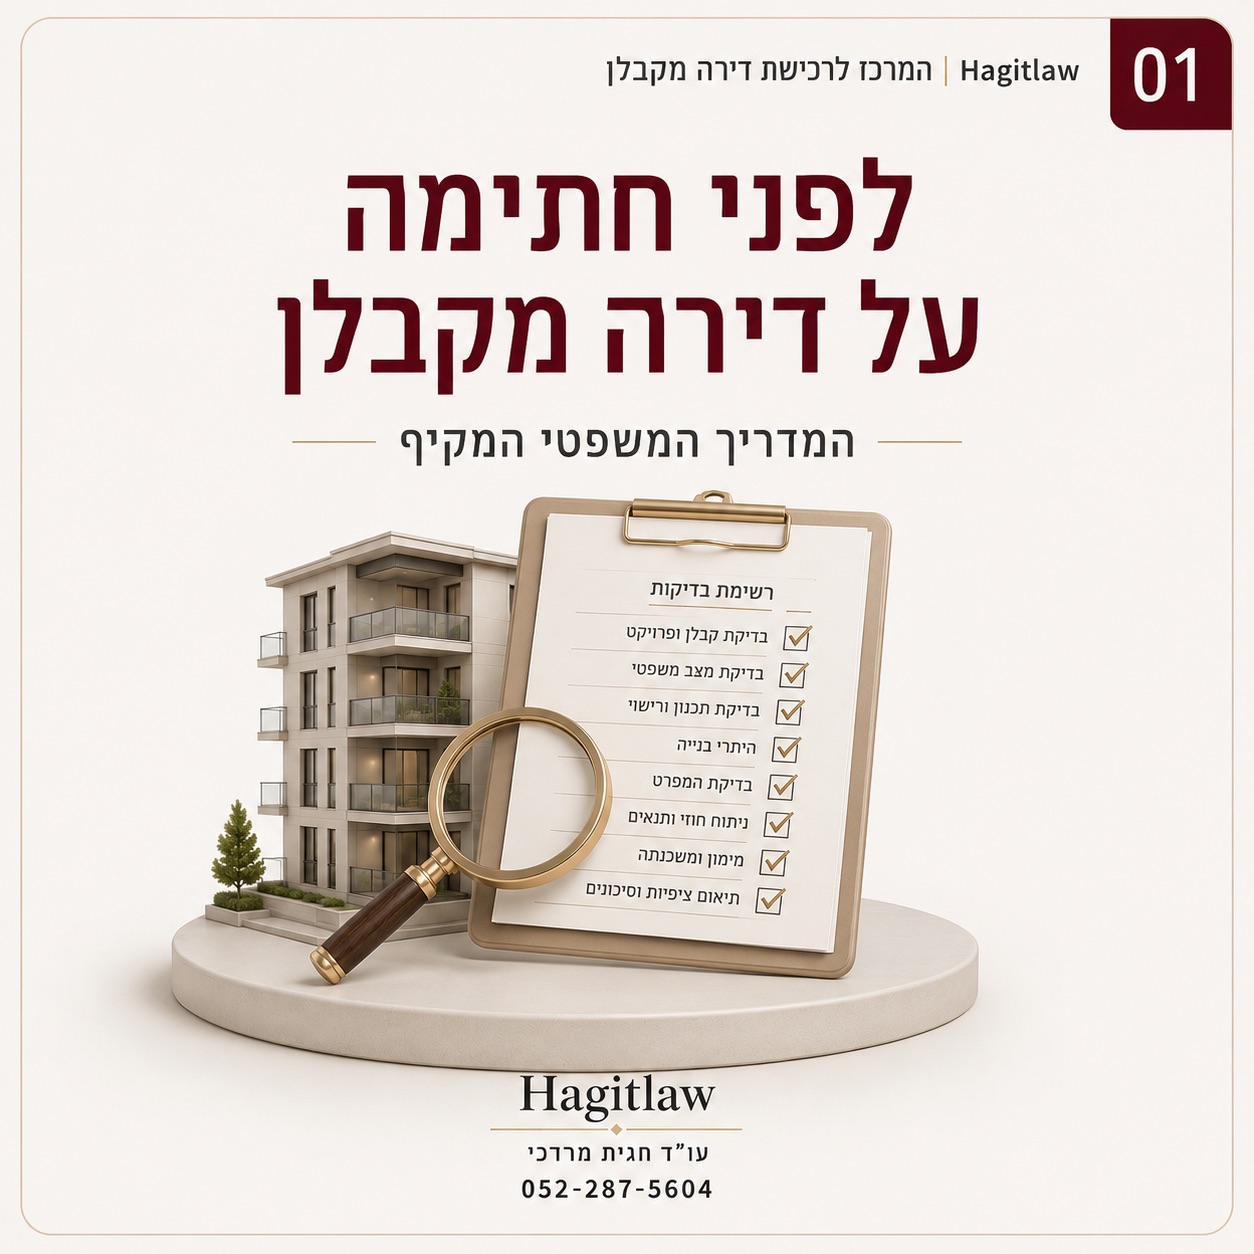
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים

נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 14 מדריכים
 המדריך המרכזי
P1 C4 1/14
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/14
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/14
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/14
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/14
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/14
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/14
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/14
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/14
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/14
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/14
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/14
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/14
נסח טאבו בדואר ישראל 2026
 מדריך
P1 C4 14/14
מכירת דירה עם הערת אזהרה – המדריך המשפטי המלא והמעודכן ל־2025
נושא בדיקות כלכליות לפני רכישת דירה 9 מדריכים
 המדריך המרכזי
P1 C5 1/9
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/9
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/9
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/9
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/9
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/9
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/9
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/9
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
 מדריך
P1 C5 9/9
כמה באמת תשלמו על דירה מקבלן? מיסוי, הצמדות ותשלומים שחייבים להכיר (2026)
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים



תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 4 מדריכים
 המדריך המרכזי
P2 C2 1/4
החוזה וההסכמים המשפטיים ברכישת דירה מקבלן
 מדריך
P2 C2 2/4
ע״א 449/85 היוזמה לבנין בע״מ נ׳ ברקוביץ׳ – מתי מסמך מקדמי נחשב לחוזה מחייב בעסקת דירה?
 מדריך
P2 C2 3/4
פרשנות חוזים בישראל
 מדריך
P2 C2 4/4
התחייבויות קבלן ברכישת דירה – המדריך המשפטי המקיף לשנת 2025
- נספחי חוזה קבלן – המדריך המלא (2026)
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 9 מדריכים
 המדריך המרכזי
P2 C4 1/9
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/9
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/9
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/9
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/9
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/9
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/9
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/9
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
 מדריך
P2 C4 9/9
ביטול עסקה בגלל משכנתא: המדריך השלם (2026)
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 17 מדריכים
 המדריך המרכזי
P2 C8 1/17
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/17
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/17
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/17
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/17
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/17
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/17
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/17
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/17
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/17
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/17
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/17
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
 מדריך
P2 C8 13/17
החזר מקדמה על דירה – מתי אפשר לקבל את הכסף בחזרה?
 מדריך
P2 C8 14/17
האם אפשר לחתום על חוזה רכישת דירה מקבלן בלי לשלם מקדמה? מדריך משפטי לרוכשים (2026)
 מדריך
P2 C8 15/17
ביטול עסקת דירה אחרי מקדמה – מה הזכויות שלכם? מדריך לרוכשים לפני נזק יקר
 מדריך
P2 C8 16/17
האם מקדמה על דירה מחייבת עסקה? האמת המשפטית שרוכשים חייבים לדעת
 מדריך
P2 C8 17/17
התחייבויות וטפסים בקנייה מקבלן - רכישת דירה מקבלן
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
נושא מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 מדריך
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 · אתם כאן תשלומים, ליווי ובטוחות 7 נושאים
נושא ליווי בנקאי וחשבון ליווי 10 מדריכים
 המדריך המרכזי
P3 C1 1/10
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/10
ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים
 מדריך
P3 C1 3/10
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 4/10
חתימה על חוזה קבלן לפני שנחתם הסכם ליווי בנקאי — מה חייבים להסדיר?
 מדריך
P3 C1 5/10
נספח ליווי בנקאי בחוזה קבלן — מה לבדוק לפני שחותמים לבנק המלווה?
 מדריך
P3 C1 6/10
החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C1 7/10
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 8/10
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 9/10
קבלן מבקש להעביר כסף לחשבון אחר
 מדריך
P3 C1 10/10
ליווי בנקאי לפני היתר בנייה – האם הכסף שלכם באמת מוגן?
נושא ערבות חוק מכר ובטוחות 16 מדריכים
 המדריך המרכזי
P3 C2 1/16
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/16
מהי ערבות חוק מכר — מה היא מבטיחה לרוכש דירה מקבלן ומה אינה מכסה?
 מדריך
P3 C2 3/16
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/16
מתי מקבלים ערבות חוק מכר — מה להסדיר בחוזה לפני התשלום הראשון?
 מדריך
P3 C2 5/16
בדיקת תקינות ערבות חוק מכר — איך בודקים פרטים, סכום, הצמדה ואותנטיות?
 מדריך
P3 C2 6/16
הערת אזהרה במקום ערבות חוק מכר — מה לבדוק לפני חתימה על חוזה קבלן?
 מדריך
P3 C2 7/16
מכתב החרגה מהבנק המלווה — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 8/16
מתי פוקעת ערבות חוק מכר ומתי מחזירים אותה לקבלן — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 9/16
הערת אזהרה ברכישת דירה – המדריך המקיף
 מדריך
P3 C2 10/16
רישום הערת אזהרה דיגיטלית — מסמכים, הגשה, טיפול בדחייה ואימות הרישום
 מדריך
P3 C2 11/16
הערת אזהרה מול רישום בעלות בטאבו — מה מוגן ומה עוד צריך להשלים?
 מדריך
P3 C2 12/16
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 13/16
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 14/16
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
 מדריך
P3 C2 15/16
שילמתי לקבלן ולא קיבלתי ערבות חוק מכר — מה בודקים לפני התשלום הבא?
 מדריך
P3 C2 16/16
ערבות להחזר מקדמה לעומת ערבות חוק מכר — מה מבטיח את הכסף אם העסקה מתבטלת?
נושא פנקס שוברים ותשלומים לקבלן 13 מדריכים
 המדריך המרכזי
P3 C3 1/13
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/13
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/13
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/13
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/13
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/13
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/13
מסמכים לפני תשלום לקבלן: 12 קבוצות מסמכים שחשוב לבדוק ולשמור
 מדריך
P3 C3 8/13
הקבלן לא מסר פנקס שוברים — מה להסדיר לפני חתימה והתשלום הראשון?
 מדריך
P3 C3 9/13
העברה בנקאית במקום שובר לקבלן: מה לבדוק לפני אישור התשלום?
 מדריך
P3 C3 10/13
תשלום לקבלן מהון עצמי ומשכנתה: איך מתאמים שוברים ופיצול תשלומים?
 מדריך
P3 C3 11/13
הבנק לא מבצע את שובר התשלום לקבלן — מה עושים כשהמועד קרוב?
 מדריך
P3 C3 12/13
שובר תשלום שגוי לקבלן: איך מתקנים ומסדירים את המועד לפני ההעברה?
 מדריך
P3 C3 13/13
פנקס שוברים לקבלן אבד או נגנב — איך מסדירים חלופה לפני התשלום?
הנושא הנוכחי לוח תשלומים ותשלומי הרוכש 16 מדריכים
 המדריך המרכזי
P3 C4 1/16
לוח תשלומים בפרויקט עם ליווי בנקאי: מה חייבים לבדוק לפני כל תשלום לקבלן?
 המדריך שאתם קוראים עכשיו
P3 C4 2/16
מימון ותשלומים ברכישת דירה מקבלן – מה לבדוק לפני חתימה על החוזה?
 מדריך
P3 C4 3/16
מסמכי הקבלן למשכנתה — מה להסדיר בחוזה כדי שהכסף ישוחרר בזמן?
 מדריך
P3 C4 4/16
הלוואת גישור לקניית דירה – המדריך המלא 2026
 מדריך
P3 C4 5/16
התשלום לקבלן תלוי במכירת הדירה הקיימת — מה להסדיר לפני חתימה?
 מדריך
P3 C4 6/16
עסקת 20/80 או 10/90 ברכישת דירה מקבלן — מה לבדוק לפני חתימה?
 מדריך
P3 C4 7/16
תשלום לקבלן: האם מותר להתנות תשלום בקצב התקדמות הבנייה?
 מדריך
P3 C4 8/16
איזה לוח תשלומים מתאים לרכישת דירה מקבלן — איך משווים הצעות לפני חתימה?
 מדריך
P3 C4 9/16
שינוי לוח תשלומים בחוזה קבלן — מה אפשר לבקש לפני חתימה ומה מחייב לאחריה?
 מדריך
P3 C4 10/16
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 11/16
הקדמת תשלומים לקבלן — מה לבדוק לפני שמסכימים או מבקשים להקדים?
 מדריך
P3 C4 12/16
גביית תשלום נוסף בעסקת נדל״ן – מה לבדוק מול הקבלן לפני חתימה?
 מדריך
P3 C4 13/16
התשלום האחרון לקבלן — אילו תנאים להסדיר בחוזה לפני שמעבירים את היתרה?
 מדריך
P3 C4 14/16
תשלומים עם קבלת דירה מקבלן
 מדריך
P3 C4 15/16
עיכוב תשלום לקבלן — מתי קיימת עילה לדחייה ומה להסדיר לפני חתימה?
 מדריך
P3 C4 16/16
איחור בתשלום לקבלן בקניית דירה – מה עושים וכיצד מצמצמים נזקים?
נושא כלל 7% ותשלומים לפני היתר 5 מדריכים
 המדריך המרכזי
P3 C5 1/5
כלל 7% בחוק המכר
 מדריך
P3 C5 2/5
7% לפני היתר בנייה
 מדריך
P3 C5 3/5
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/5
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
 מדריך
P3 C5 5/5
איך מחשבים 7% ממחיר דירה מקבלן — ומה נכלל בתשלומים המצטברים?
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר
נושא מס רכישה ותכנון מיסוי לפני חתימה 4 מדריכים



תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים


נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים


נושא שינויי תכנון לפני היתר 2 מדריכים


נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים


תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 3 מדריכים
 המדריך המרכזי
P6 C1 1/3
סיכונים בקניית דירה מקבלן
 מדריך
P6 C1 2/3
קבוצת רכישה לדירה ב־2026: האם זה באמת כדאי ומהם הסיכונים המשפטיים?
 מדריך
P6 C1 3/3
הבדלים משפטיים בין דירה מקבלן ליד שנייה - שכל רוכש חייב להכיר (2026)
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 2 מדריכים
המדריך המרכזי
P6 C4 1/2
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
 מדריך
P6 C4 2/2
מימוש ערבות חוק מכר במקרה של קריסת יזם ואיחור קיצוני: מתי אפשר לבטל את החוזה ולקבל את הכסף?
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
מימון ותשלומים ברכישת דירה מקבלן צריכים להתאים זה לזה לפני חתימה: לכל תשלום בחוזה נדרש מקור כספי, מועד זמינות ותנאים לביצוע. הון עצמי עתידי, אישור עקרוני למשכנתה או תוכנית למכור דירה אינם מבטיחים שהכסף ישוחרר בזמן. במקביל בודקים את מסלול התשלום, הבטוחות והעלויות הנלוות.
המדריך מתמקד בחיבור בין תוכנית המימון להתחייבות המשפטית. השאלה אינה רק כמה תוכלו ללוות, אלא מתי הכסף יהיה נגיש, אילו מסמכים נדרשים ומה קורה אם המקור שתוכנן מתעכב או קטן מהצפוי.
תוצר הבדיקה צריך להיות תוכנית לפי מועדים: כמה כסף זמין בתחילת הדרך, אילו תקבולים צפויים להתווסף, אילו תשלומים והוצאות ייפרעו ומה יישאר לאחר כל פעולה. תוכנית שסכומי המקורות וההוצאות שלה מאוזנים בסוף העסקה עדיין יכולה להיכשל באמצע, אם הכסף מגיע לאחר המועד שבו צריך לשלם.
לפירוט מבנה החיובים והבדיקות בפרויקט ראו לוח תשלומים בפרויקט עם ליווי בנקאי. כאן נבנה את הבדיקה מצד הרוכש: מקורות, מועדים, פערים והסדרים שכדאי לבקש לפני ההתחייבות.
קיבלתם טיוטת חוזה ולוח תשלומים? פנו לעו״ד חגית מרדכי לבדיקת התאמת ההתחייבויות לתוכנית המימון לפני חתימה. צרפו את המועדים שבהם הכספים צפויים להיות זמינים ואת התנאים שעדיין פתוחים.
1. לפני הכול — בדיקות כלכליות מקדימות
מתחילים במיפוי כספים שאפשר להשתמש בהם ובמועד שבו הם נדרשים. מבחינים בין כסף בחשבון, חיסכון שמצריך פדיון, סיוע משפחתי שטרם הועבר ותמורה ממכירה עתידית. סכום צפוי אינו בהכרח סכום זמין.
- הון עצמי: סכום נזיל, בעלות בכסף, מגבלות משיכה וזמן העברה.
- מימון: סכום מבוקש, אישורים ותנאים שטרם הושלמו.
- הוצאות מקבילות: שכירות, משכנתה קיימת, התחייבויות והוצאות מעבר.
- רזרבה: הוצאות בלתי צפויות ופערי זמן, בהתאם ליכולת ולסיכון שנבדקו.
לא כל מקור נמצא באותו שלב של ודאות
לכל מקור מציינים את מצבו ואת התנאים שנותרו. אין צורך להציג את כל המקורות כוודאיים כדי להשלים תוכנית; להפך, סימון חוסר מאפשר לטפל בו לפני שמתחייבים.
| מצב המקור | מה ידוע? | מה צריך לבדוק? | איך לרשום בתוכנית? |
|---|---|---|---|
| כסף נזיל ופנוי | סכום שקיים וניתן להשתמש בו | בעלות, התחייבויות אחרות וזמן העברה | סכום זמין, לאחר ההפחתות הרלוונטיות |
| חיסכון שטרם נפדה | קיים נכס כספי | מועד פדיון, סכום נטו ותנאים | מקור עתידי עם מועד ותנאי |
| תקבול לפי הסכם מכירה | קיימת התחייבות לתשלום | תנאי ביצוע, סילוק ונאמנות | תקבול חוזי שטרם התקבל |
| אשראי שאושר בתנאים | קיימים מסמכי אישור | מה נשאר לביצוע ולמשיכה | סכום מותנה בהשלמת הדרישות |
| אשראי שטרם אושר | קיימת בקשה או תוכנית | סכום, תנאים ומוכנות המממן | מקור פתוח, ללא הצגתו ככסף מובטח |
| סיוע שטרם הועבר | קיימת כוונה או התחייבות לפי המסמכים | סכום, מועד, מתנה או הלוואה ותנאי העברה | לפי רמת הביסוס בפועל |
גם מקור שמבוסס על הסכם מחייב אינו נטול סיכון ביצוע. מטרת הסיווג היא להראות מה ניתן לבדוק כעת ומה עדיין דורש אישור, מסמך או פעולה.
אין לספור אותו כסף פעמיים: למשל, תמורת מכירה לפני סילוק המשכנתה הקיימת, או חיסכון שתוכנן גם לתשלום לקבלן וגם למס רכישה. בודקים את הסכום נטו לאחר חובות, מסים והוצאות רלוונטיות.
יכולת ההחזר החודשית נבחנת לצד התזרים בתקופת הבנייה. גם אם ההלוואה מתאימה לטווח הארוך, תיתכן תקופה שבה משלמים במקביל שכירות, משכנתה והלוואת ביניים. ראו בדיקות כלכליות לפני רכישת דירה מקבלן.
אישור לפי מגבלות הבנק אינו תחליף לתקציב אישי. לפי הוראה 329, בנק לא יאשר ולא יבצע הלוואה לדיור בשיעור החזר מהכנסה העולה על 50%, לפי אופן החישוב שבהוראה. יש לבדוק לצד המגבלה את היכולת לשאת בהוצאות מחיה, התחייבויות מקבילות ושינויים בריבית או בהכנסה. תקרת ההחזר המותרת לבנק אינה המלצה להחזר הרצוי לרוכש.
2. ליווי בנקאי, חוק המכר ולוח התשלומים
יש להבחין בין המלווה של הפרויקט לבין הבנק שנותן לרוכש משכנתה. ליווי הפרויקט אינו אישור למימון הרוכש, ובדיקת הבנק למשכנתה אינה מחליפה את בדיקת חוזה המכר והבטוחות.
כאשר מדובר בהלוואה לרכישת דירה כהגדרתה בחוק הבטחת השקעות, סעיף 3ג מחייב את המממן להודיע לקונה בכתב על הוראות החוק ועל זכויותיו להבטחת הכספים. לפני העברת הכספים למוכר עליו לוודא שניתנה בטוחה לפי סעיף 2 או התחייבות בכתב של המוכר למתן בטוחה. ההתחייבות אינה בעצמה הבטוחה ואינה פוטרת מקיום הסדר השוברים כאשר הוא חל.
אין לוח אחוזים אחד המחייב בכל רכישה. כאשר הכספים אינם מובטחים לפי סעיף 2(1) או 2(2) לחוק הבטחת השקעות, יש לבדוק את מגבלות הגבייה שבסעיף 3 ובתקנות. אין להחיל את אותה מגבלה אוטומטית על כל מסלולי הבטוחה.
אם החוזה קובע תאריכים קבועים, אין להסיק שכל תשלום ממתין להתקדמות הבנייה. מנגנון הקושר חיוב לשלב צריך להיבחן ולהיכתב בהתאם לעסקה, לצד הוראות הדין. ראו תשלום לקבלן לפי קצב התקדמות הבנייה.
כאשר הסדר השוברים חל, מקיימים אותו גם בכספי הון עצמי וגם בכספי הלוואה. עצם קיומו של חשבון ליווי אינו מוכיח שהפעולה בוצעה במסלול הנדרש או שהבטוחה הומצאה. ראו פנקס שוברים בתשלום לקבלן והבטוחות שעל המוכר למסור.
3. טבלת עבודה — מקורות המימון מול לוח התשלומים והבטוחות
במקום להסתמך על אחוזים ״מקובלים״, מכינים טבלה לפי העסקה. לכל חיוב רושמים סכום או דרך חישוב, מקור כספי, מועד זמינות, תנאים ומסלול ביצוע. הטבלה היא כלי תכנון ואינה לוח תשלומים מחייב או המלצת אשראי.
שלב ראשון: בודקים כל מקור כספי בנפרד
| המקור המתוכנן | בדיקת זמינות | תלות אפשרית | מה מסדירים מול החיוב? |
|---|---|---|---|
| כסף נזיל | סכום פנוי והזמן הנדרש להעברה. | מגבלות פעולה, מסמכי מקור כספים או הוראה ממתינה. | מסלול ביצוע וזמן היערכות. |
| חיסכון לפדיון | מועד פדיון והסכום נטו. | תנאי משיכה ועלויות. | מועד שאינו נשען על פדיון שטרם נבדק. |
| משכנתה | סכום ותנאים לשחרור. | מסמכים, שמאות, בטוחות וסדר הון עצמי. | זמן למסירת מסמכים ולהשלמת הביצוע. |
| כספי מכירת דירה | התשלום שיתקבל נטו ומועדו. | חיובי הקונה, סילוק משכנתה ומסמכי המכירה. | טיפול בפער בין שתי העסקאות. |
| סיוע משפחתי | סכום, מועד ואופן העברה. | מתנה או הלוואה, תיעוד ותנאי המממן. | ודאות ותיאום לפני הסתמכות. |
| גישור או אשראי נוסף | אישור, עלות ומקור פירעון. | בטוחות ותנאי פירעון או הארכה. | תרחיש שבו המקור העתידי מתעכב. |
אם הכסף צפוי להגיע רק ביום התשלום עצמו, יש לבדוק אם התוכנית מותירה זמן לביצוע ולהשלמות. אין מספר ימי ביטחון שמתאים לכל עסקה; הוא תלוי במקור, במסמכים ובהליכי הגופים המעורבים.
שלב שני: מציבים את המקורות והחיובים על ציר זמן
לאחר בדיקת המקורות מסדרים את האירועים לפי מועד. בכל שורה מציגים יתרת פתיחה, כסף שנכנס, תשלום לקבלן, הוצאה נוספת ויתרת סגירה. אם פעולה תלויה בתנאי שטרם הושלם, מציינים זאת לצד הסכום.
| מועד או אירוע | יתרת פתיחה זמינה | מקור שנוסף | תשלום לקבלן | הוצאות ופירעונות נוספים | יתרת סגירה | תנאי פתוח |
|---|---|---|---|---|---|---|
| תחילת התוכנית | כסף נזיל ופנוי שנבדק | לפי המקור ומועד זמינותו | לפי החוזה | לפי מועד ההוצאה או הפירעון | לפי החישוב להלן | מסמכים, אישורים ופעולות שנותרו |
| כל תשלום או אירוע נוסף | יתרת הסגירה מהתחנה הקודמת | רק מקור שנעשה זמין בתחנה זו | הסכום הנדרש בתחנה | הוצאות ופירעונות באותה תחנה | פתיחה + מקורות − שימושים | יש לפרט לצד המקור או החיוב |
| יתרה לקראת מסירה | יתרת הסגירה מהתחנה הקודמת | המקורות שנותרו וזמינותם | יתרה לפי מנגנון החוזה | הוצאות ופירעונות רלוונטיים | יתרה לאחר כל השימושים | לרבות תנאים לשחרור המימון |
יתרת הסגירה בכל תחנה היא יתרת הפתיחה בתוספת מקורות שנעשו זמינים, בניכוי תשלומים, הוצאות ופירעונות. אותה יתרת סגירה עוברת כיתרת פתיחה לתחנה הבאה. מקור שטרם נעשה זמין מוצג כמקור צפוי ומותנה, ולא כחלק מהיתרה הזמינה. בתרחיש הבסיס מציינים במפורש מתי מניחים שהתנאי יושלם, ובתרחיש החלופי בודקים מה קורה אם אינו מושלם בזמן.
בתוכנית מאוחדת אפשר להציג משיכת משכנתה כמקור ותשלום ישיר למוכר כשימוש באותו מועד, גם אם הכסף אינו עובר בחשבון הרוכש. יש לסמן את המסלול ולהימנע מהצגת הסכום ככסף פנוי להוצאות אחרות.
דוגמה היפותטית: האם התוכנית נשארת מאוזנת בכל תחנה?
הדוגמה היפותטית ולימודית בלבד. מחיר הדירה הוא 2,500,000 ₪. לרוכשים 900,000 ₪ נזילים בתחילת הדרך, תקבול מכירה נטו של 500,000 ₪ המתוכנן לחודש השישי, ומשכנתה מתוכננת של 1,250,000 ₪ בשתי פעימות. הוצאות נוספות שהונחו בדוגמה מסתכמות ב־100,000 ₪. אין בדוגמה הצמדה או שינוי במחיר.
תרחיש הבסיס מניח שהתקבול והאשראי נעשים זמינים לפני הפעולות שלשמן נועדו ושכל תנאי הביצוע הושלמו. סכומי ההלוואה וסדר משיכתה אינם תנאים מובטחים או המלצה לפריסה מסוימת. ההוצאות אינן אומדן לעלות עסקה בפועל.
| התחנה | יתרת פתיחה | מקור שנוסף | תשלום לקבלן | הוצאות נוספות | יתרת סגירה |
|---|---|---|---|---|---|
| חתימה | 900,000 ₪ | — | 500,000 ₪ | 60,000 ₪ | 340,000 ₪ |
| חודש 6 | 340,000 ₪ | 500,000 ₪ מכספי מכירה נטו | 500,000 ₪ | 20,000 ₪ | 320,000 ₪ |
| חודש 12 | 320,000 ₪ | 500,000 ₪ משכנתה | 500,000 ₪ | — | 320,000 ₪ |
| לקראת מסירה | 320,000 ₪ | 750,000 ₪ משכנתה | 1,000,000 ₪ | 20,000 ₪ | 50,000 ₪ |
בדוגמה המקורות הכוללים הם 2,650,000 ₪: הון נזיל, כספי מכירה ומשכנתה. תשלומי המחיר הם 2,500,000 ₪ וההוצאות הנוספות הן 100,000 ₪. היתרה המתוכננת היא 50,000 ₪. היתרה אינה כוללת את יתרת החוב למממן ואינה מלמדת לבדה שהתוכנית מתאימה לרוכשים.
בתוכנית בפועל צריך לרשום גם תשלומי הלוואות, שכירות והוצאות מקבילות לפי הנתונים. כאן הן לא כומתו, ולכן אין לראות בדוגמה תקציב מלא או קביעה שהיתרה מספיקה כרזרבה.
מה משתנה אם כספי המכירה אינם מגיעים בחודש השישי?
אם תקבול המכירה של 500,000 ₪ אינו זמין בתחנה השנייה, לרוכשים 340,000 ₪ מול שימושים מתוכננים של 520,000 ₪. נוצר פער של 180,000 ₪ באותו מועד, אף שהתוכנית הכוללת עשויה להיות מאוזנת לאחר קבלת התקבול.
לפני חתימה צריך לבדוק אם ניתן להתאים את החיוב, אם יש מקור ביניים שנבדק או אם נדרש מנגנון אחר. לא מניחים שהקבלן ימתין, שהנאמנות תשתחרר או שהבנק יעמיד הלוואה נוספת.
להרחבה ראו תשלום לקבלן מכספי מכירת דירה ושינוי לוח תשלומים בחוזה קבלן והלוואת גישור לקניית דירה.
אם המשכנתה הכוללת תהיה נמוכה ב־150,000 ₪ מהמתוכנן, יתרת הסיום בדוגמה תשתנה מ־50,000 ₪ לחוסר של 100,000 ₪, לפני עלויות נוספות. זהו פער בסכום הכולל, ולא רק בעיתוי קבלת הכסף.
4. דמי רצינות, מקדמה ותשלום ראשון — מה באמת בודקים?
תשלום מוקדם משנה גם את תוכנית המימון: כסף שנמסר לשמירת דירה אינו בהכרח זמין להוצאות אחרות. בודקים מה נחתם, אם הסכום נזקף למחיר ומהם תנאי ההחזר או השחרור.
חוק הבטחת השקעות מגביל קבלת סכומים העולים במצטבר על 7% ממחיר הדירה בלי חלופת בטוחה כדין. הרף אינו שיעור מקדמה מומלץ, אינו אישור בטיחות לסכום נמוך ואינו פטור מהסדר שוברים כאשר הוא חל.
נאמנות אינה חלופת בטוחה עצמאית לפי סעיף 2 ואינה היתר לעקוף שוברים. גם אין לדרוש בכל מסלול שהערבות בגין התשלום החדש תימסר לפני ביצועו: להסדר השוברים מנגנון המצאת בטוחה בעקבות התשלום, ויש לבדוק את קיומו בפועל.
אפשר לבקש שהתשלום הראשון יבוצע מאוחר יותר, אך ההסכמה צריכה להשתלב בחוזה. חתימה ללא מקדמה אינה שוללת התחייבות מחייבת. ראו חתימה על חוזה קבלן בלי לשלם מקדמה מיד.
לרקע ראו הבדל בין מקדמה לדמי רצינות, תשלום ראשון ברכישת דירה ו7 אחוז חוק המכר.
5. הצמדה למדד תשומות הבנייה ועלות המימון
בתוכנית המימון בודקים גם תוספות אפשריות למחיר ואת עלות הכסף. יש להפריד בין הצמדה למוכר, ריבית על הלוואה, עמלות ועלויות גישור. הוצאה שנחסכת במקום אחד עשויה להתחלף בעלות אחרת.
יש להפריד בין תזרים לבין עלות: פירעון קרן הלוואה הוא יציאת כסף שצריך להביא בחשבון במועדו, אך הוא אינו אותה עלות כמו ריבית או עמלה. אם מחיר הדירה כבר נכלל בחישוב, אין להוסיף אליו שוב את מלוא הקרן שמימנה אותו כאילו מדובר במחיר נוסף.
בהשוואה בין חלופות עד מועד מסוים מציגים גם את יתרת החוב שנותרה בכל אחת. תשלום חודשי נמוך יותר אינו מלמד לבדו שהחלופה זולה יותר, אם יותר קרן נשארת לפירעון בהמשך.
בחוזים שעליהם חל סעיף 5ג לחוק המכר (דירות), אין להסכים להצמדה מלאה כאילו מדובר רק במשא ומתן מסחרי. הסעיף מאפשר, בתנאים הקבועים בו, הצמדת עד מחצית מכל תשלום למדד תשומות הבנייה, תוך הגנה על 20% הראשונים מהמחיר החוזי שאינם מוצמדים. בודקים גם את מגבלת תקופת ההצמדה ואת התחולה.
יש לבדוק את תחולת תיקון 9 על חוזים שנכרתו מיום 7.7.2022. במסגרת ההסדר, ההצמדה מוגבלת ככלל למועד שלא יאוחר ממועד המסירה החוזי, בכפוף לחריגים שאליהם מפנה סעיף 5א(ג). אין להסיק שכל דחייה בפועל של המסירה מאריכה אוטומטית את תקופת ההצמדה.
יש לבחון את מנגנון החוזה: מדד בסיס, מדד קובע, מועדים וחלק צמוד. אין להניח שהחישוב נעשה תמיד לפי המדד שיתפרסם ביום ההעברה או שכל תשלום נדחה מגדיל בהכרח את ההצמדה באותו אופן.
הקדמת תשלום עשויה לצמצם חשיפה להצמדה מסוימת, אך עשויה גם להקדים ריבית משכנתה, לפגוע בנזילות או לדרוש הסכמה. לפני פעולה משווים את העלויות והסיכונים, ובודקים את החוזה, הבטוחות ותנאי המממן.
הקדמת תשלום בהסכמה אינה מאפשרת לחרוג ממגבלות הגבייה לפי סעיף 3 והתקנות כאשר הן חלות. בודקים גם את הבטוחה הנדרשת בגין הסכום המוקדם, ולא רק את החיסכון האפשרי במדד.
להרחבה ראו הקדמת תשלומים לקבלן.
גם דחייה מסחרית אינה בהכרח ללא עלות. בודקים אם שינוי במחיר, הטבה או ״עמלת דחייה״ חוקיים לפי מהותם והדין החל. ראו רכישת דירה ללא הצמדה ושינוי שיטת ההצמדה ברכישת דירה מקבלן.
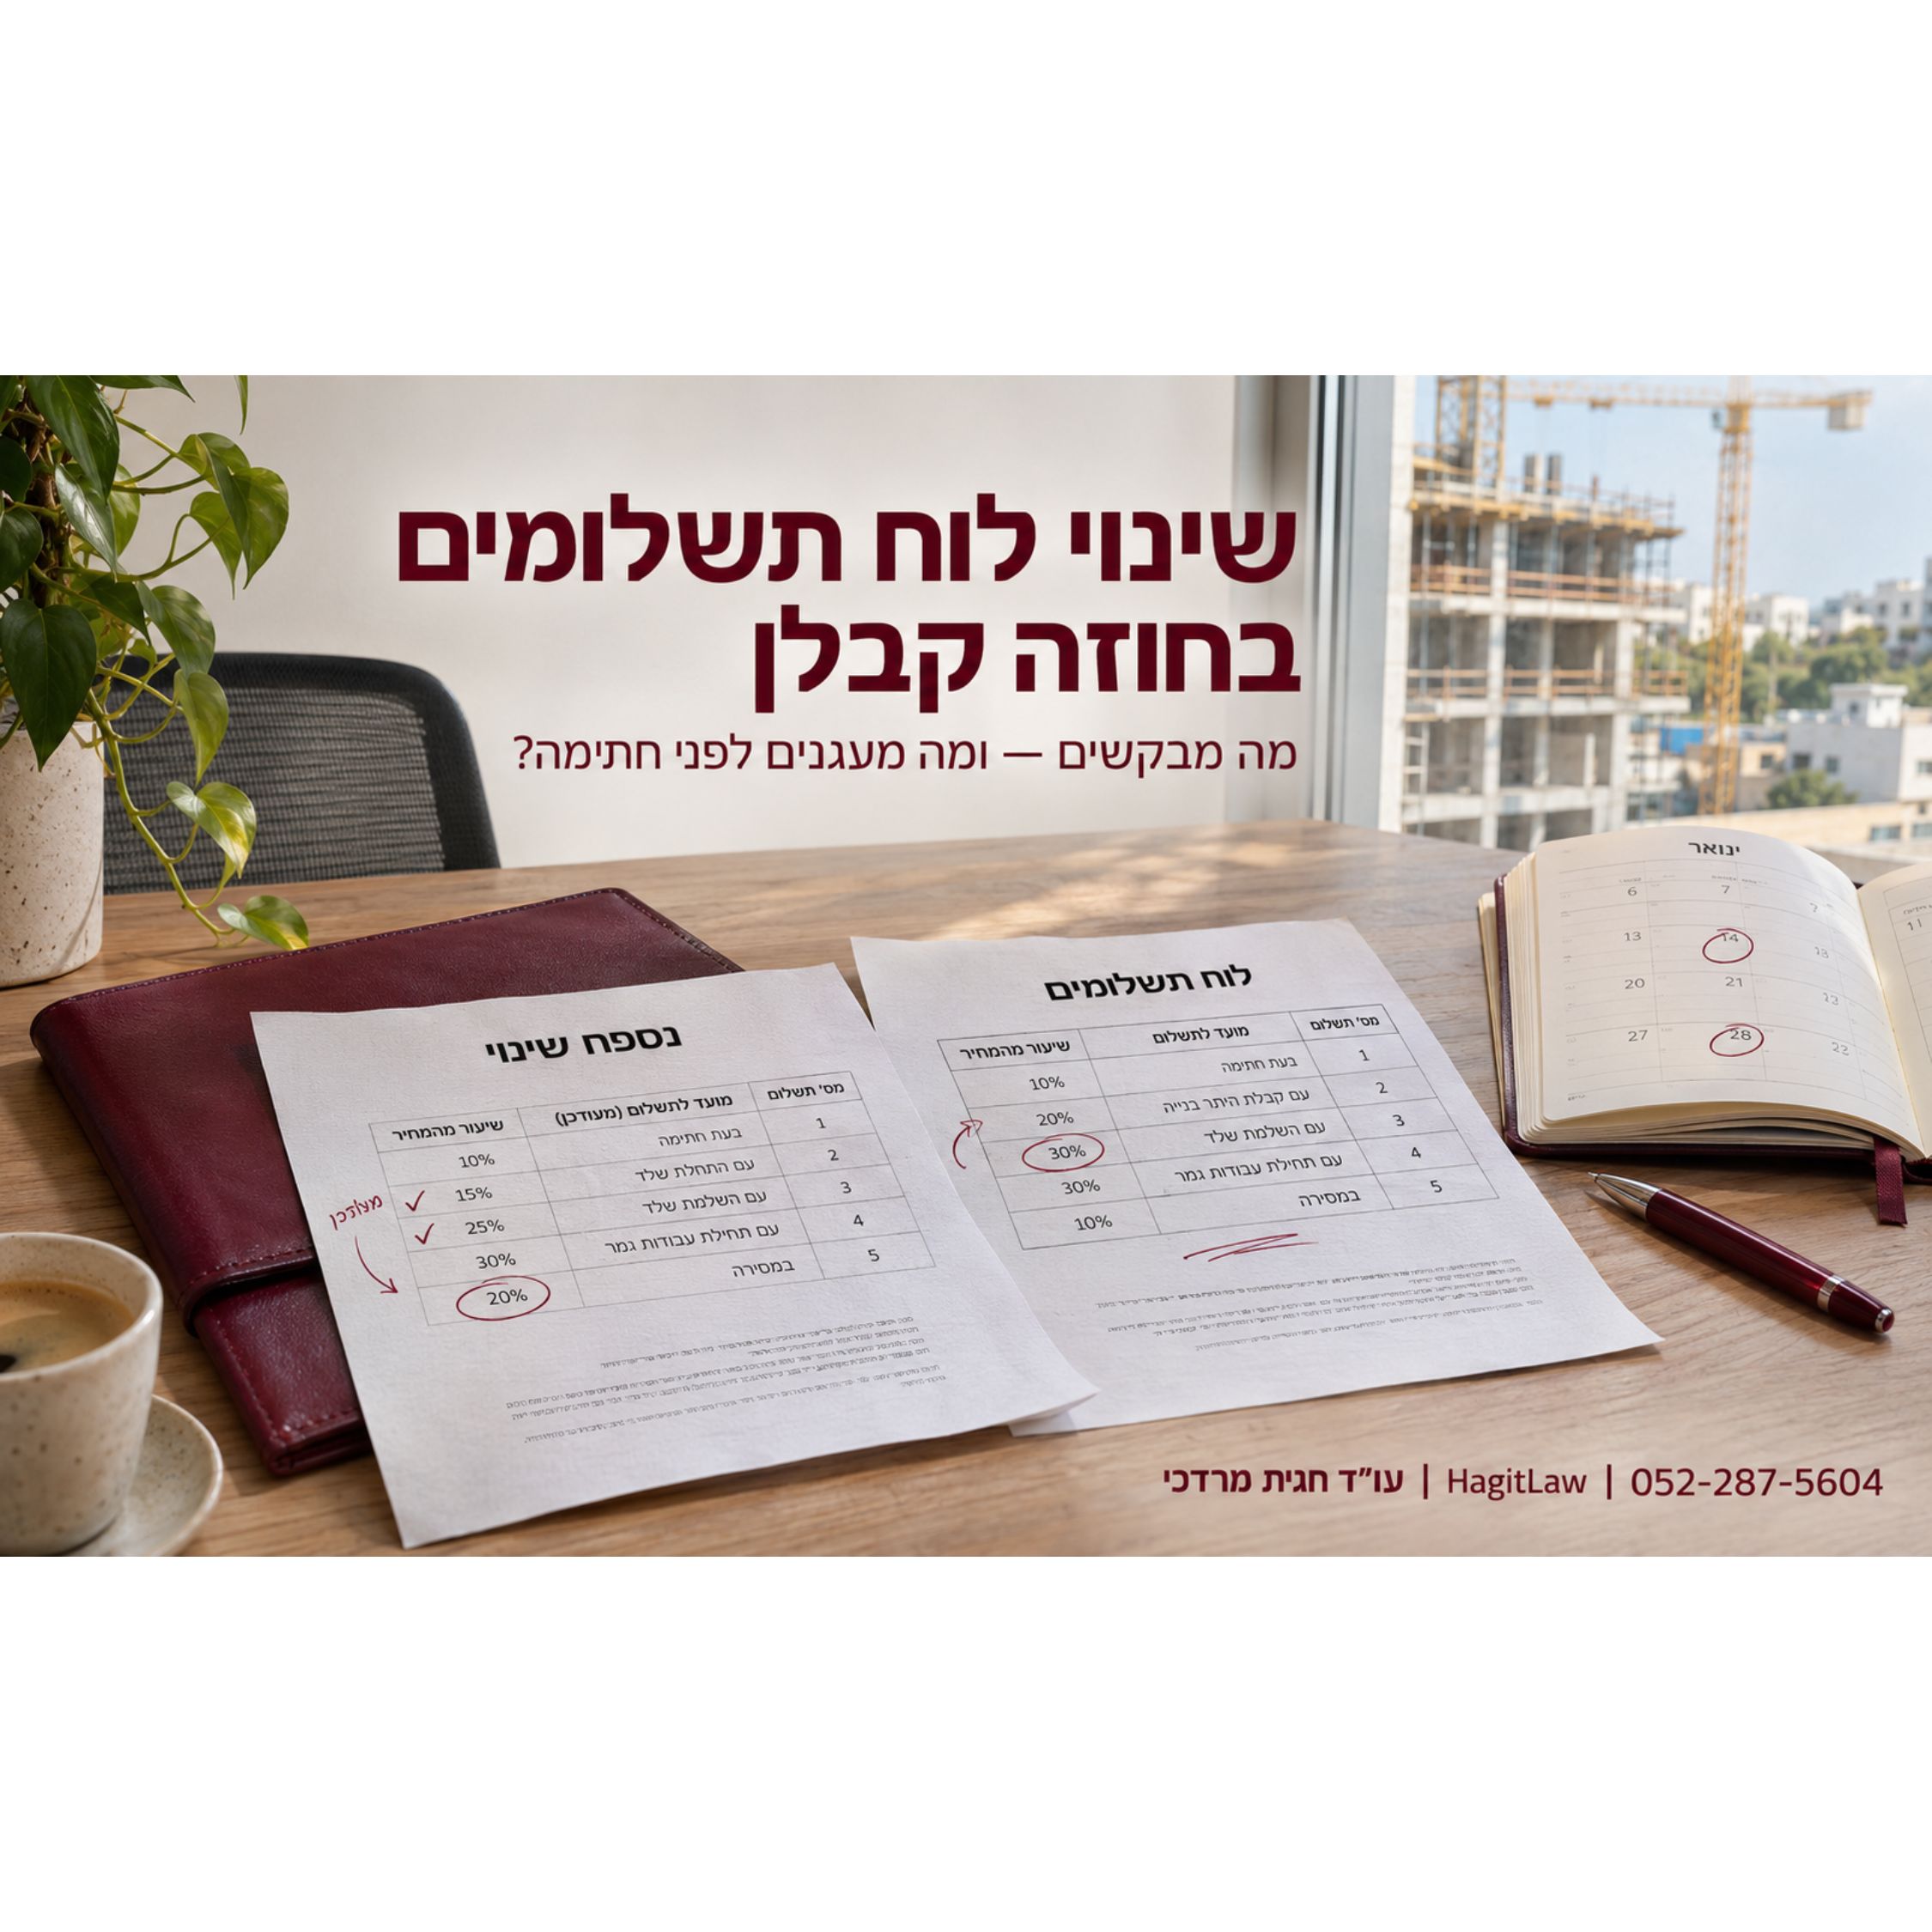
אם מוצעות כמה חלופות מחיר ותשלום, משווים אותן לפי אותה תמורה, מועדים, תנאי הצמדה, עלויות ומקורות. ראו השוואת לוחות תשלומים לקבלן.
6. משכנתה מול לוח התשלומים — לתאם לפני חתימה
אישור עקרוני מסייע לבחינת המימון, אך אינו אישור שהכסף ישוחרר בכל מועד חוזי. בודקים את תוקפו, אימות הנתונים, הנכס, סכום ההלוואה וכל התנאים שנותרו להשלמה.
יש להבחין בין שיעור המימון המרבי המותר לבין ההלוואה שהבנק מוכן לאשר בפועל. ככלל, מגבלות המימון הבנקאיות לרכישה הן עד 75% לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה, לפי ההגדרות והחריגים בהוראה 329. אלה תקרות ולא זכאות למימון. הסכום תלוי גם בשווי הנכס שאישר הבנק, בהכנסה, בהתחייבויות ובתנאי האשראי. שמאות נמוכה ממחיר החוזה עלולה להגדיל את ההון העצמי הדרוש. במסלולים מיוחדים, כגון רכישה במחיר מופחת, עשויים לחול כללים שונים.
אין להניח שאישור שניתן בתחילת השיווק שומר על סכום, ריבית או זכאות עד למסירה בעוד שנים. בעסקה עם תשלום גדול בסוף הדרך צריך לבחון גם את הסיכון לשינוי בהכנסה, בשווי הנכס, בתנאי האשראי ובעלות ההחזר.
לפי כללי האישור העקרוני, ההתחייבות לתנאים המוצעים היא לתקופה מוגבלת ובכפוף לסייגים. לפי מידע בנק ישראל, תקופת התוקף היא 24 ימים ממועד הפקת האישור, בכפוף לאימות הנתונים ולסייג הנוגע לשינוי בריבית בנק ישראל והשפעתו על רכיב הפריים. אין בכך אישור שכל תנאי השחרור מולאו או הבטחה לביצוע בתוך התקופה. כשמשיכת ההלוואה צפויה בהמשך, בודקים אילו תנאים נשמרים, מה ייבחן מחדש ומה צפוי להשתנות במועד המשיכה.
מה לברר עם המממן?
- אילו תנאים נותרו לאישור ולהעמדת הכסף?
- מהו סדר השימוש בהון העצמי ובכספי ההלוואה?
- אילו מסמכים נדרשים מהמוכר וממי מקבלים אותם?
- איך מבוצע תשלום השובר באמצעות ההלוואה?
- האם השמאות או תנאי הנכס עשויים ליצור פער מימון?
- מהם תנאי השחרור בחלקים והשפעתם על העלות?
- איזה זמן נדרש לאחר השלמת המסמכים?
מי צריך להשלים מה לפני שחרור הפעימה?
| הגורם | דוגמאות לבירור | מה לתעד? |
|---|---|---|
| הרוכש | מסמכי לווה, חתימות והון עצמי לפי הדרישות | מה הושלם ומה חסר |
| המוכר וגורמים מטעמו | התחייבויות, אישורים וחתימות נדרשות | נוסח, סמכות ומועד מסירה |
| המממן | בדיקת מסמכים, תנאי אשראי ואישור ביצוע | מצב הפעימה ודרישות שנותרו |
| גורם נוסף | רישום או אישור לפי מבנה הזכויות | אחריות, מסמך וזמן טיפול |
מסמך שנשלח אינו בהכרח מסמך שהתקבל ואושר. מבקשים מצב עדכני של התנאים לפעימה ומבדילים בין חוסר של המוכר לבין תנאי שנותר באחריות הרוכש. לפני חתימה מסדירים ככל שניתן את התחייבויות המוכר ואת זמן הביצוע לאחר השלמתן.
להרחבה ראו מסמכי הקבלן למשכנתה ותשלום לקבלן מהון עצמי ומשכנתה.
מכירת דירה קיימת והלוואת גישור
אם תשלום לקבלן נשען על מכירת דירה, משווים בין שני לוחות התשלומים. בודקים לא רק מתי הקונה התחייב לשלם, אלא אילו תנאים נדרשים ממנו ומה יישאר לאחר סילוק חובות והוצאות.
בהסכם מכירה קיים בודקים בנפרד תקבולים המועברים אליכם, תשלומים לסילוק המשכנתה וסכומים הנשארים בנאמנות. שחרור נאמנות אינו תמורה חדשה מעבר למחיר המכירה. אם המכירה טרם נחתמה, המחיר והמועדים עדיין עשויים להיות משוערים.
שינוי בעסקת המכירה אינו משנה מעצמו את מועד התשלום לקבלן. את הקשר בין העסקאות ואת המענה לפער בודקים לפני ההתחייבות.
להרחבה ראו תשלום לקבלן מכספי מכירת דירה.
גישור דורש בדיקת אישור, עלות, בטוחות ומקור פירעון. אין להניח שאפשר להאריך אותו תמיד או שהמכירה תושלם במחיר ובמועד שתוכננו. ראו הלוואת גישור לקניית דירה.
מבצע תשלומים: מה נותר למוכר ומה חייבים למלווה?
במבצע שבו הקבלן ״מממן״ חלק מהעסקה, בודקים מי הלווה ומי חייב בפירעון. דחיית תשלום למוכר אינה זהה להלוואת בולט או בלון על שם הרוכש, גם אם הקבלן משלם את הריבית בתקופה מסוימת. סבסוד הריבית אינו מוחק את חובת פירעון הקרן. יש לבדוק את מועד פירעונה, תנאי הסבסוד, אפשרות המחזור ומה קורה אם במועד הפירעון אין משכנתה או כספי מכירה. קיימות גם מגבלות פיקוחיות ייעודיות על הלוואות בולט ובלון בסבסוד קבלן; בודקים את נוסח הוראה 329 והוראות השעה החלים, ולא מסתמכים על הודעה ישנה או הבטחת שיווק.
בטבלת המקורות והחיובים מציגים בנפרד את ההלוואה ששולמה למוכר, יתרת התמורה שטרם שולמה, מועד פירעון הקרן וסיום הסבסוד. כסף שהמוכר כבר קיבל באמצעות הלוואה אינו הופך את חוב הרוכש למלווה להון עצמי.
להרחבה ראו עסקת 20/80 בדירה מקבלן.
תלות במימון צריכה לקבל ביטוי מתאים בחוזה
אם הרוכש מבקש הגנה למקרה שלא יקבל הלוואה, יש לבחון מנגנון מפורש: מהו האישור הנדרש, הסכום, המועד, הפעולות שעל הרוכש לבצע והתוצאה אם התנאי אינו מתקיים. ידיעת המוכר שהרוכש זקוק למשכנתה אינה יוצרת כשלעצמה תנאי כזה.
המוכר אינו חייב להסכים לתנאי מימון. אם לא הוסדרה הגנה מתאימה, אי־קבלת הלוואה אינה מקנה אוטומטית ארכה או זכות ביטול. גם הסכמה לדחות תשלום אינה זהה להסכמה להתנות את העסקה במימון.
תנאי לקבלת מימון צריך להבחין בין דחיית תשלום, השעיית חיובים מסוימים וזכות לסיום ההסכם. גם חוזה עם תנאי מתלה עשוי ליצור חובות בתקופת ההמתנה, ויש להסדיר מועד, פעולות נדרשות ותוצאות אי־התקיימות.
להשלמת הבדיקה ראו משכנתה לדירה מיד שנייה או מקבלן, השוואת משכנתאות וליווי פיננסי ברכישת דירה.
7. תשלומים, ליקויים ועיכובים — איך מסדירים את הסיכון?
לפני חתימה אפשר לבקש תשלום מאוחר, תנאי ביצוע או מנגנון מוסכם לטיפול בחוסר. אין בכך קביעה שהמוכר יסכים או שהרוכש רשאי ליצור מנגנון כזה לאחר החתימה באמצעות עיכוב חד־צדדי.
ליקוי, איחור במסירה או מסמך חסר אינם מעניקים תמיד אותה תרופה. בודקים אם החיוב הגיע, אם קיימת עילה לדחיית קיום או לקיזוז ומהן ההודעות הנדרשות. אין זכות כללית להשאיר ״סכום קטן״ לפי החלטת הרוכש.
גם תשלום מלוא המחיר אינו מוחק כשלעצמו זכויות לתיקון או לפיצוי. אין להציג את הזכויות כאילו הן תלויות רק בכסף שנותר אצל הרוכש. ההגנות נבחנות לפי החוק, החוזה והעובדות.
אם צפוי פער במימון, פונים מוקדם עם מועד מבוסס ותוכנית ביצוע. בקשת ארכה אינה יוצרת הסכמה, ועיכוב במשכנתה אינו פטור אוטומטי מהפרה או מריבית. ראו איחור בתשלום לקבלן.
כאשר מסמך שהמוכר נדרש למסור מונע בפועל ביצוע בדרך המחייבת, בודקים גם דחיית קיום לפי סעיף 43 לחוק החוזים. לעומת זאת, מחסור במימון של הרוכש אינו הופך מעצמו למניעה התלויה במוכר.
איזה שינוי עלול לפגוע בתוכנית המימון?
| התרחיש | מה משתנה בתוכנית? | מה לבדוק לפני חתימה? |
|---|---|---|
| כספי מכירה מתעכבים | מקור אינו זמין לתשלום קרוב | פער זמני, התאמת מועד ומקור ביניים |
| המשכנתה קטנה מהצפוי | חסר בסכום הכולל | הון נוסף והתחייבות שניתן לבצע |
| מסמך מוכר מאחר | הפעימה אינה משתחררת לפי הצפי | אחריות, מועד מסירה וזמן לביצוע |
| המסירה מוקדמת | היתרה עשויה להידרש מוקדם | תנאי ההקדמה וזמינות המקורות |
| המסירה מאוחרת | הוצאות ביניים ותקופות אשראי מתארכות | שכירות, פירעון וסיום סבסוד |
| עלות האשראי עולה | ההוצאה או ההחזר משתנים | תזרים ורזרבה לפי תנאי ההלוואה |
| הוצאה נוספת מתגלה | פחות כסף נשאר לחיובים הבאים | מקור נפרד ובדיקת בסיס הדרישה |
בכל תרחיש רושמים איזה חיוב נפגע ראשון. אם הפתרון נשען על אישור חדש, מסמנים אותו כפתוח. הסכמה של הקבלן אינה מחייבת את המממן, ואישור אשראי אינו משנה את מועד התשלום בחוזה.
להרחבה ראו שינוי לוח תשלומים בחוזה קבלן ועיכוב תשלום לקבלן והתשלום האחרון לקבלן.
נושאים להסדרה לפני חתימה מופיעים גם בסעיפים בעייתיים בחוזה דירה מקבלן ובמשא ומתן מול הקבלן.
8. הוצאות נוספות — לראות את כל התמונה
לוח התשלומים למוכר הוא רק חלק מתזרים העסקה. מס רכישה, עלויות מימון, ייצוג משפטי, שינויים ומעבר עשויים להגיע במועדים אחרים. קובעים לכל הוצאה מקור ומועד, בלי להניח שכולן ימתינו למסירה.
- מסים: חובות הצהרה ותשלום לפי הדין ומצב הרוכש.
- מימון: ריבית, שמאות, ביטוחים ועמלות לפי ההתקשרות.
- משפט ורישום: שכר טרחה והוצאות מותרות, ללא כפל חיוב.
- שינויים: הזמנות, מועדי תשלום וזיכויים.
- תקופת הביניים: שכירות, אחסון והתחייבויות מקבילות.
- מסירה וכניסה: יתרה, חשבונות, ניהול והוצאות מעבר.
לכל הוצאה רושמים מועד ומקור נפרדים. דחיית רוב המחיר למסירה אינה דוחה בהכרח מסים, עלויות אשראי, הזמנת שינויים או שכר שירותים. הוצאה קטנה יחסית עלולה ליצור פער אם אותו כסף כבר הוקצה לתשלום לקבלן.
בתוכנית צריך להפריד בין הוצאה צפויה, רזרבה שטרם נוצלה וסכום שחסום לשימוש. רזרבה אינה הוצאה שכבר שולמה, אך אם היא מיועדת לתת מענה לפערים אין להציג את כולה גם כמקור לתשלומי המחיר.
אם מתקבלת דרישה חדשה, בודקים את בסיס החיוב, הסכום והמועד לפני שמעדכנים את התקציב. ראו גביית תשלום נוסף בעסקת נדל״ן.
אין שיעור רזרבה אחד המחייב כל רוכש. בונים תרחישים לפי העסקה: עלייה בעלות ההלוואה, פער בכספי המכירה או תקופת שכירות נוספת. תרחיש הוא כלי לבדיקת עמידות התוכנית, ולא תחזית לתוצאה.
ראו מס רכישה — מועדים ובדיקה, תשלום לעורך הדין של הקבלן, תשלום על שדרוג מקבלן ותשלומים עם קבלת דירה מקבלן.
9. פרויקט ללא ליווי בנקאי — בדיקת מסלול המימון וההגנה
היעדר ליווי בנקאי אינו פוטר מחוק הבטחת השקעות. מזהים את חלופת הבטוחה, תנאיה ומגבלות הגבייה, ובודקים אם המממן של הרוכש מוכן להעמיד הלוואה לעסקה ובאילו תנאים.
אין להציג ערבויות אישיות, נאמנות או שעבוד כללי כאילו הם בהכרח חלופות מוכרות לפי סעיף 2. גם הערת אזהרה צריכה לקיים את תנאי הדין כדי לשמש חלופה מתאימה; שם המסמך אינו מספיק.
פער בין מנגנון המוכר לבין דרישות המממן עלול למנוע ביצוע גם כאשר הכנסת הרוכש מספיקה. מטפלים בו לפני התחייבות למועד. ראו הבטחת כספים בפרויקט ללא ליווי בנקאי ורכישת דירה ללא ליווי בנקאי.
10. תפקיד עורך הדין — חיבור בין משפט לתוכנית המימון
עורך הדין בוחן את מועדי החיוב, תנאיו, הבטוחות, המסמכים וההשלכות של פער. במסגרת המשא ומתן ניתן לבקש הסדרת זמן להשלמות, תנאי מימון מתאים או שינוי במועדים, לפי נסיבות העסקה.
לקראת החלטה כדאי לרכז שלוש רשימות: תנאים שהושלמו לפי המסמכים, נושאים שהוסדרו בחוזה ותנאים שעדיין פתוחים אצל המממן או בגורם אחר. כך ניתן להבין מה הבדיקה המשפטית פתרה ומה עדיין דורש פעולה או החלטה.
אם נדרשת התאמה, מנסחים בקשה לפי הפער שנמצא: מסירת מסמך עד מועד מסוים, זמן להשלמת ביצוע, שינוי פעימה או מנגנון למקרה מוגדר. עצם העלאת הבקשה אינה מוכיחה שהתקבלה או שהפער נסגר.
בדיקת החוזה אינה אישור אשראי ואינה מחליפה ייעוץ משכנתאות, שמאות או תכנון פיננסי לפי הצורך. חשוב שהרוכש יעביר מידע מדויק על מקורותיו, ושכל בעל מקצוע יבהיר מה נבדק ומה נותר פתוח.
יש להגדיר גם את היקף התיאום והמעקב שנכלל בשירות. אין להניח שעצם הייצוג המשפטי כולל ניטור שוטף של חשבון הבנק או הבטחה שהמממן ישחרר כסף. ראו תפקיד עורך הדין של הקונה ומסמכים ותיעוד עבור תשלום לקבלן.
11. מסלול פעולה — מימון ותשלומים ברכישת דירה מקבלן
מהתוכנית הכלכלית להסדר שניתן לבצע
- ממפים מקורות: סכומים נטו, זמינות ותנאים.
- ממפים חיובים: מחיר, הוצאות ומועדים מקבילים.
- בודקים מימון: אישורים, נכס, מסמכים וסדר הון עצמי.
- מזהים פערים: מקור חסר, זמן קצר או תלות עתידית.
- מנהלים משא ומתן: מועדים ותנאים בהתאם לצורך.
- מעגנים במסמכים: בלי סתירות בין החוזה לנספחים.
- מתאמים ביצוע ומעקב: שוברים, שחרור, זקיפה ובטוחות.
צ׳ק־ליסט לפני חתימה
- לכל תשלום קיים מקור מוגדר, בלי לספור כסף פעמיים.
- הסכומים חושבו לאחר חובות והוצאות רלוונטיות.
- נבדקו תוקף האישורים והתנאים לשחרור הכסף.
- נבדק פער אפשרי בין שמאות, הלוואה ומחיר הרכישה.
- תואמו מסמכים שהמוכר צריך למסור למממן.
- הוגדר הטיפול בתלות במכירת דירה או בקבלת הלוואה.
- נבדקו הצמדה, עלות אשראי והוצאות נלוות.
- מסלול התשלום והבטוחות מתאימים לעסקה ולדין.
- ההסכמות שולבו בחוזה ובנספחים הרלוונטיים.
- הוכנה טבלת תזרים לפי מועדים, עם יתרת פתיחה וסגירה.
- אשראי ותקבולים עתידיים סומנו לפי התנאים שנותרו.
- נרשמו גם הוצאות ופירעונות מחוץ למחיר הדירה.
- נבדקה יתרת החוב שנותרת למממנים.
- נבחן תרחיש של תקבול מאוחר.
- נבחן תרחיש של אשראי נמוך מהמתוכנן.
- נבדקו הקדמת מסירה והוצאות בתקופת דחייה.
- הופרדה רזרבה מכסף שהוקצה לתשלומים.
- זוהה החיוב הראשון שייפגע בכל תרחיש.
- הובהר מי מטפל בכל תנאי פתוח.
12. שאלות ותשובות על מימון ותשלומים ברכישת דירה מקבלן
אם סך המקורות מכסה את מחיר הדירה, התוכנית מספיקה?
לא בהכרח. צריך לבדוק זמינות בכל מועד, הוצאות ופירעונות נוספים ותנאים לקבלת הכסף. ייתכן איזון בסוף העסקה לצד פער בתשלום מוקדם יותר.
איך מונעים ספירה כפולה של כספי מכירה או הלוואה?
רושמים כל מקור פעם אחת ומפחיתים ממנו שימושים, סילוק והוצאות. שחרור נאמנות אינו תמורה חדשה, וכספי מכירה המיועדים לפירעון גישור אינם פנויים במלואם גם ליתרה לקבלן.
מה עושים אם מסמכי הקבלן למשכנתה עדיין אינם מוכנים?
מזהים את המסמך, התחייבות המוכר והמועד, ובודקים מה עוד חסר אצל הרוכש והמממן. לפני חתימה מסדירים ככל שניתן אחריות וזמן לביצוע. אין ארכה אוטומטית מכל מסמך חסר.
מה ההבדל בין פער זמני לחוסר קבוע במימון?
בפער זמני המקור צפוי להספיק אך אינו זמין במועד. בחוסר קבוע גם לאחר קבלת המקורות חסר סכום להשלמת ההתחייבויות. הזזת מועד אינה משלימה הון שחסר.
איפה בודקים שתי הצעות מחיר ולוחות תשלום שונים?
משווים מחיר, תמורה, מועדים, הצמדה ועלויות מימון, לצד יכולת ביצוע. המאמר על השוואת לוחות תשלומים מרכז את בחירת החלופה; כאן בודקים כיצד מקורות הרוכש מתחברים לחיובים.
כמה מותר לקבלן לגבות לפני שיש בטוחה?
סעיף 2 לחוק הבטחת השקעות מגביל קבלת סכומים העולים במצטבר על 7% ממחיר הדירה בלי חלופת בטוחה כדין. בודקים בנפרד שוברים ומגבלות גבייה לפי מסלול הבטוחה. הרף אינו המלצה לשלם ללא הגנה.
דמי רצינות יכולים לחייב גם לפני חוזה מכר?
בודקים את המסמכים וההתחייבויות. שם התשלום אינו מכריע את תוקפו או את זכות ההחזר. יש להסדיר גם את זקיפתו למחיר ואת מקומו בתוכנית המימון.
איך ההצמדה משפיעה על המחיר הסופי?
לפי המנגנון החוזי וההגבלות שבדין החל. בחוזים שעליהם חל סעיף 5ג יש לבדוק את 20% הראשונים שאינם מוצמדים, החלק המותר להצמדה ותקופתה. אין לחשב כאילו כל מחיר הדירה מוצמד בהכרח.
צריך לסיים את המשכנתה לפני חתימה?
אין חובה כללית להשלים את כל ההליך מראש, אך צריך לבדוק יכולת מימון ותנאים לביצוע לפני שמתחייבים. אישור עקרוני אינו מבטיח שחרור במועד החוזי או שמירת תנאים עד המסירה.
אפשר לשנות את לוח התשלומים שהקבלן הציע?
אפשר לבקש שינוי במשא ומתן, אך אין זכות כללית להסכמת המוכר. יש לעגן שינוי במסמכים ולבדוק עלות, בטוחות, מימון והוראות הדין. לאחר חתימה אין לדחות לבד רק משום שהמימון התעכב.
כספי מכירת הדירה יגיעו לפני המסירה. זה מספיק?
בודקים את מועד כל חיוב לקבלן, את התנאים לקבלת כספי המכירה ואת הסכום שיישאר נטו. אין להסיק ממועד צפוי שהכסף זמין או שהמוכר הסכים לשאת בסיכון לעיכוב.
אפשר להשתמש במשכנתה לפני שמסיימים לשלם הון עצמי?
בודקים את תנאי המממן וסדר ההעמדה שנקבע. אין כלל אחד שניתן להניח לגבי כל הלוואה. התוכנית צריכה להתאים לדרישות הביצוע בפועל.
הבנק מתעכב. הקבלן חייב לתת ארכה?
לא אוטומטית. בודקים את מקור העיכוב, החוזה והדין, לרבות מסמכים שהמוכר נדרש למסור. בקשת ארכה או אישור מהבנק אינם כשלעצמם שינוי של המועד.
כדאי להקדים תשלום כדי לחסוך הצמדה?
משווים את ההצמדה האפשרית לעלות המימון, הפגיעה בנזילות והסיכון. בודקים גם הסכמה חוזית, מסלול ביצוע ובטוחות. חיסכון ברכיב אחד אינו מוכיח שההקדמה משתלמת.
ערבות חוק מכר פותרת את סיכון המימון שלי?
לא. הבטוחה מגינה בתנאים הקבועים בה ובחוק על כספים ששולמו; היא אינה מבטיחה שהרוכש יקבל משכנתה, יוכל לשלם את היתרה או יקבל החזר בכל ביטול.
13. סיכום — מימון ותשלומים כבסיס להתחייבות שניתן לבצע
מימון ותשלומים ברכישת דירה מקבלן נבדקים יחד: כמה צריך לשלם, מתי הכסף זמין, אילו תנאים נותרו ומה מגן על הביצוע. תוכנית שנשענת על אישור ראשוני או על מכירה עתידית דורשת טיפול מפורש בפערים.
לפני חתימה מחברים בין המידע מהמממן לבין החוזה והנספחים. אם נותר פער מהותי, דחיית הטיפול בו אינה פותרת אותו. לאחר ההתחייבות עוקבים אחר המסמכים והמועדים ופועלים בזמן כשמתעוררת מניעה.
לוח התשלומים מוכן — האם מקורות המימון מאפשרים לעמוד בו?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה ונספח התשלומים לפני ההתחייבות. נבחן מועדים, תנאי ביצוע, בטוחות והסדרים הנדרשים מול תוכנית המימון, בהתאם לחומר ולהיקף השירות שיסוכם.
מה לצרף לפנייה? טיוטת חוזה ולוח תשלומים, אישור עקרוני ודרישות שנותרו לביצוע, וטבלת מקורות וחיובים ככל שהוכנה. ציינו את ההון הזמין, תקבולי המכירה נטו, סכומים בנאמנות, פירעונות והוצאות מקבילות. צרפו הצעות חלופיות או מסמכי גישור ככל שקיימים, וציינו מה טרם אושר ומהו המועד הקרוב לחתימה או לתשלום.
למידע נוסף: ליווי משפטי ברכישת דירה
מקורות משפטיים ורשמיים
אישור עקרוני, תנאיו ומידע להשוואת הצעות. האישור אינו תחליף לבדיקת התנאים לשחרור ההלוואה.
מידע לציבור באתר בנק ישראלבפרט סעיפים 2, 3, 3ב ו־3ג: בטוחות, מגבלות גבייה, שוברים וחובות הגורם המממן, בהתאם לנוסח ולתחולה הרלוונטיים.
מאגר החקיקה הלאומי — הכנסתבין היתר סעיפים 5א, 5ב ו־5ג לעניין מסירה, ריבית והצמדה. יש לבדוק הוראות תחילה ותחולה ומנגנון חוזי מיטיב ככל שקיים.
מאגר החקיקה הלאומי — הכנסתחוזה על תנאי, קיום בתום לב ודחיית קיום במקרים המוגדרים בדין. תלות במימון דורשת בחינת הסכמה ותוכן המסמכים.
נוסח החוק — נבוכלי עזר לחישוב לפי הנתונים והתנאים הרלוונטיים. החישוב אינו מחליף בדיקת זכאות, חובת הצהרה ומועדי תשלום.
סימולטור מס רכישהמגבלות שיעורי מימון והחזר מהכנסה, ודרישות רלוונטיות למבצעי מימון והלוואות בסבסוד קבלן, בהתאם לנוסח, לתחולה ולהוראות השעה החלים.
עמוד ההוראה באתר בנק ישראלהמקורות אינם אישור אשראי, המלצה למסלול הלוואה או אישור לחתימה ולתשלום בעסקה מסוימת.
איזה חלק בתוכנית המימון עדיין פתוח?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה. אין בו אישור למימון, ייעוץ משכנתאות אישי, המלצה להלוואה או אישור לחתום, לשלם, לדחות חיוב או לקזז. יש לבדוק את הדין ותחולתו, החוזה, תנאי המממן והבטוחות. אישור עקרוני, תוכנית מכירה או בקשת ארכה אינם מבטיחים זמינות כספים ואינם משנים מעצמם התחייבות חוזית. היקף השירות והתיאום נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.