ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים
נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 13 מדריכים
 המדריך המרכזי
P1 C4 1/13
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/13
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/13
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/13
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/13
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/13
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/13
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/13
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/13
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/13
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/13
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/13
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/13
נסח טאבו בדואר ישראל 2026
נושא בדיקות כלכליות לפני רכישת דירה 8 מדריכים
 המדריך המרכזי
P1 C5 1/8
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/8
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/8
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/8
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/8
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/8
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/8
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/8
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים
תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
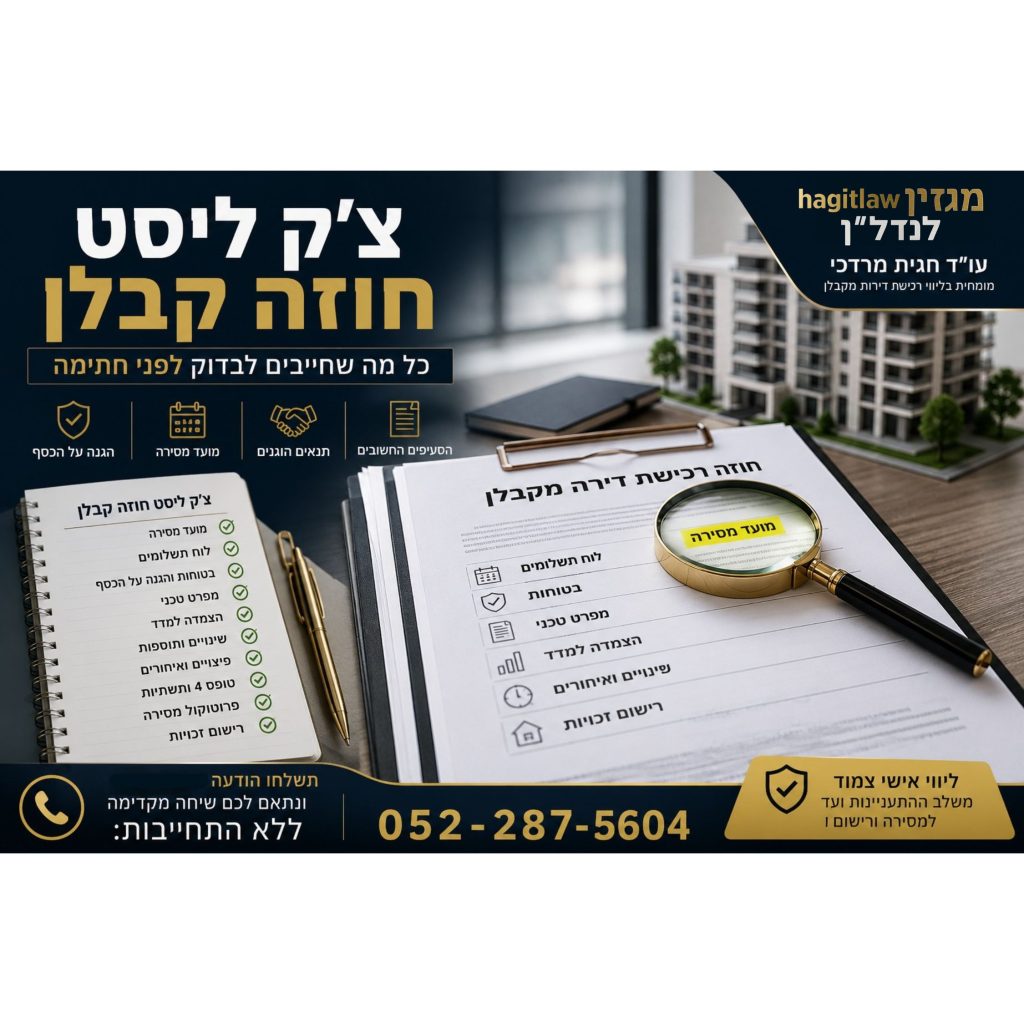 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 3 מדריכים
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 8 מדריכים
 המדריך המרכזי
P2 C4 1/8
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/8
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/8
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/8
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/8
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/8
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/8
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/8
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 12 מדריכים
 המדריך המרכזי
P2 C8 1/12
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/12
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/12
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/12
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/12
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/12
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/12
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/12
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/12
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/12
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/12
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/12
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
נושא מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 מדריך
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 תשלומים, ליווי ובטוחות 7 נושאים
נושא ליווי בנקאי וחשבון ליווי 9 מדריכים
 המדריך המרכזי
P3 C1 1/9
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/9
ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים
 מדריך
P3 C1 3/9
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 4/9
חתימה על חוזה קבלן לפני שנחתם הסכם ליווי בנקאי — מה חייבים להסדיר?
 מדריך
P3 C1 5/9
נספח ליווי בנקאי בחוזה קבלן — מה לבדוק לפני שחותמים לבנק המלווה?
 מדריך
P3 C1 6/9
החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C1 7/9
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 8/9
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 9/9
קבלן מבקש להעביר כסף לחשבון אחר
נושא ערבות חוק מכר ובטוחות 14 מדריכים
 המדריך המרכזי
P3 C2 1/14
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/14
מהי ערבות חוק מכר?
 מדריך
P3 C2 3/14
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/14
הערת אזהרה במקום ערבות חוק מכר — מה לבדוק לפני חתימה על חוזה קבלן?
 מדריך
P3 C2 5/14
מכתב החרגה מהבנק המלווה — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 6/14
מתי פוקעת ערבות חוק מכר ומתי מחזירים אותה לקבלן — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 7/14
הערת אזהרה ברכישת דירה – המדריך המקיף
 מדריך
P3 C2 8/14
רישום הערת אזהרה דיגיטלית — מסמכים, הגשה, טיפול בדחייה ואימות הרישום
 מדריך
P3 C2 9/14
הערת אזהרה מול רישום בעלות בטאבו — מה מוגן ומה עוד צריך להשלים?
 מדריך
P3 C2 10/14
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 11/14
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 12/14
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
 מדריך
P3 C2 13/14
שילמתי לקבלן ולא קיבלתי ערבות חוק מכר — מה בודקים לפני התשלום הבא?
 מדריך
P3 C2 14/14
ערבות להחזר מקדמה לעומת ערבות חוק מכר — מה מבטיח את הכסף אם העסקה מתבטלת?
- מתי מקבלים ערבות חוק מכר? המועד שבו הכסף שלכם חייב להיות מוגן
- איך בודקים שערבות חוק מכר תקינה? הרשימה שכל רוכש חייב להכיר
- 5 טעויות בערבות חוק מכר שעלולות לסכן את כספי רוכשי הדירות
נושא פנקס שוברים ותשלומים לקבלן 7 מדריכים
 המדריך המרכזי
P3 C3 1/7
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/7
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/7
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/7
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/7
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/7
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/7
מסמכים לפני תשלום לקבלן
- האם מותר לשלם לקבלן ללא שובר? הסיכון שרוכשי דירות חייבים להכיר
- שובר תשלום לקבלן אבד – מה עושים ואיך מקבלים שובר חדש?
- שובר תשלום שגוי – כך תזהו טעויות לפני שמעבירים כסף לקבלן
- אפשר לשלם לקבלן בהעברה בנקאית במקום שובר? כל מה שצריך לדעת
- איך שומרים את אישורי התשלום לקבלן ולמה זה חשוב?
- הבנק מסרב לכבד את שובר התשלום – מה עושים?
נושא לוח תשלומים ותשלומי הרוכש 5 מדריכים
 המדריך המרכזי
P3 C4 1/5
לוח תשלומים בפרויקט עם ליווי בנקאי
 מדריך
P3 C4 2/5
תשלום לקבלן – האם מותר להתנות תשלום בקבלת מסמכים?
 מדריך
P3 C4 3/5
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 4/5
איחור בתשלום לקבלן בקניית דירה – מה עושים?
 מדריך
P3 C4 5/5
תשלומים עם קבלת דירה מקבלן
- שינוי לוח תשלומים לאחר חתימת החוזה – האם הקבלן יכול לעשות זאת?
- הקדמת תשלומים לקבלן – מתי זה משתלם ומתי עדיף לסרב?
- התשלום האחרון לקבלן – מה חייבים לבדוק לפני שמעבירים את הכסף?
- האם אפשר לפרוס מחדש את לוח התשלומים מול הקבלן?
- הקבלן דורש להקדים תשלום – האם אתם חייבים להסכים?
- באילו מקרים מותר לעכב תשלום לקבלן? המדריך המשפטי לרוכשי דירות
נושא כלל 7% ותשלומים לפני היתר 4 מדריכים
 המדריך המרכזי
P3 C5 1/4
כלל 7% בחוק המכר
 מדריך
P3 C5 2/4
7% לפני היתר בנייה
 מדריך
P3 C5 3/4
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/4
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר
נושא מס רכישה ותכנון מיסוי לפני חתימה 2 מדריכים
תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים
נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים
נושא שינויי תכנון לפני היתר 2 מדריכים
נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים
תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 1 מדריכים
 המדריך המרכזי
P6 C1 1/1
סיכונים בקניית דירה מקבלן
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 2 מדריכים
המדריך המרכזי
P6 C4 1/2
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
 מדריך
P6 C4 2/2
מימוש ערבות חוק מכר במקרה של קריסת יזם ואיחור קיצוני: מתי אפשר לבטל את החוזה ולקבל את הכסף?
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
איך בודקים שערבות חוק מכר תקינה? משווים את המסמך לחוזה ולתשלומים: מי המנפיק והמוטבים, איזו דירה מזוהה, מהו הסכום המובטח, כיצד מחושבת ההצמדה ומהם תנאי המימוש והפקיעה. לאחר מכן מאמתים את עצם ההנפקה בערוץ רשמי של הגוף שהוציא את הערבות.
הבדיקה מתחילה עוד לפני חתימת חוזה רכישה מקבלן. בשלב הזה צריך להבין איזו בטוחה הובטחה, למי יעבור הכסף, מה יימסר לאחר כל תשלום, כיצד יטופלו טעויות ומי רשאי לפעול להחלפת הערבות או לסיומה. כך אפשר לבדוק את המנגנון בזמן שעדיין ניתן לבקש הבהרות ולנהל משא ומתן על החוזה.
מדריך זה מתמקד בבדיקת המסמך שהוצג או הונפק. למסגרת הרחבה ראו ערבות חוק מכר ובטוחות לרוכשי דירות. אם כבר שילמתם ולא קיבלתם בטוחה, ראו את המדריך הנפרד: שילמתי לקבלן ולא קיבלתי ערבות חוק מכר.
קיבלתם טיוטת חוזה או נוסח ערבות לפני חתימה? פנו לעו״ד חגית מרדכי לבדיקת מנגנון הבטוחות, התשלומים וההרשאות בחוזה. צרפו את החוזה המלא והנספחים, ולא רק צילום של סעיף הערבות.
1. איך בודקים שערבות חוק מכר תקינה?
הבדיקה משלבת ארבעה דברים: זיהוי המסמך, התאמה לעסקה, בדיקת ההתחייבות המשפטית ואימות ההנפקה. כל אחד מהם עונה על שאלה אחרת. אישור שהבנק הנפיק מסמך אינו מחליף בדיקת הסכום, ופרטים נכונים אינם מוכיחים שכל תנאי הערבות מתאימים לדין.
שש הבדיקות המרכזיות
- המנפיק: זהות הגוף, סוג הבטוחה וכשירותו להעמיד אותה לפי ההסדר החל.
- המוטבים: התאמה בין פרטי הזכאים במסמך לבין הרוכשים בחוזה.
- העסקה: זיהוי הדירה, הפרויקט והמוכר, לרבות שינויים במספור או בשם.
- הכסף: שיוך התשלומים לבטוחות, בדיקת המע״מ והבנת היחס בין מסמכים שונים.
- ההצמדה: השיטה, המדד ומועד הבסיס לפי החוזה והדין.
- הנוסח: התחייבות המנפיק, עילות המימוש, דרך הגשת הדרישה ותנאי הפקיעה.
לאחר מכן מאמתים את ההנפקה בערוץ רשמי ומתעדים מה נבדק. אם מתקבלת תשובה חלקית, מציינים מה אושר ומה לא. לדוגמה, אישור שמספר ערבות קיים אינו בהכרח אישור שכל הפרטים בקובץ שבידיכם זהים למסמך המקורי.
רוכש יכול לזהות פערים גלויים ולרכז מסמכים. שאלות על משמעות טעות, כשירות מנפיק, תחולת תקנות או הגבלה בנוסח דורשות בדיקה משפטית המותאמת לעסקה.
2. מה ערבות חוק מכר מבטיחה — ומה צריך לבדוק בנפרד?
חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה–1974, קובע חלופות להבטחת כספים המשולמים על חשבון מחיר דירה. סעיף 2 אוסר לקבל סכום מצטבר העולה על 7% ממחיר הדירה בלי לקיים אחת מהחלופות. אין לפרש זאת כאילו רק הסכום שמעל הרף טעון הבטחה.
ערבות לפי החוק עוסקת בהשבת כספים בנסיבות המוגדרות בו ובמסמך. עצם ביטול החוזה אינו מקים בהכרח עילת מימוש. לכן, לפני שבודקים אם הערבות ״מספיקה״, צריך לדעת איזה סיכון היא נועדה להבטיח.
נושאים שהערבות אינה מסדירה לבדה
- איחור במסירה: אינו מזכה אוטומטית בתשלום מכוח הערבות.
- ליקויים ואי־התאמות: חובות התיקון והסעדים נבדקים לפי ההסדר המתאים להם.
- ביטול והשבה: חובת המוכר להשיב כסף אינה זהה להתחייבות המנפיק.
- רישום זכויות: קבלת ערבות אינה רישום בעלות או חכירה.
- שעבודים: הערבות אינה מוכיחה לבדה שהדירה הוחרגה משעבוד המממן.
אין להסיק מהמגבלות שאין לרוכש זכויות בנושאים האלה. יש לבדוק אותן בנפרד. להבחנה בין חובת השבה לבין בטוחה ראו ערבות להחזר מקדמה לעומת ערבות חוק מכר.
3. מה צריך לבדוק בחוזה לפני שמתחייבים לרכוש את הדירה?
לפני חתימה בודקים את מנגנון הבטוחות העתידי. אחרי הנפקה משווים אליו את הביצוע. סעיף כללי שלפיו ״הכספים יובטחו לפי החוק״ אינו מסביר לבדו למי משלמים, איזה מסמך יונפק וכיצד תטופל אי־התאמה.
סוג הבטוחה וזהות נותן ההתחייבות
בררו אם הובטחו ערבות בנקאית, ערבות מנותן ערבות אחר, פוליסת ביטוח או חלופה אחרת. בדקו אם המוכר שומר לעצמו זכות לבחור או להחליף, ומה מגביל אותה. ההבדל משפיע על המסמכים ועל היקף הבדיקה.
דרך התשלום ומועד המצאת הבטוחה
בדקו את חשבון היעד, אמצעי התשלום והאחריות לשיוך הכסף לדירה. במסלול השוברים, סעיף 3ב(ה), בנוסחו החל, מטיל על התאגיד המלווה חובה להמציא ערבות בנקאית, פוליסת ביטוח או ערבות מנותן ערבות אחר בהתאם להוראות הסעיף, בשל הסכום ששולם, למעט רכיב המע״מ, בתוך 14 ימי עסקים מיום התשלום; לחלופין, עליו לוודא שניתנה בטוחה אחרת לטובת הקונה לפי סעיף 2. המועד אינו ארכה כללית לכל מסלול או לכל פעולת רישום. הנפקה פנימית אינה מוכיחה כשלעצמה שהתקיימה חובת ההמצאה לרוכש.
טעויות, החלפות והרשאות
בררו למי פונים לתיקון, מה יימסר להוכחת השלמתו ומה קורה כשנדרש תשלום נוסף לפני הבירור. קראו גם ייפויי כוח, הוראות נאמנות ונספחי מסירה: הם עשויים להסמיך גורם לפעול לגבי הערבויות בהמשך.
שבע שאלות שצריכות לקבל מענה
- איזו בטוחה הובטחה ומי אמור להנפיק אותה?
- כיצד ישולמו הכספים ולאיזה חשבון?
- מתי ובאיזה ערוץ יימסר מסמך הבטוחה?
- איך יותאם סכום הבטוחה לתשלומים ולרכיב המע״מ?
- איך תוסדר הצמדת הכספים המובטחים?
- מי מטפל בפערים ואיך תתועד השלמת התיקון?
- מי רשאי להחליף או להחזיר את הערבות ובאילו תנאים?
4. אילו מסמכים מכינים לבדיקה לפני חתימה ולאחר הנפקה?
ערבות נבדקת בהקשר של עסקה מסוימת. מסמך בודד עשוי שלא להציג את לוח התשלומים, שינויי הרוכשים או ההסדרים הנלווים. לכן מרכזים את המסמכים יחד.
- החוזה המלא: לרבות נספחי בטוחות, ליווי, תשלומים ותיקונים מוסכמים.
- זיהוי הצדדים והנכס: פרטי הרוכשים והמוכר, תוכניות הדירה והזכויות הנלוות.
- מסמכי המנפיק: דוגמת נוסח שהוצגה, ערבויות שהונפקו וכל מסמך מתקן.
- תשלומים: שוברים, אסמכתאות בנקאיות, קבלות ופירוט חיובים וזיכויים.
- שינויים: מסמכי שינוי במספור הדירה, בהרכב הרוכשים או בתמורה.
- הרשאות: ייפוי כוח, נאמנות והוראות הנוגעות להחלפת בטוחות.
- מימון הרוכש: מסמכים הנוגעים לזכויות הבנק שהעמיד את הלוואת הרכישה, לפי הצורך.
לפני חתימה חלק מהמסמכים עדיין לא קיימים. מציינים מה הוצג, מה חסר ומה הובטח שיימסר. הרשימה היא כלי עבודה; אין פירושה שכל מסמך בה חייב להימסר לפני החתימה בכל עסקה.
5. דוגמת ערבות, התחייבות להנפיק ואישור תשלום — מה ההבדל?
מסמכים שונים עשויים לשאת את שם הבנק או להזכיר ערבות. יש לזהות מה כל אחד מוכיח ומי התחייב מכוחו. הבטחת המוכר להעמיד בטוחה אינה אותו מסמך כמו התחייבות המנפיק.
| המסמך | תפקידו | מה אינו מוכיח לבדו? |
|---|---|---|
| דוגמת נוסח | מאפשרת בדיקה מוקדמת של התנאים המוצעים. | שהונפקה ערבות אישית לעסקה. |
| התחייבות המוכר | קובעת חיוב חוזי להעמדת בטוחה. | שהמנפיק כבר התחייב כלפי הרוכש. |
| שובר או אישור תשלום | משמש לביצוע תשלום או לתיעודו, לפי המסמך. | שכל פרטי הערבות שהונפקה נבדקו. |
| ערבות שהונפקה | מבטאת התחייבות של המנפיק לפי הנוסח והדין. | שהמסמך אותנטי ומתאים לכל נתוני העסקה בלי בדיקה. |
הבחנה זו אינה קביעה שכל תשלום לפני קבלת מסמך הערבות אסור. יש לבדוק את מסלול הבטוחה, הסכום המצטבר והוראות ההסדר החל.
6. איך בודקים מי הנפיק את הערבות והאם הוא רשאי להנפיקה?
שם משפטי וסוג ההתחייבות
זהו את השם המשפטי של המנפיק, מספרי האסמכתה והמסלול שהמסמך מציג. לוגו של קבוצה פיננסית אינו מספיק כדי לזהות איזו חברה נושאת בהתחייבות. בדקו גם אם מדובר בערבות, בפוליסת ביטוח או במסמך מסוג אחר.
נותן ערבות אחר ותיקון מס׳ 11
תיקון מס׳ 11 משנת 2026 הוסיף מסגרת לערבות מנותן ערבות אחר. ההגדרה כוללת דרישות לגבי סוג הגוף, רישוי והוראות יציבות. אין להסיק מרישיון כללי למתן אשראי בלבד שהגוף כשיר להנפיק את הבטוחה המסוימת. יש לבדוק גם את הוראות התחילה והדין החל במועד ההנפקה.
כאשר המנפיק שונה מהגורם שהוצג בשיווק או בחוזה, מבקשים הסבר ומסמכים תומכים. זהות שונה אינה מכריעה לבדה שהבטוחה פגומה, אך מחייבת לבדוק את ההתאמה להתחייבות החוזית ולדין.
המממן, המנפיק והבנק של הרוכש
אלה עשויים להיות גורמים שונים. אל תסתמכו על כך שהמשכנתה אושרה או ששמו של בנק מופיע בחוברת הפרויקט. צריך לזהות מי התחייב במסמך שלפניכם ולאמת את ההנפקה מולו.
7. איך בודקים את שמות הרוכשים והמוטבים?
השוו את פרטי המוטבים לפרטי הרוכשים בחוזה: שם, מספר זהות או מספר תאגיד, והרכב הרוכשים. בדקו גם שינויים שנעשו לאחר החתימה, כגון הוספת רוכש, שינוי שם או תיקון בפרטי חברה.
שני רוכשים בחוזה ורק אחד בערבות
זהו פער שיש לברר. בודקים את ההגדרות במסמך, את החוזה ואת רישומי המנפיק. אין להסתפק בכך שאחד מבני הזוג שילם בפועל, ואין להסיק ללא בדיקה שהיעדר שם מבטל את הערבות כולה. נדרש להבין מי זכאי מכוחה ומה יש לתקן.
טעות הקלדה או מספר זיהוי שגוי
שומרים את המסמך המקורי ופונים לתיקון בערוץ המתאים. אין לתקן קובץ לבד או להסתפק בהבטחה בעל פה שהטעות ״לא משנה״. לאחר התיקון בודקים שהמסמך החדש תואם ושברור מה מעמדו ביחס לקודם.
כאשר יש כמה מוטבים, קוראים גם את ההוראות הנוגעות לפעולה בשמם. רישום כמה שמות אינו מסביר לבדו מי רשאי להגיש דרישה או לאשר פעולה לגבי הערבות.
בנוסח הערבות הבנקאית שנקבע בתקנות, ערבות לטובת שניים או יותר מחייבת דרישה משותפת של כולם, והתשלום נעשה לכולם יחד. לכן בדיקת המוטבים אינה רק בדיקת איות: יש לוודא התאמה להרכב הרוכשים ולבדוק את הסמכות לפעול בשמם. אין להסיק שהרשאה של רוכש אחד מספיקה לכל פעולה.
8. איך מוודאים שהערבות מתייחסת לדירה הנכונה?
השוו את זיהוי הנכס לחוזה ולתוכניות: בניין, קומה, דירה, גוש וחלקה, מגרש ותוכנית, לפי הפרטים המופיעים במסמכים. לא בכל שלב קיימת תת־חלקה, ולכן היעדרה אינו מוכיח כשלעצמו בעיה.
מספור שיווקי, זמני וסופי
אם בחוזה מופיעה דירה אחת ובערבות מספר אחר, בקשו מסמך שמקשר בין הזיהויים. ייתכן שהיה שינוי מספור, וייתכן שנפלה טעות. ההסבר צריך לאפשר לזהות את אותה יחידה גם מול המנפיק.
חניה, מחסן וזכויות נלוות
בדקו את הגדרת הדירה ואת ההפניות לחוזה ולנספחים. היעדר מספר חניה בכותרת הערבות אינו מוכיח לבדו שתשלום בגינה אינו מובטח. מנגד, אין להניח שכל זכות נוספת נכללת בלי לבדוק את מה שנרכש ואת התמורה שיוחסה לו.
החלפת דירה במהלך העסקה
כאשר עוברים לדירה אחרת בפרויקט, יש לבדוק כיצד עודכנו שיוך התשלומים, מסמכי הבטוחות והתמורה. נספח שינוי מול המוכר אינו מוכיח לבדו שהמנפיק עדכן את התחייבותו.
9. איך בודקים את זהות המוכר והחברה היזמית?
שם הפרויקט, שם הקבוצה היזמית ושם חברת המכר אינם בהכרח זהים. משווים את השם המשפטי ומספר החברה בחוזה לפרטים במסמך הערבות ובמסמכי התשלום.
אם מופיעות כמה חברות, מבררים מה תפקידה של כל אחת. שם מוכר בחוברת השיווק אינו תחליף לזיהוי החברה שהתקשרה עמכם. גם שינוי שם חברה צריך להיות ניתן למעקב באמצעות מספרה והמסמכים הרלוונטיים.
בדיקת זהות המוכר אינה מסתיימת בערבות. יש לבדוק גם את בסיס זכויותיו למכור. להשלמה ראו בדיקת זהות המוכר לפני חתימה.
10. איך משווים את סכום הערבות לכספים ששולמו?
מתחילים מרשימת התשלומים, ואז משייכים לכל סכום את הבטוחה הרלוונטית. אין לחבר אוטומטית את כל המספרים המופיעים במסמכים: ערבות מאוחרת עשויה להחליף קודמת, ופער עשוי להיות קשור למע״מ או למנגנון ההצמדה.
מה כוללת ההתאמה?
- מרכזים תאריך, סכום ומהות של כל תשלום.
- בודקים למי שולם הכסף ולאיזה חשבון.
- מזהים אילו תשלומים אמורים להיות מובטחים במסלול הנבדק.
- בודקים את רכיב המע״מ לפי ההסדר החל על כל תשלום.
- ממפים ערבויות פעילות, תוספות ומסמכים שהוחלפו.
- בודקים בנפרד את ההצמדה ואת מועדי הבסיס.
- מסמנים פערים שלא הוסברו ומבקשים תשובה מתועדת.
| התשלום | הסכום ששולם | המסמך שנמצא | מה נותר לברר? |
|---|---|---|---|
| תשלום ראשון | 200,000 ₪ | ערבות 101. | התאמת הקרן, המע״מ ומועד ההצמדה. |
| תשלום שני | 300,000 ₪ | ערבות 102. | האם היא נוספת או מחליפה את 101? |
| תשלום שלישי | 100,000 ₪ | טרם אותר מסמך. | מועד התשלום, המסלול ומצב ההנפקה. |
אם סכום הערבות נמוך מהתשלום, לא קובעים מיד שיש חוסר. בודקים את ההסבר. באותה מידה, הסבר כללי שלפיו ״זה בגלל המע״מ״ אינו מחליף חישוב ובדיקת מסמכים.
11. איך בודקים את רכיב המע״מ בלי לטעות בחישוב?
בחוק קיים הסדר המפריד בין קרן הבטוחה במסלולים הרלוונטיים לבין רכיב המע״מ, לצד מנגנון להשבת רכיב זה בעת מימוש כדין. לכן סכום נמוך מהתשלום הכולל אינו מוכיח לבדו פגם. יש לבדוק את סוג הבטוחה, מועדיה והוראות החוק החלות.
תיקון 2023 לנוסח הערבות הבנקאית הוסיף הסבר על רכיב המע״מ ועל העברתו באמצעות הבנק במקרה של מימוש. לתיקון הוראות תחילה ותחולה, ולכן אין להניח שכל מסמך ישן חייב לכלול את אותו טקסט.
תשלום של 118,000 ₪ בהנחת מע״מ של 18%
100,000 ₪ ללא מע״מ
החישוב הוא חלוקת הסכום הכולל ב־1.18.
18,000 ₪ רכיב המע״מ
ההפרש בין התשלום הכולל לבין הסכום ללא מע״מ.
בדיקה חשבונית אינה קביעה שהקרן תשיב כסף בכל ביטול. מנגנון ההשבה קשור לתנאי מימוש הבטוחה ולהוראות הדין. אם היו תשלומים בתקופות שונות, מחשבים כל תשלום לפי הנתונים המתאימים לו.
12. איך בודקים את ההצמדה ואת מועד הבסיס?
יש להפריד בין הצמדת יתרת המחיר שטרם שולמה למוכר לבין שמירת ערכם של כספים שכבר הובטחו. סעיף בחוזה המגביל הצמדה של יתרת התמורה אינו מסביר לבדו כיצד תוצמד הבטוחה.
סעיף 3א1 קושר את הצמדת הכספים המובטחים לשיטת ההצמדה שנקבעה בחוזה לגבי מחיר הדירה. בהיעדר שיטה כאמור הוא קובע ברירת מחדל של מדד תשומות הבנייה. יש לקרוא את ההוראה יחד עם הנוסח החל על הבטוחה.
אילו נתונים בודקים במסמך?
- השיטה: מה נבחר בחוזה ומה נבחר במסמך הערבות.
- החלופה המסומנת: האם ברור איזה מנגנון חל, בלי חלופות סותרות שנותרו פתוחות.
- מועד הבסיס: התאמתו לתשלום הרלוונטי ולהסדר המחייב.
- כמה תשלומים: כיצד נשמרים נתוני הבסיס של סכומים ששולמו במועדים שונים.
- החלפת מסמך: האם השינוי שומר על מנגנון ההצמדה הנדרש.
לדוגמה, אם שולמו שני סכומים בהפרש של חצי שנה, אין להניח שמועד הנפקת ערבות מאוחרת הוא בהכרח מועד הבסיס הנכון לשניהם. בודקים את מועדי התשלום ואת אופן הטיפול בהם במסמכים.
בנוסח הערבות הבנקאית, בסיס ההצמדה בחלופות המדד הוא המדד הידוע ביום תשלום הכספים למוכר, ובחלופת מטבע החוץ — השער הידוע ביום התשלום, לפי החלופה החלה. זה אינו אוטומטית יום חתימת החוזה או יום הנפקת הערבות. הנוסח כולל גם הגנה מפני הפחתת סכום הערבות הנקוב בשל ירידה מתחת לבסיס. יש לבדוק שהחלופה נבחרה באופן ברור ושהוראות אלה לא הושמטו או צומצמו.
כאשר החוזה קובע הסדרים שונים לתשלומים שונים, אין להסתפק באמירה ש״רק חלק מהמחיר צמוד״. נדרשת בדיקה של ההוראה לגבי הכספים המובטחים ושל ההתאמה בין החוזה לערבות.
לפי עמדת ממונה חוק המכר מ־10.8.2022, היעדר הצמדה של תשלום למוכר אינו הופך את אותו סכום להשבה ללא הצמדה. יש לבחון כל סכום מובטח בנפרד; לגבי כספים שלא נקבעה להם שיטת הצמדה, העמדה מפנה לברירת המחדל שבסעיף 3א1. לכן אין להסתפק בהצמדת חלק מכספי ההשבה רק משום שרק חלק מיתרת המחיר היה מוצמד בתשלומים למוכר, לרבות בעקבות תיקון מס׳ 9. זהו מקור פרשני שיש לקרוא לצד הדין והנוסח החלים.
13. איך מתייחסים לשדרוגים, שינויי דיירים ותשלומים נוספים?
לצורך בדיקת הסכום צריך לדעת מה שולם. שם כמו ״שדרוג״ או ״הוצאות״ אינו מכריע לבדו אם מדובר בכסף שחלה לגביו חובת הבטחה. בודקים את מהות ההתקשרות, מקבל התשלום והקשר למחיר הדירה.
״מחיר הדירה״ מוגדר בחוק ככל סכום שהקונה התחייב לשלם למוכר בחוזה המכר בקשר לרכישת הדירה. לכן כותרת ״שדרוג״, הזמנה נפרדת או חשבונית נפרדת אינן מכריעות לבדן שהסכום מחוץ למסגרת הבטחת הכספים. מנגד, אין לצרף אוטומטית תשלום במסגרת התקשרות עצמאית עם ספק חיצוני.
תשלום למוכר עבור שינוי
משווים את הזמנת השינוי לחוזה ולפירוט החיובים. בודקים אם הסכום נוסף לתמורה, איך אמורים לשלמו וכיצד יטופל בבטוחות לפי הדין. עצם הוצאת מסמך נפרד אינה מוציאה את הסכום בהכרח ממסגרת העסקה.
תשלום לספק חיצוני
תשלום ישיר לספק עשוי להשתייך להתקשרות נפרדת. אין לצרפו אוטומטית לסכום שהערבות של המוכר אמורה להבטיח. יש לזהות מי התחייב לספק, מי גובה ומי נושא בחובת ההשבה במקרה המתאים.
חניה, מחסן וזיכויים
אם הזכויות נכללות בממכר ובמחיר החוזי, בודקים את אופן שיוכן לעסקה ולמסמך. אם בוצעו זיכויים או החזרים, צריך לתעד אותם ולהבין את השפעתם על ההתאמה הכספית, במקום להשוות רק לסכום החוזה המקורי.
לפני חתימה כדאי להסדיר כיצד יימסרו דרישות תשלום נוספות ואילו מסמכים יוכיחו את הטיפול בבטוחה בגינן. כך נמנע הצורך לברר את השאלה רק אחרי ביצוע השינוי והתשלום.
14. איך מחברים בין שוברים, אישורי תשלום וערבויות?
שומרים לכל תשלום את המסמכים המאפשרים לעקוב אחריו: השובר, אסמכתת הביצוע, הקבלה ומסמך הבטוחה. מספרים ותאריכים מסייעים לבדוק אם הכסף שויך לדירה הנכונה ואיזה מסמך נוגע אליו.
- מזהים את התשלום לפי תאריך, סכום וחשבון יעד.
- משווים את פרטי השובר לפרויקט ולדירה.
- מאתרים את מסמך הבטוחה המתאים.
- בודקים אם הוא נוסף, מתקן או מחליף.
- מתעדים סכומים או פרטים שטרם הוסברו.
אישור חיוב חשבון הרוכש אינו בהכרח אישור לכל פעולה נוספת. כאשר יש פער, מבררים את הקליטה והשיוך. אין להניח שתשלום לחשבון אחר טופל באותו מסלול רק מפני שהמוכר אישר שקיבל אותו.
להרחבה על דרך התשלום ראו פנקס שוברים בתשלום לקבלן. כאשר חסרה בטוחה לאחר תשלום, הבירור דורש גם בדיקת המועד והמסלול, כמפורט במדריך למי ששילם ולא קיבל ערבות.
15. מה צריך לבדוק בתנאים המשפטיים של הערבות?
לערבות בנקאית נקבע נוסח בתקנות. בודקים את הנוסח המחייב לפי מועד ההנפקה ואת תיקוניו. סוג מנפיק אחר או פוליסת ביטוח מחייבים בדיקת ההסדר המתאים, בלי להעתיק אוטומטית את כל דרישות המסלול הבנקאי.
הנוסח הבנקאי קובע דרישה בכתב במקום המיועד לכך ותשלום בתוך 60 ימים בכפוף לתנאים ולמסמכים. בין הדרישות: מקור הערבות או תצהיר חתום ומאומת בפני עורך דין במקרה של אובדן או השמדה; החלטה שיפוטית המעידה על עילה, בכפוף לחריגים; דירה ריקה מאדם וחפץ של הרוכש או מי מטעמו; והתחייבות לוויתור על הזכויות בדירה עם קבלת הכספים, לצד אפשרות לדרוש המחאתן. יש לבדוק שהמסמך אינו מחמיר את הדרישות בניגוד לנוסח החל. אין להעתיק תנאים אלה אוטומטית למכשיר של מנפיק אחר.
חשוב לשמר גם את החריגים לדרישת ההחלטה השיפוטית: למשל, כשההחלטה כבר בידי הבנק או בא כוחו שייצג בהליכים הנוגעים לה, ובמקרה של מניעה מוחלטת למסירת החזקה שהבנק אישר בכתב להנחת דעתו. מסמך המשמיט חריגים מהותיים אלה מחייב בדיקת התאמה לנוסח המחייב.
| הנושא | הבדיקה | פער המחייב בירור |
|---|---|---|
| מהות ההתחייבות | מי מתחייב, לטובת מי ועל אילו כספים. | הפניה לגורם או לעסקה שאינם מזוהים. |
| עילות מימוש | התאמה להסדר המחייב. | הגבלה שאינה מתיישבת עם הנוסח החל. |
| הגשת דרישה | דרך ההגשה והמסמכים הנדרשים. | תנאי נוסף שמשמעותו לא הובהרה. |
| סכום והצמדה | קרן, בסיס ומנגנון החישוב. | חלופה חסרה או סותרת. |
| פקיעה | אירועים, אישורים ומסלולים לסיום. | תאריך או תנאי שאינם מוסברים. |
| תוספות והפניות | נספחים ומסמכים שהערבות מפנה אליהם. | מסמך שלא נמסר או שינוי שאינו ברור. |
הבדל בנוסח אינו עניין עיצובי בלבד
צריך להבחין בין אופן הצגת המסמך לבין שינוי בהתחייבות. בנוסח בנקאי הכפוף לתקנות, נקודת ההשוואה היא הנוסח המחייב. הבדל מהותי דורש בדיקה; עצם חתימת הבנק אינה מכשירה כל הגבלה.
מנגד, אין לקבוע שכל הבדל בין שני קבצים מבטל את הערבות. יש לזהות את סוג ההבדל, מועד ההנפקה והנוסח החל. תוצאת הבדיקה צריכה להסביר מה דורש תיקון ומדוע.
16. איך בודקים תוקף, פקיעה והחזרת מקור?
בדקו את סעיף הפקיעה ואת המסמכים שהועברו למנפיק. מועד המסירה המתוכנן בחוזה אינו בהכרח מועד סיום הערבות, והחזקת המקור אינה מוכיחה לבדה שההתחייבות עדיין פעילה.
בנוסח הבנקאי, אירוע פקיעה עשוי לחול גם לאחר שהתקבלה דרישת מימוש וטרם נענתה. לכן אישור שהערבות הונפקה בעבר או עצם משלוח דרישה אינם מוכיחים שהיא עדיין בתוקף במועד הבדיקה. יש לברר גם אילו אישורים נמסרו למנפיק ואם התקיים אירוע פקיעה או שעילת המימוש חדלה להתקיים, בהתאם לנוסח החל.
מפתח אינו תשובה לכל תנאי הפקיעה
במסלול הרלוונטי עשויים להידרש השלמת בנייה, מסירה והסדרת זכויות, בצירוף מסמכי הוכחה. בודקים את צירוף התנאים. אין להסיק שכל מסלול כפוף לאותן דרישות.
דרישה להחזרה אינה הוכחת פקיעה
כאשר מבקשים להחזיר מקור, לאשר ביטול או להפקיד מסמך בנאמנות, צריך לזהות את מטרת הפעולה ואת תנאיה. קראו גם הרשאות שניתנו בחוזה. אין להניח שדרושה תמיד חתימה חדשה, או ששמירת הנייר מונעת כל פקיעה.
הנושא מפורט במתי פוקעת ערבות חוק מכר ומתי מחזירים אותה לקבלן. אם מוצג מכתב החרגה, יש לבדוק אותו לצד יתר התנאים; הוא אינו מחליף לבדו את כל דרישות המסלול.
17. איך בודקים תיקון, תוספת או החלפה של ערבות?
מסמך חדש עשוי להוסיף סכום, לתקן פרט או להחליף התחייבות קודמת. בלי להבין את היחס בין המסמכים אפשר לחשב כיסוי כפול או להניח בטעות שמסמך קודם עדיין חל.
מה בודקים כשמתקבלת ערבות חדשה?
- מזהים את מספר הערבות המקורית ואת המסמך החדש.
- קוראים את הוראות התיקון או ההחלפה.
- משווים מוטבים, דירה, מוכר וסכום.
- בודקים שמנגנון ההצמדה מתאים גם לתשלומים קודמים.
- מאמתים את מצב המסמכים מול המנפיק לפי הצורך.
- שומרים את כל השרשרת, לרבות אישורי ביטול או החלפה.
אין להשמיד מסמך קודם רק כי הגיע חדש. גם מסמך שהוחלף עשוי להיות חשוב לתיעוד. מנגד, אין לספור אותו כבטוחה פעילה נוספת בלי לבדוק את מעמדו.
אם נדרשת מסירת מקור לצורך תיקון, מבררים מראש למי, באילו תנאים ומה יימסר במקומו. יש להבחין בין תיקון טעות במסמך לבין החלפת סוג הבטוחה.
יש להבחין בין העברת זכויות הרוכש בדירה למנפיק כחלק ממימוש לבין העברת הזכות לקבל כספים מכוח הערבות לגורם אחר. בנוסח הבנקאי, המחאת הזכויות מכוח הערבות כפופה להסכמת הבנק מראש ובכתב, לצד ההסדר המיוחד למוסד שמימן את הרכישה. לכן שינוי רוכשים, מכירת זכויות או הסבה למממן מחייבים לבדוק מה עודכן במסמך ומה אושר בידי המנפיק.
18. איך מאמתים את הערבות מול הבנק או נותן הערבות?
מאתרים ערוץ רשמי באופן עצמאי
פונים באמצעות פרטי קשר שאותרו באתר הרשמי או בערוץ מוכר של המנפיק. אין להסתמך רק על מספר טלפון, קישור או קוד סריקה שמופיעים בקובץ שהתקבל. מטרת הבדיקה היא לוודא שפונים לגורם הנכון.
מכינים את פרטי המסמך ומבררים מה ניתן לאמת
הכינו מספר ערבות, תאריך, מוטבים, מוכר, דירה וסכום. בררו כיצד מזדהים ואיזה מידע ניתן לקבל. אפשר שהמנפיק ידרוש פנייה בכתב, מסמכי זיהוי או הרשאה, ושלא ימסור את כל הפרטים בשיחת טלפון.
מתעדים את היקף האישור
הבחינו בין אישור שהערבות הונפקה, התאמת פרטי המסמך ובירור מצבה במועד הפנייה. אין להציג אישור הנפקה היסטורי כאילו הוא בהכרח אישור תוקף נוכחי. גם תשובה על מצב הערבות אינה מחליפה בדיקה משפטית של תנאיה.
בקשה לקבלת הנחיות לאימות ערבות
שלום רב,
במסגרת רכישת דירה מקבלן נמסר לנו מסמך ערבות הנושא את שם הגוף שלכם. נבקש הנחיות לגבי הערוץ הרשמי לאימות ההנפקה, בדיקת התאמת הפרטים ובירור מצב הערבות.
ברשותנו מספר הערבות, תאריך ההנפקה, פרטי המוטבים והפרויקט. אנא הנחו אותנו כיצד להעביר את הבקשה והמסמכים באופן מאובטח, ומהם פרטי הזיהוי או ההרשאה הנדרשים.
תודה.
ערבות דיגיטלית וקובץ סרוק
קובץ PDF עשוי להיות מסמך דיגיטלי מקורי, סריקה או העתק. בודקים את דרך ההנפקה ואת אמצעי האימות המתאימים. חתימה הנראית על המסך או סמל של מנעול אינם מחליפים בירור של מקור הקובץ והתאמתו.
אם המנפיק אינו מאמת בטלפון, אין להסיק שהמסמך מזויף. מבקשים את ההליך המוסדר ומתעדים את התשובה. כאשר מתעורר חשש מהותי, מעבירים את החומר לבדיקה בלי להמתין רק להבטחה שהעניין יטופל.
19. מה עושים כשמתגלה טעות או אי־התאמה?
מגדירים את הפער במדויק: איזה פרט מופיע במסמך, מהו הנתון הנכון ועל איזה מקור מסתמכים. פנייה שמזהה מספר ערבות, תשלום וסעיף רלוונטי מאפשרת בירור ממוקד יותר מהודעה כללית שהערבות ״לא תקינה״.
| הפער | המסמכים להשוואה | המשך הבדיקה |
|---|---|---|
| מוטב חסר או שגוי | חוזה, זיהוי ותיקונים. | משמעות הפער והצורך במסמך מתקן. |
| דירה במספור אחר | תוכניות ואישור שינוי מספור. | רצף הזיהוי מול המנפיק. |
| פער בסכום | תשלומים, מע״מ וכל הערבויות. | חוסר אמיתי לעומת הבדל מוסבר. |
| הצמדה לא ברורה | חוזה, מועדי תשלום ונוסח. | השיטה ומועד הבסיס המתאימים. |
| תנאי חריג | הנוסח המחייב וההסדר החל. | התאמת התנאי והצורך בתיקון. |
| אין אישור אימות | המסמך ותיעוד הפניות. | ערוץ האימות והסיבה לתשובה החלקית. |
שומרים את הפנייה, התשובה והמסמך המתוקן. לאחר תיקון חוזרים לבדוק את הנתון עצמו ואת השפעת השינוי על יתר המסמך. הבטחה לתיקון אינה הוכחה שהוא הושלם.
אם התשלום הבא או מועד חתימה קרובים, מציינים זאת בפנייה ומבררים את החיובים החלים. אין להסיק מכל טעות זכות אוטומטית להפסיק לשלם או לבטל חוזה. גם בקשת בירור אינה יוצרת כשלעצמה ארכה.
20. אילו סימני אזהרה מצדיקים בירור?
זהות שאינה מוסברת
מנפיק, מוכר או מוטב שאינם מתאימים למסמכי העסקה.
דירה שקשה לזהות
מספור שונה או פרטים שאינם מתחברים לחוזה ולתוכנית.
פער כספי שנותר פתוח
אין התאמה מסודרת בין התשלומים, המע״מ והמסמכים.
אימות בערוץ לא ברור
מופנים רק לאיש קשר שהופיע בקובץ, בלי הליך רשמי מזוהה.
הגבלה שלא הוסברה
תאריך, תנאי, הסתייגות או נספח שמשמעותם אינה ברורה.
החזרה לפני בירור
מבקשים למסור מסמך או לאשר ביטול בלי לזהות את הבסיס.
אלה נקודות לבירור ולא קביעה שהמסמך בטל או שהתרחשה הונאה. צריך לבדוק מהו הפער, מה השפעתו ואיזה מענה ניתן לו.
21. חמישה תרחישים להמחשת שיטת הבדיקה
התרחישים היפותטיים ואינם תיאור של תיקי המשרד או הבטחה לתוצאה משפטית.
שני רוכשים בחוזה, שם אחד במסמך
בני זוג חתמו יחד, אך בערבות מופיע אחד מהם. משווים את הגדרת המוטבים לחוזה ולרישומי המנפיק. מבררים אם נדרש תיקון ומי מוסמך לבקשו. לא מסתפקים בהסבר שהכסף יצא מחשבון של אחד מבני הזוג.
דירה 24 בחוזה ודירה 42 בערבות
המוכר מסביר שהמספור השתנה. מבקשים את המסמך המחבר בין המספרים ובודקים אם המנפיק מזהה את אותה יחידה. אם מדובר בטעות, מוודאים שהמסמך המתוקן הונפק ושברור מה הוא מחליף.
התשלום הכולל גבוה מסכום הקרן
הרוכש מזהה הפרש ומבקש השלמה. לפני שקובעים שיש חוסר, מרכזים את כל הערבויות ומחשבים את רכיב המע״מ. בודקים גם אם המסמך האחרון מצטבר או נוסף. רק לאחר ההתאמה אפשר לזהות פער שנותר ללא מענה.
שדרוגים ששולמו לכמה גורמים
חלק מהסכומים שולמו למוכר וחלק לספק מטבחים. מפרידים בין ההתקשרויות ובודקים את מהות כל תשלום. אין לדרוש כיסוי אחיד רק משום שכל ההוצאות קשורות לדירה, ואין להתעלם מתשלום למוכר רק כי כונה ״שינוי״.
התקבלה ערבות חדשה בסכום גבוה יותר
הרוכש מחבר את שני המסמכים ומניח שהכיסוי גדל בהתאם. בודקים תחילה את הוראות ההחלפה. אם החדש כולל את התשלומים הקודמים, החיבור עלול להציג כיסוי שאינו קיים. שומרים גם את נתוני ההצמדה של התשלומים הישנים.
22. צ׳ק־ליסט: לפני חתימה ולאחר קבלת הערבות
לפני החתימה בודקים מה מתוכנן. אחרי קבלת המסמך מאמתים את הביצוע. סימון הרשימה מסייע לרכז שאלות ומסמכים, אך אינו תחליף להכרעה משפטית לגבי ערבות מסוימת.
בדיקת מנגנון הבטוחות בחוזה
- זוהו המוכר ונותן הבטוחה המתוכנן.
- הובן סוג הבטוחה והמסלול המשפטי.
- נבדקו חשבון היעד ודרך התשלום.
- הובהרו המועד והדרך להמצאת המסמך.
- נבדקו הסכום ומנגנון הטיפול במע״מ.
- נבדקה הצמדת הכספים המובטחים.
- הובהר הטיפול בתשלומים עבור שינויים ותוספות.
- הוגדרו הגורם המטפל בתיקון והמסמכים שיוכיחו אותו.
- נקראו תנאי ההחלפה, ההחזרה וההרשאות.
- נבדקו החוזה המלא והנספחים יחד.
בדיקת המסמך שהתקבל
- זוהו המנפיק וסוג המסמך.
- נבדקו מספר הערבות ותאריך ההנפקה.
- פרטי המוטבים הושוו לחוזה ולזיהוי.
- הדירה והפרויקט זוהו באופן מתאים.
- פרטי המוכר הושוו למסמכי העסקה.
- בוצעה התאמה בין התשלומים למסמכים.
- נבדק רכיב המע״מ לפי ההסדר החל.
- נבדקו שיטת ההצמדה ומועדי הבסיס.
- נקראו תנאי המימוש והפקיעה.
- הובן היחס לערבויות קודמות ולמסמכים מתקנים.
- בוצע אימות בערוץ רשמי ותועד היקף התשובה.
- רוכזו פערים, פניות ותשובות ונבדקה השלמת הטיפול.
23. שאלות נפוצות על בדיקת תקינות ערבות חוק מכר
איך יודעים שערבות חוק מכר אמיתית?
מאמתים את ההנפקה בערוץ רשמי של הגוף המנפיק, שאותר באופן עצמאי. בודקים גם אילו פרטים אושרו. לוגו, חותמת או קובץ PDF אינם אימות בפני עצמם, ואותנטיות אינה מחליפה בדיקת התאמה לעסקה.
האם אפשר לבדוק ערבות חוק מכר מול הבנק?
אפשר לפנות ולברר את הליך האימות. ייתכן שיידרשו זיהוי, הרשאה או פנייה בכתב. יש להבחין בין אישור הנפקה, התאמת פרטים ובירור מצב הערבות.
האם הערבות צריכה לכלול את שני בני הזוג?
בודקים מי הרוכשים בחוזה ומי המוטבים במסמך. אם חסר רוכש, מבררים את משמעות הפער והצורך בתיקון. בנוסח הבנקאי, כשיש שני מוטבים או יותר הדרישה נעשית בידי כולם יחד והתשלום לכולם יחד. יש לבדוק גם הרשאות; אין להסתפק בזהות מי שהעביר את התשלום.
מה עושים אם מספר הדירה בערבות שונה מהחוזה?
בודקים אם השתנה המספור ומבקשים מסמך המקשר בין הזיהויים. אם הפער אינו מוסבר, נדרש בירור מול המוכר והמנפיק ותיקון לפי הממצאים.
האם סכום הערבות צריך להיות זהה לכל הסכום ששילמתי?
לא בהכרח. בודקים את רכיב המע״מ, את התשלומים שהמסמך נוגע אליהם ואת היחס לערבויות נוספות. פער שנותר ללא הסבר מחייב טיפול.
למה רכיב המע״מ אינו מופיע בקרן הערבות?
בחוק קיים הסדר נפרד לרכיב המע״מ במסלולים הרלוונטיים, לצד מנגנון השבה בעת מימוש כדין. יש לבדוק את סוג הבטוחה ואת הוראות החוק החלות, ולא להסיק שכל הפרש הוא בהכרח מע״מ.
איך בודקים אם הערבות צמודה נכון?
משווים את השיטה במסמך לחוזה ולהוראות סעיף 3א1, ובודקים בסיס לכל תשלום. בנוסח הבנקאי נקודת הבסיס היא המדד או השער הידוע ביום תשלום הכספים למוכר, לפי החלופה, וקיימת הגנה מפני ירידה מתחת לבסיס. לפי עמדת הממונה מ־10.8.2022, גם תשלום שלא הוצמד למוכר אינו בהכרח השבה ללא הצמדה. יש להבחין בין יתרת המחיר לבין הכספים המובטחים.
האם הערבות מכסה שינויי דיירים ושדרוגים?
בודקים את מהות התשלום, מקבלו וההתקשרות. תשלום למוכר ותשלום לספק חיצוני אינם בהכרח כפופים לאותו הסדר. שם המסמך לבדו אינו מכריע.
האם אפשר לקבל כמה ערבויות לאותה דירה?
כן. במהלך העסקה עשויים להינתן מסמכים נוספים או מתוקנים. צריך להבין אילו מהם מצטברים ואילו מחליפים מסמכים קודמים.
איך יודעים אם ערבות חדשה החליפה ישנה?
קוראים את הוראות ההחלפה, המספרים וההפניות, ומבררים מול המנפיק לפי הצורך. אין לחבר את הסכומים לפני שהיחס בין המסמכים הובהר.
האם צילום של הערבות מספיק לבדיקה?
צילום מלא וקריא יכול לסייע בבדיקת הנוסח והפרטים, אך אינו מאמת את ההנפקה ואינו מחליף אוטומטית את דרישות ההחזקה או ההצגה החלות על המסמך.
האם ערבות חוק מכר דיגיטלית יכולה להיות תקפה?
צורה דיגיטלית אינה פוסלת את המסמך כשלעצמה. בודקים את ההנפקה, אמצעי האימות והחתימה ואת ההסדר המשפטי המתאים. קובץ סרוק ומסמך דיגיטלי מקורי אינם בהכרח אותו דבר.
האם צריך לשמור את הערבות המקורית?
שומרים את המסמך לפי ההוראות החלות, וכן עותקים, תוספות ותיעוד. אין להשמיד מסמך קודם רק מפני שהתקבל חדש. בנוסח הבנקאי קיימת חלופת תצהיר מאומת במקרה של אובדן או השמדה לצורך מימוש. החזקת המקור אינה מוכיחה לבדה שהערבות עדיין בתוקף.
האם הערבות פוקעת כשמקבלים מפתח?
לא ניתן לקבוע זאת מקבלת המפתח בלבד. יש לבדוק את מסלול הפקיעה, התנאים והמסמכים לפי הנוסח והדין החלים.
האם אפשר לחתום על חוזה לפני שהונפקה ערבות?
חתימת חוזה וקבלת כספים הן פעולות שונות. לפני החתימה בודקים את מנגנון הבטוחות; לפני תשלום בודקים גם את התנאים והמסלול החלים עליו. אין להסיק מעצם החתימה שניתן לגבות כל סכום ללא בטוחה.
מה עושים אם המנפיק אינו מאשר את פרטי הערבות?
מבררים אם מדובר במגבלת מידע, בהליך זיהוי חסר או באי־התאמה. מבקשים את ערוץ הבירור הרשמי ומתעדים את התשובה. אם נותר חשש מהותי, מעבירים את המסמך והפניות לבדיקה משפטית.
24. מדריכים משלימים ומקורות משפטיים
המדריכים הבאים מעמיקים בשאלות סמוכות: מהי הבטוחה, מה עושים כשהיא חסרה, כיצד היא מסתיימת ומה הקשר לשעבוד הפרויקט.
מקורות משפטיים ורשמיים
יש לבדוק נוסח, תיקונים ותחולה לפי העסקה והמסמך. פרסום בסיסי אינו כולל בהכרח תיקונים מאוחרים. הוראת פיקוח ונייר עמדה נקראים לפי תפקידם ואינם מחליפים את הוראות החוק והתקנות.
מקור פרשני העוסק בהצמדת כספים שהובטחו בערבות או בביטוח, לרבות כספים שלא שולמה בגינם הצמדה למוכר. יש לקרוא לצד הוראות הדין והנוסח החל.
נייר העמדה — משרד הבינוי והשיכוןבין היתר סעיף 2, סעיף 3א1, הסדר השוברים והוראות רכיב המע״מ.
מאגר החקיקה הלאומי — הכנסתיש לקרוא לצד התיקונים והפרסומים המחייבים ולא להניח שהעמוד כולל כל תיקון מאוחר.
משרד הבינוי והשיכון — פורטל חוק המכרההסדר הנוגע לנותן ערבות אחר ותיקונים נלווים, לרבות הוראות התחילה. יש לקרוא את הפרק הרלוונטי ולא להסתפק בכותרת הפרסום.
הפרסום ברשומות — אתר הכנסתנוסח הערבות בתוספת, לקריאה יחד עם התיקונים החלים.
עותק פרסום ברשומות באתר מאגר חיצוניתיקון ההפניה למסמכי ההוכחה ותוספת ההסבר על רכיב המע״מ, בכפוף לתחילה ולתחולה.
עותק פרסום התיקון באתר מאגר חיצוניהוראות בנושא שוברים, בטוחות ומידע לרוכש במסלול הבנקאי, לפי תחולתן והגרסה התקפה.
בנק ישראל — דף ההוראה25. לפני חתימה — בודקים מה תקבלו ואיך תאמתו אותו
בדיקת ערבות חוק מכר מתחילה בהבנת ההסדר בחוזה וממשיכה בהתאמת המסמך שהונפק. צריך לדעת מי מתחייב, מה אמור להיות מובטח, כיצד יחושבו הסכום וההצמדה ואיך יטופלו שינויים וטעויות.
לאחר ההנפקה משווים את הפרטים לתשלומים ולעסקה, קוראים את התנאים ומאמתים את המסמך בערוץ רשמי. כאשר מתגלה פער, מגדירים אותו ומוודאים שהטיפול הושלם. כותרת נכונה או תשובה כללית אינן תחליף לבדיקה הזאת.
בחוזה מבטיחים ערבות חוק מכר — האם מנגנון הבטוחות ברור?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, נספח הבטוחות ולוח התשלומים לפני התחייבות. נבחן מה הובטח, איזה מסמך צפוי להימסר ומה דורש הבהרה או הסדרה בחוזה, בהתאם לחומר ולהיקף השירות שיסוכם.
המנגנון בחוזה
סוג הבטוחה, נותן ההתחייבות והמועדים.
הכספים והמסמכים
התשלומים, הסכומים, ההצמדה והטיפול בפערים.
הרשאות והמשך ההגנה
תיקון, החלפה והחזרת ערבויות לפי התנאים.
מה לצרף לפנייה? חוזה מלא ונספחים, נוסח הבטוחה שהוצג ולוח תשלומים. אם כבר הונפקה ערבות, צרפו את כל המסמכים המתקנים ואסמכתאות התשלום. ציינו מה כבר נחתם ושולם ומהו מועד החתימה או התשלום הקרוב.
למידע נוסף: ליווי משפטי ברכישת דירה
איזה פרט בערבות דורש בירור?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה ואינו אישור לתקינות ערבות מסוימת, לחתימה, לתשלום או להחזרת בטוחה. יש לבדוק את הדין ותחולתו, סוג המנפיק והמסמך, החוזה, התשלומים, ההצמדה וכל מסמך מתקן. אימות הנפקה אינו מחליף בדיקת התאמה לעסקה ואינו מוכיח לבדו תוקף נוכחי. קבלת מפתח והחזקת המקור אינן מכריעות לבדן את שאלת הפקיעה. אין להסיק מכל פער זכות אוטומטית לעכב תשלום, לבטל חוזה או לסרב למסירה. בקשת בירור אינה יוצרת מעצמה ארכה. הדוגמאות היפותטיות. היקף השירות והמעקב נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.