ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן קריסת קבלן והגנת הרוכש קריסת קבלן ופרויקט בסיכון קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים

נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
בדיקת קבלן לפני חתימה
 מדריך
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
עיכוב בפרויקט קודם של הקבלן
 מדריך
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
נושא בדיקת הקרקע והתכנון 9 מדריכים
 המדריך המרכזי
בדיקת הקרקע
 מדריך
מי באמת בעל הקרקע בפרויקט קבלן – ואיך בודקים שליזם יש זכות למכור?
 מדריך
בדיקת רקע תכנוני לפני רכישת דירה מקבלן
 מדריך
בדיקת ייעוד קרקע לפני רכישה
 מדריך
איך בודקים תב״ע לפני רכישת דירה מקבלן?
 מדריך
איך לקרוא תוכנית בניין עיר (תב״ע) לפני רכישת דירה?
 מדריך
מה ההבדל בין תוכנית מאושרת, תוכנית מופקדת ותוכנית בהכנה?
 מדריך
מה זה גרמושקה?
 מדריך
בדיקת גרמושקה לפני חתימה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 9 מדריכים
 המדריך המרכזי
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
סימני אזהרה בנסח טאבו
 מדריך
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
נסח טאבו בדואר ישראל 2026
 מדריך
נסח טאבו מפנה לשטר
 מדריך
חניה לא מופיעה בנסח טאבו
 מדריך
חניה מופיעה בתשריט אבל לא בנסח טאבו
נושא בדיקות כלכליות לפני רכישת דירה 8 מדריכים
 המדריך המרכזי
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
 מדריך
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
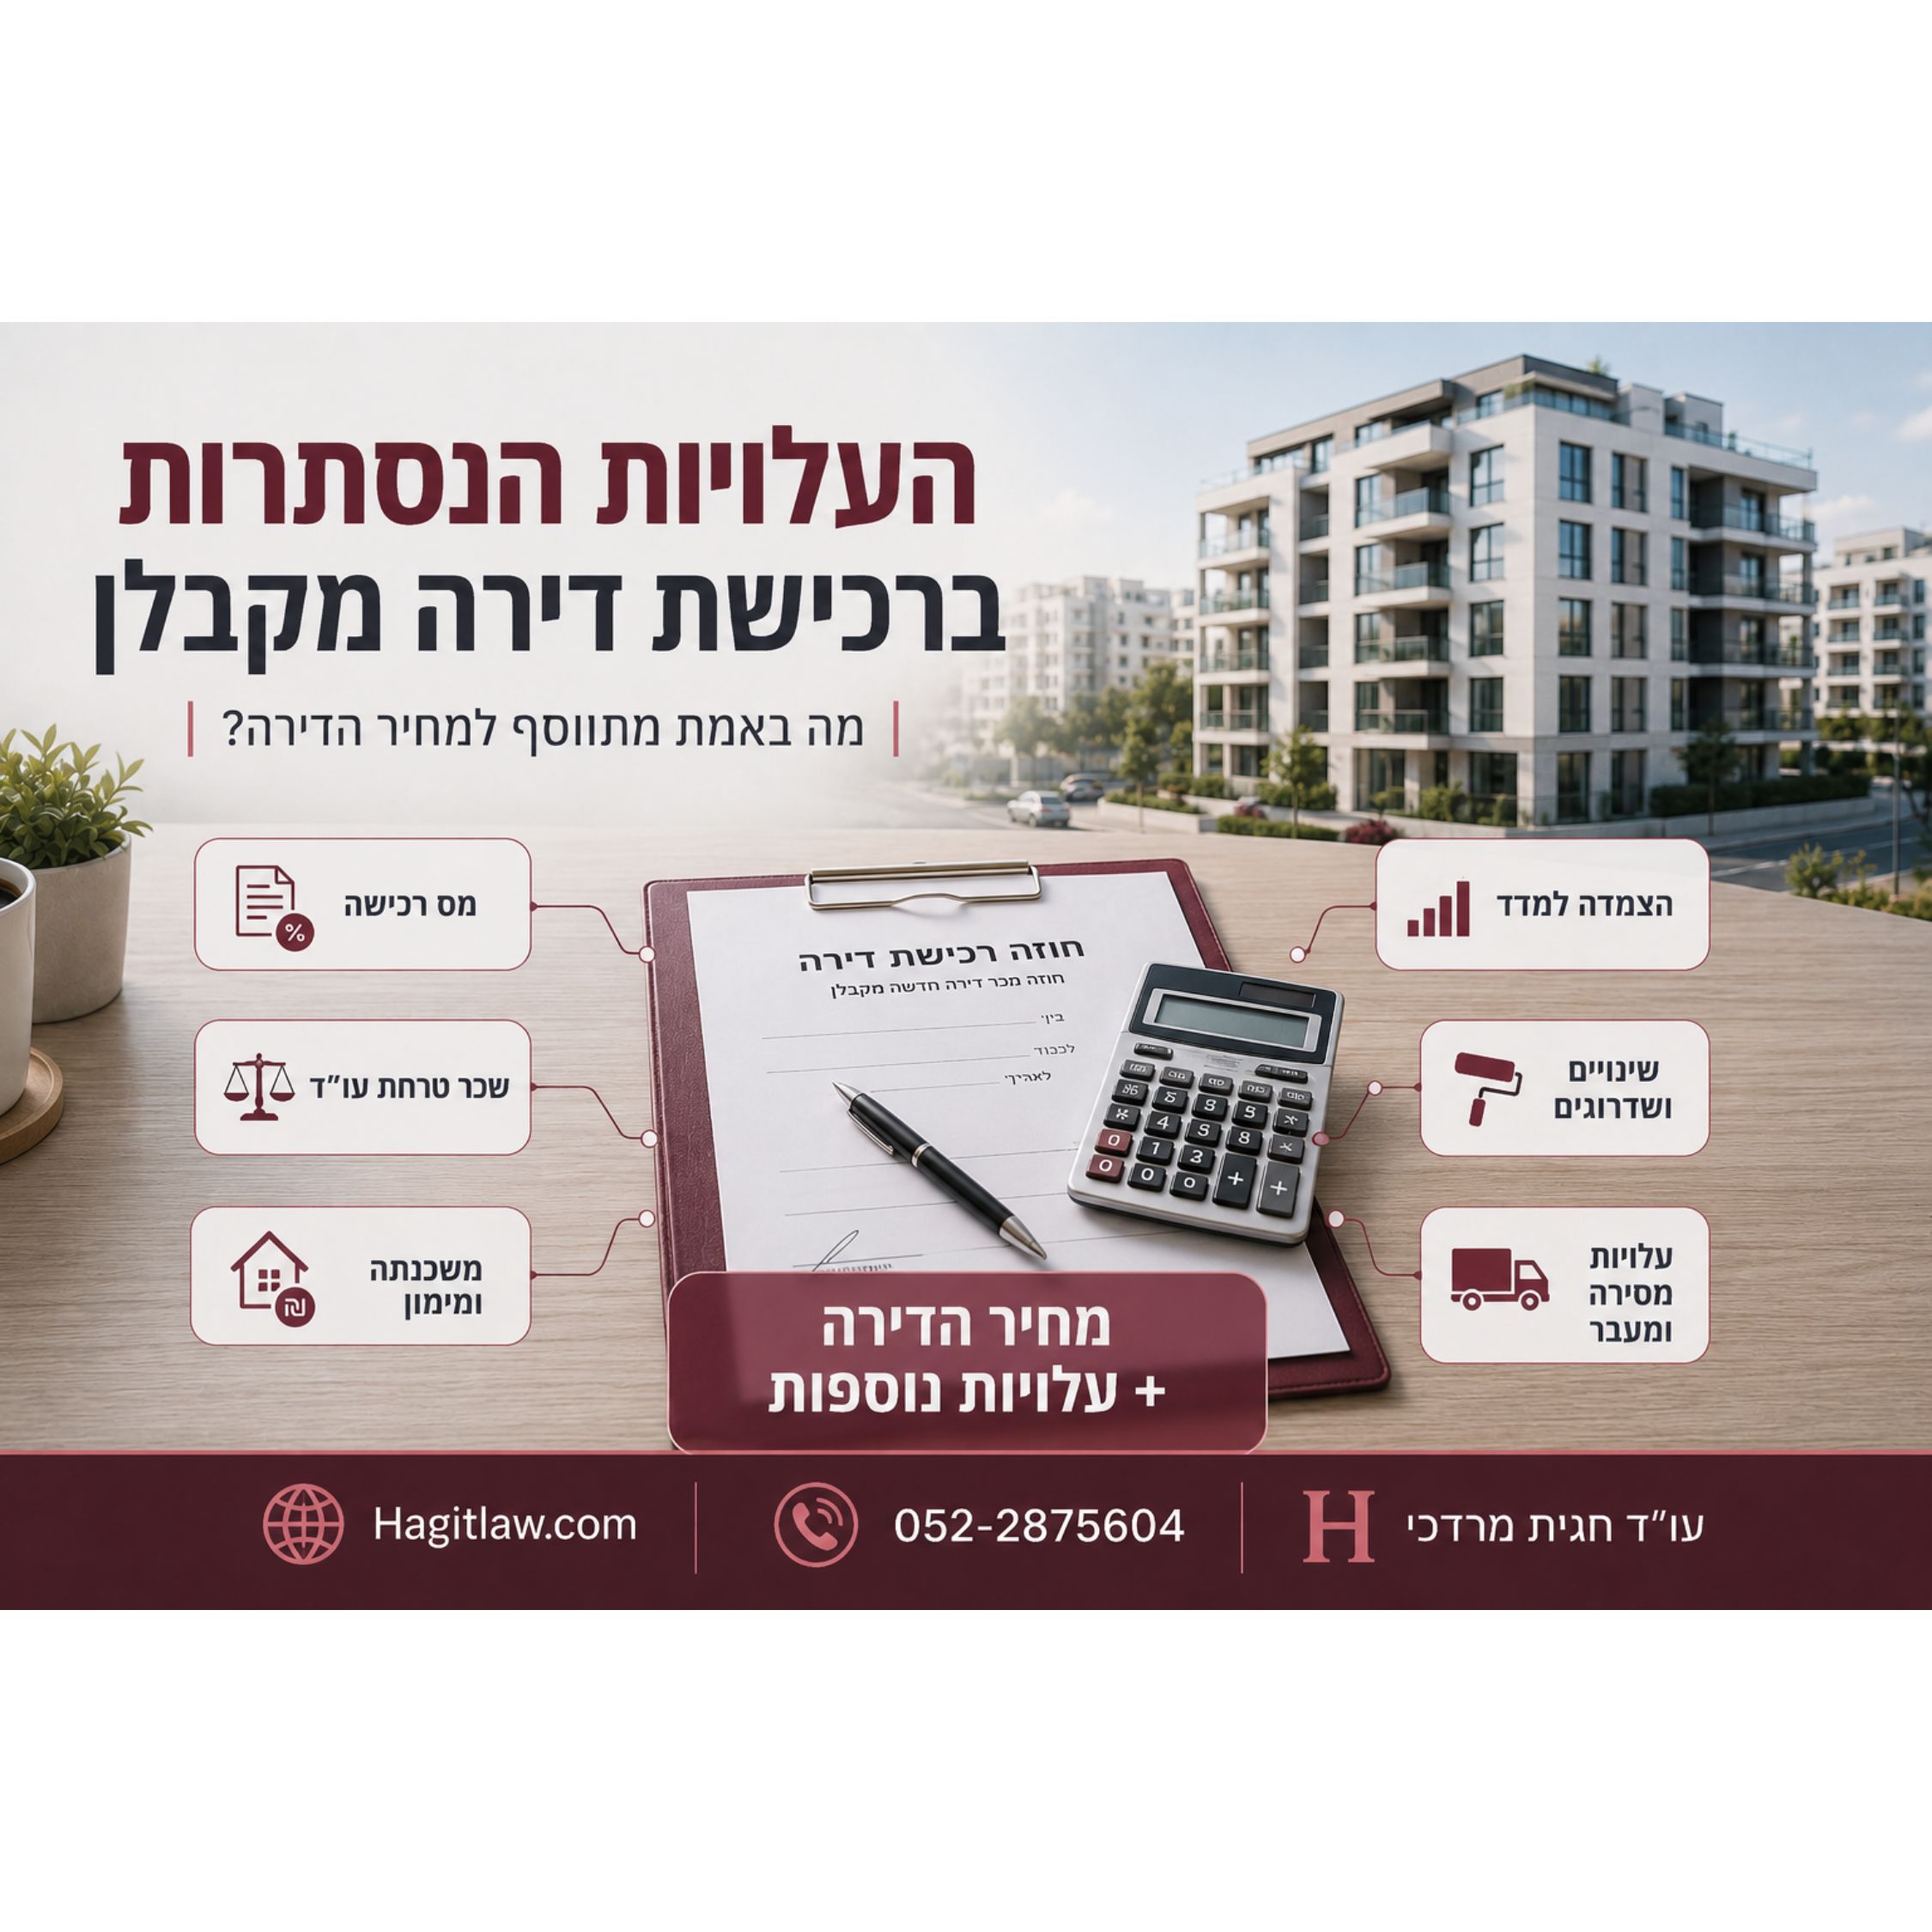
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
איך לבנות תקציב נכון לרכישת דירה מקבלן?
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים



תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 5 מדריכים
 המדריך המרכזי
בדיקת חוזה רכישת דירה מקבלן
 מדריך
בדיקת חוזה רכישת דירה
 מדריך
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 3 מדריכים
 המדריך המרכזי
החוזה וההסכמים המשפטיים ברכישת דירה מקבלן
 מדריך
ע״א 449/85 היוזמה לבנין בע״מ נ׳ ברקוביץ׳ – מתי מסמך מקדמי נחשב לחוזה מחייב בעסקת דירה?
 מדריך
פרשנות חוזים בישראל
- נספחי חוזה קבלן – המדריך המלא (2026)
נושא מי המוכר בחוזה 1 מדריכים
 המדריך המרכזי
מי המוכר בחוזה דירה מקבלן
- איך בודקים את זהות המוכר לפני חתימה?
- מה ההבדל בין יזם, קבלן וחברה מוכרת?
נושא סעיפים בעייתיים בחוזה 6 מדריכים
 המדריך המרכזי
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
סעיף שינויים בחוזה קבלן
 מדריך
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
- סעיף ויתור על טענות בחוזה קבלן
- סעיף כוח עליון בחוזה קבלן
נושא משא ומתן מול הקבלן 2 מדריכים
 המדריך המרכזי
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
- על אילו סעיפים אפשר להתמקח בחוזה קבלן?
- אילו סעיפים קבלנים בדרך כלל מסכימים לשנות?
נושא עורך הדין של הקונה 5 מדריכים
 המדריך המרכזי
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
נושא מפרט טכני ושינויי דיירים 2 מדריכים
 מדריך
שדרוגים בדירה חדשה מקבלן
 מדריך
תשלום על שדרוג מקבלן
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים לפני חתימה 10 מדריכים
 המדריך המרכזי
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
 מדריך
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
נושא ייפוי כוח בלתי חוזר 12 מדריכים
 המדריך המרכזי
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
ייפוי כוח בלתי חוזר במתנה
 מדריך
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
ביטול ייפוי כוח בלתי חוזר
 מדריך
מה חייב להופיע בייפוי כוח בלתי חוזר?
נושא מחיר למשתכן 2 מדריכים
 המדריך המרכזי
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
- מסמכי החובה לפני חתימה במחיר למשתכן
תחום מרכזי 3 תשלומים, ליווי ובטוחות 6 נושאים
נושא ליווי בנקאי וחשבון ליווי 6 מדריכים
 המדריך המרכזי
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
מהו חשבון ליווי?
 מדריך
בדיקת חשבון ליווי בנקאי
 מדריך
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
קבלן מבקש להעביר כסף לחשבון אחר
- מי הבנק המלווה בפרויקט? כך תבדקו לפני שאתם משלמים לקבלן
- החלפת בנק מלווה בפרויקט – מה המשמעות לרוכשי הדירות?
נושא ערבות חוק מכר ובטוחות 6 מדריכים
 המדריך המרכזי
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
מהי ערבות חוק מכר?
 מדריך
אילו בטוחות חייב הקבלן למסור?
 מדריך
ערבות בנקאית או פוליסת ביטוח?
 מדריך
ערבות חוק מכר לפני היתר בנייה
 מדריך
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
- מתי מקבלים ערבות חוק מכר? המועד שבו הכסף שלכם חייב להיות מוגן
- איך בודקים שערבות חוק מכר תקינה? הרשימה שכל רוכש חייב להכיר
- מימוש ערבות חוק מכר – באילו מקרים אפשר לקבל את הכסף בחזרה?
- 5 טעויות בערבות חוק מכר שעלולות לסכן את כספי רוכשי הדירות
- הקבלן לא מוסר ערבות חוק מכר בזמן – מה אפשר לעשות?
- האם ערבות חוק מכר פוקעת? מתי מחזירים את הערבות ומה חשוב לדעת
נושא פנקס שוברים ותשלומים לקבלן 7 מדריכים
 המדריך המרכזי
פנקס שוברים בתשלום לקבלן
 מדריך
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
שילמתי לקבלן בלי שובר
 מדריך
שובר תשלום לקבלן תקין
 מדריך
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
מסמכים לפני תשלום לקבלן
- האם מותר לשלם לקבלן ללא שובר? הסיכון שרוכשי דירות חייבים להכיר
- שובר תשלום לקבלן אבד – מה עושים ואיך מקבלים שובר חדש?
- שובר תשלום שגוי – כך תזהו טעויות לפני שמעבירים כסף לקבלן
- אפשר לשלם לקבלן בהעברה בנקאית במקום שובר? כל מה שצריך לדעת
- איך שומרים את אישורי התשלום לקבלן ולמה זה חשוב?
- הבנק מסרב לכבד את שובר התשלום – מה עושים?
נושא לוח תשלומים ותשלומי הרוכש 5 מדריכים
 המדריך המרכזי
לוח תשלומים בפרויקט עם ליווי בנקאי
 מדריך
תשלום לקבלן – האם מותר להתנות תשלום בקבלת מסמכים?
 מדריך
תשלום ראשון ברכישת דירה
 מדריך
איחור בתשלום לקבלן בקניית דירה – מה עושים?
 מדריך
תשלומים עם קבלת דירה מקבלן
- שינוי לוח תשלומים לאחר חתימת החוזה – האם הקבלן יכול לעשות זאת?
- הקדמת תשלומים לקבלן – מתי זה משתלם ומתי עדיף לסרב?
- התשלום האחרון לקבלן – מה חייבים לבדוק לפני שמעבירים את הכסף?
- האם אפשר לפרוס מחדש את לוח התשלומים מול הקבלן?
- הקבלן דורש להקדים תשלום – האם אתם חייבים להסכים?
- באילו מקרים מותר לעכב תשלום לקבלן? המדריך המשפטי לרוכשי דירות
נושא כלל 7% ותשלומים לפני היתר 4 מדריכים
 המדריך המרכזי
כלל 7% בחוק המכר
 מדריך
7% לפני היתר בנייה
 מדריך
מקדמה לפני היתר בנייה
 מדריך
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
רכישת דירה ללא הצמדה
 מדריך
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר
תחום מרכזי 4 היתר בנייה וסטטוס הקרקע הנושאים יוצגו בקרוב
בקרוב יוצגו כאן כל הנושאים והמדריכים השייכים לתחום.
תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
איחור במסירת דירה מקבלן 2026
 מדריך
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 5 מדריכים
 המדריך המרכזי
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 · אתם כאן קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 1 מדריכים
 המדריך המרכזי
סיכונים בקניית דירה מקבלן
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
רכישת דירה בשלב התכנון
 מדריך
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 3 מדריכים
 המדריך המרכזי
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- האם אפשר לרכוש דירה בפרויקט ללא ליווי בנקאי? כל מה שחייבים לדעת
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
הנושא הנוכחי קריסת קבלן ופרויקט בסיכון 1 מדריכים
המדריך שאתם קוראים עכשיו
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- מה קורה לערבות חוק מכר במקרה של קריסת קבלן?
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
מה זה חברה משכנת?
 מדריך
קניית דירה בחברה משכנת ללא טאבו
 מדריך
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
אישור זכויות מחברה משכנת
 מדריך
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 3 מדריכים
 מדריך
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
קריסת קבלן היא אחד התרחישים המפחידים ביותר עבור רוכשי דירות – אבל הסיכון האמיתי אינו עצם הקריסה, אלא השאלה האם הכסף שלכם מוגן משפטית. אם שילמתם נכון וקיבלתם בטוחות מתאימות לפי חוק המכר (דירות) – ברוב המקרים ניתן להציל את העסקה או לפחות חלק ניכר מכספכם; אם לא, אתם עלולים למצוא את עצמכם כנושים רגילים בהליך חדלות פירעון, עם סיכוי נמוך יחסית לראות את הכסף חוזר אליכם.
בשנת 2026, על רקע תנודתיות כלכלית, ריביות גבוהות ומינוף אגרסיבי בענף הבנייה, קריסת קבלן כבר אינה תרחיש תיאורטי אלא סיכון ממשי עבור רוכשי דירות. כאשר קבלן נקלע לחדלות פירעון, רוכשים עלולים למצוא את עצמם בלי דירה, בלי מפתח ועם חובות ותשלומים שכבר הועברו – לעיתים ללא בטוחה מספקת.
מניסיוננו, רוכשים רבים מגלים על כישלון הקבלן מאוחר מדי – כשהעבודות נעצרות, הבנק מקפיא תשלומים, או שבית המשפט ממנה נאמן במסגרת הליך חדלות פירעון של הקבלן. בשלב הזה, כל צעד שאתם עושים – או לא עושים – משפיע ישירות על הכסף שלכם ועל עתיד הדירה.
במאמר זה נפרק את הסוגיה לעומק – משפטית ומעשית – ונראה איך פועלים נכון לפני ואחרי קריסה: אילו נורות אזהרה צריך לזהות בזמן, מה קורה לכסף שלכם בפועל, מה ההבדל בין פרויקט עם ליווי בנקאי לבין פרויקט ללא ליווי, כיצד פועלות הבטוחות לפי חוק המכר, מהן הטעויות הנפוצות של רוכשים – ומהם הצעדים הקריטיים שצריך לבצע מיד כשעולה חשש לקריסה.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי אישי. זכויותיכם והאפשרויות המשפטיות העומדות בפניכם תלויות בחוזה הספציפי, בבטוחות שניתנו, במבנה הפרויקט ובמצבו המשפטי של הקבלן. בכל מקרה של ספק חובה לפנות לייעוץ משפטי פרטני לפני קבלת החלטות.
מהי קריסת קבלן ומה זה חדלות פירעון?
קריסת קבלן אינה רק הכרזה רשמית על פשיטת רגל או מתן צו לפתיחת הליכים. בפועל, קריסת קבלן או חדלות פירעון מתבטאת בכל מצב שבו הקבלן אינו מסוגל לעמוד בהתחייבויותיו על פי החוזה והחוק, והדבר גורם לעצירת עבודות, לעיכובים חריגים ולחוסר יכולת להמשיך את הפרויקט בצורה סבירה.
חדלות פירעון היא מצב שבו חברה או אדם אינם יכולים לעמוד בהתחייבויותיהם ולשלם את חובותיהם במועדם, ולכן נפתח הליך משפטי שבו ממונה נאמן או מנהל מיוחד, והשליטה בנכסי החברה – כולל בפרויקט הבנייה – עוברת לגורם חיצוני.
כאשר מדובר בקבלן בנייה, המשמעות המעשית עבור רוכשי הדירות היא:
- מינוי נאמן, מנהל מיוחד או מפרק שמקבל שליטה על הפרויקט ועל נכסי החברה.
- הקפאה זמנית או ממושכת של העבודות באתר הבנייה, עד לקבלת החלטות לגבי המשך הפרויקט או מימוש הנכסים.
- חלוקת נכסי החברה בין נושים שונים – בנקים, רשויות, ספקים ורוכשי דירות – לפי סדרי עדיפויות שנקבעים בדין ובהחלטות בית המשפט.
הנקודה הקריטית: רוכשי הדירות אינם תמיד נושים בעדיפות ראשונה. בנקים מלווים ורשויות מס נחשבים בדרך כלל לנושים מובטחים, ורק לאחר מכן מתחילה חלוקה לנושים הרגילים – ובכלל זה רוכשים שלא קיבלו בטוחה מספקת או ששילמו מחוץ למנגון הליווי.
נורות אזהרה: איך מזהים שהקבלן בדרך לקריסה?
קריסת קבלן היא בדרך כלל תהליך ולא אירוע חד. רוכשים ערניים יכולים לזהות סימני אזהרה מוקדמים ולהגיב בזמן, לפני שמועברים תשלומים נוספים שעלולים להיות בסיכון.
- הקבלן מפסיק או מאט משמעותית את עבודות הבנייה ללא הסבר סביר וללא לוחות זמנים ברורים להמשך.
- הקבלן אינו משלם לספקים ולקבלני משנה; באתר מתחילות להופיע מחאות, עיקולים, עיכובים וסכסוכים עם גורמים שונים.
- מתפרסמות הודעות על הליכי חדלות פירעון, הקפאת הליכים או מינוי נאמן/מנהל מיוחד נגד הקבלן או החברה היזמית.
- הליווי הבנקאי לפרויקט מופסק או מוקפא, הבנק מפסיק להנפיק שוברים או להעמיד אשראי, או שמתקבלות הודעות על שינוי דרמטי בתנאי האשראי.
- יש שינוי חד בהתנהלות מול הרוכשים: קושי להשיג נציגים, התחמקות ממסירת מסמכים (כמו ערבויות), דחיות חוזרות ונשנות של מסירה ללא סיבה ברורה.
מבחינת רוכשי דירות – כל אחד מהמצבים הללו הוא "נורת אזהרה אדומה", שעשויה להשפיע על מועד המסירה, על כספים שכבר שולמו ועל עצם האפשרות לקבל את הדירה. ברגע שמזוהה אחת מההתראות הללו, חשוב לעצור, לבדוק את המצב המשפטי ולא להמשיך לפעול "על אוטומט".
מה ההשלכות של קריסת קבלן על רוכשי דירות?
השלכות קריסת קבלן על רוכשי דירות משתנות מפרויקט לפרויקט, אבל ברוב המקרים מדובר בשילוב לא נעים של עיכוב, אי‑ודאות וסיכון ממשי לכספים שכבר שולמו ולזכויות בדירה.
- עיכוב ממושך או עצירת הבנייה למשך חודשים ואף שנים, עד לקבלת החלטות של בית המשפט, הנאמן והבנק המלווה לגבי גורל הפרויקט.
- סיכון לאובדן כספים ששולמו, במיוחד אם לא ניתנו בטוחות מתאימות לפי חוק המכר (דירות) או שהתשלומים בוצעו מחוץ לחשבון הליווי.
- אי‑קבלת דירה במועד, ולעתים אי‑קבלת הדירה בכלל, אם הפרויקט אינו ניתן להצלה בתנאים סבירים.
- צורך בהשלמת כספים מעבר למחיר החוזי כדי לסיים את הבנייה עם קבלן חלופי, כאשר קופת הפרויקט או ערבויות החוק אינן מספיקות לכיסוי מלא.
- מעורבות בהליכים משפטיים מול נאמן, בנק מלווה, כונס נכסים ונושים אחרים, לרבות הגשת תביעות חוב והשתתפות באסיפות נושים ובהצבעות על הסדרים.
כדי להבין מה המצב שלכם בפועל, צריך לבדוק קודם כל אילו בטוחות קיבלתם בעסקה, האם התשלומים בוצעו באמצעות שוברים לחשבון ליווי בנקאי, והאם הפרויקט מתנהל במסגרת ליווי בנקאי מלא או ללא ליווי. בהמשך נפרט את המשמעות של כל אחד מהגורמים הללו.
אילו זכויות יש לרוכשים כשקבלן נכשל או פושט רגל?
גם כאשר יש חדלות פירעון של קבלן, הדין הישראלי מעניק לרוכשי דירות הגנות משמעותיות – בתנאי שמומשו נכון מנגנוני הבטוחות ושאכן ניתנו בטוחות תקינות. חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות) מחייב קבלן שלא לקבל מרוכש יותר מ‑7% ממחיר הדירה, אלא אם ניתנה בטוחה מתאימה לפי החוק.
בין הזכויות והאפשרויות האפשריות (בכפוף לבחינת המקרה הספציפי):
- מימוש ערבות חוק מכר (ערבות בנקאית) – פנייה לבנק הערב בדרישה להשבת הכספים ששולמו, בהתאם לתנאי הערבות ולנסיבות המקרה. לעיתים, במסגרת הסדר כולל, חלק מהכספים שייגבו מן הערבויות יופנו להשלמת הפרויקט, במקום להחזר כספי מלא לכל רוכש.
- מימוש בטוחה חלופית – כגון פוליסת ביטוח, שיעבוד או משכנתא לטובת הרוכשים, או בטוחה מבוססת רישום (הערת אזהרה, העברת בעלות) בהתאם למה שנקבע בחוזה ובהתאם לנסיבות. אופן המימוש ומשך הזמן הדרוש לכך משתנים לפי סוג הבטוחה.
- כניסה לנעלי הקבלן והשלמת הבנייה – במקרים מסוימים, באמצעות החלטות של הנאמן ובהסכמת הבנק המלווה ובאישור בית המשפט, ניתן לארגן הסדר שבמסגרתו הבנייה תמשיך עם קבלן חלופי לטובת הרוכשים, תוך שימוש בכספים שנגבו מן הערבויות או ממקורות מימון נוספים.
- שמירה על זכות קניינית – כאשר נרשמה הערת אזהרה בטאבו או זכות קניינית אחרת (למשל, רישום בית משותף ו"ספר הבית"), הרוכש נהנה מהגנה קניינית מסוימת מול בעלי דין אחרים, גם אם אין לו בטוחה כספית מלאה. יחד עם זאת, ייתכן שיידרש להשתתף במימון עבודות השלמה.
חשוב להדגיש: הזכויות בפועל תלויות בסוג הבטוחה שניתנה (אם בכלל), במבנה הפרויקט (עם או בלי ליווי בנקאי), בדרוג הבטוחות מול נושים אחרים ובמצבו המשפטי של הקבלן. בנוסף, בהליך חדלות פירעון בית המשפט והנאמן יכולים לראות בחלק מההסכמים "נכס מכביד" ולהציע שינוי של התנאים או ביטול חלקי שלהם – כך שלא ניתן להניח שהחוזה יבוצע ככתבו וכלשונו.
לכן, אי אפשר להסתמך על "שמועה", על ניסיון של חברים או על כתבות ברשת – כל פרויקט דורש בדיקה משפטית פרטנית של החוזה, הבטוחות, מצב הרישום והמצב בהליך חדלות הפירעון.
ליווי בנקאי לעומת פרויקט ללא ליווי – מה ההבדל בקריסה?
ההבדל בין פרויקט עם ליווי בנקאי לבין פרויקט ללא ליווי הוא לעיתים ההבדל בין נזק מוגבל לבין קטסטרופה לרוכשים. בפרויקט מלווה, הבנק משמש "שומר סף" על הכסף, מפקח על התקדמות הבנייה, על שימוש הכספים ועל עמידה ביעדים שנקבעו בהסכמי הליווי.
חשוב להבין: הליווי הבנקאי והבטוחות לפי חוק המכר הם שני מנגנונים שונים, גם אם לרוב הם מתקיימים יחד. ליווי בנקאי הוא מסגרת המימון והפיקוח על הפרויקט, בעוד הערבויות והבטוחות שמקבל הרוכש ניתנות מכוח החוזה והחוק. יכול להיות פרויקט עם ערבויות חוק מכר גם ללא ליווי בנקאי מלא, ולהפך.
פרויקט עם ליווי בנקאי
- כל תשלום של הרוכש נעשה באמצעות שוברים לחשבון הליווי של הבנק המלווה בלבד, בהתאם להסכמי הליווי ולהנחיות הפיקוח על הבנקים.
- עבור כל תשלום מונפקת לרוב ערבות חוק מכר בנקאית (או בטוחה אחרת שאושרה), בהתאם למנגנון שנקבע בפרויקט ובחוזה.
- במקרה של קריסת קבלן, הבנק יכול לפעול למינוי קבלן חלופי ולהשלמת הפרויקט, להגיע להסדר עם הרוכשים, או לאפשר מימוש ערבויות בהתאם להסכמות שייקבעו עם הנאמן ובהתאם להחלטות בית המשפט.
- בחלק מהבנקים ניתן לאמת את פרטי הליווי וחשבון הפרויקט באתר הבנק, באמצעות מספר החשבון שמופיע על גבי שוברים – כלי חשוב לווידוא שמדובר בליווי אמיתי ולא בהצגה מטעה.
- הבנק המלווה הוא בדרך כלל נושה מובטח, כך שקודם כל יוסדרו החובות כלפיו ורק לאחר מכן תיבחן חלוקת כספים ליתר הנושים, כולל הרוכשים.
פרויקט ללא ליווי בנקאי
- לא תמיד קיימת ערבות חוק מכר מלאה לכל התשלומים, ולעיתים ניתנות בטוחות חלקיות בלבד, או שנעשה שימוש בבטוחה "חלשה" יותר כגון הערת אזהרה בלבד ללא כיסוי כספי.
- הכספים משולמים ישירות לקבלן, ליזם או לחשבון נאמנות, ללא פיקוח בנקאי צמוד על קצב ההתקדמות והשימוש בכסף.
- בחדלות פירעון, הרוכשים עלולים להימנות עם שאר הנושים הרגילים, ללא עדיפות מיוחדת, אם לא ניתנו בטוחות ייעודיות ותקינות, והם ייאלצו להגיש תביעות חוב ולקבל את חלקם היחסי בלבד מקופת הנשייה.
לכן, כבר בשלב בחירת הפרויקט, כדאי מאוד להעדיף פרויקטים עם ליווי בנקאי מלא, לוודא שכל תשלום נעשה כנגד שובר לחשבון הליווי בלבד, ולהיזהר במיוחד מתשלומים "מחוץ לליווי" גם אם הנימוק הוא "הנחה מיוחדת" או "קידום לוח התשלומים". תשלום מחוץ לחשבון הליווי עלול שלא להיות מכוסה בערבות חוק מכר, ולהישאר ללא הגנה במקרה של קריסה.
סוגי בטוחות ומה המשמעות שלהן בקריסת קבלן
החוק מכיר במספר סוגי בטוחות אפשריות להבטחת כספי רוכשים. חלקן נותנות הגנה כספית חזקה, וחלקן מגינות בעיקר על הזכות הקניינית בדירה. חשוב להבין את ההבדלים ביניהן כדי לדעת מה מצבכם אם הקבלן קורס.
| סוג בטוחה | מי מנפיק | מה קורה בקריסת קבלן? | רמת הגנה לרוכש |
|---|---|---|---|
| ערבות חוק מכר בנקאית | בנק מלווה או בנק ערב | ניתן לפנות לבנק ולדרוש החזר כספים ששולמו לפי תנאי הערבות. לעיתים, במסגרת הסדר, חלק מהכספים שייגבו מן הערבויות יופנו להשלמת הפרויקט במקום להחזר כספי מלא לכל רוכש. | בדרך כלל הגבוהה ביותר, כל עוד כל תשלום בוצע כנגד ערבות וללא "תשלומי צד". |
| פוליסת ביטוח כספי רוכשים | חברת ביטוח | מוגשת תביעה לחברת הביטוח לקבלת הכספים בהתאם לכיסוי הפוליסה ותנאיה. ייתכנו החרגות, השתתפות עצמית ומגבלות שונות. | גבוהה, אך תלויה בסייגים והחרגות בפוליסה ובהתנהלות הרוכש. |
| שיעבוד/משכנתא לטובת הרוכשים | רישום בלשכת רישום המקרקעין או ברשם המשכונות | הרוכשים הופכים לנושים מובטחים בנכס המשועבד, אולם נדרש הליך משפטי למימוש השיעבוד, ולעיתים קיימים נושים מובטחים קודמים (למשל בנק מלווה). | בינונית–גבוהה, תלויה בערך הנכס, בדרוג השעבוד מול בנק או נושים אחרים וביכולת לממש בזמן סביר. |
| הערת אזהרה | לשכת רישום המקרקעין (טאבו) או "ספר הבית" | הערת אזהרה נותנת הגנה קניינית מסוימת ומונעת העברת זכויות לצד שלישי בלא הסכמת הרוכש. למרות שהחוק מכיר בה כדרך בטוחה אפשרית, היא אינה בטוחה כספית להשבת כסף במקרה של קריסה. | הגנה קניינית משמעותית על הזכות בדירה, אך לא בטוחה כספית מלאה להשבת כלל ההשקעה. |
| העברת בעלות או זכות אחרת על שם הרוכש | טאבו/רמ"י/חברה משכנת – לפי סוג הזכות | כאשר הזכויות כבר רשומות על שם הרוכש, הוא בעל הנכס או בעל הזכות בו, אך עדיין ייתכן צורך להשלים בנייה או עבודות פיתוח על חשבונו או במסגרת הסדרים אחרים. | הגנה גבוהה מאוד על עצם הזכות הקניינית, אך לא בהכרח מפני עלויות השלמה נוספות. |
מה קורה לכסף שלכם בפועל – תרשים זרימה מילולי
התרשים הבא מתאר באופן מילולי את מסלול הכסף בעסקת רכישת דירה מקבלן, וכיצד הוא מושפע מקריסת הקבלן:
שלב 1: כיצד שילמתם?
- דרך שוברים לחשבון ליווי בנקאי בלבד.
- חלק דרך שוברים, חלק ישירות לחשבון הקבלן.
- רק ישירות לקבלן/לגורם אחר, בלי ליווי בנקאי.
שלב 2: האם קיבלתם בטוחה?
- ערבות חוק מכר או פוליסת ביטוח עבור כל תשלום.
- בטוחות חלקיות (רק עבור חלק מהתשלומים או בבטוחה חלשה יותר).
- אין בטוחה מספקת – אולי רק הערת אזהרה, אולי שום דבר.
שלב 3: חל תרחיש של קריסת קבלן / פתיחת הליכי חדלות פירעון.
שלב 4: מה האפשרויות?
- אם קיימת ערבות/ביטוח מלאים – פניה למימוש הבטוחה, החזר כספים (מלא או חלקי) או השתתפות בהסדר להמשך הפרויקט.
- אם קיימת בטוחה קניינית (הערת אזהרה, משכנתא, בעלות) – הגנה על הזכות בדירה, אך ייתכן צורך להשלים עבודות מהמימון שלכם או במסגרת הסדר.
- אם אין בטוחה מספקת – הכסף נכנס למסת נכסי החברה, ואתם נהפכים לנושים רגילים בהליך חדלות פירעון, עם סיכון גבוה להפסד משמעותי.
מה עושים מיד כשמגלים על קריסת הקבלן?
זמן הוא גורם קריטי בכל מצב של קריסת קבלן. הפעולות הראשונות עשויות לקבוע אם תצליחו להציל את הכסף ואת הדירה, או שתמצאו את עצמכם בעמדה חלשה מול הבנק, הנאמן ושאר הנושים.
- עצירת תשלומים מיידית – לא להעביר תשלום נוסף לקבלן, לבנק או לכל גורם אחר לפני בדיקה משפטית מלאה של מצב הפרויקט והבטוחות. לעיתים הדין מאפשר ואף מחייב לעכב תשלומים כאשר הבטוחות אינן נמסרות כנדרש.
- בדיקת סוגי הבטוחות – לבדוק אילו בטוחות קיימות בפועל: ערבות חוק מכר, פוליסת ביטוח, שיעבוד או משכנתא, הערת אזהרה, העברת בעלות, ליווי בנקאי. לא להסתפק במה "שהובטח" בעל‑פה, אלא לוודא מסמכים כתובים.
- איסוף מסמכים – חוזה המכר (כולל נספחים), שוברים, אישורי תשלום, ערבויות, פוליסות, תכתובות עם הקבלן/הבנק, נסחי טאבו, אישורי רישום, ספר הבית וכל מכתב שהתקבל מנושים אחרים או מבית המשפט.
- התארגנות קבוצתית – רוכשים שמנהלים את המהלך יחד לרוב חזקים יותר מול נאמן, בנק מלווה וגופים אחרים. ועד רוכשים מסודר יכול לייעל את קבלת ההחלטות ולהוזיל עלויות ייצוג, וניתן להסמיך אותו בכתב לפעול בשם כלל הרוכשים.
- פנייה מיידית לעורך דין – עורך דין מקרקעין הבקיא בעסקאות קבלן, בטוחות חוק מכר, ליווי בנקאי וסיכוני חדלות פירעון בפרויקטים, שיבחן את זכויותיכם, את מצב הפרויקט ואת אפשרויות הפעולה: מימוש בטוחות, הצטרפות להליך חדלות הפירעון, קידום הסדר להשלמת הפרויקט או בחינת ביטול העסקה ככל שניתן.
הצעדים במאמר זה אינם מחליפים ייעוץ משפטי אישי, וייתכן שבמקרה הספציפי שלכם נכון יהיה לפעול אחרת בהתאם לשיקול מקצועי ונתוני הפרויקט. לכן, כל פעולה מהותית – במיוחד הסכמה להסדרים, ויתור על זכויות או חתימה על מסמכים – צריכה להיעשות רק לאחר קבלת חוות דעת משפטית פרטנית.
אילו טעויות נפוצות עושים רוכשים במצב של קריסת קבלן?
במצב של לחץ, פחד וחוסר ודאות, רוכשים נוטים לקבל החלטות שמחלישות את מעמדם במקום לחזק אותו. הכרה בטעויות הנפוצות יכולה לעזור להימנע מהן בזמן אמת.
- המשך תשלומים "כדי לא לעורר בעיות" – למרות שהקבלן כבר מתקשה, העבודות נעצרו או קיים מידע על פתיחת הליכי חדלות פירעון.
- חתימה על מסמכים שמציע הנאמן, הבנק המלווה או נציגים אחרים, ללא ליווי משפטי וללא הבנה מלאה של ההשלכות ארוכות הטווח.
- ויתור על זכויות או על חלק מהכספים מתוך חשש לאבד "הזדמנות אחרונה", בלי להשוות חלופות ולבחון מה מציע הדין.
- התעלמות מהודעות רשמיות, מכתבי התראה או הזמנות לדיונים ואסיפות נושים, עד לשלב שבו כבר קשה לתקן את הנזק.
- הסתמכות על "שמועות במסדרון" או על קבוצות וואטסאפ בלבד, במקום לקבל מידע מדויק ממסמכים רשמיים ומאנשי מקצוע.
- הנחה שכל הרוכשים "באותו מצב", למרות שלעיתים יש הבדלים מהותיים בין מי שקיבל ערבות מלאה עבור כל התשלומים לבין מי ששילם חלק מהכסף מחוץ לליווי או בלי בטוחה.
איך ניתן להקטין מראש את הסיכון לקריסת קבלן?
הדרך הטובה ביותר להתמודד עם קריסת קבלן היא להפחית מראש את הסיכון שתיפגעו ממנה. עוד לפני החתימה על החוזה ניתן לבצע מספר פעולות פשוטות אך קריטיות, שיכולות לחסוך עוגמת נפש וכסף רב.
- בדיקות מקדימות על הקבלן והיזם – בדיקה ברשם החברות, ברשם הקבלנים, במאגרי מידע משפטיים ובאתרי ביקורות כדי לאתר תביעות, עיקולים, שעבודים, הליכי חדלות פירעון ותלונות צרכנים.
- העדפת פרויקטים עם ליווי בנקאי מלא – לוודא מי הבנק המלווה, לבקש לראות מסמכי ליווי רלוונטיים, לבדוק את פרטי חשבון הליווי בשוברי התשלום ולהעדיף תשלום באמצעות שוברים בלבד.
- בדיקה משפטית של מנגנוני הבטוחות והסעיפים בחוזה – להבין מראש איזה סוג בטוחה תינתן לכל תשלום, מה קורה במקרה של חדלות פירעון, ומה מגביל את יכולת הקבלן לקבל כספים ללא בטוחה בהתאם לחוק המכר.
- מיקוח על סעיפים שמגדילים את ההגנה – לדוגמה, איסור מוחלט על תשלומים מחוץ לחשבון הליווי, התחייבות להנפקת הערבות או הפוליסה בתוך פרק זמן קצר מכל תשלום, וסעיפי פיצוי ברורים במקרה של איחור או כשל.
- היעזרות במידע ממשלתי רשמי – שימוש באתרי מידע ושירותים ממשלתיים (כגון פורטלי חדלות פירעון, זכויות רוכשי דירות ורישום מקרקעין) כדי להבין מהן זכויותיכם הבסיסיות כרוכשי דירות מקבלן.
דוגמאות מהשטח
דוגמה 1: פרויקט עם ליווי בנקאי – הבנק השלים את הבנייה
בפרויקט ליווי בנקאי בעיר במרכז, קבלן מבצע נקלע לחדלות פירעון במהלך שלב השלד. הבנק המלווה הקפיא את התשלומים, עצר את שחרור הכספים לקבלן, מינה קבלן חלופי והמשיך ללוות את הפרויקט תחת פיקוח מוגבר. הרוכשים חוו עיכוב משמעותי במסירה, אך בזכות ערבות חוק מכר, מנגנון הליווי והסדר מסודר – הדירות הושלמו והמסירה יצאה לפועל, ללא אובדן מלא של ההשקעה.
דוגמה 2: פרויקט ללא ליווי בנקאי – הרוכשים נשארו ללא בטוחה
בפרויקט קטן ללא ליווי בנקאי, רוכשים שילמו חלק ניכר מהתמורה ישירות לחשבון הקבלן, ללא ערבויות חוק מכר וללא פוליסת ביטוח מתאימה. כאשר הקבלן קרס, התברר שלא נרשמו בטוחות מספקות, והכסף לא היה מובטח בהתאם לחוק. הרוכשים נאלצו להגיש תביעות חוב בהליכי חדלות פירעון לצד נושים נוספים, ובסופו של דבר קיבלו רק חלק מהחוב – אם בכלל – מתוך קופת הנשייה.
שאלות ותשובות (FAQ) – קריסת קבלן מה עושים?
מה עושים כשקבלן פשט רגל באמצע פרויקט?
ראשית עוצרים כל תשלום, בודקים אילו בטוחות יש לכם (ערבות חוק מכר, פוליסה, שיעבוד, הערת אזהרה, העברת בעלות) ופונים לעורך דין שיבחן האם נכון לממש את הבטוחות, להצטרף להליך חדלות הפירעון, לפעול להסדר קבוצתי עם רוכשים אחרים או לקדם השלמת הפרויקט עם קבלן חלופי.
האם תמיד מקבלים את כל הכסף חזרה מקריסת קבלן?
לא תמיד. כאשר קיימת ערבות חוק מכר או פוליסת ביטוח מתאימה עבור כל התשלומים שבוצעו כדין, ניתן ברוב המקרים להשיב חלק ניכר מהתשלומים, אך לעיתים במסגרת הסדר יופנו חלק מהכספים להשלמת הבנייה ולא להחזר כספי מלא לכל רוכש. ללא בטוחות מספקות, הרוכש עלול להישאר נושה רגיל לצד נושים אחרים, ולקבל רק חלק מהחוב מקופת הנשייה – אם בכלל.
מי אחראי להשלים את הדירה אחרי קריסת הקבלן?
במקרים של ליווי בנקאי, הבנק המלווה פועל לעיתים למינוי קבלן חלופי ולהשלמת הפרויקט, בכפוף להסכמים ולהחלטות בית המשפט. במצבים אחרים, הנאמן או נציגות הרוכשים פועלים לאיתור קבלן חדש ולהסדרת המשך הבנייה, כאשר בית המשפט נדרש לאשר את ההסדרים והחלוקה בין האינטרסים של הרוכשים לבין שאר הנושים.
איך אדע אם הכסף ששילמתי מוגן במקרה של קריסת קבלן?
יש לבדוק אם כל תשלום בוצע לפי שוברים של הבנק המלווה לחשבון הליווי, אם קיבלתם ערבות חוק מכר או בטוחה מוכרת אחרת עבור כל סכום ששולם, ואם נרשמה הערת אזהרה או זכות אחרת לטובתכם. כאשר יש ספק – מומלץ לבצע בדיקה משפטית מיידית, ולבחון גם מידע רשמי באתרים ממשלתיים המסבירים את מנגנון הבטוחות לרוכשי דירות מקבלן.
האם כדאי להצטרף ליוזמה קבוצתית של שאר הרוכשים?
ברוב המקרים, פעולה מאורגנת של כלל הרוכשים מחזקת את כוח המיקוח מול הבנק, הנאמן ושאר הנושים, ומאפשרת חלוקת עלויות ייעוץ וייצוג משפטי. יחד עם זאת, חשוב שעורך דין מטעמכם יבחן את תנאי ההצטרפות, את המסמכים ואת המשמעויות המשפטיות לפני חתימה על כל הסדר או כתב מינוי.
קישורים פנימיים נבחרים להעמקה
בדיקות קבלן ואיתור סיכון מראש
- מה קורה אם הקבלן קורס? המדריך שמציל רוכשים ב-2026
- אמינות קבלן לפני חתימה: בדיקות שמונעות “קריסה בהפתעה” (2026)
- רשם הקבלנים: כך בודקים סטטוס לפני חתימה על חוזה קבלן (2026)
- בדיקה בפנקס הקבלנים צעד-אחר-צעד: כך מאתרים נורות אדומות (2026)
בטוחות וחוק מכר
- בטוחות לרוכש מקבלן: מה חייבים לקבל כדי לא להישאר בלי כסף (2026)
- הבטוחות המרכזיות ברכישת דירה מקבלן: צ’ק ליסט קריטי ל-2026
- ערבות חוק מכר: איך בודקים שהיא תקפה לפני שמאוחר מדי (2026)
- ערבות בנקאית או פוליסת ביטוח: איזו בטוחה שורדת באמת במצב של חדלות פירעון (2026)
ליווי בנקאי ושוברים
- ליווי בנקאי ברכישת דירה מקבלן: ההגנה הכי חשובה כשקבלן קורס (2026)
- רכישת דירה ללא ליווי בנקאי: הסיכון שמתגלה רק כשיש חדלות פירעון (2026)
- חשבון ליווי בנקאי: למה אסור לשלם “ישירות לקבלן” כשמשהו מתחיל להתפרק (2026)
- פנקס שוברים בתשלום לקבלן: הכלי שמונע “כסף שנעלם” בקריסת קבלן (2026)
חוזה, סעיפים מסוכנים והפרות
- חוזה דירה מקבלן: אילו סעיפים מגנים עליכם במקרה של קריסה (2026)
- סעיפים בעייתיים בחוזה קבלן: איפה “מסתירים” סיכון של חדלות פירעון (2026)
- ביטול חוזה רכישת דירה: מה אפשר לעשות כשהקבלן קורס או מפסיק לעבוד (2026)
- פיצוי על איחור במסירה: איך בונים זכות לפיצוי גם כשקבלן בבעיה (2026)
טופס 4, מסירה ותשתיות
- אין טופס 4: מה עושים כשהקבלן מתעכב או הפרויקט נתקע (2026)
- עיכוב בטופס 4: הסימנים המוקדמים והצעדים שמגנים עליכם (2026)
- חיבור תשתיות בדירה חדשה: מה נחשב מסירה ומה מסוכן כשיש תקיעה (2026)
- מסירה בלי חשמל קבוע: מה המשמעות המשפטית ומה אסור לקבל (2026)
מקורות חיצוניים ומידע רשמי
- חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה–1974 – אתר הכנסת
- חוק המכר (דירות) – בנק ישראל
- מתן בטוחות לרוכש דירה מקבלן – כל זכות
- חוק חדלות פירעון ושיקום כלכלי, התשע״ח–2018 – אתר הכנסת
- הממונה על הליכי חדלות פירעון ושיקום כלכלי – gov.il
לפני חתימה ותשלום לקבלן — בודקים מה יגן עליכם אם הפרויקט ייקלע לקשיים
אי אפשר למנוע כל משבר עסקי של קבלן, אבל אפשר לצמצם משמעותית את החשיפה של הרוכש. בדיקת הקבלן והפרויקט, מנגנון הליווי, חשבון התשלומים, הבטוחות והסעיפים בחוזה צריכה להתבצע לפני החתימה ולפני העברת כספים משמעותיים.
מחפשים מידע נוסף על הגנת הכסף בפרויקט קבלן?
בחרו נושא לחיפוש או כתבו שאלה משלכם.
הערה משפטית חשובה
המידע במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ משפטי פרטני. כל מקרה של קריסת קבלן, חדלות פירעון, עיכוב בפרויקט או מחלוקת חוזית מחייב בחינה משפטית עצמאית של החוזה, הבטוחות, מצב הרישום והליכי המשפט המתנהלים. אין להסתמך על המידע במאמר זה כתחליף לייעוץ משפטי מקצועי, ואנו ממליצים לפנות לעורך דין מקרקעין הבקיא בעסקאות קבלן, בטוחות חוק מכר, ליווי בנקאי וסיכוני חדלות פירעון בפרויקטים לפני נקיטת פעולה או הימנעות מפעולה.