ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן תשלומים, ליווי ובטוחות ליווי בנקאי וחשבון ליווי נספח ליווי בנקאי פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים
נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 13 מדריכים
 המדריך המרכזי
P1 C4 1/13
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/13
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/13
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/13
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/13
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/13
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/13
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/13
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/13
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/13
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/13
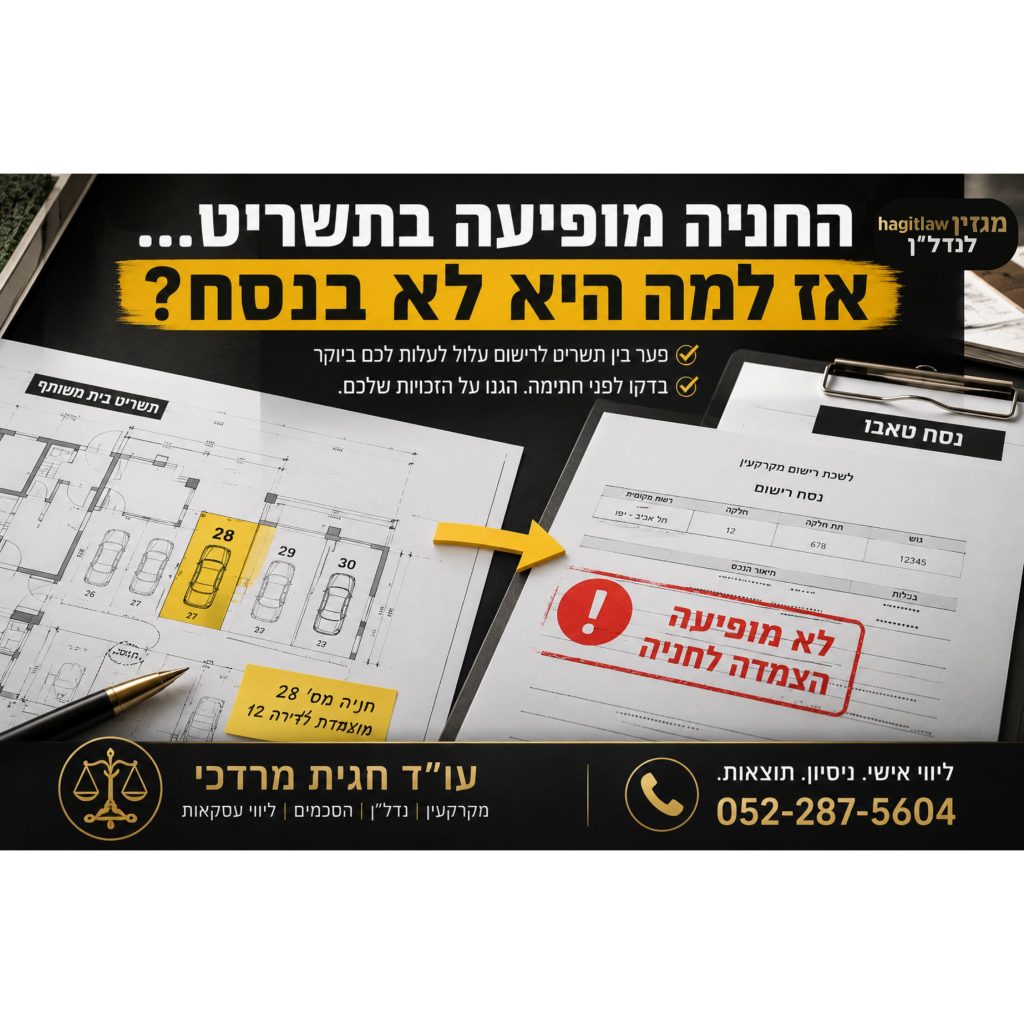
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/13
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/13
נסח טאבו בדואר ישראל 2026
נושא בדיקות כלכליות לפני רכישת דירה 8 מדריכים
 המדריך המרכזי
P1 C5 1/8
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/8
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/8
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/8
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/8
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/8
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/8
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/8
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים
תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 3 מדריכים
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 8 מדריכים
 המדריך המרכזי
P2 C4 1/8
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/8
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/8
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/8
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/8
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/8
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/8
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/8
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 12 מדריכים
 המדריך המרכזי
P2 C8 1/12
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/12
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/12
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/12
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/12
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/12
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/12
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/12
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/12
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/12
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/12
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/12
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
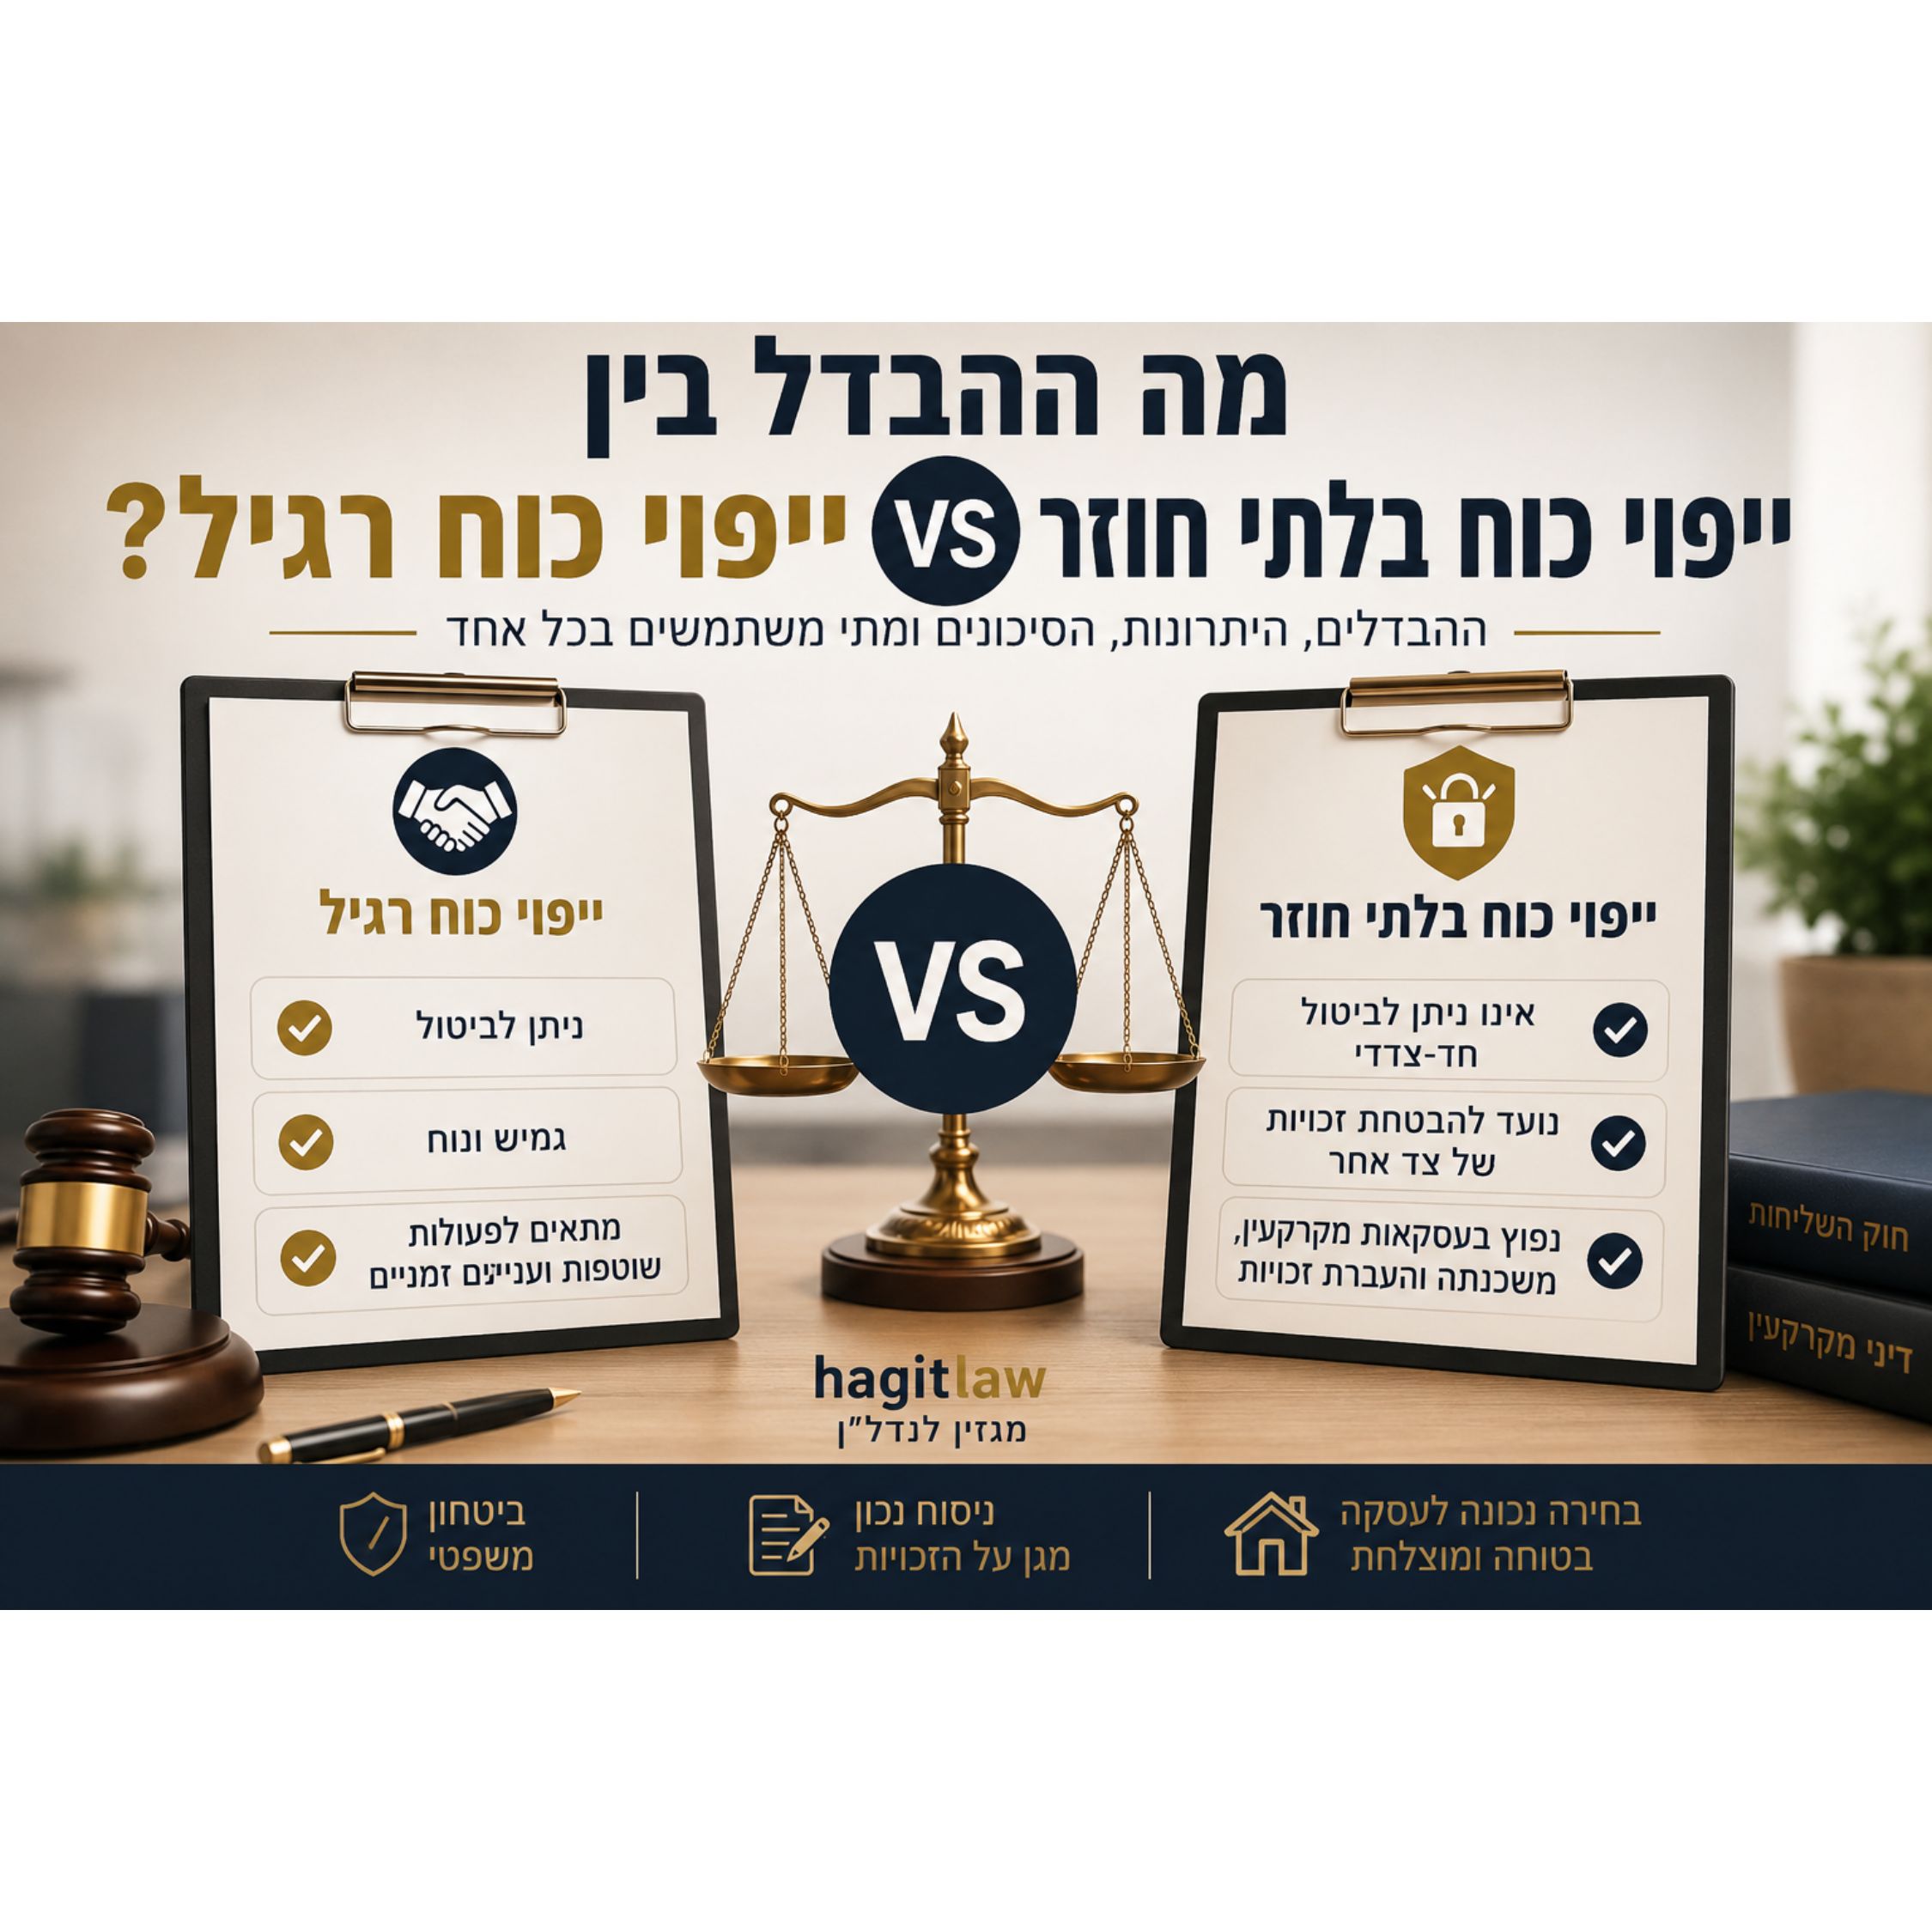
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
נושא מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 מדריך
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
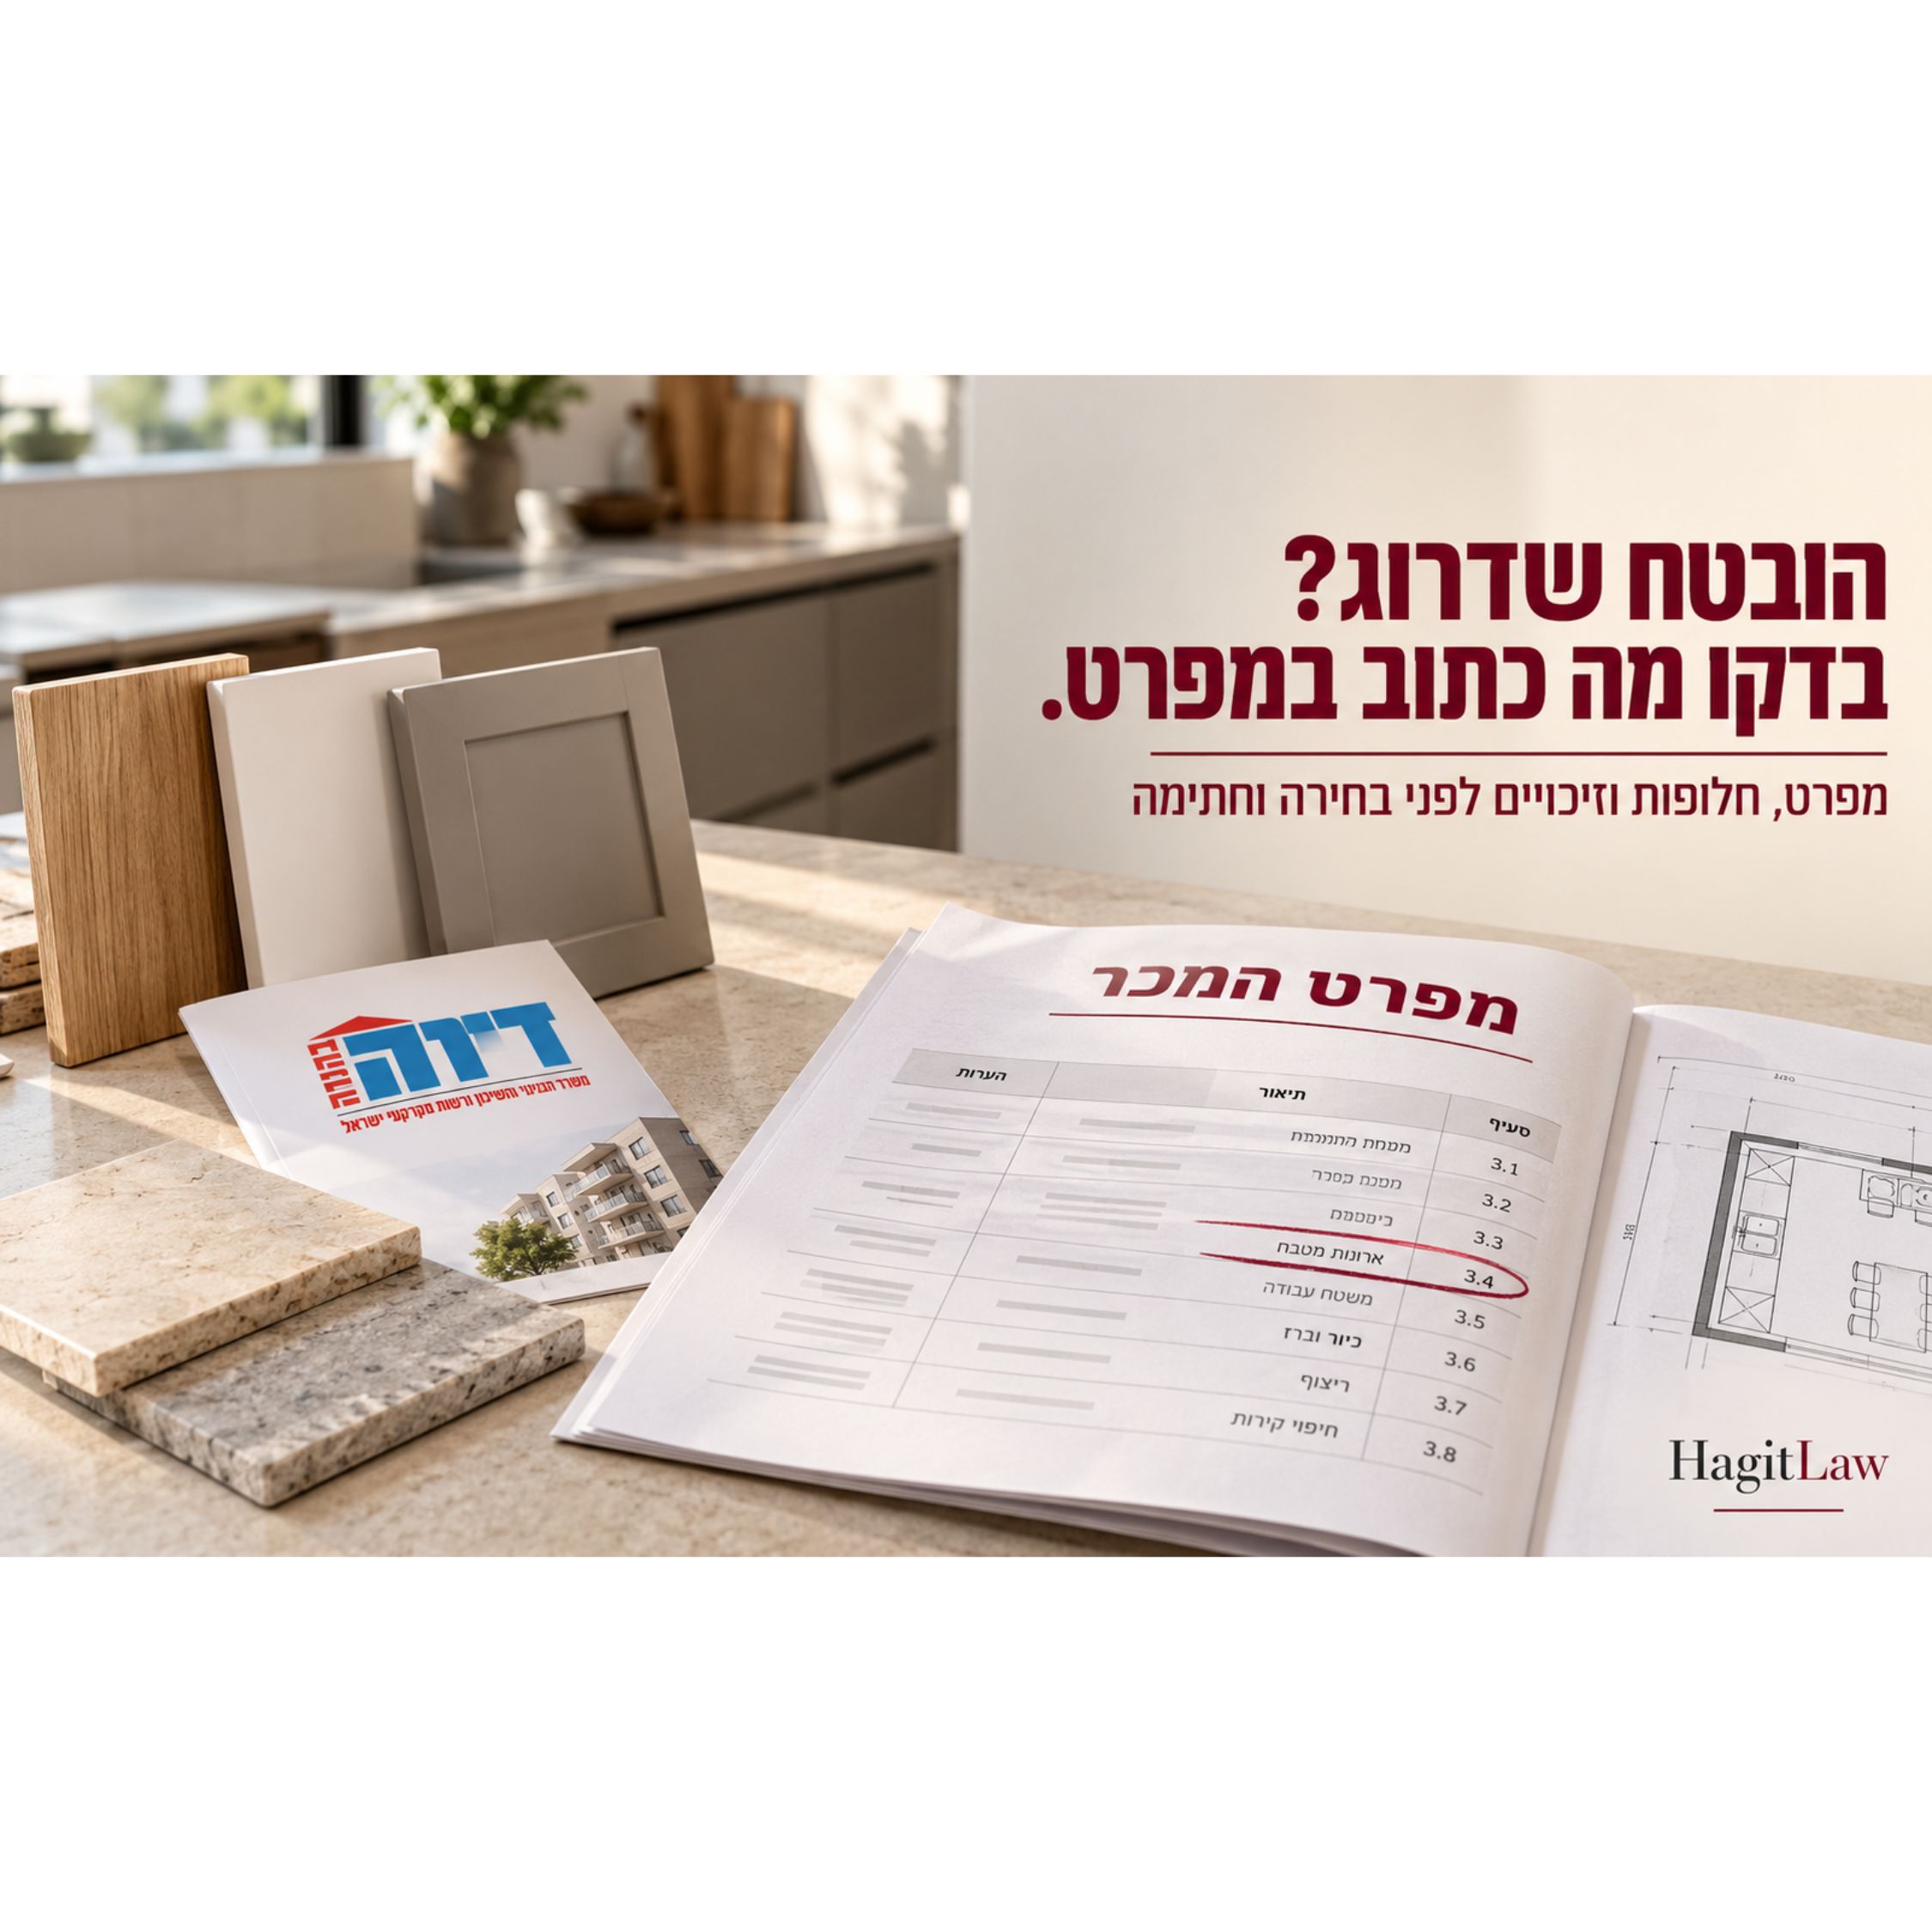 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 · אתם כאן תשלומים, ליווי ובטוחות 7 נושאים
הנושא הנוכחי ליווי בנקאי וחשבון ליווי 9 מדריכים
 המדריך המרכזי
P3 C1 1/9
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/9
ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים
 מדריך
P3 C1 3/9
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 4/9
חתימה על חוזה קבלן לפני שנחתם הסכם ליווי בנקאי — מה חייבים להסדיר?
 המדריך שאתם קוראים עכשיו
P3 C1 5/9
נספח ליווי בנקאי בחוזה קבלן — מה לבדוק לפני שחותמים לבנק המלווה?
 מדריך
P3 C1 6/9
החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C1 7/9
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 8/9
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 9/9
קבלן מבקש להעביר כסף לחשבון אחר
נושא ערבות חוק מכר ובטוחות 7 מדריכים
 המדריך המרכזי
P3 C2 1/7
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/7
מהי ערבות חוק מכר?
 מדריך
P3 C2 3/7
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/7
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 5/7
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 6/7
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
 מדריך
P3 C2 7/7
שילמתי לקבלן ולא קיבלתי ערבות חוק מכר — מה בודקים לפני התשלום הבא?
- מתי מקבלים ערבות חוק מכר? המועד שבו הכסף שלכם חייב להיות מוגן
- איך בודקים שערבות חוק מכר תקינה? הרשימה שכל רוכש חייב להכיר
- מימוש ערבות חוק מכר – באילו מקרים אפשר לקבל את הכסף בחזרה?
- 5 טעויות בערבות חוק מכר שעלולות לסכן את כספי רוכשי הדירות
- האם ערבות חוק מכר פוקעת? מתי מחזירים את הערבות ומה חשוב לדעת
נושא פנקס שוברים ותשלומים לקבלן 7 מדריכים
 המדריך המרכזי
P3 C3 1/7
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/7
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/7
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/7
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/7
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/7
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/7
מסמכים לפני תשלום לקבלן
- האם מותר לשלם לקבלן ללא שובר? הסיכון שרוכשי דירות חייבים להכיר
- שובר תשלום לקבלן אבד – מה עושים ואיך מקבלים שובר חדש?
- שובר תשלום שגוי – כך תזהו טעויות לפני שמעבירים כסף לקבלן
- אפשר לשלם לקבלן בהעברה בנקאית במקום שובר? כל מה שצריך לדעת
- איך שומרים את אישורי התשלום לקבלן ולמה זה חשוב?
- הבנק מסרב לכבד את שובר התשלום – מה עושים?
נושא לוח תשלומים ותשלומי הרוכש 5 מדריכים
 המדריך המרכזי
P3 C4 1/5
לוח תשלומים בפרויקט עם ליווי בנקאי
 מדריך
P3 C4 2/5
תשלום לקבלן – האם מותר להתנות תשלום בקבלת מסמכים?
 מדריך
P3 C4 3/5
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 4/5
איחור בתשלום לקבלן בקניית דירה – מה עושים?
 מדריך
P3 C4 5/5
תשלומים עם קבלת דירה מקבלן
- שינוי לוח תשלומים לאחר חתימת החוזה – האם הקבלן יכול לעשות זאת?
- הקדמת תשלומים לקבלן – מתי זה משתלם ומתי עדיף לסרב?
- התשלום האחרון לקבלן – מה חייבים לבדוק לפני שמעבירים את הכסף?
- האם אפשר לפרוס מחדש את לוח התשלומים מול הקבלן?
- הקבלן דורש להקדים תשלום – האם אתם חייבים להסכים?
- באילו מקרים מותר לעכב תשלום לקבלן? המדריך המשפטי לרוכשי דירות
נושא כלל 7% ותשלומים לפני היתר 4 מדריכים
 המדריך המרכזי
P3 C5 1/4
כלל 7% בחוק המכר
 מדריך
P3 C5 2/4
7% לפני היתר בנייה
 מדריך
P3 C5 3/4
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/4
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר
נושא מס רכישה ותכנון מיסוי לפני חתימה 2 מדריכים
תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים


נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים


נושא שינויי תכנון לפני היתר 2 מדריכים


נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים


תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 1 מדריכים
 המדריך המרכזי
P6 C1 1/1
סיכונים בקניית דירה מקבלן
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 1 מדריכים
המדריך המרכזי
P6 C4 1/1
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- מה קורה לערבות חוק מכר במקרה של קריסת קבלן?
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
קיבלתם נספח ליווי בנקאי ונאמר לכם שזה ״נוסח של הבנק שכולם חותמים עליו״? לפני חתימה צריך לבדוק אילו הצהרות, הסכמות והתחייבויות אתם נותנים למלווה, ואיך הן משתלבות בחוזה הרכישה ובתיקונים שסוכמו עם הקבלן.
נספח בנק מלווה עשוי לכלול כתב התחייבות רוכש לבנק המלווה, הוראות על שעבודים, תשלומים, אחריות, שינוי מסמכים והרשאות. שמו או אורכו אינם מלמדים לבדם על משמעותו. גם מסמך שנמסר כחלק מחבילת חוזה רגילה עשוי לעסוק בנושאים מהותיים לרוכש.
המדריך מתמקד בהתחייבויות שעליהן מתבקשים הרוכשים לחתום. למסגרת הרחבה ראו ליווי בנקאי ברכישת דירה מקבלן. לבירור מצב הליווי עצמו ראו איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
קיבלתם חוזה ונספח ליווי לחתימה? פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה והנספחים לפני התחייבות. צרפו גם נספח תיקונים ותכתובות רלוונטיות, וציינו את מועד החתימה הקרוב.
1. מהו נספח ליווי בנקאי ולמה בודקים אותו לפני חתימה?
נספח ליווי בנקאי הוא מסמך הנלווה לחוזה רכישת הדירה ועשוי להסדיר הצהרות, הסכמות והתחייבויות הקשורות למלווה ולמסגרת הליווי. לעיתים הוא מופנה לבנק ונושא כותרת כמו ״כתב התחייבות בלתי חוזרת״. יש לקרוא את תוכנו ולא להסיק מהכותרת בלבד מה הוא קובע.
נספח הרוכש אינו הסכם הליווי המלא של היזם
הסכם הליווי מסדיר את יחסי המוכר והמלווה. נספח הרוכש עשוי ליצור או לתעד התחייבויות כלפי המלווה ולהיות חלק ממסמכי המכר. קבלת הנספח אינה מוכיחה שהרוכש קיבל את הסכם הליווי המלא, ובדיקת הנספח אינה מחייבת בהכרח מסירת כל המידע המסחרי שבין המוכר למלווה.
למה לא מסתפקים בכך ש״יש בנק בפרויקט״?
עצם מעורבות הבנק אינה מסבירה על מה אתם חותמים. לפני התחייבות יש להבין מה אתם מאשרים, מי רשאי להסתמך על כך ומה נדרש כאשר משתנים החוזה, התשלום או מסמכי ההגנה.
2. מה מקור ההוראות בנספח — הדין, דרישות המלווה או הסכמה חוזית?
לא כל משפט בנספח הוא ציטוט של חובה בחוק. יש להבחין בין הוראה מחייבת, דרישה של המלווה והסכמה חוזית שהצדדים מבקשים להחיל. ההבחנה משפיעה על הבדיקה ועל האפשרות לבקש הבהרה או שינוי.
הקשר לחוק הבטחת השקעות ולהוראה 326
חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה–1974, מסדיר בין היתר בטוחות וליווי פיננסי. הוראה 326 מסדירה נושאים בנקאיים ובהם שוברים ומידע לרוכשים, בכפוף לתחולתה. היא אינה טופס אחיד המאשר מראש כל סעיף בנספח.
תנאי התחולה של ההוראה כוללים תחולת חוק הבטחת השקעות ומימון במסגרת הסכם ליווי פיננסי סגור. אין להחיל אותה אוטומטית על כל גוף מימון או על כל מסמך שנקרא ״נספח ליווי״.
במסגרת תחולתה, הוראה 326 מחייבת את הבנק להסדיר בהסכם הליווי את חובת הקבלן לכלול בחוזה המכר הוראה שלפיה תשלום סכום כלשהו בגין מכירת הדירה יבוצע באמצעות שוברי התשלום בלבד, וכן את הדרכים לקבלת המידע המוגדר מהבנק. ההוראה מחייבת גם הסדרת המצאת העתקים של הסכמי המכר לבנק בתוך שבעה ימים מחתימתם. מכאן אין להסיק שכל דרישת קדימות, ויתור, הרשאה או הסכמה לשינוי שבנספח היא חובה רגולטורית. כאשר נאמר שסעיף מסוים ״נדרש לפי הוראות בנק ישראל״, יש לזהות את ההוראה שעליה מסתמכים.
הכותרת ״נוסח הבנק״ אינה מסיימת את הבדיקה
תוקף ההוראה ומשמעותה נבחנים לפי הנוסח והדין, לרבות דיני החוזים והדינים הנוספים החלים לפי העניין. אין לקבוע שכל סעיף מחייב רק בגלל זהות מנסחו, או שכל סעיף שאינו נוח לרוכש בטל.
3. מי מתחייב כלפי מי — והאם הנספח מתייחס לדירה שלכם?
השוו את שמות המוכר והרוכשים, מספרי הזיהוי, זהות המלווה והגדרות התפקידים לחוזה. מותג של קבוצת חברות אינו מחליף זיהוי של החברה המתקשרת.
מזהים את הפרויקט ואת היחידה
בדקו את הקרקע, הבניין, השלב והדירה, ואת הקשר בין המזהים למסמכי הרכישה. מסמך של שלב קודם או חברה אחרת דורש בירור, גם אם שם הפרויקט דומה.
שדות ריקים וגרסה שאינה סופית
יש להבחין בין שדה שעתיד להתמלא בדרך מוסדרת לבין פרט מהותי שטרם הוחלט. בררו מי משלים את הנתונים, מתי תקבלו את הנוסח המלא ואיך תיבדק הגרסה לחתימה. אל תניחו שכל השלמה עתידית היא טכנית.
4. סעיף קדימות: מה קורה כשהנספח סותר את חוזה המכר?
סעיף קדימות קובע כיצד מבקשים הצדדים ליישב סתירה בין מסמכים. אם נקבע שהנספח גובר, צריך לבדוק על אילו נושאים הוא חל ואיך הוא משתלב עם נספח תיקונים או תנאים מיוחדים.
בודקים את התיקון יחד עם הנספח
נניח שסוכמה דחיית תשלום, אך נדרשת לפי הנספח הסכמת הבנק לשינוי. עצם הכנסת הדחייה להסכם אינה עונה אם נדרשת הסכמה נוספת ואם ניתנה. צריך להסדיר את הקשר בין ההוראות, ולא להשאיר מסמכים סותרים לחתימה.
קדימות חוזית אינה גוברת על כל הוראת דין
יש לבחון גם את ההוראות המחייבות ואת כללי הפרשנות. כיתוב שלפיו מסמך מסוים גובר אינו מאפשר לעקוף דין שאינו ניתן להתניה לרעת הקונה.
5. ״כתב התחייבות בלתי חוזרת״ — למה בדיוק מתחייב הרוכש?
הביטוי דורש לזהות את ההתחייבות: הוראת תשלום, הרשאה, הסכמה לשעבוד, התחייבות למסירת מסמך או פעולה אחרת. אין לו משמעות אחת שמחליפה קריאה של הסעיף.
מגדירים היקף, נהנה ותנאים
בדקו לטובת מי ניתנת ההתחייבות, לאילו פעולות היא מתייחסת, מתי היא פועלת והאם קיימים תנאים או מגבלות. הפניה למסמכים אחרים מחייבת לזהות גם אותם.
מה קורה אם העסקה משתנה או מתבטלת?
יש לבדוק אילו הודעות והסכמות נדרשות ומה קורה למסמכים ולכספים. אין להסיק שביטול חוזה מבטל אוטומטית כל הרשאה נלווית, או שהמילים ״בלתי חוזרת״ שוללות כל טענה או סעד לפי הדין.
6. הסכמה לשעבודים ולעדיפות הבנק — מה צריך להבין?
הנספח עשוי להתייחס לשעבוד זכויות המוכר בקרקע ובפרויקט. צריך לזהות מה משועבד, לטובת מי ומה נאמר על מעמד הרוכש, לצד הבטוחות וההתחייבויות שניתנות לו.
לא מסתפקים במשפט על ״עדיפות״
בדקו את הרישומים והמסמכים הרלוונטיים ואת מנגנון ההחרגה. הסכמה לשעבוד אינה כשלעצמה הוכחה שאין הגנה לרוכש, אך גם אינה מסמך המבטיח שהדירה כבר הוחרגה.
בודקים אם מוזכרים נושים או שעבודים נוספים
אם הנוסח מאפשר או מתאר מימון נוסף, יש לברר אילו זכויות נוצרות ומה נדרש ביחס לדירה. הכינוי ״שעבוד נחות״ אינו תשובה מלאה לשאלת מעמדו מול זכויות הרוכש.
7. החרגת הדירה מהשעבוד — מה בודקים כבר לפני חתימה?
כבר בשלב החוזה צריך להבין כיצד מוסדר הטיפול בשעבוד ביחס לדירה: מי מוסר התחייבות, מה תחולתה, מהם התנאים ואילו מסמכים צפויים להימסר בהמשך. אין להמתין למסירה כדי לגלות שהמנגנון אינו ברור.
ההחרגה אינה רק נושא להסכמה חוזית. סעיף 2ג לחוק קובע מנגנון להמצאת הודעה בנוסח שבתוספת, שלפיה השעבוד לא ימומש מתוך הדירה ורישומו יימחק בהתאם לתנאים שבהודעה. במקרה של ערבות שנותן בנק מלווה, המוכר נדרש לפנות בכתב לבנק בתוך 30 ימים מהתשלום הראשון באמצעות פנקס השוברים בדרישה להמצאת ההודעה; הבנק נדרש למסור אותה למוכר בתוך 30 ימים מהפנייה. המוכר נדרש להודיע לקונה על הפנייה ולהעביר אליו את ההודעה עם קבלתה. אין לבלבל מועדים אלה עם מועד התקיימות תנאי ההחרגה או עם מחיקת השעבוד ברישום.
מבחינים בין התחייבות מותנית לבין השלמת ההחרגה
יש לקרוא מה המסמך קובע כעת ומה תלוי בהתקיימות תנאים. אזכור של מכתב עתידי אינו הוכחה שהשעבוד נמחק, ומסמך המתייחס לדירה אחרת אינו מסדיר את הרכישה שלכם.
יש להבחין בין אי־מימוש השעבוד מתוך הדירה לבין מחיקת רישומו. ההודעה שבתוספת לחוק קובעת תנאים להגנה מפני מימוש, ומבחינה בינה לבין מחיקת הרישום לאחר שהדירה תירשם כיחידת רישום נפרדת וניתן יהיה לפעול לגביה בנפרד. לכן יש לבדוק את ההודעה עצמה, את תנאיה ואת התקיימותם, ולא להסתפק בכותרת ״מכתב החרגה״.
ערבות, החרגה ורישום זכויות הן בדיקות שונות
כל מסמך עוסק בהגנה ובהתחייבות מסוימות. אין לראות בקבלת ערבות הוכחה שהושלם רישום הזכויות או טיפול בכל שעבוד. להרחבה ראו מכתב החרגה מהבנק המלווה.
8. המחאת זכויות והוראות תשלום — למי מתחייבים לשלם?
הנספח עשוי להסדיר זכויות של הבנק בקבלת כספים המגיעים למוכר. יש לברר מה הומחה, באיזה היקף ומה ההוראה לרוכש. המחאת זכויות לקבלת תשלום אינה מלמדת כשלעצמה שהבנק קיבל את כל חובות הבנייה של המוכר.
המחאת זכותו של המוכר לקבל תשלום אינה מגדילה כשלעצמה את החיוב ואינה משנה את תנאיו. סעיף 2(א) לחוק המחאת חיובים קובע שלחייב יעמדו כלפי הנמחה הטענות שעמדו לו כלפי הממחה בעת שנודע לו על ההמחאה. לכן יש לבדוק בנפרד אם הנספח כולל ויתור על טענות, קיזוז או הגנות אחרות, ומה תוקפו. אין להסיק מכך שכל טענה עתידית כלפי המוכר ניתנת תמיד להעלאה כלפי הבנק; יש חשיבות למועד, לסוג הטענה ולהסדר החל.
דרך התשלום אינה קובעת לבדה את החיוב
שובר או הוראת העברה אינם מוכיחים שסכום מסוים הגיע לפירעון. צריך להשוות את הסכום, המועד והתנאים לחוזה ולתיקונים שנערכו בו.
הוראות חדשות דורשות התאמה ואימות
כאשר חל הסדר השוברים, פועלים לפיו. אין להסתמך על מספר חשבון נכון בלבד או על הבטחה להעברת הכסף בהמשך. ראו בדיקת חשבון ליווי בנקאי ובקשה לשלם לחשבון אחר.
9. הבטוחות בנספח — מה נמסר ומה נדרש מהרוכש?
זהו את סוג הבטוחה, המנפיק והמסמכים שאליהם הנספח מפנה. נספח המצהיר שבעתיד תונפק בטוחה אינו כתב הבטוחה עצמו, וחתימה עליו אינה מוכיחה שהונפק מסמך בגין כסף שכבר שולם.
מועדים, הנפקה והמצאה
בתשלום לפי הסדר השוברים, סעיף 3ב(ה) מטיל על התאגיד המלווה חובה להמציא את הערבות או פוליסת הביטוח המנויות בו בשל הסכום ששולם, למעט רכיב המע״מ, בתוך 14 ימי עסקים מיום התשלום, או לוודא שניתנה בטוחה אחרת לטובת הקונה לפי סעיף 2. יש לבדוק תחולה והתאמה. ניסוח על תוקף ממועד ההנפקה אינו מחליף את חובת ההמצאה, ומסירת הבטוחה למוכר כדי שיעבירה לרוכש אינה משנה את החובה להמציאה במועד.
מע״מ, הצמדה וסכום הבטוחה
אין לדרוש זהות מספרית אוטומטית בין התשלום לערבות או לביטוח: יש לבחון את רכיב המע״מ, מנגנון ההשבה שבחוק וההצמדה. עם זאת, כל הפרש נוסף שנותר בלי הסבר מחייב בירור.
החזרה, ביטול והחלפה
קראו מה מפעיל את הדרישה להחזיר בטוחה ומה יעמוד במקומה. החלפת ערבות או ביטוח בבטוחה לפי סעיפים 2(3)–(5) מותרת בהתאם לסעיף 2א רק לאחר שהושלמה בניית הדירה ונמסרה החזקה לקונה, ואם לא נקבע בחוזה שהמוכר אינו רשאי לבצע את ההחלפה. הבטוחה החלופית עצמה צריכה לעמוד בדרישות החוק. חתימה על אישור מסירה אינה מוכיחה לבדה שכל התנאים התקיימו. אין להחיל תנאים אלה אוטומטית על כל החלפה של מנפיק ערבות: החלפת הגוף והחלפת סוג הבטוחה הן שאלות שונות.
להרחבה ראו ערבות חוק מכר — בדיקת המסמך והיקף ההגנה.
10. אחריות הבנק ופיקוחו — מה הרוכש מתבקש לאשר?
יש לקרוא כיצד הנספח מתאר את תפקיד הבנק ולהשוות למצגים שנמסרו. מעורבות במימון אינה כשלעצמה התחייבות להשלמת הבנייה, לאיכות הדירה או לעמידה בכל מועד חוזי.
פיקוח לצורכי מימון אינו בדיקה אישית של העסקה
בררו אם נאמר לרוכש שהבנק ״בודק הכול״, והאם נדרש ממנו בנספח לאשר מגבלות הסתמכות. בדיקות של המלווה אינן מחליפות בדיקות משפטיות, הנדסיות או שמאיות המתאימות לרכישה.
הגבלת אחריות אינה הכרעה בכל חובה לפי הדין
יש לבדוק מה ההוראה מבקשת להגביל ומה תוקפה בנסיבות. אין להסיק ממנה שהבנק פטור מכל חובה או אחריות, ואין להבטיח שהבנק חייב להשלים את הפרויקט בכל כשל.
11. ויתור על טענות ואי־התנגדות — מה היקף ההוראה?
הבחינו בין אישור עובדה, הסכמה לפעולה מסוימת וויתור רחב על טענות. בדקו למי ההוראה ניתנת, לאילו אירועים היא מתייחסת ואם היא מפנה למסמכים שלא נמסרו.
אי־התנגדות למימוש זכויות
אם מוזכרים מימוש שעבודים, מינוי בעל תפקיד או פעולות בעת כשל, צריך להבין את ההתחייבות בהקשר של זכויות הרוכש והבטוחות. אין לראות בהסכמה כללית הסבר מספק למעמד הדירה במצב כזה.
לא קובעים מראש שכל ויתור תקף או בטל
כאשר הנספח הוא חוזה אחיד, יש להבחין בין תנאי שעשוי להיחשב מקפח לבין תנאי שהחוק קובע את בטלותו. סעיף 4 לחוק החוזים האחידים קובע, בין היתר, חזקות קיפוח לגבי פטור מאחריות לפי דין והגבלה של טענות מסוימות בערכאות. לעומת זאת, תנאי השולל או מגביל את עצם זכות הלקוח לפנות לערכאות בטל לפי סעיף 5(א); סעיף 5(ב) קובע בטלות של פטור מאחריות לנזק גוף או למעשה זדון המוטלת לפי דין. לא כל נוסח ״ויתור״ הוא שלילת גישה לערכאות, ולכן יש לסווג את ההוראה לפי תוכנה ולא רק לפי כותרתה. כדאי לברר את ההשלכה לפני חתימה, במקום להסתמך על האפשרות לתקוף את ההוראה בעתיד.
12. שינוי בחוזה בהסכמת הבנק — האם ההסכמה עם הקבלן מספיקה?
בדקו אם הנספח מתנה שינויים בהסכמה נוספת, ועל אילו שינויים מדובר. יש להפריד בין התחייבות המוכר כלפיכם לבין השאלה אם ההסכמה מחייבת גם את המלווה.
מי משיג את ההסכמה ומתי?
אם נדרשת הסכמה, יש לברר מי מטפל בה, איך היא מתועדת ומה קורה אם אינה מתקבלת. אין להסתפק בהבטחה ש״הבנק לא יתנגד״ כשנדרש הליך מוגדר.
התיקון צריך להופיע בחבילה המתאימה
שינוי בדוא״ל, נספח תיקונים וחוזה מודפס עלולים להכיל הוראות שונות. יש ליישב את הקשר ביניהם ואת סעיפי הקדימות, ולוודא שהחתימות וההסכמות ניתנות לנוסח שנבדק.
13. התחייבות לחתום בעתיד על מסמכים נוספים — מה צריך להיות מוגדר?
חפשו התחייבות לחתום לפי דרישה עתידית של המוכר או המלווה. בררו אם מדובר בהשלמת פרטים, במסמכי ביצוע ידועים או בנוסח שיכול לשנות התחייבויות מהותיות.
האם הנוסח העתידי נמסר לעיון?
אם קיים נוסח, בקשו לזהותו ולצרפו לחבילה. אם טרם נקבע, יש לבחון את גבולות ההתחייבות, מטרתה והאפשרות שתידרשו להסכים בהמשך לתנאים שלא נבחנו.
מועד החתימה והשלכות אי־חתימה
בדקו תוך כמה זמן נדרש לפעול ומה נקבע אם הרוכש מבקש בירור. אין להניח זכות גורפת לסרב לכל מסמך עתידי, או חובה בלתי מוגבלת לחתום על כל דרישה בלי לבדוק את בסיסה.
14. ליווי עתידי או החלפת מלווה — איך הם משפיעים על הנספח?
הנספח צריך להיקרא לפי המצב האמיתי: מלווה מזוהה והסדר קיים, התקשרות מותנית או ליווי שעדיין מתוכנן. מסמך המתאר מצב אחד אינו מסביר אוטומטית מצב אחר.
בודקים מה נדרש כשהליווי יוסדר
בררו אם תימסר גרסה חדשה, מה יפעיל חיוב נוסף ואילו מסמכים יידרשו. יש להשוות גם לנספח המתאר היעדר ליווי או תקופת ביניים, אם נמסר.
מפרידים בין מלווה, חשבון ומנפיק בטוחה
שינוי באחד מהם אינו בהכרח שינוי בכולם. יש לבדוק את הסמכות לשינוי, המסמכים העדכניים ורציפות הבטוחות. כשמוצע מנפיק שאינו בנק, יש לבדוק את כשירותו לפי החוק החל ולא להסתפק בכינוי ״גוף מפוקח״.
הנספח כולל הסכמה מראש להחלפת הבנק או התחייבות לחתום על מסמכי מלווה חדש? בדקו מה ניתן להחליף, אילו הודעות ונוסחים יימסרו ומה יקרה לכספים ולבטוחות הקיימים. להבחנה בין החלפת חשבון, מלווה, מנפיק וסוג בטוחה ראו החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
15. כמה רוכשים חותמים — האם פעולה של אחד מחייבת את כולם?
קראו כיצד מוגדרים ״הקונה״ ו״יחידי הקונה״. ריכוז כמה רוכשים תחת הגדרה אחת אינו מסביר לבדו אם ניתנת הרשאה הדדית ואילו פעולות היא כוללת.
קבלת הודעה, חתימה ואישור מסירה
בדקו אם פעולה של אחד נחשבת לפי הנוסח פעולה של כולם, ובאיזה הקשר. הרשאה לקבל דואר אינה בהכרח אותה הרשאה כמו חתימה על שינוי, ויתור או אישור שנמסרה הדירה.
מתאימים את ההסדר לאופן הפעולה של הרוכשים
אם אחד הרוכשים אינו נוכח או מתוכננת פעולה באמצעות מיופה כוח, יש לבדוק את המסמכים והסמכויות המתאימים. אין להסתפק בהנחה שבני זוג יכולים תמיד לחתום זה בשם זה.
16. הודעות, העברת מידע והצעות משכנתה — מה נכלל בחתימה?
בדקו לאיזו כתובת נשלחים מסמכים, באילו ערוצים ומתי הודעה נחשבת שנמסרה לפי הנוסח. פרטים שגויים או חוסר בתיאום בין הרוכשים עלולים להקשות על מעקב.
מזהים את מטרת העברת המידע
הבחינו בין העברת מסמכים לצורכי ביצוע העסקה והליווי לבין שימושים נוספים. בדקו איזה מידע מועבר, למי ולאיזו מטרה, ומהן ההסכמות הנדרשות לפי העניין.
ליווי הפרויקט אינו אישור משכנתה אישית
אם מופיעה בחירה לגבי קבלת הצעה או פנייה שיווקית, יש לקרוא אותה בנפרד. אין להסיק מחתימה על נספח שאושרה לכם הלוואה או שנוצרה חובה לבחור במלווה הפרויקט כבנק המשכנתה.
17. הוצאות והצהרות מיוחדות — מה עוד עשוי להופיע?
לעיתים המסמך כולל חיובים, אישורים או הצהרות שאינם בולטים בכותרתו. יש לזהות את סוג ההוצאה, הפעולה שבגינה היא נגבית והבסיס להטלתה. אין להניח שכל הוצאה מותרת רק משום שנכללה בנספח.
סעיף 3א לחוק הבטחת השקעות קובע כברירת מחדל שתשלומי העמלות וההוצאות הכרוכות בהבטחת כספי הקונה יחולו על המוכר. סעיף 3א(ב) כולל חריג בתנאים הקבועים בו, ובהם תשלום ההוצאות בידי המוכר בשביל הקונה לפי חוזה המכר והוצאת קבלה על שם הקונה בידי נותן הבטוחה הרלוונטי. לכן אין להסתפק בסעיף כללי המטיל ״כל הוצאה״ על הרוכש. יש לבדוק גם אם החוזה מעניק הגנה טובה יותר, כגון התחייבות מפורשת שלא לגלגל את עמלות הערבות על הקונה. יש להבחין בין הוצאות הבטחת הכספים לבין עמלות ביצוע תשלום והוצאות אחרות.
בדוגמה הפומבית המובאת במקורות קיימת התחייבות מפורשת של המוכרת שלא להשית את עמלות ערבויות חוק המכר על הקונה ולא לפעול לפי החריג שבסעיף 3א(ב). זו דוגמה להסכמה חוזית מסוימת, ולא הוכחה שהתחייבות כזו קיימת בכל נספח.
אישור שלא ראיתם אינו פרט טכני
אם מתבקשת הצהרה על מסמך, אישור מס או נתון משפטי, בררו מהו המקור ומה מתבקשים הרוכשים לאשר. יש להבחין בין הצהרת המוכר לבין הצהרה עובדתית של הקונה.
בחוזה אחיד, תנאי המחייב את הרוכש להצהיר שקרא את החוזה, שהוא מודע לעניינים מסוימים או שמאשר עובדות עשוי להיכנס לחזקת הקיפוח שבסעיף 4(12) לחוק החוזים האחידים, בכפוף לחריג הקבוע בו לגבי מידע שהלקוח מסר לספק בחוזה. הצהרה מודפסת אינה מכשירה מעצמה תנאי מקפח ואינה מחליפה מסירת מידע בפועל. מנגד, אין בכך היתר לחתום ביודעין על הצהרה עובדתית שאינה נכונה.
אם הנספח כולל הצהרת מוכר על אישור לפי סעיף 50 לחוק מיסוי מקרקעין והתחייבות רוכש שלא לנכות מקדמה לפי סעיף 15(ב), יש לבקש לזהות את האישור ולבדוק את תחולתו על המוכר ועל העסקה הרלוונטית. יש להבחין בין הצהרת המוכר שקיבל אישור לבין הצהרה של הקונה שבדק את תוקפו; אין להסתמך רק על סעיף מודפס או על אישור מפרויקט אחר. התחייבות מסוג זה מופיעה בדוגמה הפומבית שבמקורות, אך אינה בהכרח חלק מכל נספח ליווי.
בודקים הפניות ונוסחים שאינם מתאימים
שם בנק ישן, מספר סעיף שגוי או אזכור לפרויקט אחר יכולים להצביע על צורך בהתאמה. אין לבחור עצמאית איזו הוראה להתעלם ממנה; יש להסדיר את הגרסה המתאימה לחתימה.
18. אילו פערים בנספח מחייבים בירור לפני חתימה?
- שם המלווה, החברה או הדירה אינו מתיישב עם יתר המסמכים.
- הנספח מפנה למסמך מהותי שלא נמסר.
- הרוכש מתבקש לאשר קבלת מסמך שטרם קיבל.
- הצהרה על אפשרות לעיין או להתייעץ אינה תואמת את מה שקרה בפועל.
- סעיף קדימות אינו מתיישב עם תיקון שסוכם.
- נדרשת התחייבות רחבה למסמכים עתידיים בלי הסבר לגבולותיה.
- נמסרות הוראות סותרות על תשלום, בטוחה או החלפת מסמך.
- מוצגת גרסה חדשה ביום החתימה בלי שנבדקו השינויים.
אלה סיבות לבירור, לא קביעה שהמסמך פסול או שהפרויקט בקשיים. אם כבר קיימת התחייבות לחתום או לשלם, צריך לבחון גם אותה ואת מועדה.
19. האם אפשר לבקש שינויים בנספח ליווי בנקאי?
אפשר להציג בקשה ממוקדת, אך אין הבטחה שתתקבל. יש להבחין בין תיקון פרט שגוי, הבהרת הוראה ושינוי מהותי בהתחייבות. לכל אחד עשוי להיות מסלול טיפול אחר.
בודקים מי מוסמך להסכים
הסכמת נציג מכירות או המוכר אינה בהכרח מספיקה לשינוי התחייבות כלפי הבנק. יש לזהות את הגורם המתאים ואת האופן שבו ההסכמה צריכה להופיע בחבילה.
גם ״אין שינויים״ דורש הבנת ההשלכה
אם לא ניתן לשנות נוסח, עדיין צריך להבין את משמעותו ולבחון התאמות אפשריות במסמכים אחרים, ככל שהן מתאימות ומחייבות את הגורמים הדרושים. אין להסתמך על הבהרה שסותרת את המסמך בלי להסדיר את מעמדה.
סוכם תיקון בחוזה אבל נספח הבנק אומר אחרת? העבירו לעו״ד חגית מרדכי את שתי הגרסאות ואת נספח התיקונים לבדיקה לפני חתימה.
20. טבלת בדיקה: סעיף בנספח, מסמך להשוואה ושאלת המשך
| הנושא | מה מאתרים? | למה משווים? | מה מבררים? |
|---|---|---|---|
| קדימות | הוראות על סתירה. | חוזה ונספח תיקונים. | איזו הוראה אמורה לחול? |
| שעבודים | נכסים וזכויות בהסכמה. | מסמכי זכויות והחרגה. | מה מוסדר ביחס לדירה? |
| תשלומים | יעד ודרך ביצוע. | לוח תשלומים ושוברים. | האם ההוראות מתיישבות? |
| בטוחות | סוג, מסירה והחלפה. | הדין ומסמכי הבטוחה. | מה נדרש ובאיזה שלב? |
| אחריות | הצהרות והגבלות. | מצגים והתחייבויות. | מהו היקף ההוראה? |
| שינויים | דרישת הסכמה נוספת. | תיקונים שסוכמו. | מי צריך לאשר ומתי? |
| מסמכים עתידיים | התחייבות לחתום בהמשך. | נוסחים שנמסרו. | מה עדיין פתוח? |
| כמה רוכשים | הרשאות והודעות. | הגדרות וייפויי כוח. | מי מוסמך לפעול ובמה? |
הטבלה אינה דירוג סיכון או אישור לחתימה. כל הוראה נבחנת לפי הנוסח, ההקשר והדין החל.
21. מסלול הבדיקה — מקבלת הנספח לגרסה הסופית
שישה שלבים לבדיקת חבילת החתימה
- מקבלים חומר מלא: חוזה, נספח וכל מסמך מהותי שאליו מפנים.
- מזהים: צדדים, נכס, מצב ליווי וגרסה.
- מסמנים התחייבויות: הצהרות, הרשאות, קדימות ומסמכים עתידיים.
- משווים: חוזה, תיקונים, תשלומים ובטוחות.
- מסדירים פערים: הבהרות, תיקונים והסכמות אצל הגורם המתאים.
- בודקים ושומרים: הגרסה הסופית והחבילה שנחתמה.
22. שמונה תרחישים — מה צריך לבדוק לפני חתימה?
התרחישים היפותטיים ונועדו להמחשה. הם אינם תיאור של תיקי המשרד, קביעה בדבר תוקף סעיף או הבטחה לתוצאה.
תיקון בחוזה מול קדימות לנספח
הפער: לא הוסדר היחס בין ההוראות.
מה לברר? נוסח סופי והסכמות נדרשות.
שם המלווה נשאר ריק
הפער: זהות הגוף ומצב ההסדר אינם ברורים.
מה לברר? מה קיים ומי ישלים את הנוסח.
אישור על מסמך שלא התקבל
הפער: ההצהרה אינה תואמת את החומר שנמסר.
מה לברר? קבלת המסמך והתאמת ההצהרה.
התחייבות לנוסח עתידי
הפער: המסמך העתידי אינו מצורף.
מה לברר? מטרתו, גבולותיו והשלכות הדרישה.
הבטחה לפיקוח על איכות
הפער: המצג אינו מתיישב עם תיאור תפקיד הבנק.
מה לברר? ההתחייבות בפועל והבדיקות הנפרדות.
שינוי שדורש הסכמה נוספת
הפער: לא הובהר אם התקבלה הסכמת המלווה.
מה לברר? מי מטפל ומה מחייב כל גורם.
רוכש אחד חותם עבור שניהם
הפער: היקף ההרשאה לא נבדק.
מה לברר? הפעולה המסוימת והסמכות לבצעה.
גרסה חדשה ביום החתימה
הפער: הבדיקה נעשתה לנוסח קודם.
מה לברר? מה השתנה וכיצד נבדקת הגרסה החדשה.
23. צ׳ק־ליסט לפני חתימה על נספח בנק מלווה
זיהוי וגרסה
- הצדדים והדירה זוהו.
- הנוסח מלא וקריא.
- הגרסה תואמת לחבילה לחתימה.
- הפניות למסמכים אחרים נבדקו.
התחייבויות והצהרות
- סומנו הוראות בלתי חוזרות.
- נבדקו הרשאות והצהרות עובדתיות.
- נבדקו ויתורים ומסמכים עתידיים.
- הובהרה סמכות לפעול בשם הרוכשים.
התאמה לחוזה ולהגנות
- נבדקה קדימות בין מסמכים.
- הושוו הוראות התשלום.
- נבדקו בטוחות ומנגנון החרגה.
- תיקונים שסוכמו שולבו באופן מתאים.
השלמות וחתימה
- פערים הועברו לבירור.
- נבדקו ההסכמות הנדרשות.
- נבחנה הגרסה הסופית.
- נשמרת החבילה שנחתמה.
הרשימה מסייעת להכנת בדיקה. סימון הפריטים אינו אישור לתקינות הנספח, לקיום ליווי, לתוקף בטוחה או לחתימה.
24. שאלות נפוצות על נספח ליווי בנקאי
מהו נספח ליווי בנקאי?
מסמך הנלווה לחוזה הרכישה ועשוי להסדיר הצהרות והתחייבויות הקשורות למלווה ולליווי. יש לקרוא את תוכנו ואת הקשר שלו ליתר מסמכי העסקה.
האם נספח בנק מלווה וכתב התחייבות רוכש הם אותו מסמך?
אלה עשויים להיות שמות למסמך דומה, אך אין להניח זהות לפי הכותרת. בדקו צדדים, הוראות והפניות.
האם זה הסכם הליווי של היזם?
לא בהכרח. הסכם הליווי מסדיר את יחסי המוכר והמלווה. מסמך הרוכש עשוי להתייחס אליו בלי לכלול את מלוא תנאיו.
האם כל הרוכשים חותמים על אותו נוסח?
אין להניח כך. יש לבדוק את הנוסח שנמסר לכם, את הגרסה ואת התאמתו לפרויקט ולעסקה.
האם נספח הליווי גובר על חוזה המכר?
יש לקרוא את סעיפי הקדימות בכל החבילה ולבחון את הדין. גם כשנקבעה קדימות, צריך לבדוק היקף ויחס לנספח תיקונים.
מה משמעות ״התחייבות בלתי חוזרת״?
צריך לזהות מהי ההתחייבות, לטובת מי ובאילו תנאים. הביטוי אינו תשובה מלאה לשאלת תוקפה או השפעת שינוי בעסקה.
האם החתימה הופכת אותי לערב לחובות הקבלן?
הסכמה לשעבוד והתחייבות אישית לפרוע חוב הן עניינים שונים. אין להסיק ערבות אישית מעצם שם הנספח; יש לבדוק אם הנוסח יוצר התחייבות כזו או אחרת.
הסכמה לשעבוד פירושה שהדירה אינה מוגנת?
לא ניתן להסיק זאת מההסכמה בלבד. צריך לבדוק את הבטוחות, מנגנון ההחרגה ומסמכי הזכויות המתאימים.
הנספח מחליף ערבות חוק מכר או מכתב החרגה?
אין להניח כך. התחייבות בנוגע למסמך אינה בהכרח המסמך עצמו. יש לזהות מה נמסר ומה נדרש לפי הדין וההסדר. לגבי הודעת ההחרגה, סעיף 2ג קובע מנגנון ומועדים נפרדים, ואין לראות בחתימת הרוכש על הנספח תחליף לקיום החובות החלות על המוכר ועל הבנק.
הבנק מתחייב להשלים את הבנייה?
לא מעצם קיום הליווי. יש לבדוק את התחייבויות הבנק ואת הדין, בלי לראות במימון התחייבות כללית להשלמה או למסירה במועד.
סעיף ויתור שולל כל טענה כלפי הבנק?
יש לבחון את הנוסח, ההקשר והדין. בחוזה אחיד, פטורים והגבלות מסוימים עשויים להקים חזקת קיפוח; תנאי השולל או מגביל את עצם הזכות לפנות לערכאות בטל לפי סעיף 5 לחוק החוזים האחידים. לא כל ויתור הוא שלילת גישה לערכאות, ולכן אין להסיק מהכותרת בלבד מה תוקפו או היקפו.
אפשר לבקש תיקון בנספח?
אפשר להציג בקשה, אך קבלתה אינה מובטחת. יש לזהות אם מדובר בתיקון פרט, הבהרה או שינוי התחייבות ומי מוסמך לאשר.
תיקון שסוכם עם הקבלן מחייב גם את הבנק?
לא אוטומטית. צריך לבדוק אם נדרשת הסכמה נוספת ומה מעמד התיקון כלפי כל גורם.
מה עושים אם שם המלווה עדיין חסר?
מבררים את מצב ההתקשרות ואת דרך השלמת המסמך. אין להניח שהליווי כבר קיים או שהחסר חסר משמעות.
חייבים לחתום על כל מסמך נוסף שיידרש?
יש לבחון את ההתחייבות שנחתמה ואת הדרישה המסוימת. אין חובה בלתי מוגבלת או זכות סירוב כללית הנובעות מהכותרת בלבד.
חתימה של רוכש אחד יכולה להשפיע על יתר הרוכשים?
ייתכן, בהתאם להרשאות ולדין. בדקו לאיזו פעולה ניתנה סמכות ואם המסמך מייחס לה השפעה על כולם.
החתימה מחייבת לקחת משכנתה מהבנק המלווה?
אין להסיק זאת מעצם החתימה. ליווי הפרויקט, התחייבויות הרוכש ובקשת משכנתה אישית הם עניינים שיש לבדוק בנפרד.
מה עושים אם הנספח השתנה ביום החתימה?
מזהים את השינויים ומשווים לגרסה שנבדקה. אם נדרש זמן נוסף, בוחנים הסדרה מתאימה של המועד וההתחייבויות הקיימות.
כבר חתמתי וגיליתי פער — עדיין אפשר לבדוק?
כן. יש להעביר את הגרסה שנחתמה ולברר את המשמעות והאפשרויות לפי הנסיבות. עצם הבדיקה אינה מבטלת חתימה או יוצרת זכות יציאה.
מה להעביר לעורכת הדין לפני חתימה?
חוזה מלא, נספח ליווי, נספח תיקונים, מסמכים שאליהם מפנים ותכתובות רלוונטיות. ציינו את המועד ואת מה שכבר נחתם או שולם.
25. מדריכים משלימים לבדיקת הליווי והחוזה
26. מקורות משפטיים ומסמכים להמחשה
יש להפריד בין מקור משפטי לבין דוגמה חוזית. נספח פומבי ממחיש ניסוחים אפשריים; הוא אינו נוסח מומלץ, אישור לתוקף סעיפיו או הוכחה שזהו הנוסח החל בעסקה שלכם. יש לבדוק תיקונים, תחולה והוראות מאוחרות.
27. קיבלתם נספח ליווי בנקאי? בדקו את החבילה לפני החתימה
לפני חתימה צריך להבין לא רק מה הבנק נותן, אלא גם מה אתם מצהירים ומתחייבים כלפיו. את הנספח קוראים יחד עם החוזה, התיקונים ומסמכי ההגנה.
בדיקה מוקדמת יכולה למקד סתירה, מסמך חסר או התחייבות שטרם הובהרה. אם כבר נחתם מסמך או שולם כסף, חשוב לציין זאת כדי שהבדיקה תתייחס גם למצב הקיים ולמועדים הקרובים.
נספח הבנק אינו ברור או סותר תיקון שסוכם?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, נספח הליווי והמסמכים הנלווים לפני חתימה. נבחן את ההתחייבויות ואת ההתאמה בין המסמכים, בהתאם לחומר ולהיקף השירות שיסוכם.
מזהים התחייבויות
הצהרות, הרשאות, קדימות והסכמות כלפי המלווה.
משווים למסמכים
חוזה, תיקונים, תשלומים ומנגנון הבטוחות.
ממקדים השלמות
פערים, מסמכים חסרים והסכמות נדרשות לפני התחייבות.
מה לצרף לפנייה? חוזה מלא, נספח ליווי, נספח תיקונים ומסמכים שאליהם מפנים. צרפו תכתובות רלוונטיות וציינו את מועד החתימה. אם קיימות כמה גרסאות, העבירו אותן והבהירו איזו מיועדת לחתימה ומה כבר נחתם או שולם.
למידע נוסף: ליווי משפטי ברכישת דירה
איזה סעיף בנספח דורש בירור?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה ואינו קובע את תוקפו של סעיף או מאשר חתימה, ליווי, שעבוד או בטוחה. יש לבדוק את הנוסח שנמסר, הדין ותחולתו, זהות הצדדים וכל חבילת הרכישה. דוגמאות לנספחים אינן נוסח מומלץ או אישור לתקינותן. אין להסיק שכל הוראה בנקאית תקפה או בטלה, שכל שינוי יתקבל או שכל ויתור שולל זכויות. פער, בקשת הבהרה או פנייה לבדיקה אינם יוצרים מעצמם ארכה או זכות ביטול ואינם מבטלים התחייבות קיימת. ליווי ובטוחה אינם מבטיחים בהכרח השלמת בנייה, איכות, מסירה במועד או פיצוי על כל נזק. בדיקה משפטית אינה מחליפה בדיקה הנדסית, שמאית או החלטת אשראי. היקף הטיפול והמעקב נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.