ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן בדיקות לפני רכישת דירה מקבלן בדיקות כלכליות לפני רכישת דירה בדיקות כלכליות לפני רכישת דירה מקבלן פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 · אתם כאן בדיקות לפני רכישת דירה מקבלן 6 נושאים

נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
בדיקת קבלן לפני חתימה
 מדריך
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
עיכוב בפרויקט קודם של הקבלן
 מדריך
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
נושא בדיקת הקרקע והתכנון 9 מדריכים
 המדריך המרכזי
בדיקת הקרקע
 מדריך
מי באמת בעל הקרקע בפרויקט קבלן – ואיך בודקים שליזם יש זכות למכור?
 מדריך
בדיקת רקע תכנוני לפני רכישת דירה מקבלן
 מדריך
בדיקת ייעוד קרקע לפני רכישה
 מדריך
איך בודקים תב״ע לפני רכישת דירה מקבלן?
 מדריך
איך לקרוא תוכנית בניין עיר (תב״ע) לפני רכישת דירה?
 מדריך
מה ההבדל בין תוכנית מאושרת, תוכנית מופקדת ותוכנית בהכנה?
 מדריך
מה זה גרמושקה?
 מדריך
בדיקת גרמושקה לפני חתימה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 9 מדריכים
 המדריך המרכזי
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
סימני אזהרה בנסח טאבו
 מדריך
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
נסח טאבו בדואר ישראל 2026
 מדריך
נסח טאבו מפנה לשטר
 מדריך
חניה לא מופיעה בנסח טאבו
 מדריך
חניה מופיעה בתשריט אבל לא בנסח טאבו
הנושא הנוכחי בדיקות כלכליות לפני רכישת דירה 8 מדריכים
 המדריך שאתם קוראים עכשיו
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
 מדריך
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
איך לבנות תקציב נכון לרכישת דירה מקבלן?
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים



תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 5 מדריכים
 המדריך המרכזי
בדיקת חוזה רכישת דירה מקבלן
 מדריך
בדיקת חוזה רכישת דירה
 מדריך
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
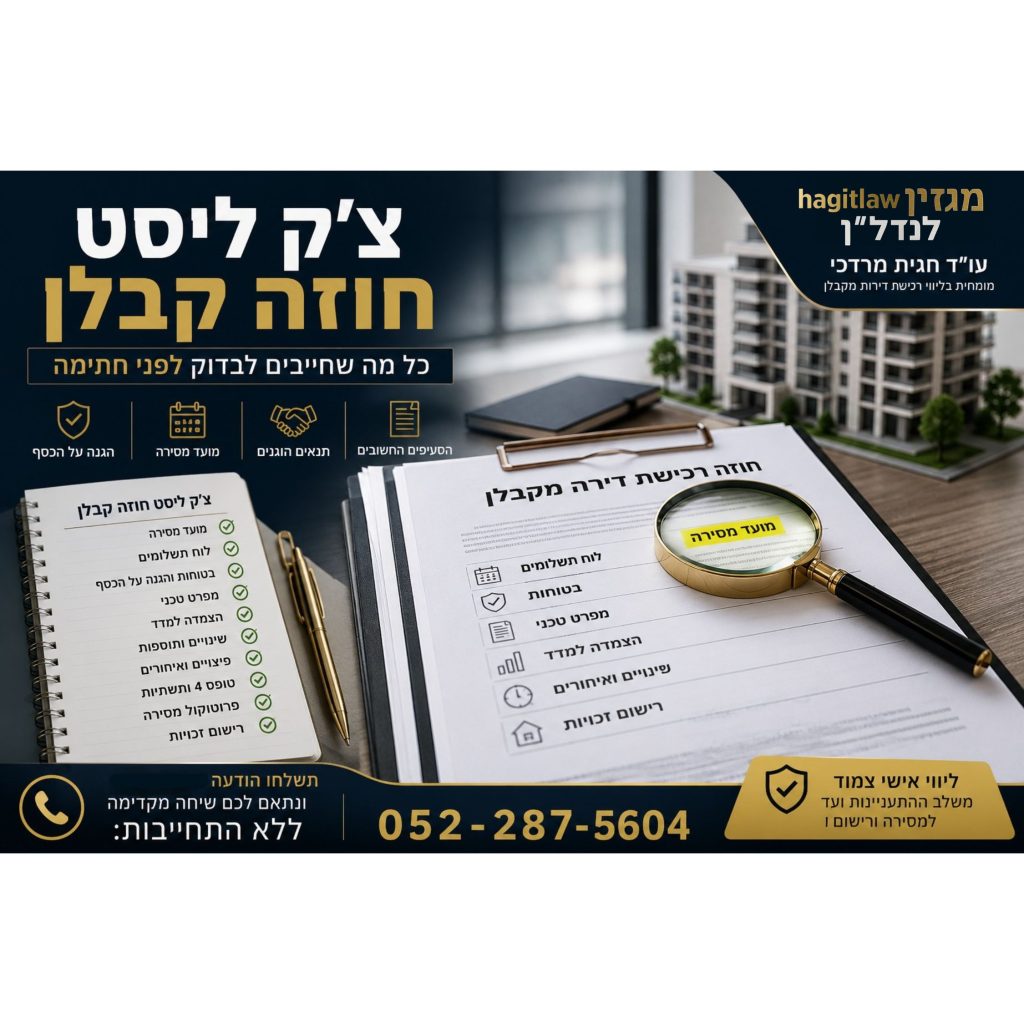
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 3 מדריכים
 המדריך המרכזי
החוזה וההסכמים המשפטיים ברכישת דירה מקבלן
 מדריך
ע״א 449/85 היוזמה לבנין בע״מ נ׳ ברקוביץ׳ – מתי מסמך מקדמי נחשב לחוזה מחייב בעסקת דירה?
 מדריך
פרשנות חוזים בישראל
- נספחי חוזה קבלן – המדריך המלא (2026)
נושא מי המוכר בחוזה 1 מדריכים
 המדריך המרכזי
מי המוכר בחוזה דירה מקבלן
- איך בודקים את זהות המוכר לפני חתימה?
- מה ההבדל בין יזם, קבלן וחברה מוכרת?
נושא סעיפים בעייתיים בחוזה 6 מדריכים
 המדריך המרכזי
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
סעיף שינויים בחוזה קבלן
 מדריך
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
- סעיף ויתור על טענות בחוזה קבלן
- סעיף כוח עליון בחוזה קבלן
נושא משא ומתן מול הקבלן 2 מדריכים
 המדריך המרכזי
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
- על אילו סעיפים אפשר להתמקח בחוזה קבלן?
- אילו סעיפים קבלנים בדרך כלל מסכימים לשנות?
נושא עורך הדין של הקונה 5 מדריכים
 המדריך המרכזי
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
נושא מפרט טכני ושינויי דיירים 2 מדריכים
 מדריך
שדרוגים בדירה חדשה מקבלן
 מדריך
תשלום על שדרוג מקבלן
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים לפני חתימה 10 מדריכים
 המדריך המרכזי
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
 מדריך
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
נושא ייפוי כוח בלתי חוזר 12 מדריכים
 המדריך המרכזי
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
ייפוי כוח בלתי חוזר במתנה
 מדריך
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
ביטול ייפוי כוח בלתי חוזר
 מדריך
מה חייב להופיע בייפוי כוח בלתי חוזר?
נושא מחיר למשתכן 2 מדריכים
 המדריך המרכזי
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
- מסמכי החובה לפני חתימה במחיר למשתכן
תחום מרכזי 3 תשלומים, ליווי ובטוחות 6 נושאים
נושא ליווי בנקאי וחשבון ליווי 6 מדריכים
 המדריך המרכזי
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
מהו חשבון ליווי?
 מדריך
בדיקת חשבון ליווי בנקאי
 מדריך
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
קבלן מבקש להעביר כסף לחשבון אחר
- מי הבנק המלווה בפרויקט? כך תבדקו לפני שאתם משלמים לקבלן
- החלפת בנק מלווה בפרויקט – מה המשמעות לרוכשי הדירות?
נושא ערבות חוק מכר ובטוחות 6 מדריכים
 המדריך המרכזי
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
מהי ערבות חוק מכר?
 מדריך
אילו בטוחות חייב הקבלן למסור?
 מדריך
ערבות בנקאית או פוליסת ביטוח?
 מדריך
ערבות חוק מכר לפני היתר בנייה
 מדריך
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
- מתי מקבלים ערבות חוק מכר? המועד שבו הכסף שלכם חייב להיות מוגן
- איך בודקים שערבות חוק מכר תקינה? הרשימה שכל רוכש חייב להכיר
- מימוש ערבות חוק מכר – באילו מקרים אפשר לקבל את הכסף בחזרה?
- 5 טעויות בערבות חוק מכר שעלולות לסכן את כספי רוכשי הדירות
- הקבלן לא מוסר ערבות חוק מכר בזמן – מה אפשר לעשות?
- האם ערבות חוק מכר פוקעת? מתי מחזירים את הערבות ומה חשוב לדעת
נושא פנקס שוברים ותשלומים לקבלן 7 מדריכים
 המדריך המרכזי
פנקס שוברים בתשלום לקבלן
 מדריך
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
שילמתי לקבלן בלי שובר
 מדריך
שובר תשלום לקבלן תקין
 מדריך
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
מסמכים לפני תשלום לקבלן
- האם מותר לשלם לקבלן ללא שובר? הסיכון שרוכשי דירות חייבים להכיר
- שובר תשלום לקבלן אבד – מה עושים ואיך מקבלים שובר חדש?
- שובר תשלום שגוי – כך תזהו טעויות לפני שמעבירים כסף לקבלן
- אפשר לשלם לקבלן בהעברה בנקאית במקום שובר? כל מה שצריך לדעת
- איך שומרים את אישורי התשלום לקבלן ולמה זה חשוב?
- הבנק מסרב לכבד את שובר התשלום – מה עושים?
נושא לוח תשלומים ותשלומי הרוכש 5 מדריכים
 המדריך המרכזי
לוח תשלומים בפרויקט עם ליווי בנקאי
 מדריך
תשלום לקבלן – האם מותר להתנות תשלום בקבלת מסמכים?
 מדריך
תשלום ראשון ברכישת דירה
 מדריך
איחור בתשלום לקבלן בקניית דירה – מה עושים?
 מדריך
תשלומים עם קבלת דירה מקבלן
- שינוי לוח תשלומים לאחר חתימת החוזה – האם הקבלן יכול לעשות זאת?
- הקדמת תשלומים לקבלן – מתי זה משתלם ומתי עדיף לסרב?
- התשלום האחרון לקבלן – מה חייבים לבדוק לפני שמעבירים את הכסף?
- האם אפשר לפרוס מחדש את לוח התשלומים מול הקבלן?
- הקבלן דורש להקדים תשלום – האם אתם חייבים להסכים?
- באילו מקרים מותר לעכב תשלום לקבלן? המדריך המשפטי לרוכשי דירות
נושא כלל 7% ותשלומים לפני היתר 4 מדריכים
 המדריך המרכזי
כלל 7% בחוק המכר
 מדריך
7% לפני היתר בנייה
 מדריך
מקדמה לפני היתר בנייה
 מדריך
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
רכישת דירה ללא הצמדה
 מדריך
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר
תחום מרכזי 4 היתר בנייה וסטטוס הקרקע הנושאים יוצגו בקרוב
בקרוב יוצגו כאן כל הנושאים והמדריכים השייכים לתחום.
תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
איחור במסירת דירה מקבלן 2026
 מדריך
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 5 מדריכים
 המדריך המרכזי
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 1 מדריכים
 המדריך המרכזי
סיכונים בקניית דירה מקבלן
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
רכישת דירה בשלב התכנון
 מדריך
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 3 מדריכים
 המדריך המרכזי
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- האם אפשר לרכוש דירה בפרויקט ללא ליווי בנקאי? כל מה שחייבים לדעת
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 1 מדריכים
המדריך המרכזי
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- מה קורה לערבות חוק מכר במקרה של קריסת קבלן?
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
מה זה חברה משכנת?
 מדריך
קניית דירה בחברה משכנת ללא טאבו
 מדריך
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
אישור זכויות מחברה משכנת
 מדריך
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 3 מדריכים
 מדריך
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
עודכן לאחרונה: אוגוסט 2026
רכישת דירה מקבלן נראית לרבים כמו משוואה פשוטה: מחיר הדירה, הון עצמי, משכנתא – וזהו. בפועל, זו אחת העסקאות הכלכליות המורכבות ביותר שמשפחה עושה בחייה, והמחיר שמופיע בפרוספקט או בהסכם המכר הוא רק נקודת ההתחלה.
רוכשים רבים בודקים אם יוכלו לשלם את מחיר הדירה, אבל לא בודקים אם יוכלו לשאת את כל עלות העסקה עד קבלת המפתח – וגם לא אם הכסף שהם מעבירים מוגן לאורך הדרך. בדיוק כאן נכנסות לתמונה הבדיקות הכלכליות לפני רכישת דירה מקבלן: מסים, מימון, הצמדות, שדרוגים, הוצאות אכלוס, רזרבה כלכלית, בטוחות, ליווי פיננסי ובדיקת היזם והקבלן.
הבדיקה הכלכלית הנכונה לא שואלת רק כמה עולה הדירה – אלא כמה תעלה העסקה כולה, כמה הון עצמי באמת יידרש, איזו חשיפה קיימת בדרך, והאם תוכלו לעמוד בהתחייבויות גם אם הריבית תשתנה, המסירה תתעכב או יופיעו הוצאות שלא תוכננו מראש.
במילים פשוטות, לפני חתימה כדאי לבדוק ארבע שכבות: העלות הכוללת של העסקה, מבנה המימון, ההגנה על הכספים והיציבות של הפרויקט והגורמים שמאחוריו. רק החיבור בין ארבע השכבות מאפשר להבין אם העסקה באמת מתאימה ליכולת הכלכלית שלכם.
למדריך המרכזי בנושא הבדיקות המקדימות, ראו גם: בדיקות לפני רכישת דירה מקבלן.
מה כוללות בדיקות כלכליות לפני רכישת דירה מקבלן?
תשובה קצרה: בדיקה כלכלית טובה בוחנת לא רק אם ניתן לממן את מחיר הדירה, אלא את כל העלויות והסיכונים שיכולים להשפיע על התקציב עד למסירה ולאחריה.
מחיר הדירה, מס רכישה, משפט, מימון, הצמדות, שדרוגים, מעבר ואכלוס.
הון עצמי, משכנתא, אישור עקרוני, כושר החזר, גישור ורזרבה.
בטוחות, מנגנון התשלומים, חשבון ליווי ושוברים כאשר רלוונטי.
מבנה הפרויקט, ניסיון, פרויקטים קודמים וסימנים שמצדיקים בירור נוסף.
בדיקת עלויות
בשלב הזה לא בודקים רק את מחיר הדירה, אלא את כל העלויות שנלוות לרכישה: מס רכישה, ייעוץ משפטי, שמאות, עלויות מימון, ביטוחי משכנתא לפי דרישות המממן, הצמדה למדד ככל שחלה, שדרוגים, הוצאות מעבר, ציוד ועלויות אכלוס. לעיתים אלה בדיוק הסכומים שיוצרים את חריגת התקציב האמיתית.
בדיקת מימון ומשכנתא
הבדיקה כוללת אישור עקרוני, בחינת מבנה המימון, הערכת כושר ההחזר האמיתי של המשפחה ובדיקת היכולת להתמודד עם תרחישים כמו שינוי בריבית, עיכוב במסירה, פער בין מכירת נכס קיים לתשלום לקבלן או צורך בהלוואת גישור.
בדיקת בטוחות והגנה על הכסף
כאן בודקים כיצד מבוצעים התשלומים לקבלן, איזו בטוחה ניתנת עבור הכספים, האם קיים ליווי פיננסי, האם יש מנגנון שוברים כאשר הוא רלוונטי, ומה קובע ההסכם ביחס להעברת הכספים. הפירוט המשפטי המלא של הבטוחות שייך לבדיקת הבטוחות לפי חוק המכר, אך מבחינה כלכלית חשוב להבין מראש איזה חלק מההון שלכם נמצא בסיכון ובאיזה מנגנון הוא מוגן.
בדיקת הפרויקט, היזם והקבלן
לא מספיק שהדירה נראית אטרקטיבית או שהפרסום משכנע. צריך לבדוק גם מי היזם, מי הקבלן המבצע, אילו פרויקטים כבר הושלמו, האם קיימים עיכובים או מחלוקות שחוזרות על עצמן, ומהו מבנה הליווי והמימון של הפרויקט.
מחיר הדירה הוא רק נקודת ההתחלה
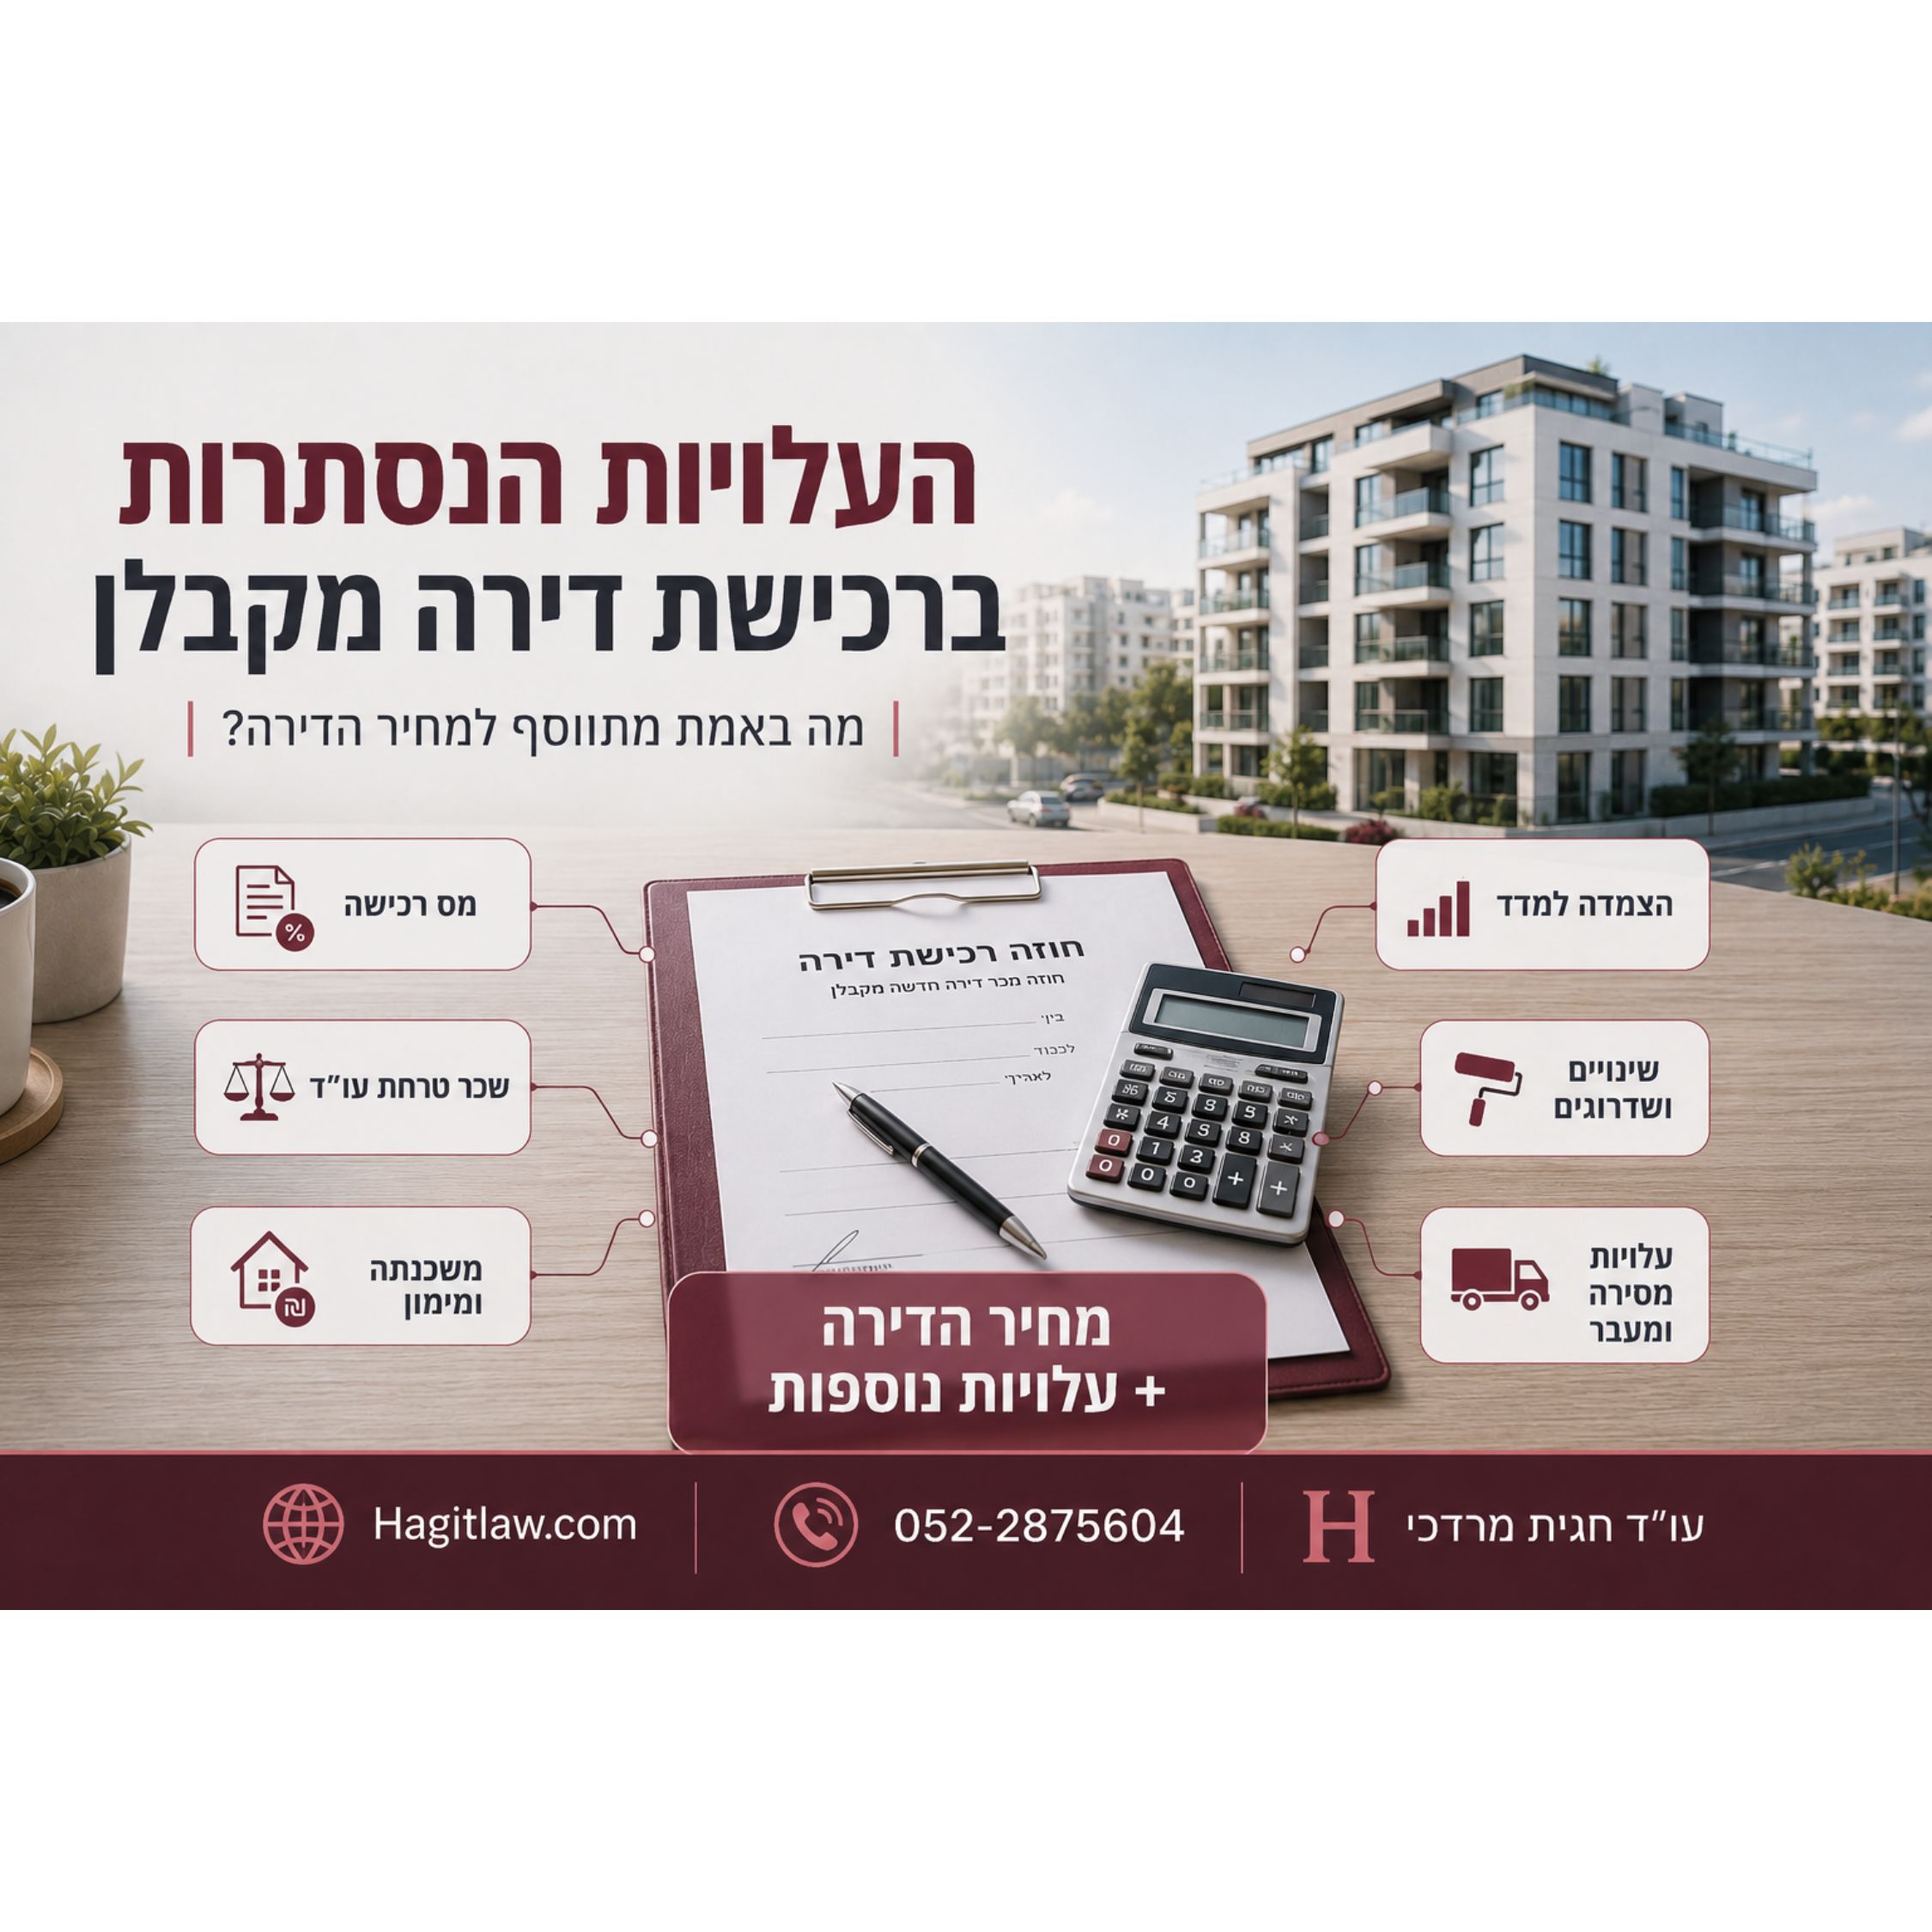
מחיר החוזה אינו בהכרח העלות הכוללת של העסקה. עד לקבלת המפתח עשויות להצטבר עלויות נוספות: מס רכישה, ייעוץ משפטי, שמאות, עלויות מימון, הצמדה למדד ככל שחלה, תוספות ושדרוגים, הוצאות מעבר, ציוד, חיבורים ועלויות אכלוס.
כאשר לא מרכזים את כל הרכיבים האלה מראש בתקציב אחד, קל מאוד להרגיש שהעסקה “נכנסת למסגרת” – ורק בהמשך לגלות שהעלות האמיתית גבוהה באופן משמעותי.
איך מחשבים את העלות האמיתית של העסקה?
הדרך הנכונה היא לבנות תקציב עסקה אחד שמרכז את כל הרכיבים – ולא להסתפק במחיר החוזה. מתחילים במחיר הדירה, מוסיפים מסים והוצאות משפטיות, עלויות מימון, הצמדה ככל שחלה, שדרוגים והוצאות אכלוס, ואז משאירים גם רזרבה לתרחישים שלא ניתן לצפות במדויק מראש.
| רכיב | מה מכניסים לחישוב | הסכום שלכם |
|---|---|---|
| מחיר הדירה | המחיר החוזי | _____ ₪ |
| מס רכישה | לפי מעמד הרוכש ושווי העסקה | _____ ₪ |
| משפט ורישום | ייעוץ, רישום והוצאות נלוות | _____ ₪ |
| מימון | שמאות, ריבית, ביטוחים וגישור | _____ ₪ |
| הצמדה | חשיפה אפשרית למדד לפי הדין והחוזה | _____ ₪ |
| שדרוגים | מטבח, חשמל, מיזוג ושינויים | _____ ₪ |
| מעבר ואכלוס | ריהוט, הובלה, ציוד וחיבורים | _____ ₪ |
| רזרבה | עיכובים והוצאות לא צפויות | _____ ₪ |
מס רכישה
מס רכישה הוא אחד המרכיבים הראשונים שצריך לבדוק, משום שהוא תלוי בין היתר בשווי העסקה, במעמד הרוכש ובהוראות המס החלות במועד הרכישה. אין להסתמך על סכום ישן או על חישוב שנעשה לעסקה אחרת.
לחישוב מעודכן ניתן להשתמש גם במחשבון מס הרכישה הרשמי של רשות המסים, ולבדוק את הנתונים לפי נסיבות העסקה.
מס רכישה בעת רכישת דירה – מתי משלמים וכמה?
שכר טרחת עורך דין
ברכישת דירה מקבלן יש להבחין בין שכר הטרחה של עורך הדין שמייצג את הרוכש לבין תשלומים שהרוכש עשוי להידרש לשלם בקשר להוצאות משפטיות של המוכר או לרישום הזכויות. חשוב להבין מראש מה כלול בכל חיוב, מהו הבסיס החוזי והחוקי לגביו, אילו שירותים ניתנים בפועל ומה אינו כלול. תשלומים אלה עשויים להיות כפופים למגבלות הקבועות בדין, לפי סוג העסקה ונסיבותיה.
עלות עורך דין דירה חדשה – כמה זה עולה ומה כולל השירות?
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת
שמאות
כאשר העסקה ממומנת באמצעות משכנתא, הבנק עשוי לדרוש שמאות לצורך קביעת שווי הנכס לצורכי המימון. פער בין מחיר החוזה לבין השווי שעליו מסתמך הבנק עלול להשפיע על גובה המימון ועל ההון העצמי הנדרש.
ביטוח משכנתא
במימון באמצעות משכנתא הבנק עשוי לדרוש ביטוח חיים וביטוח מבנה כתנאי להעמדת ההלוואה, בהתאם לנהלי הבנק ולנסיבות הלווה והנכס. לכן יש להכניס גם את עלות הביטוחים לחישוב ההוצאה החודשית הכוללת, ולא להסתכל רק על הקרן והריבית.
שדרוגים ותוספות
שדרוגי מטבח, נקודות חשמל, ריצוף, אינסטלציה, מיזוג ושינויים תכנוניים יכולים להוסיף סכומים משמעותיים למחיר העסקה. חשוב לבנות מראש תקציב נפרד לשדרוגים ולבדוק מה כלול במפרט ומה כרוך בתשלום נוסף.
תשלום על שדרוג מקבלן – מה חשוב לדעת?
עלויות מעבר ואכלוס
סמוך לקבלת הדירה מופיעות לעיתים הוצאות נוספות: הובלה, ניקיון, ריהוט, מוצרי חשמל, חיבורים, ועד בית, אחסנה ולעיתים גם שכירות זמנית או מעבר כפול. גם אם כל הוצאה בפני עצמה נראית סבירה, ההצטברות עלולה ליצור לחץ תזרימי דווקא סמוך למסירה.
תשלומים עם קבלת דירה מקבלן – לא לשכוח אף חיוב
איך בודקים שהמשכנתא באמת מתאימה לכם?
אישור של הבנק לקבלת משכנתא אינו אומר בהכרח שהעסקה מתאימה לתקציב המשפחתי. אישור עקרוני הוא נקודת פתיחה לבדיקת המימון; השאלה הנפרדת היא האם ההחזר וההתחייבויות הנלוות מתאימים לחיים בפועל.
אישור עקרוני
לפני חתימה חשוב להבין מהו סדר הגודל של המימון שניתן לקבל ובאילו תנאים עקרוניים. התחייבות לרכישה לפני בירור מקורות המימון עלולה ליצור פער בין לוח התשלומים החוזי לבין הכסף שניתן לגייס בפועל.
כושר החזר אמיתי
צריך לבחון את ההחזר מול התקציב המשפחתי הכולל: הכנסות, הוצאות קבועות, התחייבויות קיימות ושינויים סבירים לאורך השנים. השאלה אינה רק אם ניתן לשלם את ההחזר הראשון, אלא אם נשאר מרווח כלכלי סביר לאחריו.
רזרבה כלכלית
עסקה שנבנית ללא כל מרווח ביטחון רגישה יותר לכל שינוי. רצוי להשאיר רזרבה לתוספות, לעיכוב במסירה, לשינויים בעלויות המימון ולהוצאות שלא ניתן היה לכמת במדויק במועד החתימה.
מה קורה אם הריבית משתנה?
במסלולי משכנתא החשופים לשינויי ריבית, ההחזר עשוי להשתנות לאורך חיי ההלוואה. לכן כדאי לבדוק גם תרחיש פחות נוח: כיצד ישפיע גידול בהחזר החודשי על התקציב המשפחתי.
טעויות נפוצות של רוכשים
- מסתפקים בהצעת מימון אחת בלי לבחון חלופות.
- בודקים רק את ההחזר ההתחלתי ולא את מבנה ההלוואה לאורך זמן.
- לא מכניסים ביטוחים ועלויות נלוות לחישוב.
- לא בוחנים תרחיש של שינוי בריבית.
- חותמים לפני בירור מספק של מקורות המימון.
- מסתמכים על מכירת נכס קיים או על כסף עתידי בלי לבחון תרחיש של עיכוב.
לקריאה נוספת:
- משכנתא לדירה מיד שנייה או מקבלן
- הלוואת גישור לקניית דירה – מתי זה מתאים?
- ביטול עסקה בגלל משכנתא
- נתוני ריביות על משכנתאות – בנק ישראל
מדד תשומות הבנייה – איך הוא יכול להשפיע על עלות העסקה?
הצמדה למדד תשומות הבנייה יכולה להשפיע על הסכום הסופי שמשלם רוכש דירה מקבלן, אך כיום קיימות מגבלות סטטוטוריות על היקף ההצמדה בעסקאות שעליהן חל ההסדר שנקבע בתיקון לחוק המכר (דירות).
מהו מדד תשומות הבנייה?
מדד תשומות הבנייה משקף שינויים בעלויות הבנייה. בעסקאות שעליהן חל ההסדר שנקבע בחוק המכר (דירות), לא ניתן להצמיד את מלוא מחיר הדירה למדד. סכום של לפחות 20% ממחיר הדירה, המשולם במועד כריתת חוזה המכר או לפני כל תשלום אחר, אינו ניתן להצמדה. ביחס ליתרת התמורה, הצדדים רשאים להסכים כי עד מחצית מכל תשלום תוצמד למדד. לכן, במבנה התשלומים המקובל, החשיפה המרבית להצמדה היא בדרך כלל עד 40% ממחיר הדירה. חשוב לבחון בכל עסקה את מועד חתימת החוזה, תחולת הוראות הדין, לוח התשלומים, מדד הבסיס ומנגנון ההצמדה המדויק שנקבע בהסכם.
הסכום המשולם במועד כריתת החוזה או לפני כל תשלום אחר אינו ניתן להצמדה, בהתאם להסדר שבחוק.
ביחס ליתרה ניתן להסכים כי עד מחצית מכל תשלום תהיה מוצמדת למדד.
במבנה התשלומים המקובל, החשיפה המרבית להצמדה היא בדרך כלל עד 40% ממחיר הדירה.
איך מחשבים הצמדה?
החישוב תלוי בהוראות הדין ובמנגנון שנקבע בחוזה: מהו הסכום שעליו חלה ההצמדה, מהו מדד הבסיס, באילו מועדים מבוצעים התשלומים ומהו המדד הרלוונטי לכל תשלום. לכן אי אפשר לחשב את החשיפה רק לפי מחיר הדירה או לפי שיעור העלייה במדד.
מתי ההצמדה חלה?
מנגנון ההצמדה נקבע בחוזה בכפוף להוראות הדין החלות על העסקה. יש לבדוק אילו תשלומים מוצמדים, מהו מדד הבסיס, כיצד מחושבת ההצמדה ומהו המועד האחרון שבו ניתן לחשב אותה. בעסקאות שעליהן חל ההסדר הקבוע בחוק המכר (דירות), ככלל אין להצמיד את התמורה לאחר מועד המסירה החוזי, למעט במקרים ובתנאים שנקבעו בחוק, ובכלל זה כאשר האיחור נובע ממעשה או מחדל של הקונה. בעסקה חדשה אין להסתפק במשפט כללי שלפיו „המחיר צמוד למדד”.
איך היא משפיעה על המחיר הסופי?
גם כאשר רק חלק מהתמורה חשוף להצמדה, עלייה במדד לאורך תקופת הבנייה יכולה ליצור תוספת למחיר הכולל. לכן כדאי להכניס לתקציב גם אומדן זהיר של חשיפה אפשרית להצמדה ולא לבנות את המימון בדיוק לפי מחיר החוזה בלבד.
איך בוחנים אפשרות לצמצם את החשיפה?
יש לבדוק את לוח התשלומים ואת מנגנון ההצמדה כחלק ממשא ומתן על החוזה. הקדמת תשלומים או שינוי לוח התשלומים אינם תמיד כדאיים מבחינה כלכלית או משפטית, ולכן צריך לבחון יחד את עלות המימון, הבטוחות, מועד התשלום והחשיפה למדד.
מדד תשומות הבנייה – המדריך המלא לרוכש
האם הפרויקט נמצא בליווי פיננסי?
ליווי פיננסי הוא נתון חשוב להבנת מבנה הפרויקט, דרך ביצוע התשלומים והבטוחות. עם זאת, עצם קיומו של ליווי אינו מחליף בדיקה של ההסכם, הבטוחות והמסמכים הספציפיים.
מהו ליווי פיננסי?
בפרויקט מלווה מתקיים הסדר ליווי מול תאגיד מלווה, בהתאם למבנה הפרויקט. מבחינת הרוכש, חשוב לזהות מי הגורם המלווה, כיצד אמורים להתבצע התשלומים ואילו מסמכים ובטוחות אמורים להינתן.
למה הוא חשוב?
ליווי פיננסי עשוי לכלול חשבון ליווי, מנגנון שוברים והעמדת בטוחות, בהתאם להסכם הליווי, למבנה הפרויקט ולדרך שבה מובטחים כספי הרוכשים. מבחינת הרוכש, עצם קיומו של ליווי אינו מחליף בדיקה משפטית. חשוב לבדוק את המסמכים הספציפיים: זהות התאגיד המלווה, חשבון התשלום שנמסר, הוראות השובר ככל שקיים, וסוג הבטוחה הניתנת בגין כל תשלום.
מזהים את התאגיד המלווה לפי מסמכי הפרויקט.
בודקים שהוראות התשלום תואמות למנגנון שנקבע לעסקה.
כאשר קיים מנגנון שוברים, בודקים את ההוראות שנמסרו לרוכש.
מזהים את הבטוחה שניתנת בגין התשלום ואת מועד העמדתה.
איך בודקים את הליווי?
מבקשים לזהות את הגוף המלווה, בודקים את מסמכי העסקה ואת הוראות התשלום, ומוודאים מהו המנגנון שעל פיו יבוצעו התשלומים. בפרויקט שבו נעשה שימוש בשוברים, יש להבין כיצד ומתי משתמשים בהם ולאן מועבר הכסף.
מה המשמעות של פרויקט ללא ליווי פיננסי?
פרויקט ללא ליווי פיננסי אינו בהכרח פרויקט שאסור לרכוש בו דירה, אך מבנה התשלומים והבטוחות עשוי להיות שונה ודורש בדיקה מדויקת יותר. כאשר המוכר לא התקשר בהסכם ליווי פיננסי, עשויות לחול עליו חובות גילוי ויידוע לפי ההסדרים הקבועים בדין ולפי נסיבות העסקה. לכן חשוב לבדוק מה נמסר לרוכש בכתב, איזו בטוחה נבחרה, כיצד אמורים להתבצע התשלומים ומהו מבנה העסקה לפני חתימה.
להעמקה בנושא הליווי והבטוחות:
האם הכסף שאתם משלמים מוגן?
השאלה החשובה בעסקת קבלן אינה רק כמה תשלמו, אלא איזו בטוחה עומדת מאחורי הכספים שאתם מעבירים. חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות) קובע מגבלות על קבלת כספים מרוכש ללא העמדת אחת מדרכי הבטוחה הקבועות בחוק. לכן לפני תשלום צריך להבין מהי הבטוחה שניתנת בפועל, מתי היא נמסרת וכיצד מתבצע התשלום.
ערבות חוק מכר
ערבות בנקאית היא אחת מדרכי הבטחת כספי הקונה הקבועות בחוק, אך אינה הדרך היחידה. החוק מכיר גם בדרכי בטוחה נוספות, ובהן פוליסת ביטוח, שעבוד ראשון, הערת אזהרה והעברת בעלות או זכות אחרת, הכול בכפוף לתנאים הקבועים בדין. לכן אין להסתפק בשאלה „האם יש ערבות”, אלא צריך לזהות איזו בטוחה ניתנת עבור הכספים ששולמו, מהו מועד העמדתה ומהם התנאים החלים עליה.
פוליסת ביטוח
פוליסת ביטוח היא אחת מדרכי הבטוחה המנויות בחוק, בכפוף לתנאים הקבועים בו. כאשר זו הבטוחה הרלוונטית לעסקה, חשוב לזהות את המבטח, את הקונה כמוטב ואת תנאי הפוליסה.
חשבון ליווי ושוברים
בפרויקט מלווה יש לבדוק כיצד נקבע מנגנון התשלומים ואילו הוראות ניתנו לרוכש. אין להעביר כספים על בסיס הוראה בלתי ברורה או לחשבון שאינו תואם את מנגנון התשלום שנקבע לעסקה. תשלום באמצעות שובר הוא חלק ממנגנון התשלום בפרויקט מלווה, אך אינו מחליף כשלעצמו את הבטוחה לפי חוק המכר. יש להבין איזו בטוחה ניתנת בגין כל תשלום, מתי היא אמורה להימסר ומה הקשר בינה לבין אופן ביצוע התשלום.
מתי מקבלים בטוחה?
מועד העמדת הבטוחה וסוגה תלויים בהוראות הדין ובמבנה העסקה. לפני חתימה חשוב להבין מה קורה ביחס לכל תשלום: מהו הסכום שמשולם, איזו בטוחה ניתנת בגינו, מתי היא אמורה להימסר ומהו המסמך שהרוכש מקבל. אין להניח שתשלום, חשבון ליווי או שובר מסוימים מבטיחים לבדם את הכסף בלי לבדוק את הבטוחה והמסמכים הרלוונטיים.
להעמקה: ערבות חוק מכר בדירות חדשות.
מה בודקים לגבי היזם והקבלן?
הבדיקה הכלכלית אינה מסתיימת במספרים של הרוכש. צריך להבין מי עומד מאחורי הפרויקט, מי היזם, מי הקבלן המבצע ומה ניתן ללמוד מפרויקטים קודמים ומהמסמכים הזמינים.
ניסיון והיסטוריית פעילות
וותק לבדו אינו מבטיח שהפרויקט יושלם ללא בעיות, אך הוא מספק נקודת פתיחה לבדיקה. כדאי לבדוק את זהות היזם והקבלן, את תקופת הפעילות שלהם ואת סוג הפרויקטים שביצעו.
פרויקטים שהושלמו
כדאי לבדוק לא רק אילו פרויקטים משווקים כיום, אלא גם אילו פרויקטים הושלמו ונמסרו בעבר. מידע כזה יכול לסייע להבין את היקף הפעילות ואת הניסיון המעשי.
עיכובים בפרויקטים קודמים
עיכוב בפרויקט קודם אינו מוכיח שקיימת בעיה בפרויקט הנוכחי, אך דפוס של עיכובים או הסברים שאינם מתיישבים עם המסמכים עשוי להצדיק בירור נוסף. מבחינת הרוכש, לעיכוב במסירה יכולה להיות גם משמעות תזרימית. חשוב לבחון את הנתונים בהקשרם ולא להסיק מסקנה רק על בסיס פרסום, טענה או אירוע בודד.
הליכים ומחלוקות
עצם קיומו של הליך משפטי אינו מסקנה על יציבות הקבלן או היזם. חשוב להבחין בין הליך תלוי ועומד, טענה שטרם הוכרעה, פסק דין, הסדר פשרה ותלונה צרכנית. עם זאת, ריבוי הליכים דומים או מחלוקות מהותיות שחוזרות בפרויקטים שונים עשויים להיות נתון שצריך להבין בהקשר רחב יותר, יחד עם המסמכים, ההסברים ונתוני הפרויקט הספציפי.
מה מצדיק בירור מוגבר?
חוסר שקיפות, שינוי מהותי בתנאי התשלום, קושי להציג מסמכים בסיסיים, לחץ חריג לביצוע תשלום או סתירה בין הסברים למסמכים – אינם בהכרח הוכחה לבעיה פיננסית, אבל בהחלט יכולים להצדיק עצירה של החתימה עד לקבלת הסבר ומסמכים מספקים.
להרחבה: בדיקת קבלן לפני חתימה.
לבדיקת רישום וסיווג ניתן להשתמש גם בפנקס הקבלנים הרשמי של משרד הבינוי והשיכון.
דגלים כלכליים שמצדיקים בירור לפני חתימה
מחיר חריגמחיר נמוך באופן משמעותי ביחס להשוואות הרלוונטיות, בלי הסבר ברור.
לחץ לחתוםדרישה לקבל החלטה מיידית בלי זמן סביר לבדיקה.
ליווי לא ברורלא ברור אם קיים ליווי פיננסי ומהו מנגנון התשלומים.
בטוחה לא מוסברתאין תשובה ברורה לגבי הבטוחה שתינתן עבור הכספים.
הצמדה לא ברורהאין הסבר מספק לגבי חלק התמורה המוצמד ואופן החישוב.
תנאים משתניםשינויים תכופים במחיר, בלוח התשלומים או בהבטחות שניתנו.
דרישת תשלום חריגהבקשה להעביר כסף בדרך שאינה מתיישבת לכאורה עם מנגנון העסקה.
מסמכים חסריםקושי לקבל מסמכים בסיסיים הדרושים להבנת העסקה.
כמה כסף כדאי להשאיר בצד?
אין שיעור אחיד שמתאים לכל רוכש. הרזרבה הנכונה תלויה בהכנסות, בהוצאות, במבנה המימון, במשך הזמן עד למסירה, בשדרוגים המתוכננים ובמידת החשיפה לשינויים בלתי צפויים.
כרית ביטחון
המטרה היא לא להגיע לחתימה כאשר כל ההון העצמי כבר מוקצה עד השקל האחרון. רזרבה מאפשרת להתמודד עם שינוי בעלויות, תשלום שנשכח, עלות מעבר גבוהה מהצפוי או עיכוב בתזרים.
הוצאות בלתי צפויות
גם דירה חדשה יכולה ליצור הוצאות שלא נכללו בתכנון הראשוני: התאמות, ציוד, בעלי מקצוע, אחסנה, פתרונות זמניים והוצאות נוספות סביב המסירה.
איחור במסירה
עיכוב במסירה עלול להשפיע על התזרים, למשל אם נדרשת תקופת שכירות נוספת, אחסנה או פתרון מגורים זמני. הזכויות המשפטיות במקרה של איחור הן נושא נפרד; מבחינת התקציב כדאי להביא בחשבון גם אפשרות של פער זמנים.
מעבר כפול
פער בין פינוי דירה קיימת לבין מסירת הדירה החדשה עלול לדרוש מגורים זמניים, אחסון והובלה נוספת. גם תרחיש כזה צריך להופיע בתקציב הסיכון.
שינויי ריבית
כאשר חלק מהמימון חשוף לשינויים בריבית, יש לבדוק אם התקציב מסוגל לספוג שינוי בהחזר בלי לפגוע ביכולת לעמוד ביתר ההוצאות.
הטעות הכלכלית הנפוצה: לבדוק אם אפשר לקנות – ולא אם אפשר להחזיק
רוכשים רבים מחשבים אם הם יכולים לקנות את הדירה. הם לא תמיד מחשבים אם הם יכולים לשאת את העסקה לאורך זמן.
עסקה שנראית אפשרית ביום החתימה יכולה להפוך לעומס אם עלויות המימון משתנות, המסירה מתעכבת, השדרוגים חורגים מהתקציב או ההכנסה המשפחתית משתנה. לכן בדיקה כלכלית נכונה אינה בוחנת רק את יום החתימה, אלא את העמידות של התקציב גם בתרחיש פחות נוח.
טבלת בדיקות כלכליות לפני רכישת דירה מקבלן
| בדיקה | למה חשוב | הסיכון אם לא בודקים |
|---|---|---|
| עלות העסקה הכוללת | מראה כמה כסף באמת נדרש | חריגה מהתקציב |
| מס רכישה | משפיע ישירות על ההון העצמי | חוסר במזומן בתחילת העסקה |
| מימון ומשכנתא | קובעים את מבנה ההחזר | קושי תזרימי לאורך זמן |
| מדד תשומות הבנייה | עשוי להגדיל את התמורה לפי הדין והחוזה | עלות נוספת שלא נלקחה בחשבון |
| ליווי פיננסי | מסייע להבין את מבנה התשלומים | אי־הבנה של מנגנון התשלום והבטוחות |
| בטוחות | קובעות כיצד מוגנים כספי הרוכש | חשיפה שאינה מובנת מראש |
| שדרוגים | יכולים להוסיף סכומים מהותיים | חריגה תקציבית |
| מעבר ואכלוס | מרכזים הוצאות סמוך למסירה | לחץ תזרימי |
| רזרבה | מאפשרת להתמודד עם שינויים | צורך במימון יקר ולא מתוכנן |
צ’קליסט כלכלי לפני חתימה
כלים ומקורות רשמיים לבדיקה עצמאית
- רשות המסים – מחשבון מס רכישה
- בנק ישראל – נתוני ריביות על משכנתאות
- משרד הבינוי והשיכון – פנקס הקבלנים
- פורטל חוק המכר – משרד הבינוי והשיכון
שאלות נפוצות
מה כוללות בדיקות כלכליות לפני רכישת דירה מקבלן?
הן כוללות חישוב של העלות הכוללת של העסקה, בדיקת הון עצמי ומימון, חשיפה להצמדה, שדרוגים ועלויות אכלוס, וכן הבנת מנגנון התשלומים, הבטוחות ומבנה הפרויקט.
האם בדיקה כלכלית היא רק בדיקת משכנתא?
לא. המשכנתא היא רק אחד מרכיבי המימון. בדיקה כלכלית מלאה בוחנת גם מסים, הצמדות, שדרוגים, רזרבה, תזרים, לוח תשלומים ועלויות עד האכלוס.
האם חייבים לקחת משכנתא כדי לקנות דירה מקבלן?
לא. ניתן לממן עסקה ממקורות שונים. גם כאשר אין משכנתא, עדיין צריך לבדוק את זמינות ההון, לוח התשלומים, ההצמדה, ההוצאות הנלוות והבטוחות.
מהו ליווי פיננסי בפרויקט קבלן?
זהו מבנה שבו תאגיד מלווה מתקשר עם הפרויקט בהסדר ליווי פיננסי. מבחינת הרוכש חשוב להבין כיצד הליווי משפיע על אופן התשלום, השוברים והבטוחות, ולא להסתפק בעצם קיומו של בנק מלווה.
מהי ערבות חוק מכר?
ערבות בנקאית היא אחת מדרכי הבטחת כספי הקונה לפי חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות). יש לבדוק איזו בטוחה ניתנת בעסקה הספציפית ומהם התנאים שלה.
כמה רזרבה כדאי להשאיר בצד?
אין אחוז אחד שמתאים לכולם. הרזרבה צריכה להתאים להכנסות, להוצאות, למבנה המימון, לשדרוגים המתוכננים, למשך הזמן עד למסירה וליכולת של משק הבית לספוג שינוי בלתי צפוי.
האם כדאי לקחת הלוואת גישור?
זה תלוי במקור הפירעון, בעלות ההלוואה, בלוח הזמנים וביכולת להתמודד עם עיכוב במכירת הנכס או בקבלת הכספים הצפויים. הלוואת גישור היא כלי מימון, לא תחליף לתכנון תזרים.
איך בודקים קבלן לפני חתימה?
בודקים את זהות הקבלן, הרישום והסיווג המתאימים, ניסיון ופרויקטים קודמים, ומצליבים את הנתונים עם זהות היזם ומסמכי הפרויקט. אין להסתפק בשם המסחרי שמופיע בפרסום.
מה הסיכון במדד תשומות הבנייה?
כאשר חלק מהתמורה מוצמד בהתאם לדין ולחוזה, עליית המדד יכולה להוסיף לעלות העסקה. לכן יש להבין את מנגנון ההצמדה ולכלול חשיפה אפשרית בתקציב.
למה לא מספיק לבדוק רק את מחיר הדירה?
מפני שמחיר החוזה אינו כולל בהכרח את כל העלויות שיידרשו עד האכלוס. רק חיבור של מחיר הדירה, מסים, מימון, הצמדה, שדרוגים, הוצאות מעבר ורזרבה נותן תמונה כלכלית שימושית.
סיכום: בודקים את העסקה כולה, לא רק את תג המחיר
בדיקה כלכלית לפני רכישת דירה מקבלן אינה מסתפקת בשאלה כמה עולה הדירה. היא בודקת כמה כסף יידרש לאורך כל הדרך, אילו תשלומים עשויים להתווסף, איך בנוי המימון, מהי החשיפה להצמדה, איזה מרווח ביטחון נשאר, וכיצד משתלבים מנגנון התשלומים והבטוחות בעסקה.
המספר החשוב ביותר אינו מחיר הדירה בפרוספקט – אלא העלות הכוללת של העסקה ביחס להון העצמי וליכולת ההחזר שלכם.
למפת הבדיקות המלאה לפני רכישה: בדיקות לפני רכישת דירה מקבלן.
לפני חתימה חשוב לחבר בין התכנון הכלכלי לבין תנאי העסקה בפועל: מחיר הדירה, לוח התשלומים, מנגנון ההצמדה, הבטוחות, הליווי הפיננסי, השדרוגים וההוצאות הנלוות. כך ניתן לזהות פער בין המחיר שהוצג בתחילת הדרך לבין ההתחייבות שנוצרת בחוזה.
בחרו נושא לחיפוש או כתבו את השאלה שתרצו לבדוק במדריכי HagitLaw.
המידע במדריך הוא כללי ואינו מחליף בדיקה משפטית, מיסויית ופיננסית של חוזה המכר, נסיבות הרוכש והפרויקט הספציפי לפני חתימה או תשלום.