ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן חוזה רכישת דירה מחיר למשתכן מימון דירה בהנחה לפני חתימה פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים
נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 13 מדריכים
 המדריך המרכזי
P1 C4 1/13
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/13
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/13
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/13
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/13
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/13
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/13
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/13
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/13
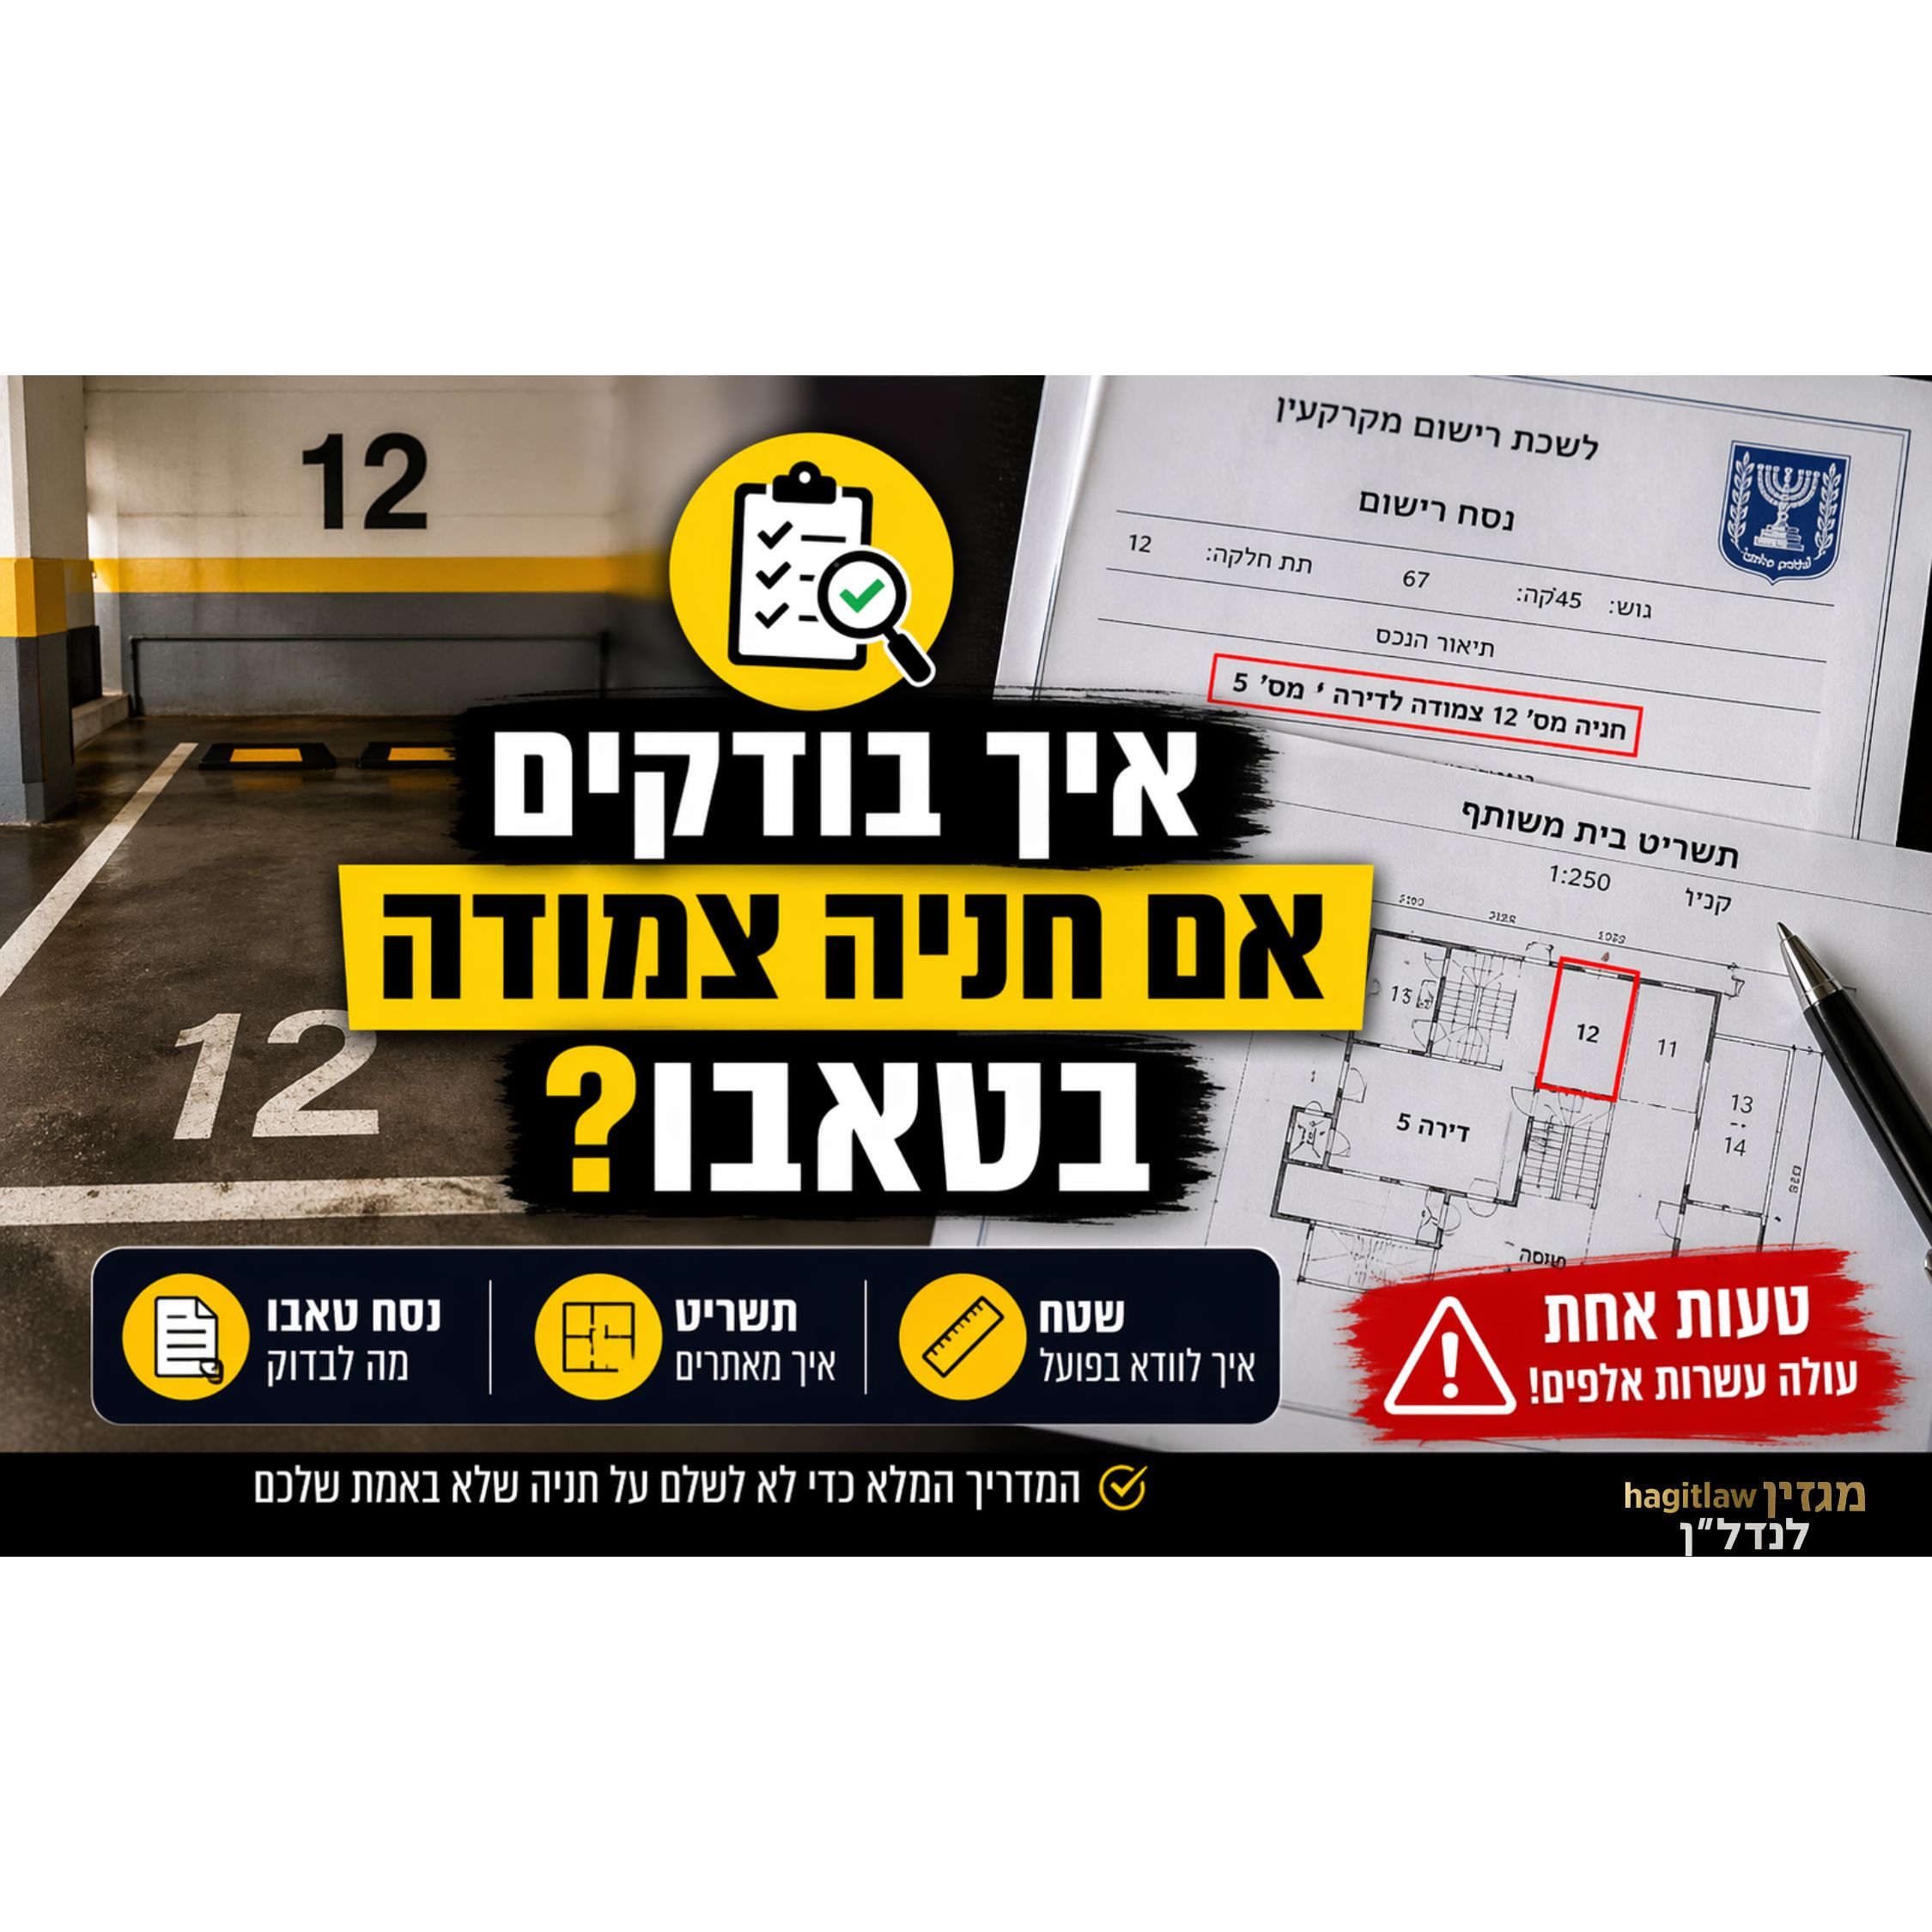
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/13
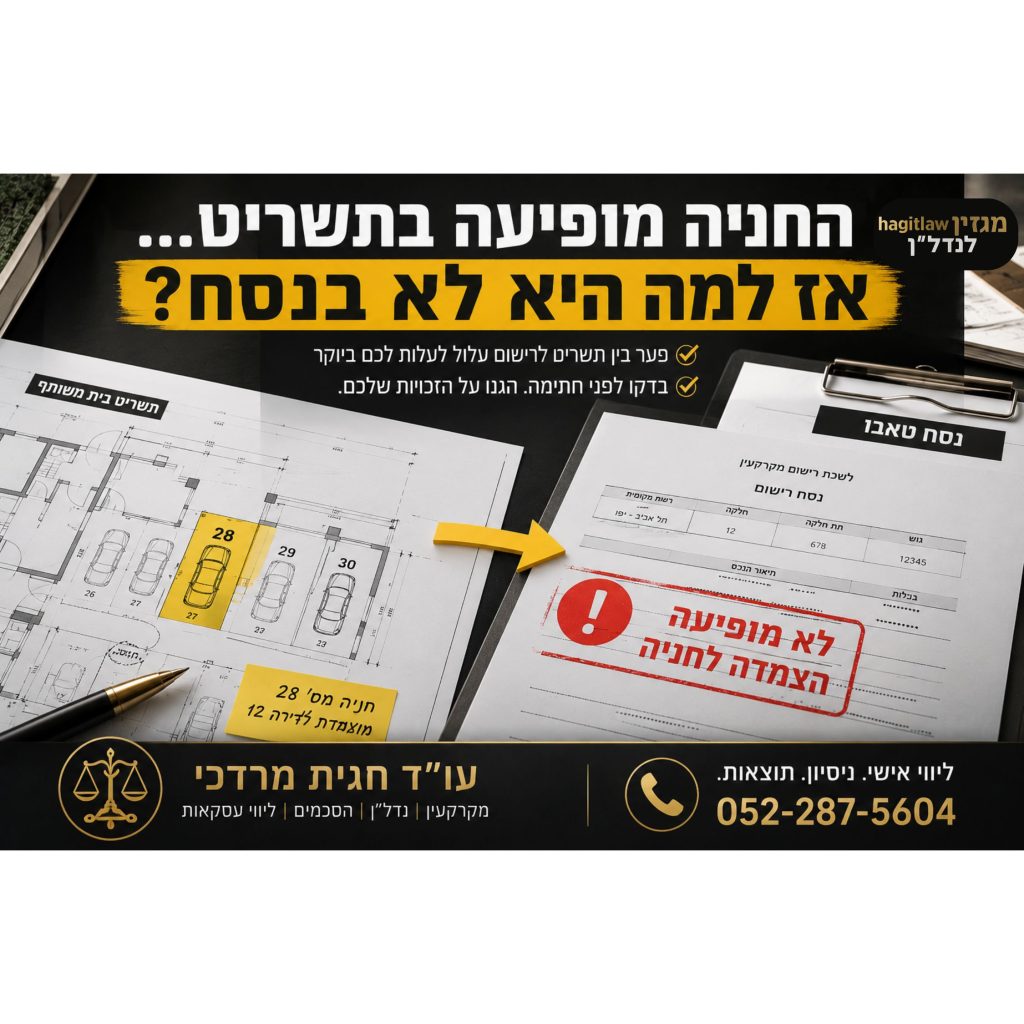
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/13
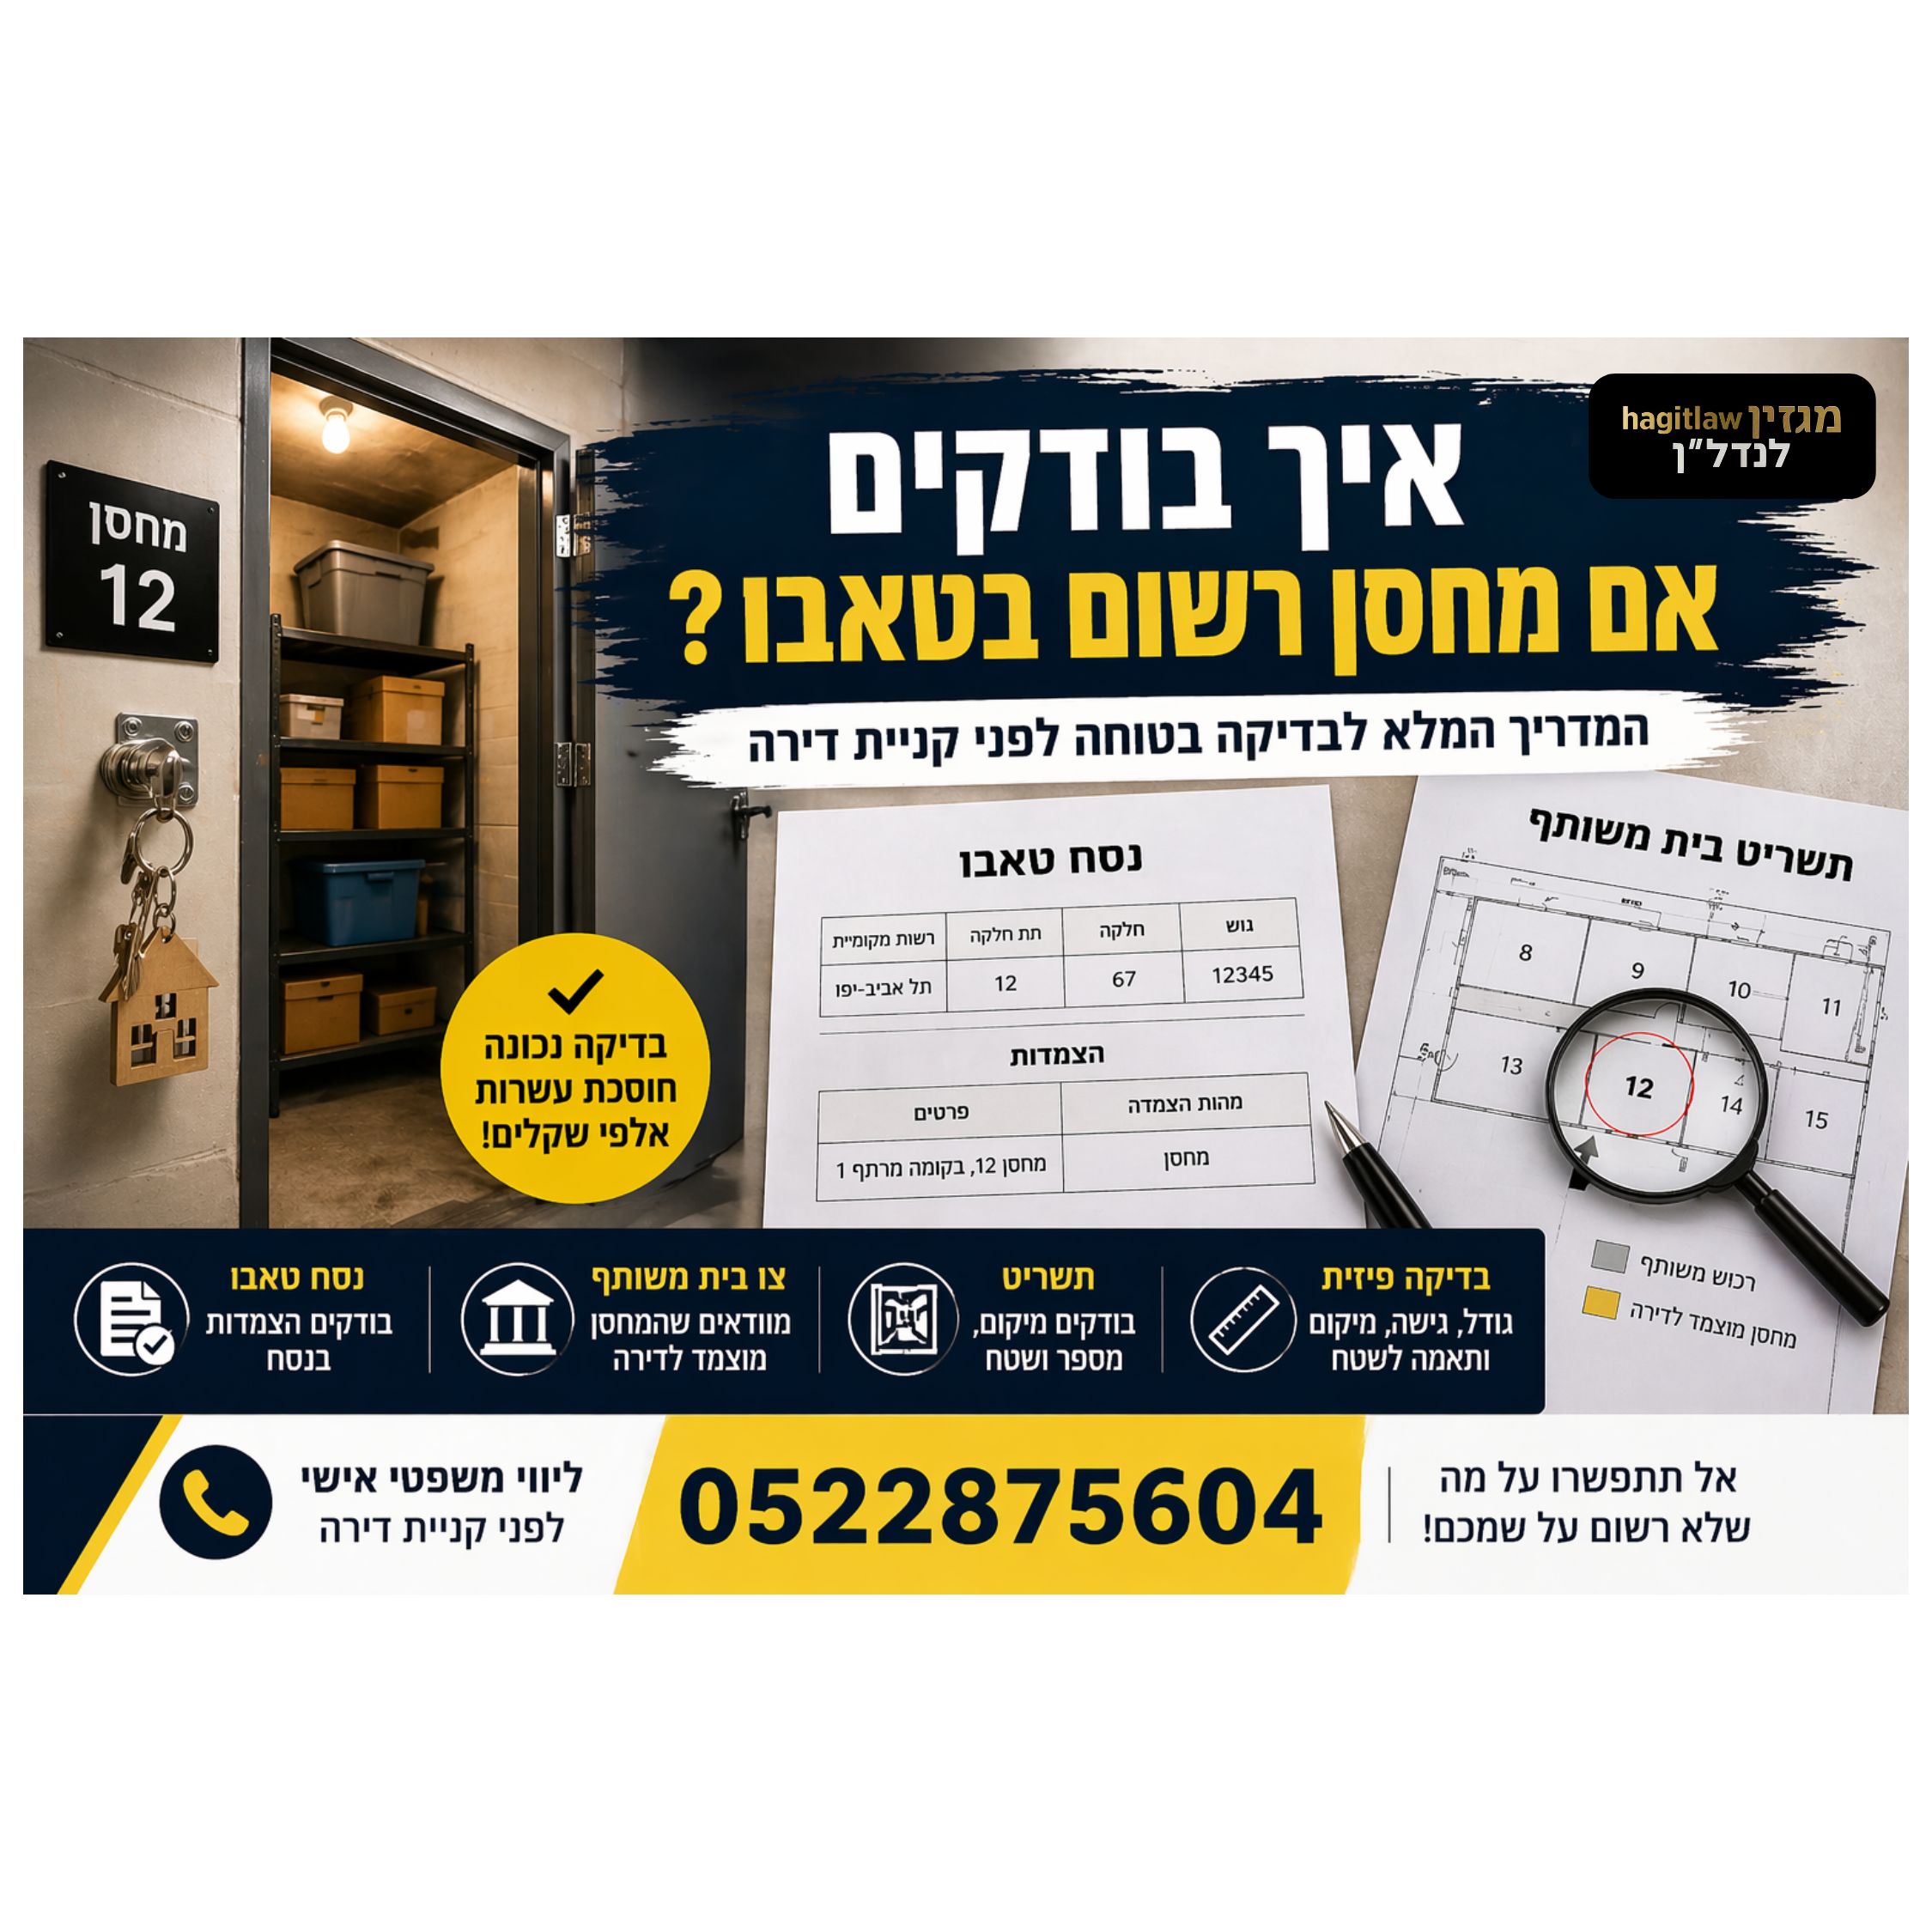
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/13
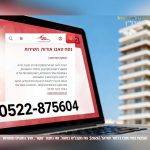
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/13
נסח טאבו בדואר ישראל 2026
נושא בדיקות כלכליות לפני רכישת דירה 8 מדריכים
 המדריך המרכזי
P1 C5 1/8
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/8
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/8
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/8
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/8
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/8
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/8
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/8
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים
תחום מרכזי 2 · אתם כאן חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 3 מדריכים
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 8 מדריכים
 המדריך המרכזי
P2 C4 1/8
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/8
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/8
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/8
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/8
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/8
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/8
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/8
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 12 מדריכים
 המדריך המרכזי
P2 C8 1/12
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/12
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/12
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/12
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/12
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/12
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/12
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/12
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/12
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/12
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/12
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/12
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
הנושא הנוכחי מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 המדריך שאתם קוראים עכשיו
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 תשלומים, ליווי ובטוחות 7 נושאים
נושא ליווי בנקאי וחשבון ליווי 6 מדריכים
 המדריך המרכזי
P3 C1 1/6
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/6
מהו חשבון ליווי?
 מדריך
P3 C1 3/6
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 4/6
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 5/6
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 6/6
קבלן מבקש להעביר כסף לחשבון אחר
- מי הבנק המלווה בפרויקט? כך תבדקו לפני שאתם משלמים לקבלן
- החלפת בנק מלווה בפרויקט – מה המשמעות לרוכשי הדירות?
נושא ערבות חוק מכר ובטוחות 6 מדריכים
 המדריך המרכזי
P3 C2 1/6
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/6
מהי ערבות חוק מכר?
 מדריך
P3 C2 3/6
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/6
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 5/6
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 6/6
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
- מתי מקבלים ערבות חוק מכר? המועד שבו הכסף שלכם חייב להיות מוגן
- איך בודקים שערבות חוק מכר תקינה? הרשימה שכל רוכש חייב להכיר
- מימוש ערבות חוק מכר – באילו מקרים אפשר לקבל את הכסף בחזרה?
- 5 טעויות בערבות חוק מכר שעלולות לסכן את כספי רוכשי הדירות
- הקבלן לא מוסר ערבות חוק מכר בזמן – מה אפשר לעשות?
- האם ערבות חוק מכר פוקעת? מתי מחזירים את הערבות ומה חשוב לדעת
נושא פנקס שוברים ותשלומים לקבלן 7 מדריכים
 המדריך המרכזי
P3 C3 1/7
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/7
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/7
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/7
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/7
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/7
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/7
מסמכים לפני תשלום לקבלן
- האם מותר לשלם לקבלן ללא שובר? הסיכון שרוכשי דירות חייבים להכיר
- שובר תשלום לקבלן אבד – מה עושים ואיך מקבלים שובר חדש?
- שובר תשלום שגוי – כך תזהו טעויות לפני שמעבירים כסף לקבלן
- אפשר לשלם לקבלן בהעברה בנקאית במקום שובר? כל מה שצריך לדעת
- איך שומרים את אישורי התשלום לקבלן ולמה זה חשוב?
- הבנק מסרב לכבד את שובר התשלום – מה עושים?
נושא לוח תשלומים ותשלומי הרוכש 5 מדריכים
 המדריך המרכזי
P3 C4 1/5
לוח תשלומים בפרויקט עם ליווי בנקאי
 מדריך
P3 C4 2/5
תשלום לקבלן – האם מותר להתנות תשלום בקבלת מסמכים?
 מדריך
P3 C4 3/5
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 4/5
איחור בתשלום לקבלן בקניית דירה – מה עושים?
 מדריך
P3 C4 5/5
תשלומים עם קבלת דירה מקבלן
- שינוי לוח תשלומים לאחר חתימת החוזה – האם הקבלן יכול לעשות זאת?
- הקדמת תשלומים לקבלן – מתי זה משתלם ומתי עדיף לסרב?
- התשלום האחרון לקבלן – מה חייבים לבדוק לפני שמעבירים את הכסף?
- האם אפשר לפרוס מחדש את לוח התשלומים מול הקבלן?
- הקבלן דורש להקדים תשלום – האם אתם חייבים להסכים?
- באילו מקרים מותר לעכב תשלום לקבלן? המדריך המשפטי לרוכשי דירות
נושא כלל 7% ותשלומים לפני היתר 4 מדריכים
 המדריך המרכזי
P3 C5 1/4
כלל 7% בחוק המכר
 מדריך
P3 C5 2/4
7% לפני היתר בנייה
 מדריך
P3 C5 3/4
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/4
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר
נושא מס רכישה ותכנון מיסוי לפני חתימה 2 מדריכים
תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים
נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים
נושא שינויי תכנון לפני היתר 2 מדריכים
נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים
תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 1 מדריכים
 המדריך המרכזי
P6 C1 1/1
סיכונים בקניית דירה מקבלן
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 1 מדריכים
המדריך המרכזי
P6 C4 1/1
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- מה קורה לערבות חוק מכר במקרה של קריסת קבלן?
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
זכיתם בדירה בהנחה, מועד הבחירה או החתימה מתקרב, אבל המימון עדיין מותנה? לפני התחייבות צריך להציב את לוח התשלומים מול הכסף שיהיה זמין בכל מועד, ולבדוק מה קובע החוזה אם המשכנתה לא תאושר במלואה או תתעכב.
מימון דירה בהנחה לפני חתימה אינו מסתכם בשאלה כמה הבנק עשוי להלוות. צריך לדעת מה כבר אושר, אילו תנאים טרם הושלמו ומי מטפל בהם. אישור עקרוני, חתימה על מסמכי הלוואה והעברת הכסף למוכר הם שלבים שונים.
המדריך מתמקד בסיכון החוזי של רוכשי מחיר למשתכן ודירה בהנחה לפני בחירה וחתימה. לבדיקת ההסכם כולו ראו מחיר למשתכן — חוזה רכישה והבדיקות לפני חתימה.
החתימה מתקרבת אבל נותר תנאי פתוח מול הבנק? פנו לעו״ד חגית מרדכי לבדיקת החוזה ולוח התשלומים לפני התחייבות. צרפו את האישור העקרוני, רשימת התנאים שנותרו והמועד הקרוב, וציינו מה כבר נחתם או שולם.
1. המימון עדיין לא סגור — מה בדיוק חסר?
המשפט ״אנחנו מחכים למשכנתה״ יכול לתאר מצבים שונים: הבנק טרם בחן את הבקשה, ניתן אישור מותנה, אושר סכום שאינו מספיק או שההלוואה ממתינה למסמך אחרון. לכל מצב השלכה אחרת על האפשרות לשלם במועד.
מפרידים בין חוסר בסכום לחוסר בזמן
חוסר בסכום פירושו שמקורות הכסף אינם מכסים את ההתחייבות. חוסר בזמן פירושו שהכסף צפוי, אך ייתכן שלא יהיה זמין ביום התשלום. לעיתים שני הפערים מתקיימים יחד. רשמו את הסכום החסר ואת האירוע שבו אתם תולים את קבלתו.
״בטיפול״ אינו מועד להעברת כסף
לכל תנאי פתוח הגדירו מי מטפל, מה עליו להשלים ואיזו אסמכתה תראה שהטיפול הסתיים. אם אין מועד ברור, סמנו זאת כנתון שטרם הוכרע. אל תחליפו מידע חסר בהנחה שההליך יסתיים לפני החתימה.
2. באיזה שלב ברכישה אתם נמצאים — ולמה זה משנה?
לפני בחירה אפשר לבחון את חלופות הדירות ואת התאמתן לתקציב. לאחר בחירה, חתימה על טופס או תשלום, צריך לבדוק גם את משמעות הפעולות שכבר נעשו. לאחר כריתת חוזה, הבירור נעשה מול התחייבויות ומועדים קיימים.
גם מסמך מוקדם או אישור מקוון מצריכים בדיקה
צרפו טופס בחירה, הצהרות, בקשות שנחתמו ואישורים במערכת. הכותרת ״טופס״ אינה מכריעה לבדה את תוקפו, ולא כל מסמך מוקדם הוא חוזה מכר מלא. צריך לקרוא את הנוסח, התקנון והנסיבות לפני שמסיקים מה ניתן לשנות או לבטל.
3. זכייה, זכאות ואישור מימון — שלוש בדיקות שונות
זכייה בהגרלה אינה החלטת אשראי של בנק. גם אישור זכאות לתוכנית אינו קובע שהבנק יעמיד את הסכום הדרוש לדירה שתבחרו. יש לבדוק בנפרד את הזכאות וההליך, את תנאי הרכישה ואת אפשרות המימון האישית.
אם חל שינוי בהכנסה, בהתחייבויות או בנתונים שנמסרו, עדכנו את הגורם המתאים ובדקו את השפעתו. אין להסתמך על בדיקה שנעשתה לפני השינוי כאילו היא מתייחסת בהכרח למצב הנוכחי.
4. אישור עקרוני למשכנתה — מה צריך לקרוא בו לפני שמסתמכים עליו?
בדקו את זהות המבקשים, פרטי הנכס, סכום ההלוואה, התנאים והתוקף. אישור שניתן לפי נתונים ראשוניים מצריך אימות שלהם. אם המחיר או הדירה השתנו, צריך לברר אם האישור מתאים לעסקה המעודכנת.
תוקף האישור ושמירת התנאים
לפי הסבר בנק ישראל, האישור העקרוני תקף ל־24 ימים מיום הפקתו. בתקופה זו הבנק מחויב לתנאים שהציע, בכפוף לאימות הנתונים שנמסרו. אם ריבית בנק ישראל משתנה, גם ריבית הפריים עשויה להשתנות בהתאם, תוך שמירת המרווח שאושר. יש להבחין בין תוקף האישור, שמירת התנאים והשלמת דרישות הביצוע: התוקף אינו התחייבות להעביר כסף בלי השלמת התנאים, ואין להסיק שכל המנות העתידיות בהלוואה יישאו אותה ריבית מספרית.
מבקשים תשובה לשאלות שנותרו
שאלו את הבנק מה טרם נבדק, אילו מסמכים חסרים ומה נדרש לצורך התשלום הראשון. אפשר להיעזר בהסברי בנק ישראל על האישור העקרוני, לצד המסמך האישי שקיבלתם.
5. לפני בחירת הדירה — האם המימון מתאים לכל החלופות שלכם?
הכינו רשימה של הדירות שאתם עשויים לבחור, עם מחיר והוצאות צפויות לכל חלופה. אישור שהתבסס על דירה זולה יותר אינו מוכיח שאפשר לממן חלופה יקרה. בדקו גם אם התשלום הקרוב משתנה עם המחיר.
מגדירים גבול בחירה על בסיס נתונים
לפני הפגישה בררו מהו הסכום שביכולתכם לממן, אילו הנחות עדיין מותנות ומה יקרה אם החלופות שתכננתם אינן זמינות. מחיר גבוה יותר עשוי להגדיל גם את ההון הדרוש ואת העלויות הנלוות. עצם האפשרות לבחור דירה אינה מוכיחה שהיא מתאימה למימון שלכם.
6. מחיר הדירה, שווי השמאות ושיעור המימון — איך הם מתחברים?
מחיר הרכישה, הערכת השמאי וסכום ההלוואה הם נתונים שונים. בדירות במחיר מופחת קיימות הוראות ייעודיות לחישוב שווי הנכס לצורך מגבלת המימון. יש לבדוק אם הן חלות ומהו השווי שהבנק מאשר בעסקה שלכם.
בנוסח הוראה 329 המצורף לחוזר מיום 30.6.2026, הבנק רשאי לבסס את שווי הדירה במחיר מופחת על הערכת שמאי. אם השמאות עולה על 2.1 מיליון ש״ח, חל הכלל של 2.1 מיליון ש״ח או מחיר הרכישה, הגבוה מביניהם. לצד זאת קיימת דרישה למקורות עצמיים של לפחות 100,000 ש״ח, או 60,000 ש״ח במקרה של המענק המסוים שאליו ההוראה מפנה ובהתקיים תנאיו. יש לוודא שהעסקה נכללת בהסדר ושזו ההוראה החלה במועד הביצוע.
אלה אינם סכומי הון עצמי המבטיחים מימון. ייתכן שתידרש השלמה גבוהה יותר בהתאם למחיר, לשווי שאושר, לשיעור המימון ולהחלטת הבנק. גם 2.1 מיליון ש״ח אינם תקרת סכום ההלוואה: זהו נתון במנגנון קביעת השווי לצורך מגבלת המימון. אם דף מידע מציג תקרה ישנה, יש לבדוק את נוסח ההוראה המעודכן ולא להסתמך על הדף הציבורי לבדו.
מגבלת מימון אינה התחייבות להלוות את המקסימום
גם אם ההוראות מאפשרות דרך חישוב מסוימת, נדרשת החלטת הבנק לפי נתוני הלווה והנכס. אל תבנו תקציב על אחוז מרבי או על שווי שוק משוער בלי לקבל תשובה המתייחסת לדירה ולנתונים האישיים.
יש להפריד בין מגבלת שיעור המימון ביחס לשווי הנכס לבין מגבלת ההחזר מההכנסה. ככלל, המגבלות הן עד 75% לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה, לפי הגדרות ההוראה ותחולתה. הוראה 329 אוסרת ככלל אישור וביצוע הלוואה ששיעור ההחזר מההכנסה שלה עולה על 50%, בכפוף להסדרים החלים. גם שמאות מספקת והון עצמי אינם מבטיחים אישור אם ההכנסה הפנויה וההתחייבויות אינן מתאימות.
ההכנסה המשמשת לחישוב אינה בהכרח מלוא שכר הנטו: נבחנת הכנסה העומדת בתנאי ההוראה, בניכוי הוצאות קבועות לפי הגדרותיה. תקרת ההחזר הרגולטורית אינה המלצה לתכנן את התקציב עד קצה התקרה. יש לבדוק גם יכולת לעמוד בשינויים בהחזר ובהוצאות המשפחה.
מה עושים כששווי השמאות נמוך מהציפייה?
בררו אם הדבר משנה את סכום ההלוואה ואת ההון שתידרשו להשלים. לפני התחייבות צריך להבין גם את החלופה למקרה שבו לא יאושר הסכום שתוכנן. המקור הרגולטורי הוא הוראה 329 של הפיקוח על הבנקים, בנוסחה החל.
7. ההון העצמי — כמה ממנו באמת זמין ובאיזה מועד?
רשמו כסף נזיל בנפרד מחיסכון שטרם שוחרר, תמורת מכירה צפויה או סכום שהובטח. בדקו מועדי פירעון, עלויות שחרור ומגבלות שימוש. אותו סכום אינו יכול לממן גם את התשלום לקבלן וגם הוצאות אחרות שכבר ייעדתם לו.
מתי נדרש להשתמש בהון העצמי?
בררו מול הבנק אם ובאיזה שלב נדרשת הוכחה לתשלום מהון עצמי, ומהן האסמכתאות המתאימות. הציבו את הדרישה מול לוח התשלומים. כסף שזמין רק בהמשך אינו פותר בהכרח תנאי שנדרש לפני שחרור ההלוואה.
8. תשלום התלוי במתנה או בעזרה משפחתית
בררו את הסכום, מועד ההעברה והתנאים. יש הבדל בין מתנה לבין הלוואה שצריך להחזיר, ובין כסף זמין לבין התחייבות של בן משפחה למכור נכס או לשחרר חיסכון. המידע עשוי להיות רלוונטי גם לבדיקת הבנק.
אם הסיוע כולל הלוואה להורים, שעבוד נכס שלהם או הצטרפות קרוב כלווה או ערב, מדובר במבנה שונה ממתנת כסף פשוטה. קובץ ההבהרות של הפיקוח מתייחס לאפשרות סיוע בהון עצמי מצד קרוב מדרגה ראשונה באמצעות הלוואה שנטל הקרוב, בהתאם להסדר הרלוונטי; אין להסיק מכך שכל מבנה כזה יאושר או שכל ההלוואה היא התחייבות של הרוכש. יש לבדוק את חשיפת הקרוב ואת כל ההסכמות והגילויים הנדרשים.
חתימת קרוב נוסף אינה מבטיחה שהפער בהכנסה ייפתר. הוראה 329 קובעת תנאים להכרה בהכנסתו של קרוב שאינו רוכש זכויות, ובמצבים המוסדרים בה מדובר בהכרה חלקית ובהשתתפות בפועל בהחזר לצד דרישות נוספות. יש הסדר מיוחד לבן זוג המתגורר עם הלווה. יש לקבל מהבנק חישוב המתאים למעמד החותמים, ולא להוסיף לתקציב את מלוא הכנסת הקרוב על סמך עצם חתימתו.
כשהכסף עדיין אצל גורם אחר
בדקו אילו מסמכים יידרשו לגבי מקור הכסף והעברתו, במיוחד אם מדובר בכספים מחו״ל או במהלך הכולל כמה פעולות. שאלו מה תעשו אם ההעברה תתעכב. הבטחה משפחתית אינה משנה כשלעצמה מועד תשלום בחוזה המכר.
9. מימון התלוי במכירת נכס אחר
כאשר מקור הכסף הוא מכירת נכס או זכות, יש לבדוק תחילה את התאמת המצב לתנאי הזכאות והמסלול. אין להניח שכל זוכה רשאי להחזיק נכס נוסף. בנפרד, צריך לבחון את ודאות המכירה ואת המועדים שבהם התמורה תהיה פנויה לשימוש.
תמורה נטו ומועד קבלה
הבחינו בין מחיר מכירה צפוי לבין הסכום שיישאר לאחר סילוק חובות, מסים והוצאות. אם כבר נחתם חוזה מכירה, השוו את תשלומי הקונה למועדים ברכישה החדשה. גם הקונה שלכם עלול להתעכב במימון, ולכן יש לבדוק את התלות בין העסקאות.
10. מענק, סיוע או הלוואה נוספת — מה צריך לבדוק?
זהו מי מאשר את הסיוע, מה סכומו, מתי הוא מתקבל ואילו תנאים נלווים אליו. זכאות אפשרית אינה כסף זמין. מענק אינו בהכרח הפחתה במחיר החוזה, והלוואה נוספת יוצרת גם התחייבות להחזר.
פתרון לפער אחד עלול לשנות את בדיקת המימון
הלוואה נוספת אינה הופכת אוטומטית להון עצמי מוכר. הפיקוח על הבנקים אוסר על תאגיד בנקאי להעמיד ללווה הלוואה נוספת המיועדת לשמש הון עצמי לרכישת דירה, בכפוף להסדרים ולחריגים המפורטים בהוראותיו, ובהם הסדר גישור לדירה חליפית בתנאיו. אם נשקל מקור אשראי אחר, יש לגלות אותו לבנק ולבדוק את חוקיות המבנה, השפעתו על אישור המשכנתה ויכולת ההחזר. אין לעקוף את המגבלות באמצעות שינוי שם ההלוואה.
אם מוצעת הלוואת גישור, גרייס או בלון, צריך להבין מתי וכיצד ייפרע החוב ומה יקרה אם מקור הפירעון הצפוי לא יתממש. בגרייס יש לבדוק את ההחזר לאחר תקופת הדחייה ולא רק את התשלום הראשוני; הוראה 329 מתייחסת לתשלום הצפוי בתום הגרייס לצורך חישוב שיעור ההחזר. בהלוואת בלון יש לזהות מקור ממשי לפירעון הקרן במועד. דחיית הקרן אינה הקטנת החוב, ואין להניח שמחזור עתידי יאושר.
אם המימון מוצע במסגרת מבצע קבלן או כולל סבסוד של הלוואת בלון, יש לבדוק את אישור הבנק ואת ההוראות החלות במועד הביצוע. מסגרת רגולטורית המאפשרת לבנק לבצע הלוואות מסוג מסוים אינה התחייבות להעמידן לכל רוכש, ואינה מחליפה בדיקת סיכון הפירעון בסיום התקופה.
11. איך מציבים את לוח התשלומים מול מקורות הכסף?
לכל תשלום רשמו סכום, מועד או אירוע מפעיל ומקור מימון. לאחר מכן הוסיפו את התנאים לקבלת הכסף. אם המועד תלוי בחתימה, בהודעה או בהתקדמות הבנייה, צריך להבין כיצד הוא נקבע ואיך תדעו שהגיע.
| התשלום | המועד | מקור הכסף | מה עדיין מותנה? | מה לברר? |
|---|---|---|---|---|
| מקדמה או תשלום בבחירה | לפי הזימון והמסמכים. | כסף נזיל. | שחרור חיסכון או העברה. | הסכום, דרך התשלום ומשמעותו. |
| תשלום ראשון בחוזה | בחתימה או במועד שנקבע. | הון עצמי והלוואה, לפי התכנון. | תנאים לביצוע ההלוואה. | האם המקור מתאים למועד? |
| תשלום ביניים | תאריך או אירוע חוזי. | משכנתה או מקור אחר. | מסמכים ושחרור מנה נוספת. | מה נדרש לפני כל העברה? |
| תשלום אחרון | לפי הוראות החוזה. | יתרת מימון והון. | השלמות ותנאי מסירה. | האם נותרה יתרה זמינה מספקת? |
הטבלה אינה קובעת לוח תשלומים מומלץ לכל פרויקט. תפקידה לחשוף פער בין החוזה לבין תוכנית המימון שלכם, לפני שהפער הופך לאיחור.
12. התשלום הראשון בחוזה — למה צריך לבדוק אותו מוקדם?
תשלום קרוב עלול להגיע לפני השלמת מסמכי ההלוואה. בדקו מאיזה אירוע נספרים הימים, אם מקדמה קודמת נכללת בו ומהו הסכום שצריך להעביר בפועל. אל תבנו על קבלת המשכנתה ביום החתימה בלי בירור מתאים.
אין להניח שכל ההכנות מתחילות רק אחרי החתימה
חלק מהבירורים וההכנות יכולים להיעשות מראש, גם אם מסמכים מסוימים יושלמו רק לאחר כריתת החוזה. בקשו לדעת אילו פעולות אפשר לקדם ומתי יידרש הנוסח החתום. אם המימון תלוי במסמך שיופק לאחר החתימה, צריך לבדוק את התאמת לוח הזמנים.
13. אילו השלמות עשויות להידרש לפני ביצוע המשכנתה?
לפי דרישות הבנק והעסקה, ההשלמות עשויות לכלול אימות נתוני הכנסה והתחייבויות, מסמכי רכישה וזכויות, שמאות, חתימות, בטוחות וביטוחים נדרשים. אין רשימה אחת המבטיחה ביצוע בכל בנק ובכל פרויקט.
רשימה שנמסרה אינה הוכחה שהמסמכים אושרו
הבחינו בין מסמך שהתבקש, מסמך שנשלח ומסמך שנבדק ונמצא מתאים. בקשו רשימת חוסרים מעודכנת והבהרה אם קיימת מניעה נוספת לביצוע. שמרו אישורי מסירה והתייחסות של הבנק למסמכים מהותיים.
14. מסמכים שהקבלן או משרד עורכי הדין שלו צריכים להשלים
כאשר הבנק דורש מסמך מהמוכר, העבירו את הדרישה המדויקת לגורם המטפל. בררו מי מכין, מי חותם ואם הנוסח מקובל על הצדדים הנדרשים. אין להסתפק באמירה שהמסמך ״בדרך״ כאשר מועד התשלום מתקרב.
פער בין דרישת הבנק לנוסח שהחברה מספקת
ייתכן שנדרש תיאום משפטי בין הנוסחים. אין להסיק שהמוכר חייב לחתום על כל טופס בנקאי כפי שנשלח, או שהבנק יקבל כל חלופה. צריך לזהות את המחלוקת, לקדם מענה ולבחון את השפעתה על מועד התשלום ועל החובות לפי החוזה.
15. ליווי הפרויקט ומשכנתת הרוכש — מה ההבדל?
הגורם המלווה את הפרויקט והבנק שנותן לכם הלוואה ממלאים תפקידים שונים. ליווי לפרויקט אינו אישור משכנתה אישי. גם כשההלוואה נלקחת מאותו בנק, יש לבדוק את אישור האשראי והתנאים שלכם בנפרד.
במקביל, צריך לבדוק את דרך תשלום כספי הרכישה ואת הבטוחות המתאימות. אישור להלוואה אינו מחליף את בדיקת ההגנה על הכספים. להרחבה ראו תשלומים, ליווי ובטוחות ברכישת דירה מקבלן.
16. מה בחוזה קובע לגבי אי־קבלת משכנתה או עיכוב במימון?
בדקו אם החוזה מטיל על הרוכש אחריות להשגת המימון, אם הוא כולל הצהרות על יכולת התשלום ואם נקבע תנאי מפורש הנוגע לקבלת הלוואה. שיחה על משכנתה אינה מוכיחה שהחוזה מותנה באישורה.
הצהרות הרוכש צריכות להתאים למצב בפועל
אם אתם נדרשים להצהיר שהמימון הוסדר, אך תנאי מהותי עדיין פתוח, העלו זאת לבדיקה לפני החתימה. אין לראות בהצהרה חלק טכני שאינו משפיע על העסקה. חשוב להבין מה בדיוק אתם מאשרים ומה יקרה אם ההנחה שבבסיסה לא תתממש.
קוראים יחד את סעיפי התשלום וההפרה
לא די למצוא את המילה ״משכנתה״. צריך לקרוא גם מועדים, חובות שיתוף פעולה, מסמכי בנק, ריבית, התראות וביטול. לעיתים משמעות העיכוב עולה מהקשר בין כמה הוראות.
17. תנאי מימון בחוזה — מה צריך לבדוק אם מבקשים להסדירו?
אם ההתקדמות תלויה בקבלת מימון, צריך לברר אם ניתן להסדיר תנאי מתאים במסגרת העסקה והמכרז. אין הבטחה שהחברה תסכים, ואין נוסח כללי שמתאים לכל רוכש. יש להגדיר את התנאי ואת תוצאותיו במדויק.
מהו האירוע שמקיים את התנאי?
אישור עקרוני, אישור לסכום מסוים והעמדת הלוואה בפועל אינם אותו אירוע. צריך להגדיר מה נדרש, עד מתי, אילו פעולות על הרוכש לבצע ומה ייחשב אישור או סירוב. יש לבחון גם מצב של אישור חלקי או אישור בתנאים שלא ניתן להשלים.
מה קורה אם התנאי אינו מתקיים?
בדקו מנגנון הודעה, מועדים, מסמכים, תשלומים שכבר נמסרו והשלכות אי־התקיימות. יש לבחון את ההסדר גם לפי הוראות חוק החוזים בעניין חוזה על תנאי. אישור עקרוני לתיקון אינו מחליף נוסח מוסכם, סמכות ואישורים נוספים הנדרשים לעסקה.
תנאי מימון אינו בהכרח זכות יציאה לפי רצון הרוכש. צריך להגדיר אילו פעולות עליו לבצע להשגת המימון, אילו מסמכים עליו למסור ומה יידרש להוכחת סירוב. סעיף 28 לחוק החוזים קובע, בכפוף לסייגיו, שצד שמנע את קיום התנאי המתלה אינו רשאי להסתמך על אי־קיומו. סעיף 29 מסדיר אי־התקיימות בתוך התקופה שנקבעה או בתוך זמן סביר כשלא נקבעה תקופה. לכן יש להסדיר מועד קצה ותוצאות ולא להשאיר את התנאי פתוח ללא מנגנון.
18. נאמר לכם ״תחתמו, הבנק יאשר אחר כך״ — מה לברר?
זהו מי אמר זאת ועל סמך איזה מידע. נציג החברה אינו מחליף החלטת אשראי של הבנק. בקשו להבין אם נמסרה הערכה בלבד או שהוצע הסדר חוזי למקרה שהמימון לא יושלם.
הבטחה כללית אינה מסדירה את תוצאת הסירוב
השאלה המעשית היא מה יקרה אם הבנק יאשר פחות, ידרוש תנאי נוסף או לא יספיק להעביר את הכסף. גם הוספת הסתייגות בכתב יד אינה פתרון אוטומטי: צריך לבדוק אם התקבלה בידי הצד האחר ומה משמעותה.
התבקשתם לחתום לפני שהמימון הושלם? העבירו לעו״ד חגית מרדכי את החוזה, לוח התשלומים וההתכתבות בנושא המימון. ציינו מה הבנק כבר אישר ומה עדיין מותנה.
19. רוצים לדחות תשלום בגלל המימון — מה צריך להסדיר?
הגדירו איזה תשלום מבקשים לדחות, מהו המועד הקיים ומהו המועד המבוקש. בררו אם ההסדר אפשרי במסגרת החלה, מי מוסמך לאשרו ואם הוא מותנה בפעולה נוספת. ״נחכה עם התשלום״ אינו מגדיר לבדו את ההסכמה.
בודקים גם את העלות ואת הוראות ההפרה
צריך להבין את השפעת הדחייה על הצמדה, ריבית ותנאים נלווים. חוק המכר (דירות) מסדיר ריבית פיגורים והצמדה, לפי תחולת הוראותיו. כינוי התוספת ״עלות מימון״ או חתימה על נספח אינם מכשירים חיוב אסור.
אם הוסכם מועד חדש, בדקו כיצד ההסכמה משפיעה על סעיפי הפיגור וההפרה ועל יתר התשלומים. שמרו את הנוסח שאושר ואת העותק שנחתם. ראו גם שינויים בחוזה מחיר למשתכן — סמכות ותיעוד הסכמות.
20. בקשת ארכה — איזה מועד מבקשים לדחות?
מועד הבחירה, מועד החתימה, מועד התשלום ותוקף תנאי האשראי הם מועדים נפרדים. דחייה של אחד אינה בהכרח דחייה של האחרים. בררו מי מוסמך לטפל בכל מועד ומה בדיוק אושר.
הגשת בקשה אינה אישור
ציינו בבקשה את המועד הקיים, הסיבה והארכה הנדרשת. עקבו אחר התשובה ובדקו תנאים נלווים. אם לא התקבל אישור, יש לבחון את המצב לפני המועד; אין להסיק משתיקה שהארכה ניתנה.
21. הבנק מאשר פחות מהסכום הדרוש — מה צריך לבדוק לפני שמתחייבים?
חשבו מחדש את הפער לפי סכום ההלוואה שאושר, ההון הזמין והעלויות הנלוות. בררו מדוע הסכום שונה מהתכנון ואם נדרש תיקון נתונים, השלמת מידע או בחינה אחרת. אין להניח שבנק נוסף יאשר בהכרח את ההפרש.
פתרון אפשרי צריך להיבדק גם מול לוח הזמנים
הוספת לווה, שינוי מקור מימון או בחירת חלופה אחרת עשויים לדרוש בדיקות וזמן. לפני חתימה צריך לדעת אם הפתרון ישים ומה מחירו. אם כבר נחתם מסמך, בדקו גם את ההתחייבות הקיימת לפני שינוי התוכנית.
22. ההלוואה אושרה אך הכסף מתעכב — איך בודקים את הסיבה?
בקשו מהבנק לזהות מה מונע ביצוע: מסמך, חתימה, בטוחה, אימות נתון או פעולה אחרת. רשמו מתי התבקש הפריט, מתי נמסר ולמי. כך ניתן להבחין בין עיכוב של הרוכש, של המוכר, של הבנק או שילוב ביניהם.
סיבת העיכוב עשויה להשפיע על המשמעות החוזית
אין להניח שכל עיכוב הוא באחריות הרוכש, או שעיכוב במסמך של המוכר דוחה תמיד את התשלום. יש לבדוק את חובות הצדדים ואת הקשר בין החוסר לבין ביצוע החיוב. סעיף 43 לחוק החוזים עוסק במצבים מסוימים של דחיית קיום, לרבות מניעה התלויה בנושה וחיובים קודמים או מקבילים.
היישום דורש בדיקה פרטנית. בקשת בירור אינה יוצרת דחייה מעצמה, ואין להפסיק ביצוע באופן חד־צדדי בלי לבחון את הדין וההסכם. הוראות אלה גם אינן מעניקות סמכות לשנות מועדי הגרלה או בחירה שנקבעו בהליך הממשלתי.
23. מה יכולות להיות ההשלכות החוזיות של איחור בתשלום?
בדקו תחילה מהו המועד המחייב ואם התקיימו התנאים לתשלום. לאחר מכן בוחנים ריבית, הוראות הפרה, התראות, אפשרות תיקון וסעדי הצדדים. אין לקבוע שכל איחור מבטל מיד את החוזה או שכל תקופת התראה מאפשרת לאחר ללא עלות.
ריבית פיגורים אינה זהה לזכות ביטול
הדין מגביל חיובי פיגורים לפי תחולתו, והחוזה עשוי לכלול הוראות נפרדות בעניין הפרה וביטול. צריך לבדוק כל מנגנון לגופו. גם חיוב שנכתב בחוזה אינו פוטר מבדיקת תוקפו ודרך חישובו.
מכתב התראה דורש טיפול בזמן
אם כבר התקבלה דרישה או התראה, העבירו אותה מיד עם החוזה ותיעוד העיכוב. בדקו מועדים ודרך תגובה. אין להמתין להשלמת המימון מתוך הנחה שהחברה יודעת על הקושי ולכן לא תפעל.
24. האם קושי במימון מאפשר לחזור מהבחירה או לבטל את העסקה?
אי־קבלת משכנתה אינה מקנה כשלעצמה זכות יציאה אחידה מכל עסקה. צריך לבדוק את שלב ההליך, המסמכים, התקנון, קיומו של תנאי מימון ועילות אפשריות לפי הדין. גם גורל המקדמה נבחן לפי ההסדר החל.
ביטול במערכת אינו בהכרח סיום כל התחייבות
יש להבחין בין ויתור או פעולה מנהלית בהליך ההגרלה לבין סיום התחייבות מול המוכר. אם נחתמו מסמכים או הועבר כסף, צריך לבדוק את שניהם. אל תניחו שסימון פעולה באזור האישי מסדיר לבדו החזר, פיצוי או ביטול חוזה.
25. עלויות שאינן מכוסות בהכרח במשכנתה — ומה לגבי מס רכישה?
לצד תשלומי המחיר, הכינו תקציב לייצוג אישי, שמאות, עלויות מימון וביטוח, אגרות והוצאות רלוונטיות. הביאו בחשבון גם שכירות, מעבר והוצאות בתקופת ההמתנה. בררו אילו סכומים יידרשו ממקורותיכם ובאיזה מועד.
זכייה בדירה בהנחה אינה קובעת לבדה את מס הרכישה
מס הרכישה נבדק לפי דיני המס, שווי העסקה, מועד הרכישה ונתוני הרוכשים. יש למסור מידע על נכסים וזכויות רלוונטיים ולבדוק סיווג והקלות לפי העניין. אל תניחו שאין חבות רק משום שנמצאתם זכאים לתוכנית.
להרחבה ראו מס רכישה בישראל — המדריך לרוכשים. את הבדיקה צריך לשלב בתקציב לפני חתימה, לצד בירור מועדי הדיווח והתשלום החלים על העסקה.
משאירים מקום להוצאה שטרם הוכרעה
אם טרם הושלם בירור לגבי הצמדה או תוספת, סמנו את אי־הוודאות במקום להציג תקציב סגור. בדקו את הדרישה ואת מקורה. ראו מחיר דירה במחיר למשתכן — תחשיב, הצמדה ותוספות.
26. מה לבדוק אם הבנייה או המסירה מתעכבות?
תקופת רכישה ארוכה יכולה להשפיע על שכירות, זמינות מקורות כסף ותנאי מימון עתידיים. בדקו אילו תשלומים תלויים בהתקדמות ואילו נקבעו לפי תאריך. אין להניח שכל שינוי במסירה דוחה אוטומטית כל תשלום.
אישור שקיבלתם בתחילת הדרך אינו מסדיר כל שינוי עתידי
בררו מול הבנק מה נדרש כשמשתנים מועדי ביצוע או נתונים, ומה נקבע לגבי הלוואה המשתחררת בחלקים. לצד זאת, בדקו את הזכויות החוזיות והחוקיות בקשר לעיכוב. פיצוי שטרם התקבל אינו מקור כסף נזיל לתשלום קרוב.
כאשר ההלוואה מבוצעת במנות, בקשו להבין מה נשמר לגבי היתרה שטרם נמשכה: סכום המסגרת, נוסחת הריבית, המרווח והמועדים. שיעור הריבית על הסכום שנותר למשיכה עשוי להשתנות בהתאם למסלול ולהסדר שאושר. אין להניח שהריבית המספרית שנקבעה למנה הראשונה תחול על כל משיכה עתידית, או שההחזר הצפוי לא ישתנה במהלך תקופת הבנייה.
27. חלוקת התפקידים בין עורכת הדין, הבנק ויועץ המימון
הבנק בוחן את האשראי ומחליט על מתן ההלוואה ותנאיה. יועץ מימון יכול לסייע בתכנון ובהליך בהתאם לשירות שהוזמן. הבדיקה המשפטית עוסקת בהתחייבות, במועדים, במסמכים ובמשמעות הפער בין החוזה לתוכנית המימון.
| הגורם | נושא לטיפול | מה צריך לקבל? |
|---|---|---|
| הבנק המממן | סכום, תנאים וביצוע. | אישור ורשימת דרישות המתאימים לעסקה. |
| יועץ המימון | תכנון וקידום ההליך לפי השירות. | תוכנית עם הנחות, תנאים ומועדים. |
| עורכת הדין מטעמכם | חוזה, מועדים, סיכון ועיגון הסכמות. | בדיקה משפטית לפי החומר והיקף הטיפול. |
| החברה ומשרד עורכי הדין שלה | מסמכי המוכר ובקשות הנוגעות לחוזה. | מסמכים ותשובות מהגורם המתאים. |
| הרוכשים | מידע, מסמכים והחלטות אישיות. | תמונה מלאה ועדכון בכל שינוי. |
חשוב לתאם בין הגורמים. תשובה חיובית בתחום אחד אינה אישור שהתחומים האחרים הושלמו. הגדירו בהתקשרות מי מרכז מעקב ומי פונה לכל גורם.
28. איך מכינים רשימת פעולות עד התשלום הראשון?
התחילו ממועד התשלום ועבדו לאחור. רשמו כל פעולה מקדימה, את מי שמבצע אותה ואת האישור שצריך לקבל בסיומה. השאירו הבחנה בין מועד יעד שלכם לבין מועד שאושר בידי הגורם המטפל.
| הפעולה | תנאי מקדים | מי מטפל? | אסמכתה לסיום |
|---|---|---|---|
| התאמת האישור לדירה | מחיר ופרטי נכס מעודכנים. | הרוכשים מול הבנק. | תשובת הבנק המתאימה לנתונים. |
| השלמת מסמך מוכר | דרישה מדויקת של הבנק. | הגורם שהוגדר בחברה. | מסמך שנמסר ונבדק. |
| שחרור מקור עצמי | עמידה בתנאי השחרור. | הרוכשים מול הגורם המחזיק בכסף. | אישור זמינות או זיכוי בפועל. |
| בקשת דחייה, אם נדרשת | פער זמנים מוגדר. | לפי חלוקת הטיפול שסוכמה. | הסכמה מוסמכת בנוסח מתאים. |
| היערכות להעברת התשלום | השלמת דרישות ודרך תשלום מתאימה. | הרוכשים והבנק לפי העניין. | אישור ביצוע ואסמכתת תשלום. |
אם פעולה מתעכבת, עדכנו את התחזית ואת הגורמים הרלוונטיים. רשימת מעקב אינה מתקנת לוח תשלומים ואינה מחליפה אישור לארכה.
29. שמונה תרחישים שבהם המימון והחוזה אינם מתואמים
התרחישים היפותטיים ונועדו להמחשה. הם אינם תיאור של תיקי המשרד או הבטחה לאישור הלוואה, לשינוי תנאי או לביטול התחייבות.
נבחרה דירה יקרה מזו שנבדקה
מה הפער? האישור וההון תוכננו לפי מחיר נמוך יותר.
מה לברר? התאמת האישור, ההון הנוסף והעלויות לפני קבלת ההתחייבות.
השמאות עדיין לא הושלמה
מה הפער? סכום המימון נשען על שווי שטרם אושר.
מה לברר? השלכת שווי נמוך יותר והחלופה להשלמת ההפרש.
התשלום קודם למועד הצפוי לביצוע ההלוואה
מה הפער? תנאי הביצוע לא יושלמו לפי התכנון לפני החיוב.
מה לברר? מקור חלופי או הסדרה מתאימה לפני חתימה.
הכסף המשפחתי טרם הועבר
מה הפער? התשלום נשען על סכום שאינו זמין.
מה לברר? מועד, תנאים, מסמכי מקור הכסף וחלופה לעיכוב.
חסר מסמך מהמוכר
מה הפער? הבנק אינו מתקדם בלי מסמך שנדרש מהחברה.
מה לברר? הדרישה המדויקת, האחריות, התיעוד והמשמעות החוזית של העיכוב.
נאמר בעל פה שהתשלום יידחה
מה הפער? ההבטחה אינה משתקפת בלוח התשלומים.
מה לברר? סמכות, מועד חדש, עלויות ועיגון ההסכמה.
אושרה הלוואה נמוכה מהנדרש
מה הפער? מקורות הכסף אינם מכסים את המחיר וההוצאות.
מה לברר? הסיבה, אפשרויות ישימות והשפעתן על יכולת ההחזר והמועדים.
טופס הבחירה כבר נחתם
מה הפער? המימון עדיין פתוח לאחר פעולה שעשויה לשאת משמעות.
מה לברר? הטופס, התקנון, המקדמה והאפשרויות לפי השלב.
30. מה להעביר לעורכת הדין כשהמימון עדיין לא הושלם?
שלחו את החוזה המלא ונספחיו, לוח התשלומים, המחיר והזימון. צרפו אישור עקרוני, רשימת תנאים ומסמכים חסרים ותשובות מהבנק ומהחברה. אין צורך להמתין עד שכל החומר יושלם כדי להציג פער דחוף.
מסרו גם את הנתונים שאינם מופיעים בחוזה
פרטו מקורות כסף, מועדי זמינות ותלות בעזרה, מכירה או סיוע. ציינו התחייבויות שכבר נחתמו ותשלומים שבוצעו. בראש הפנייה כתבו את המועד הקרוב ואת השאלה המרכזית: סכום חסר, עיכוב צפוי או תנאי שלא הוסדר.
לארגון החומר ראו מסמכים לפני חתימה במחיר למשתכן — מה לבקש ומה להעביר לבדיקה?
31. צ׳ק־ליסט לפני בחירה ולפני חתימה כשהמימון מותנה
התמונה הכספית הוכנה
- המחיר והעלויות הנלוות זוהו.
- הון זמין הופרד מכסף צפוי.
- מקורות הכסף אינם נספרים פעמיים.
- נבדקה ההשפעה של פער בסכום.
מצב ההלוואה הובן
- האישור מתאים לנתונים ולעסקה.
- נבדקו התוקף והתנאים.
- זוהו דרישות הביצוע הפתוחות.
- הוגדר מי משלים כל פריט.
המועדים הושוו
- לכל תשלום זוהה מקור כסף.
- נבדקו האירועים המפעילים חיוב.
- פערי זמנים סומנו.
- בקשת ארכה הופרדה מאישור שניתן.
ההתחייבות נבדקה
- נקראו הצהרות המימון.
- נבדקה משמעות עיכוב או סירוב.
- הסכמות עוגנו בדרך המתאימה.
- מסמכים חתומים ותשלומים נמסרו לבדיקה.
הרשימה מסייעת להכנת בדיקה. סימון הפריטים אינו אישור לקבלת הלוואה, ליכולת תשלום או לחתימה על העסקה.
32. שאלות נפוצות על מימון לפני חתימה בדירה בהנחה
האם זכייה בדירה בהנחה מבטיחה קבלת משכנתה?
לא. הזכייה ואישור האשראי הם הליכים שונים. הבנק בוחן את נתוני הרוכשים, הנכס וההלוואה לפי ההוראות ותנאיו.
האם כדאי לבדוק אישור עקרוני לפני בחירת הדירה?
בדיקת מימון מוקדמת מסייעת להגדיר חלופות שניתן לבחון. לאחר זיהוי הדירה והמחיר צריך לוודא התאמה לנתונים המסוימים ולא להסתפק בבדיקה כללית.
מה ההבדל בין אישור עקרוני להעברת כספי המשכנתה?
האישור כולל תנאים שעל בסיסם הבנק נענה עקרונית לבקשה. העברת הכסף דורשת השלמת התנאים הרלוונטיים לביצוע. יש לברר מה עדיין פתוח.
האישור ניתן לדירה זולה יותר. אפשר להסתמך עליו?
צריך לברר מול הבנק אם הוא מתאים למחיר ולדירה המעודכנים. ההפרש עשוי להשפיע על סכום ההלוואה ועל ההון הנדרש.
האם שיעור המימון המרבי קובע כמה אקבל?
לא. מגבלה רגולטורית אינה התחייבות למתן הסכום המרבי. יש לבדוק גם את מגבלת ההחזר מההכנסה, הכנסה מוכרת, התחייבויות ותנאי הבנק. ההסדר המיוחד לדירה במחיר מופחת עשוי לאפשר חישוב שווי לפי שמאות בתנאיו, אך אינו פוטר מהון עצמי או מבדיקת יכולת ההחזר.
מה עושים אם השמאות נמוכה מהציפייה?
בודקים את השפעתה על ההלוואה ואת ההון שיידרש להשלים. לפני התחייבות צריך לברר חלופה ישימה לפער, אם נוצר.
אפשר להתחייב כשההון העצמי ישתחרר רק בהמשך?
יש להשוות את מועד השחרור לתשלומים ולתנאי הבנק. כסף צפוי אינו פותר חיוב מוקדם יותר בלי מקור מתאים או הסדרה שנבדקה.
האם עזרה מההורים נחשבת מקור מימון סגור?
צריך לברר סכום, זמינות, מועד והאם מדובר במתנה או בהלוואה. אם ההורים לווים כסף, ממשכנים נכס או מצטרפים כערבים או לווים, יש לבדוק את ההסדר הרלוונטי ואת חשיפתם. חתימה של קרוב אינה מבטיחה הכרה במלוא הכנסתו, ואין להחליף את בדיקת הבנק בהבטחה משפחתית.
האם מענק צפוי יכול לממן את התשלום הראשון?
רק לאחר בירור האישור, התנאים ומועד קבלת הכסף ניתן לבחון התאמה לתשלום. אין להניח שמענק ישולם בכל מועד שתכננתם.
מה בודקים בתשלום הראשון לקבלן?
סכום, מועד, זקיפת מקדמה קודמת ומקור כסף זמין. אם מתוכננת משכנתה, בודקים אם דרישות הביצוע צפויות להסתיים בזמן.
הפרויקט מלווה בבנק. האם גם המשכנתה שלי מאושרת?
לא מעצם הליווי. מימון הפרויקט וההלוואה האישית לרוכש נבדקים בנפרד, גם אם מעורב אותו בנק.
אפשר לקבוע שהחוזה מותנה בקבלת משכנתה?
אפשר לברר אם הסדר כזה מותר ומוסכם בעסקה. צריך להגדיר את סוג אישור המימון, הסכום, המועדים, פעולות הרוכש ותוצאות אי־התקיימות התנאי. אין זו בהכרח זכות יציאה לפי רצון הרוכש, וצד שמנע את קיום התנאי עשוי שלא להיות רשאי להסתמך על אי־קיומו. אין הבטחה שהחברה תאשר את הבקשה.
האם הקבלן חייב לדחות תשלום עד שהבנק יעביר כסף?
אין חובה כללית כזו בכל מצב. יש לבדוק את החוזה, סיבת העיכוב, חובות הצדדים והדין, ולהבחין בין בקשה אישית לבין טענה הנובעת מההסדר המחייב.
נאמר לי שאפשר לשלם מאוחר יותר. מה צריך לקבל?
יש לבדוק סמכות ועיגון של המועד החדש, הסכום, התנאים, העלויות וההשפעה על הוראות ההפרה. אמירה כללית אינה מסדירה בהכרח את כל אלה.
בקשת ארכה לחתימה דוחה גם את התשלום?
לא בהכרח. צריך לזהות מה אושר ומה הקשר בין המועדים בחוזה. עצם הגשת הבקשה אינה אישור לארכה.
מה עושים כשהבנק ממתין למסמך מהקבלן?
מעבירים דרישה מדויקת, מתעדים טיפול ובודקים את המניעה ואת השפעתה על התשלום. אין להניח שכל חוסר דוחה אוטומטית את החיוב או שכל עיכוב מוטל על הרוכש.
אם הבנק מסרב למשכנתה, אפשר לבטל בלי חיוב?
אין תשובה אחידה. בודקים שלב, מסמכים, תנאי מימון ועילות לפי הדין. סירוב הבנק אינו יוצר מעצמו זכות ביטול ללא השלכות.
ויתור באזור האישי מסיים גם את ההתקשרות עם הקבלן?
אין להניח כך. פעולה בהליך ההגרלה והתחייבות מול המוכר מחייבות בדיקה נפרדת, במיוחד לאחר חתימה או תשלום.
האם צריך להביא בחשבון מס רכישה גם בדירה בהנחה?
כן. יש לבדוק חבות לפי נתוני העסקה והרוכשים ולשלב את התוצאה בתקציב. הזכייה אינה קובעת לבדה פטור ממס.
מה לשלוח לבדיקה כשהחתימה קרובה והמימון מותנה?
חוזה ונספחים, מחיר ולוח תשלומים, אישור עקרוני, חוסרים ותכתובות. ציינו בראש הפנייה את המועד, הפער ומה כבר נחתם או שולם.
מדריכים משלימים לבדיקת הרכישה לפני חתימה
33. מקורות רשמיים לבדיקת המימון וההתחייבות
יש להתאים כל מקור לשאלה, למועד ולעסקה. הוראה כללית אינה אישור אשראי אישי, ומדריך בנקאי אינו מחליף את תנאי ההלוואה שקיבלתם. בדיקת ההתחייבות נשענת גם על התקנון, המכרז והמסמכים שנחתמו.
34. המימון עדיין מותנה והחתימה מתקרבת? בדקו את ההתחייבות לפני שמתקדמים
השאלה אינה רק אם תוכלו לקבל משכנתה, אלא אם תוכלו לעמוד בתשלומים שהחוזה מטיל עליכם ובמועדים שנקבעו. כדי לענות עליה צריך לחבר בין האישור, התנאים שנותרו, מקורות הכסף והוראות ההסכם.
בדיקה לפני התחייבות מאפשרת לזהות פער בזמן שניתן עדיין לברר אותו ולבחון הסדרה מתאימה, ככל שהיא אפשרית. אין צורך להמתין לסירוב מהבנק או לדרישת פיגור כדי להציג תנאי פתוח.
מועד החתימה נקבע, אבל הכסף עדיין לא זמין?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה ולוח התשלומים במחיר למשתכן או בדירה בהנחה. נבחן את ההתחייבות מול מצב המימון ואת השאלות שנותרו פתוחות, בהתאם לחומר ולהיקף השירות שיסוכם.
מזהים את הפער
סכום חסר, תנאי פתוח או כסף שצפוי להגיע אחרי המועד.
בודקים את החוזה
מועדים, הצהרות, חובות הצדדים ומשמעות עיכוב במימון.
נערכים לפני התחייבות
ממקדים בירור ובוחנים את עיגון ההסכמות הנדרשות.
מה לצרף לפנייה? זימון, חוזה ונספחים, מחיר ולוח תשלומים, אישור עקרוני ורשימת התנאים שנותרו. צרפו תכתובות ומסמכים שכבר נחתמו, וציינו את המועד הקרוב, מקורות הכסף ומה כבר שולם.
למידע נוסף: ליווי משפטי ברכישת דירה
איזה פער בין המימון לחוזה דורש בירור?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה, ואינו אישור למימון, ליכולת החזר, לחתימה, לתשלום, לדחיית חיוב או לביטול. יש לבדוק את המסלול, התקנון, המכרז, החוזה והנספחים, את נתוני הרוכשים ואת אישורי הבנק ותנאיו. אישור עקרוני אינו מחליף השלמת תנאים לביצוע ההלוואה. קושי במימון או פנייה לבירור אינם משנים מעצמם מועד או התחייבות; יש לבחון גם את הדין והנסיבות. בדיקה משפטית אינה החלטת אשראי, ייעוץ משכנתאות או אישור שמאי. היקף הטיפול נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.