ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן תשלומים, ליווי ובטוחות לוח תשלומים ותשלומי הרוכש השוואת לוחות תשלומים לקבלן פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים

נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 14 מדריכים
 המדריך המרכזי
P1 C4 1/14
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/14
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/14
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/14
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/14
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/14
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/14
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/14
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/14
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/14
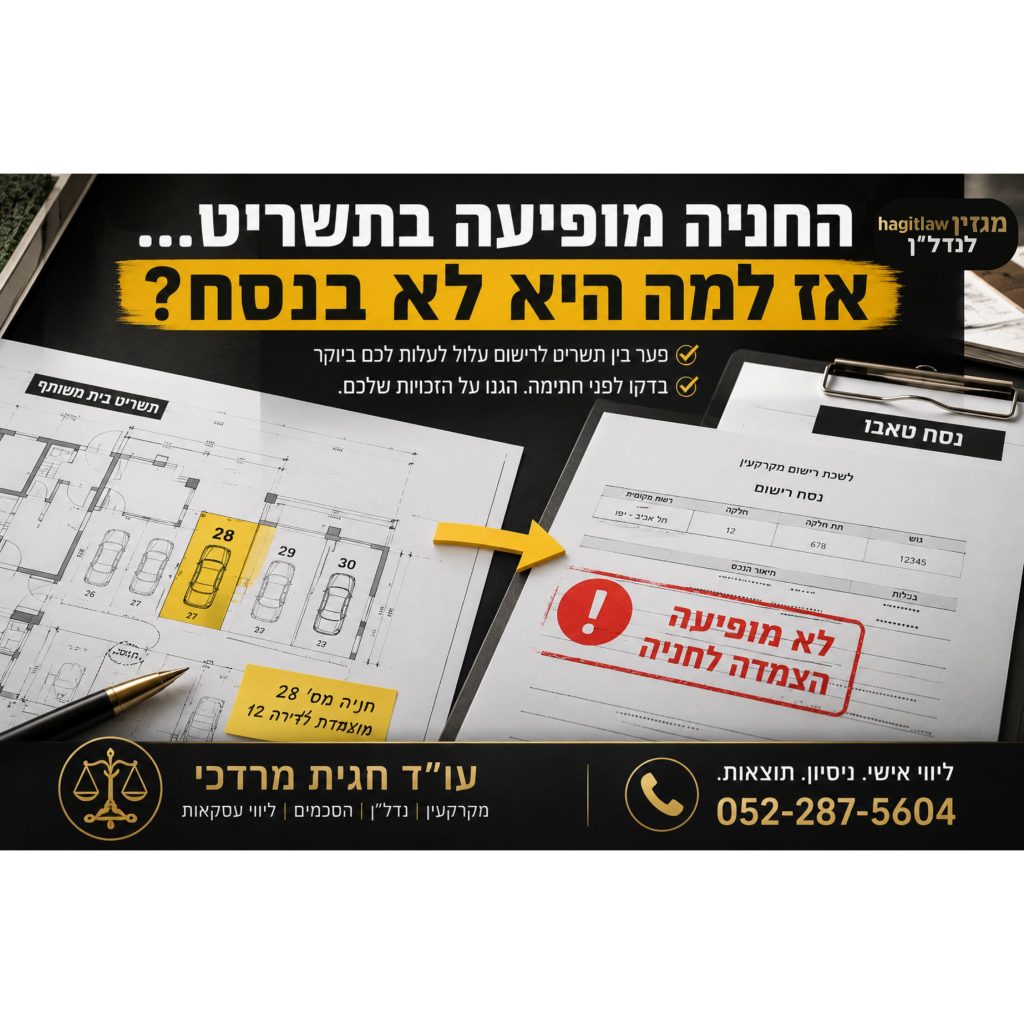
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/14
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/14
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/14
נסח טאבו בדואר ישראל 2026
 מדריך
P1 C4 14/14
מכירת דירה עם הערת אזהרה – המדריך המשפטי המלא והמעודכן ל־2025
נושא בדיקות כלכליות לפני רכישת דירה 9 מדריכים
 המדריך המרכזי
P1 C5 1/9
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/9
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/9
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/9
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/9
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/9
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/9
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/9
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
 מדריך
P1 C5 9/9
כמה באמת תשלמו על דירה מקבלן? מיסוי, הצמדות ותשלומים שחייבים להכיר (2026)
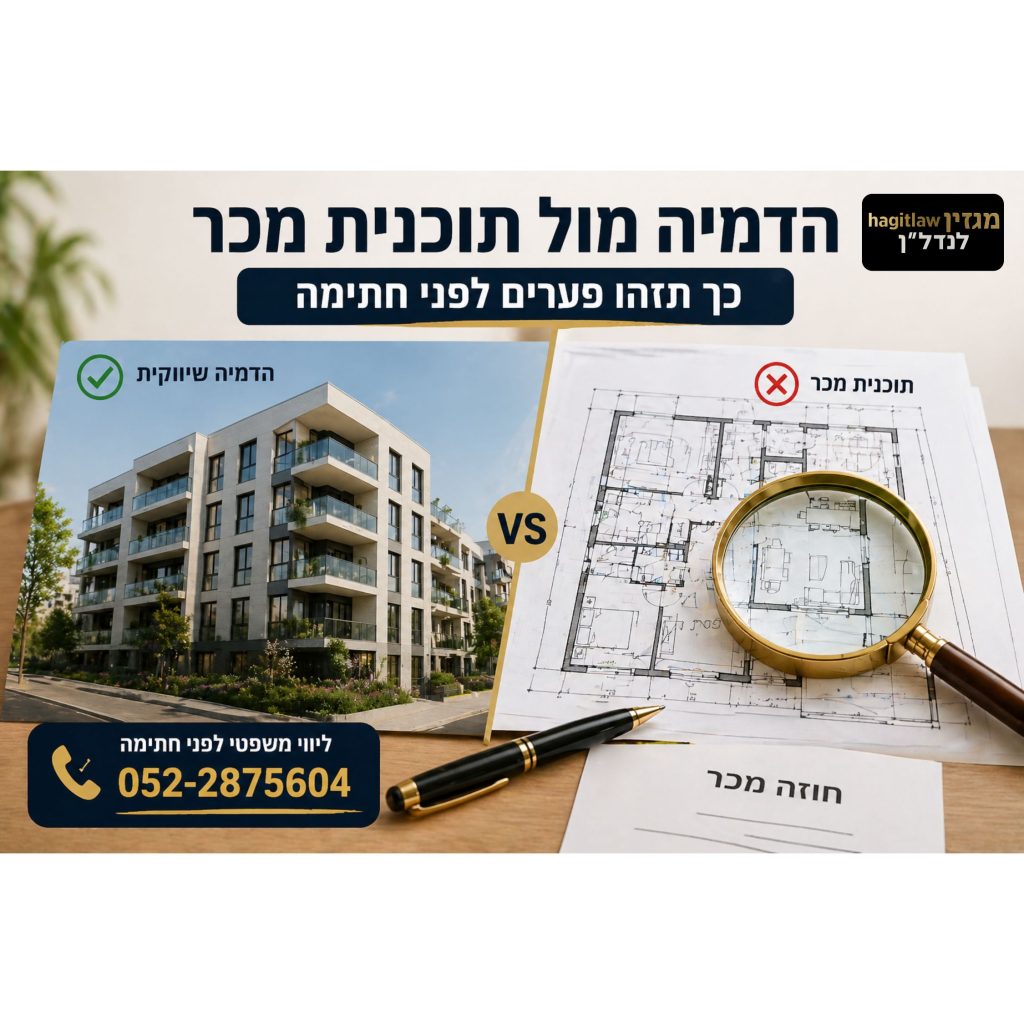
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים



תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 3 מדריכים
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 9 מדריכים
 המדריך המרכזי
P2 C4 1/9
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/9
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/9
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/9
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/9
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/9
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/9
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/9
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
 מדריך
P2 C4 9/9
ביטול עסקה בגלל משכנתא: המדריך השלם (2026)
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 16 מדריכים
 המדריך המרכזי
P2 C8 1/16
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/16
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/16
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/16
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/16
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/16
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/16
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/16
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/16
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/16
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/16
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/16
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
 מדריך
P2 C8 13/16
החזר מקדמה על דירה – מתי אפשר לקבל את הכסף בחזרה?
 מדריך
P2 C8 14/16
האם אפשר לחתום על חוזה רכישת דירה מקבלן בלי לשלם מקדמה? מדריך משפטי לרוכשים (2026)
 מדריך
P2 C8 15/16
ביטול עסקת דירה אחרי מקדמה – מה הזכויות שלכם? מדריך לרוכשים לפני נזק יקר
 מדריך
P2 C8 16/16
האם מקדמה על דירה מחייבת עסקה? האמת המשפטית שרוכשים חייבים לדעת
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
נושא מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 מדריך
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 · אתם כאן תשלומים, ליווי ובטוחות 7 נושאים
נושא ליווי בנקאי וחשבון ליווי 10 מדריכים
 המדריך המרכזי
P3 C1 1/10
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/10
ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים
 מדריך
P3 C1 3/10
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 4/10
חתימה על חוזה קבלן לפני שנחתם הסכם ליווי בנקאי — מה חייבים להסדיר?
 מדריך
P3 C1 5/10
נספח ליווי בנקאי בחוזה קבלן — מה לבדוק לפני שחותמים לבנק המלווה?
 מדריך
P3 C1 6/10
החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C1 7/10
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 8/10
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 9/10
קבלן מבקש להעביר כסף לחשבון אחר
 מדריך
P3 C1 10/10
ליווי בנקאי לפני היתר בנייה – האם הכסף שלכם באמת מוגן?
נושא ערבות חוק מכר ובטוחות 16 מדריכים
 המדריך המרכזי
P3 C2 1/16
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/16
מהי ערבות חוק מכר — מה היא מבטיחה לרוכש דירה מקבלן ומה אינה מכסה?
 מדריך
P3 C2 3/16
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/16
מתי מקבלים ערבות חוק מכר — מה להסדיר בחוזה לפני התשלום הראשון?
 מדריך
P3 C2 5/16
בדיקת תקינות ערבות חוק מכר — איך בודקים פרטים, סכום, הצמדה ואותנטיות?
 מדריך
P3 C2 6/16
הערת אזהרה במקום ערבות חוק מכר — מה לבדוק לפני חתימה על חוזה קבלן?
 מדריך
P3 C2 7/16
מכתב החרגה מהבנק המלווה — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 8/16
מתי פוקעת ערבות חוק מכר ומתי מחזירים אותה לקבלן — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 9/16
הערת אזהרה ברכישת דירה – המדריך המקיף
 מדריך
P3 C2 10/16
רישום הערת אזהרה דיגיטלית — מסמכים, הגשה, טיפול בדחייה ואימות הרישום
 מדריך
P3 C2 11/16
הערת אזהרה מול רישום בעלות בטאבו — מה מוגן ומה עוד צריך להשלים?
 מדריך
P3 C2 12/16
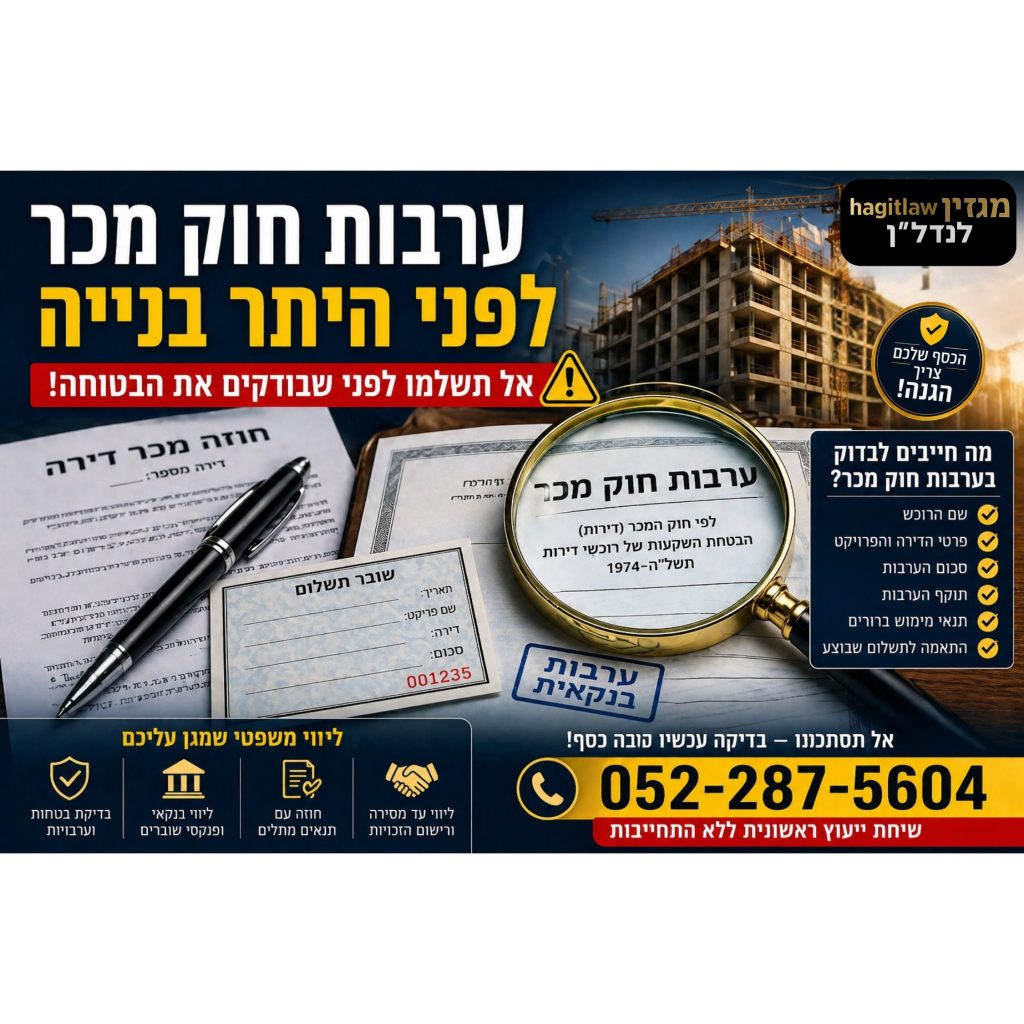
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 13/16
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 14/16
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
 מדריך
P3 C2 15/16
שילמתי לקבלן ולא קיבלתי ערבות חוק מכר — מה בודקים לפני התשלום הבא?
 מדריך
P3 C2 16/16
ערבות להחזר מקדמה לעומת ערבות חוק מכר — מה מבטיח את הכסף אם העסקה מתבטלת?
נושא פנקס שוברים ותשלומים לקבלן 13 מדריכים
 המדריך המרכזי
P3 C3 1/13
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/13
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/13
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/13
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/13
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/13
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/13
מסמכים לפני תשלום לקבלן: 12 קבוצות מסמכים שחשוב לבדוק ולשמור
 מדריך
P3 C3 8/13
הקבלן לא מסר פנקס שוברים — מה להסדיר לפני חתימה והתשלום הראשון?
 מדריך
P3 C3 9/13
העברה בנקאית במקום שובר לקבלן: מה לבדוק לפני אישור התשלום?
 מדריך
P3 C3 10/13
תשלום לקבלן מהון עצמי ומשכנתה: איך מתאמים שוברים ופיצול תשלומים?
 מדריך
P3 C3 11/13
הבנק לא מבצע את שובר התשלום לקבלן — מה עושים כשהמועד קרוב?
 מדריך
P3 C3 12/13
שובר תשלום שגוי לקבלן: איך מתקנים ומסדירים את המועד לפני ההעברה?
 מדריך
P3 C3 13/13
פנקס שוברים לקבלן אבד או נגנב — איך מסדירים חלופה לפני התשלום?
הנושא הנוכחי לוח תשלומים ותשלומי הרוכש 16 מדריכים
 המדריך המרכזי
P3 C4 1/16
לוח תשלומים בפרויקט עם ליווי בנקאי: מה חייבים לבדוק לפני כל תשלום לקבלן?
 מדריך
P3 C4 2/16
מימון ותשלומים ברכישת דירה מקבלן – מה לבדוק לפני חתימה על החוזה?
 מדריך
P3 C4 3/16
מסמכי הקבלן למשכנתה — מה להסדיר בחוזה כדי שהכסף ישוחרר בזמן?
 מדריך
P3 C4 4/16
הלוואת גישור לקניית דירה – המדריך המלא 2026
 מדריך
P3 C4 5/16
התשלום לקבלן תלוי במכירת הדירה הקיימת — מה להסדיר לפני חתימה?
 מדריך
P3 C4 6/16
עסקת 20/80 או 10/90 ברכישת דירה מקבלן — מה לבדוק לפני חתימה?
 מדריך
P3 C4 7/16
תשלום לקבלן: האם מותר להתנות תשלום בקצב התקדמות הבנייה?
 המדריך שאתם קוראים עכשיו
P3 C4 8/16
איזה לוח תשלומים מתאים לרכישת דירה מקבלן — איך משווים הצעות לפני חתימה?
 מדריך
P3 C4 9/16
שינוי לוח תשלומים בחוזה קבלן — מה אפשר לבקש לפני חתימה ומה מחייב לאחריה?
 מדריך
P3 C4 10/16
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 11/16
הקדמת תשלומים לקבלן — מה לבדוק לפני שמסכימים או מבקשים להקדים?
 מדריך
P3 C4 12/16
גביית תשלום נוסף בעסקת נדל״ן – מה לבדוק מול הקבלן לפני חתימה?
 מדריך
P3 C4 13/16
התשלום האחרון לקבלן — אילו תנאים להסדיר בחוזה לפני שמעבירים את היתרה?
 מדריך
P3 C4 14/16
תשלומים עם קבלת דירה מקבלן
 מדריך
P3 C4 15/16
עיכוב תשלום לקבלן — מתי קיימת עילה לדחייה ומה להסדיר לפני חתימה?
 מדריך
P3 C4 16/16
איחור בתשלום לקבלן בקניית דירה – מה עושים וכיצד מצמצמים נזקים?
נושא כלל 7% ותשלומים לפני היתר 4 מדריכים
 המדריך המרכזי
P3 C5 1/4
כלל 7% בחוק המכר
 מדריך
P3 C5 2/4
7% לפני היתר בנייה
 מדריך
P3 C5 3/4
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/4
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר



תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים


נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים


נושא שינויי תכנון לפני היתר 2 מדריכים


נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים


תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 1 מדריכים
 המדריך המרכזי
P6 C1 1/1
סיכונים בקניית דירה מקבלן
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 2 מדריכים
המדריך המרכזי
P6 C4 1/2
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
 מדריך
P6 C4 2/2
מימוש ערבות חוק מכר במקרה של קריסת יזם ואיחור קיצוני: מתי אפשר לבטל את החוזה ולקבל את הכסף?
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
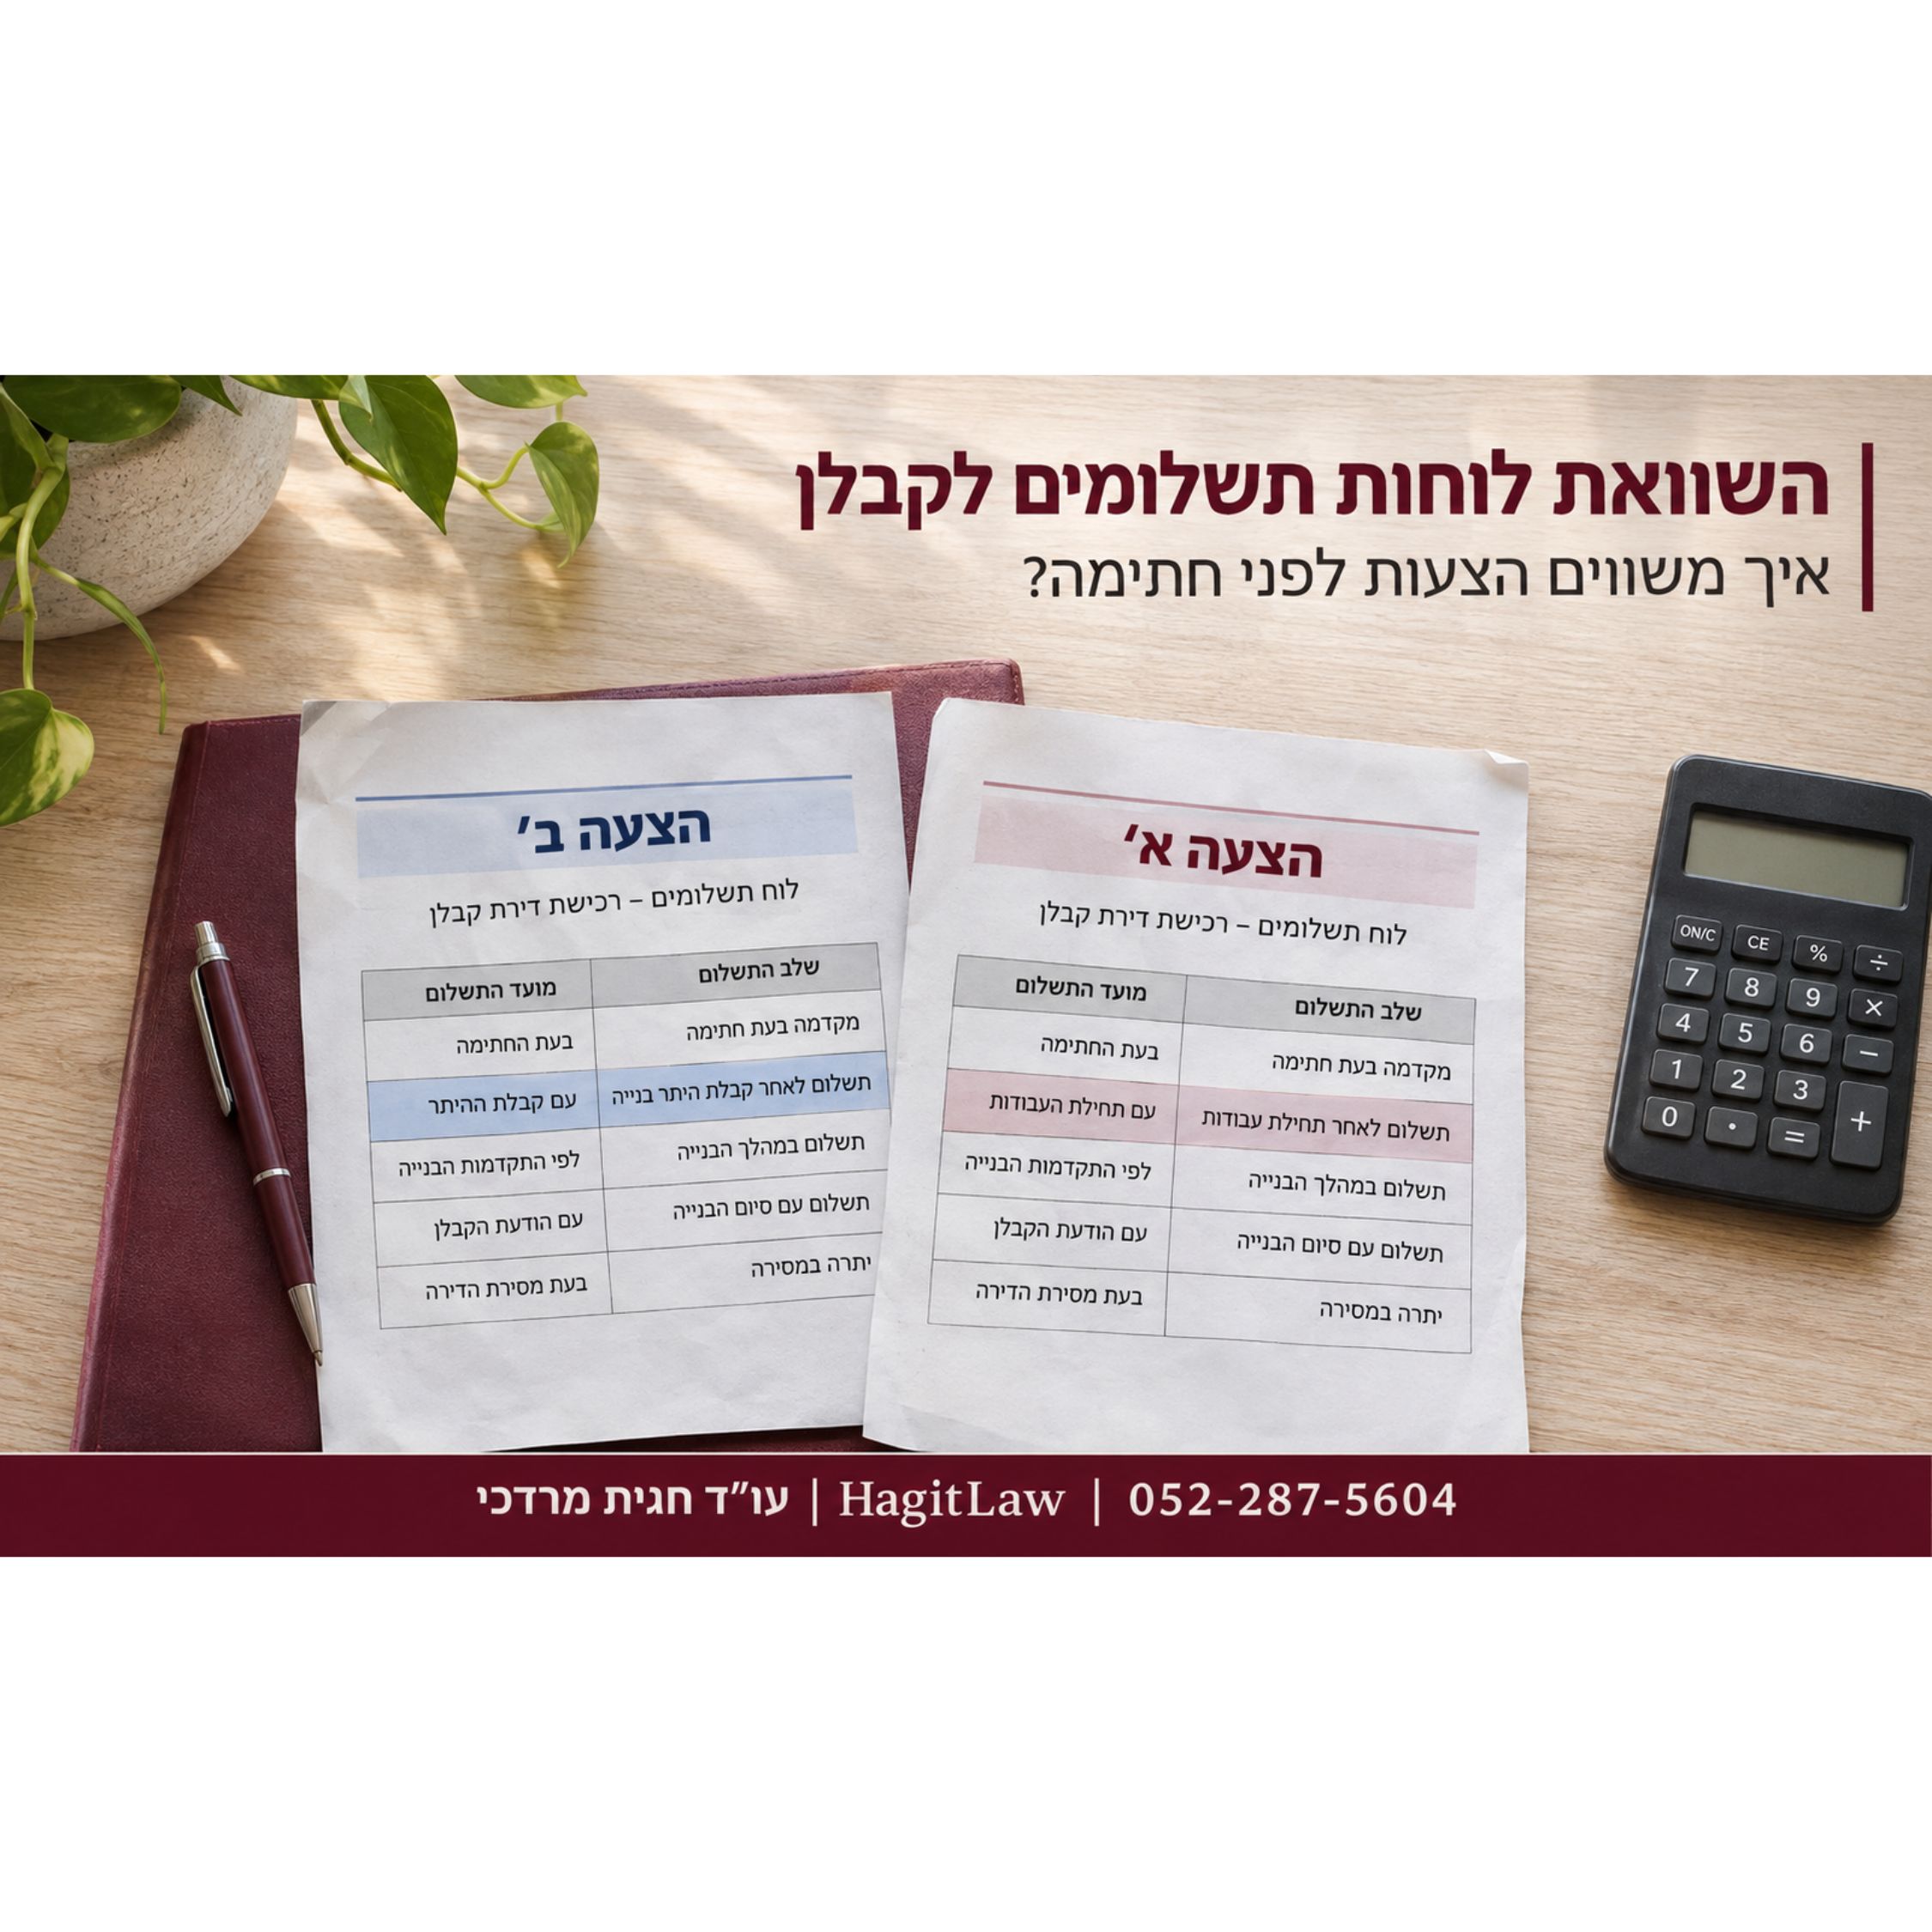
השוואת לוחות תשלומים לקבלן מתחילה בשלוש שאלות: כמה מתחייבים לשלם בכל הצעה, מתי הכסף נדרש ומה צריך להתקיים כדי לבצע את התשלום. תשלום נמוך בחתימה, הנחה או יתרה גדולה במסירה אינם מלמדים לבדם איזו חלופה מתאימה לרוכש.
לפני חתימה משווים את המחיר, ההצמדה, עלות המימון וזמינות המקורות, לצד התנאים להפעלת כל חיוב. בודקים גם מה יקרה אם המסירה תוקדם או תידחה, כספי מכירת דירה יתעכבו או המשכנתה תאושר בסכום נמוך מהמתוכנן.
המדריך מיועד לרוכשי דירה מקבלן לפני חתימה ומתמקד בבחירה בין הצעות. למסגרת המשפטית ראו לוח תשלומים בפרויקט עם ליווי בנקאי. למיפוי מקורות הכסף ראו מימון ותשלומים ברכישת דירה מקבלן.
קיבלתם שתי הצעות תשלום לפני חתימה? פנו לעו״ד חגית מרדכי לבדיקת ההתחייבויות החוזיות, התנאים והמועדים. צרפו את שתי ההצעות, טיוטת החוזה ומידע על מקורות הכסף והתנאים שעדיין פתוחים.
1. השוואת לוחות תשלומים לקבלן — מה באמת משווים?
לוח תשלומים הוא חלק מהצעת הרכישה הכוללת. שתי טבלאות עם אותם אחוזים יכולות לייצג התחייבויות שונות אם המחיר, ההצמדה, התנאים למסירה או מבנה האשראי שונים. לכן לא בוחרים לפי שורת התשלום הראשון בלבד.
עלות, יכולת ביצוע וחשיפה לשינוי
תחילה בודקים את המחיר ואת העלויות הנלוות; לאחר מכן את הכסף הנדרש בכל מועד; ולבסוף את התנאים שעלולים לשנות את התוכנית. חלופה זולה יותר לפי הנחות מסוימות יכולה לדרוש סכום שאין לרוכש אפשרות להשלים במועד. חלופה שמקלה בתחילת הדרך יכולה לרכז קושי גדול לקראת המסירה.
מפרידים גם בין סכום התשלומים המצטבר לבין מועד הוצאתם. אם מבקשים להשוות את ערך הכסף במועדים שונים, נדרש חישוב מקצועי עם הנחות מפורשות. אין להציג חיבור פשוט של סכומים כאילו הוא משקלל את כל השפעת הזמן.
2. אילו מסמכים צריך לקבל לפני השוואת תנאי תשלום לקבלן?
מבקשים הצעה כתובה לכל חלופה: מחיר, מה כלול בו, לוח מלא, תנאי הטבה ותוקף ההצעה. את האחוזים ממירים לסכומים לפי בסיס החישוב הנכון, ובודקים אם ההצמדה או חיובים נוספים מתווספים אליהם.
הפרטים שאינם מופיעים בטבלת האחוזים
קוראים גם את סעיפי ההצמדה, המסירה, המימון וההקדמה ואת נספחי המבצע. למשל, יתרה שנראית קשורה למסירה עשויה להידרש בעקבות הודעה או לפי המוקדם מבין מועדים. הטבה יכולה להיות מותנית בבנק מסוים, בהשלמת מסמכים או בתשלום עד תאריך מוגדר.
אם תנאי נמסר בעל פה, מבקשים את אישורו בכתב ואת שילובו במסמך המחייב. מזהים מי מוסמך לאשרו. נתון שלא נמסר מסומן כפתוח; לא ממלאים אותו לפי מה שמקובל בפרויקט אחר.
3. תשלום לפי התקדמות הבנייה או במסירה — לעומת תאריכים קבועים
לכל תשלום מזהים שני פרטים נפרדים: הסכום והאירוע שמפעיל את החובה. תאריך קבוע מאפשר לתכנן מועד, אך צריך לבדוק את הקשר שלו למסירה. שלב בנייה תלוי בהתקדמות, ולכן דורש הגדרה ואופן בירור. תשלום סמוך למסירה תלוי במנגנון ההודעה ובתנאים שנקבעו.
| המנגנון | מה ניתן לתכנן? | מה צריך לברר? |
|---|---|---|
| תאריך קבוע | מועד צפוי להוצאת הכסף. | מה קורה אם הבנייה או המסירה נדחות. |
| שלב בנייה | הקשר לאירוע שהוגדר בחוזה. | הגדרת השלב, אופן אישורו והודעה לרוכש. |
| לקראת מסירה | ריכוז היתרה בסוף התהליך. | איזו מסירה קובעת, מוכנות וזמן להשלמת הכסף. |
| מנגנון משולב | לפי התנאים שנקבעו יחד. | תנאים מצטברים או חלופיים וסתירות בין סעיפים. |
אין להסיק שכל תשלום בפרויקט מלווה מותנה בהתקדמות הבנייה. לצד החוזה בודקים מגבלות גבייה מחייבות לפי מסלול הבטוחות. להרחבה ראו תשלום לקבלן לפי התקדמות הבנייה והתנאים לתשלום האחרון לקבלן.
4. פריסה לאורך הבנייה או יתרה גדולה בסוף?
תשלומים מדורגים במהלך הבנייה
פריסה יכולה לפזר התחייבויות על פני כמה תחנות, אך לחייב שימוש מוקדם בהון או באשראי. משווים את המועדים להכנסה, לחיסכון ולתנאי המימון. אם נדרשות משיכות הלוואה מוקדמות, כוללים את העלויות ואת התשלומים בתקופת הבנייה.
יתרה גדולה לקראת המסירה
דחיית חלק מהתמורה יכולה להשאיר כסף בידי הרוכש בתקופת הבנייה. במקביל היא מרכזת סכום משמעותי להשלמה בהמשך. צריך להראות מהיכן יגיע הכסף, אילו אישורים עוד נדרשים ומה יקרה אם הסכום או המועד ישתנו.
המונחים ״פריסה רגילה״ ו״תשלום במסירה״ אינם מגדירים לוח אחיד. בכל השוואת מסלולי תשלום לקבלן עובדים עם ההצעה המסוימת, ולא מניחים שיש חלוקה מקובלת שמחליפה קריאת חוזה.
5. האם שתי ההצעות מתייחסות לאותה תמורה?
לפני שמייחסים פער למחיר המימון, בודקים אם מדובר באותה דירה, חניה, מחסן ומפרט. זיכוי, שדרוג או הוצאה שהקבלן נושא בה בחלופה אחת עשויים להשפיע על ההשוואה. גם מועד מסירה שונה משנה את ההוצאות וההיערכות.
כשמשווים דירות או פרויקטים שונים
מפרידים בין תנאי התשלום לבין מאפייני הנכס והפרויקט. מחיר נמוך יותר עשוי לנבוע ממיקום, קומה, מפרט או מועד שונה. מסמנים פערים שאינם ניתנים לתמחור פשוט, ולא מציגים את כל הפרש המחיר כהטבה של לוח התשלומים.
בודקים גם אם המחיר כולל את רכיבי המס והחיובים הרלוונטיים ומה נאמר לגבי שינוי בהם. הוצאות נפרדות נרשמות במועד שבו יידרשו, גם אם אינן חלק מתשלומי מחיר הדירה.
במכר מקרקעין החייב במע״מ, תשלום על חשבון התמורה לפני מועד החיוב הרגיל מתחייב במס בעת תשלומו, לפי סעיפים 28–29 לחוק. אם חל שינוי בשיעור המס בין מועדי החלופות, יש לבדוק גם את השיעור החל ואת חלוקת ההפרש לפי ההסכם והדין. אין להציג חיסכון עתידי במע״מ כיתרון מובטח או להסתפק בחשבונית מוקדמת ללא תשלום בפועל.
6. הנחה תמורת תשלום מוקדם — מה נשאר ממנה לאחר עלות הכסף?
מזהים את סכום ההנחה, בסיס החישוב, התשלום המזכה והמועד להשלמתו. בודקים אם מדובר בהפחתת מחיר, בזיכוי או בהטבה אחרת, ומה קורה אם רק חלק מהסכום משולם בזמן.
איזה מקור נדרש כדי לקבל את ההנחה?
כסף נזיל קיים שונה מהלוואה חדשה או ממימוש חיסכון. מחשבים עלויות ישירות רלוונטיות ובודקים השלכות מס, פירעון או מימוש ככל שקיימות. אם הקדמת הכסף מצמצמת רזרבה, מתעדים גם את הפער שייווצר במקרה של הוצאה נוספת.
אין לספור פעמיים את אותה הטבה: אם מחיר ההצעה כבר משקף הנחה, לא מפחיתים אותה שוב. גם שינוי בחשיפה להצמדה נבחן לפי החוזה והדין ולא לפי הבטחה כללית לחיסכון. להעמקה ראו הקדמת תשלומים לקבלן.
7. איך משווים הצעה מוצמדת להצעה ללא הצמדה?
בודקים את מחיר הבסיס, רכיב המחיר המוצמד, המדד, מועדי הבסיס והסיום והחריגים. בחוזים שעליהם חלות מגבלות ההצמדה בחוק המכר (דירות), אין להתייחס לכל מחיר הדירה כאילו ניתן להצמידו ללא הגבלה.
בחוזים שעליהם חל סעיף 5ג לחוק המכר (דירות), 20% הראשונים מהמחיר החוזי אינם מוצמדים, וניתן להסכים על הצמדת עד מחצית מכל תשלום אחר למדד תשומות הבנייה. ההצמדה מוגבלת למועד שלא יאוחר ממועד המסירה החוזי, בכפוף לחריג שבסעיף 5ג(ג). לכן אין לחשב חשיפה או חיסכון על סכומים או תקופות שהמוכר ממילא אינו זכאי להצמיד. התחולה נבדקת לפי החוזה והוראות התחילה.
הצמדה של יתרת המחיר לקבלן והצמדה של קרן המשכנתה הן רכיבים שונים. גם הצעה ״ללא הצמדה״ מצד המוכר אינה מבטיחה שהאשראי שנלקח למימונה אינו צמוד. משווים כל רכיב לפי ההסכם המסדיר אותו.
תרחישים במקום תחזית אחת
לצורך השוואה ניתן לבנות כמה הנחות שינוי למדד ולחשב בכל אחת את ההשפעה על היתרות הרלוונטיות. כל הנחה מסומנת כהיפותטית. אם תוצאה משתנה מהותית בין התרחישים, אין בסיס להציג חיסכון ודאי.
לדוגמה, בהנחה לימודית בלבד של רכיב חשוף קבוע בסך 600,000 ₪, שינוי מצטבר של 0%, 2% או 4% יוצר תוספת חשבונית של 0, 12,000 או 24,000 ₪. זה אינו חישוב הצמדה מלא לעסקה: בפועל בודקים את היתרה בכל מועד, התשלומים, בסיסי המדד ומגבלות הדין. ראו בדיקת שיטת ההצמדה ברכישת דירה מקבלן.
8. התאמת לוח תשלומים למימון — מתי נדרש ההון ומתי האשראי?
לכל חיוב מצמידים מקור אחד או שילוב מקורות, בלי לספור את אותו כסף פעמיים. מפרידים בין הון נזיל, חיסכון שמועד זמינותו עתידי, כספי מכירה ואשראי. בודקים את הסכום שיישאר לאחר הוצאות והתחייבויות אחרות.
סדר שימוש בהון ובמשכנתה
מבררים עם המממן את דרישות הביצוע, לרבות הוכחת תשלומים והשלמת תנאים. אין להניח שאפשר למשוך אשראי בכל סדר שהרוכש בחר או להשאיר את כל ההון להוצאות אחרות. אישור עקרוני וחתימת מסמכי הלוואה אינם מוכיחים לבדם שהפעימה מוכנה לביצוע.
לפי המידע שמפרסם בנק ישראל, האישור העקרוני תקף ל־24 ימים מיום הפקתו, בכפוף לאימות הנתונים ולסייגים הרלוונטיים, לרבות שינוי בריבית הפריים. אין בכך הבטחת מימון עד מסירה בעוד שנים. מסגרת או הסכם שנחתמו לשחרור עתידי נבדקים לפי תנאיהם, בנפרד מתוקף ההצעה שבאישור העקרוני.
| החיוב | המקור המיועד | מה צריך להיות מושלם? | מה נשאר פתוח? |
|---|---|---|---|
| תשלום בחתימה | הון נזיל. | סכום זמין ומסלול ביצוע מתאים. | הוצאות נוספות ורזרבה שנותרת. |
| תשלום ביניים | הון ואשראי. | תנאי משיכה, מסמכים ובטוחות. | סכום האישור וזמן הביצוע. |
| יתרה לקראת מסירה | כספי מכירה ואשראי נוסף. | קבלת התמורה נטו והשלמת המימון. | פער במקרה של שינוי במועדים. |
לתנאי המוכר ראו מסמכי הקבלן למשכנתה. לתיאום הביצוע והפיצול ראו תשלום לקבלן מהון עצמי ומשכנתה.
9. מימון מוקדם או עתידי — אילו עלויות וסיכונים משווים?
משיכת אשראי מוקדמת עשויה להאריך את התקופה שבה משלמים על הכסף. מימון עתידי עשוי לדחות עלויות מסוימות, אך משאיר תנאים שטרם נקבעו או אומתו. ההשוואה צריכה לכלול גם תשלומים בתקופת הבנייה וגם את יתרת החוב שתישאר לאחריה.
אם ההצעה כוללת ״ריבית דחייה״, ״עמלת מימון״ או תוספת אחרת שגובה המוכר, בודקים את מהות החיוב ואת תחולת סעיף 5ג. הסעיף, ככל שהוא חל, מגביל הוספת ריבית לתשלום למוכר, למעט ריבית בשל איחור בהתאם לסעיף 5ב. אין להסיק מכך שכל פער מחיר בין חלופות תשלום אסור, אך גם אין להכשיר חיוב רק משום שהוצג כחלק ממבצע. ריבית שמשלם הרוכש למלווה היא רכיב נפרד, הנבדק לפי הסכם האשראי והדין החל.
החזר קרן אינו אותה עלות כמו ריבית
בתזרים כוללים את מלוא התשלום החודשי. בהשוואת עלויות מפרידים בין פירעון קרן לבין ריבית והוצאות, כדי לא לספור את מחיר הדירה ואת הקרן שמימנה אותו פעמיים. בהשוואה עד נקודת זמן מסוימת מציגים גם את יתרת החוב בכל חלופה.
אם הרוכש משתמש בהון במקום באשראי, בודקים נזילות, עלויות מימוש וחלופות רלוונטיות. תשואה חלופית אפשרית אינה חיסכון מובטח. בחירת מסלול הלוואה, תמהיל או השקעה דורשת בדיקה אישית מתאימה; המאמר מתמקד בהתאמה להתחייבויות החוזיות.
10. השוואת עסקת 20/80 לפריסה רגילה — קודם מזהים את המבנה
הכינוי 20/80 או 10/90 אינו מלמד אם היתרה טרם שולמה למוכר או שחלקה כבר שולם באמצעות הלוואה על שם הרוכש. אלה מבנים שונים להשוואה. סכום שהמוכר כבר קיבל אינו יתרת מחיר שטרם שולמה, גם אם הרוכש עדיין חייב אותו למלווה.
חלוקת התשלומים מול המוכר אינה קובעת את שיעור המשכנתה המותר. במסלול הרגיל, תקרות המימון לרכישה הן עד 75% לדירה יחידה, 70% לדירה חליפית ו־50% לדירה להשקעה, לפי הגדרות הוראה 329 ובסיס השווי הרלוונטי. בודקים בנפרד הסדרים מיוחדים וחריגים; התקרה אינה התחייבות של הבנק להעמיד את הסכום.
בהשוואה הכוללת הלוואת מבצע, בודקים את כלל האשראי ואת יתרות ההלוואות הרלוונטיות. אין להציג הלוואה כהון עצמי רק משום שכספיה כבר הועברו למוכר.
| מבנה ההצעה | החיוב שצריך למפות | שאלת ההשוואה |
|---|---|---|
| תשלומים מדורגים | מחיר הדירה לפי הפעימות והאשראי שנמשך. | מה העלות והנזילות לאורך הדרך? |
| תמורה שנדחתה | יתרה עתידית למוכר. | מהיכן תגיע היתרה ובאילו תנאים? |
| הלוואת מבצע | חוב למלווה לצד יתרה אפשרית למוכר. | מתי נפרעת הקרן ומתי מסתיים הסבסוד? |
משווים גם מחיר, הוצאות אשראי, תנאי שינוי וסיום הטבה. סבסוד ריבית אינו פירעון קרן. אין להניח שהארכת מסירה מאריכה את ההלוואה. לפירוט המבנים ראו עסקת 20/80 או 10/90 ברכישת דירה מקבלן.
11. כספי מכירת הדירה הקיימת — כמה יישאר ומתי?
דירה שטרם נמכרה אינה מקור בעל מועד וסכום ודאיים. גם לאחר חתימת הסכם מכירה בודקים את התנאים לקבלת תשלומי הקונה ואת התמורה נטו לאחר סילוק משכנתה, הוצאות וסכומים שנשארים בנאמנות.
משווים שני לוחות ולא רק שני מחירים
מעמידים את התקבולים הצפויים מהמכירה מול החיובים לקבלן. אם קבלת הכסף ותשלום לקבלן סמוכים מאוד, בודקים גם זמן טיפול ומסמכים. התחייבות של הקונה לשלם אינה ערובה לכך שלא תהיה תקלה.
אם מתוכנן גישור, בודקים את אישורו, עלותו, מועד פירעונו ומקור ההשלמה במקרה של עיכוב. אין להניח שתמיד ניתן להאריך או למחזר. ראו הלוואת גישור לקניית דירה.
12. מסירה מוקדמת — האם גם יתרת המחיר עשויה להקדים?
בלוח תשלומים לדירה מקבלן לפני חתימה בודקים אם הקדמת מסירה מפעילה גם הקדמת יתרה, מה נדרש להודעה וכמה זמן ניתן להשלמת ביצוע. הודעת מוכנות אינה משנה תמיד תאריך קבוע, אך מנגנון חוזי מתאים עשוי להשפיע על המועד.
לכל חלופה בוחנים תרחיש שבו הדירה מוצעת למסירה לפני מועד זמינות חיסכון או כספי מכירה. גם אשראי אינו נעשה זמין מוקדם יותר מעצמו. אם המנגנון אינו מתאים, מבקשים להסדיר את התנאים והמרווח לפני החתימה.
13. מסירה מאוחרת — מה קורה לתשלום ולהוצאות בתקופת הפער?
יתרה התלויה במסירה שונה מחיוב בתאריך קבוע. בודקים את הקשר בין החיובים ואת הדין, ולא מניחים שכל דחיית מסירה דוחה את כל הלוח. אם הכסף כבר שולם, בוחנים את התחייבויות המוכר וההגנות שנותרו.
שכירות, אשראי וסיום סבסוד
מוסיפים לתרחיש הוצאות ביניים רלוונטיות ובודקים מה קורה להלוואות. פיצוי אפשרי בשל איחור במסירה אינו כסף שמובטח שיתקבל במועד שבו ההוצאה נדרשת. גם סיום תקופת סבסוד אינו נדחה מעצמו.
הצמדה וריבית נבדקות בנפרד ובהתאם לתחולה. אין להניח שניתן להמשיך להצמיד לכל מועד מסירה בפועל או שכל עלות מימון מוטלת על המוכר. את התנאים ליתרה בודקים יחד עם סעיף התשלום האחרון.
14. מקור כסף מתעכב או המשכנתה קטנה מהצפוי — איזו חלופה יכולה לעמוד בכך?
מפרידים בין פער זמני במועד לבין חוסר בסכום הכולל. במקרה הראשון נדרש מענה עד להגעת המקור; במקרה השני צריך להסביר כיצד יושלם המחיר. דחיית תשלום אינה פותרת בהכרח חוסר קבוע.
בכל חלופה מזהים את התשלום הראשון שלא ניתן לבצע ואת החלופה למימונו. אם נדרש אשראי נוסף, מציינים שהוא טעון בדיקה ואישור ולא רושמים אותו כאילו כבר קיים. בודקים גם תנאי מימון חוזי, ככל שהוסכם, והאפשרות להסדר מועדים.
קושי במימון אינו יוצר מעצמו ארכה או זכות ביטול. להרחבה ראו ביטול עסקה בגלל משכנתה ושינוי לוח תשלומים בחוזה קבלן.
15. גם לוח נוח צריך להתאים לבטוחות ולמגבלות הגבייה
בודקים את סוג הבטוחה ואת ההסדר החל בכל הצעה. סעיף 2 לחוק הבטחת השקעות מגביל קבלת סכומים העולים במצטבר על 7% ממחיר הדירה ללא דרך הבטחה הקבועה בו. כאשר הכספים אינם מובטחים לפי סעיף 2(1) או 2(2), בוחנים גם את מגבלות קצב הגבייה לפי סעיף 3 והתקנות.
מכאן שאין להחיל אותה טבלת שיעורים אוטומטית על כל מסלול, אך גם אין בכוחו של לוח חתום להכשיר גבייה אסורה. כאשר חל הסדר השוברים, גם החלופה שנבחרה צריכה להתבצע במסלול המחייב.
שיעורי הגבייה המרביים אינם המלצה לתשלום ואינם מחייבים את הרוכש להקדים תשלום שהחוזה דחה. מנגד, הסכמה חוזית אינה מתירה לחרוג ממגבלה מחייבת. השאלה מתי מותר למוכר לגבות אינה זהה לשאלה מתי הרוכש חייב לשלם.
בטוחה לכספים אינה אישור שהלוח מתאים ליכולת הרוכש, ואינה מבטיחה אישור אשראי או כיסוי כל הוצאה. ראו בטוחות לרוכש דירה מקבלן ופנקס שוברים בתשלום לקבלן.
16. טבלת השוואה אחידה בין שתי הצעות תשלום
ממלאים את שתי העמודות לפי מסמכים, ומציינים ליד כל נתון אם הוא מוסכם, מותנה או טרם נבדק. ״טרם אושר״ הוא מידע חשוב; אין להחליפו בהערכה רק כדי להשלים את הטבלה.
| הרכיב | הצעה א׳ | הצעה ב׳ | מה לאמת? |
|---|---|---|---|
| מחיר ומה כלול | למילוי. | למילוי. | אותה דירה, הצמדות ומפרט. |
| הוצאות מחוץ ללוח המחיר | סכום ומועד. | סכום ומועד. | מסים, שכר טרחה, שינויים, מעבר והוצאות אשראי — בלי להניח שגם הם נדחים. |
| הנחה או הטבה | למילוי. | למילוי. | סכום, תנאים ותוקף. |
| תשלום בחתימה | סכום ומועד. | סכום ומועד. | מקור זמין ודרך ביצוע. |
| תשלומי ביניים | סכומים ותנאים. | סכומים ותנאים. | תאריך, שלב או הודעה. |
| יתרה לקראת מסירה | סכום ותנאי הפעלה. | סכום ותנאי הפעלה. | מוכנות, הודעה וזמן ביצוע. |
| הצמדה | נוסח ומנגנון. | נוסח ומנגנון. | רכיב מוצמד, בסיס וסיום. |
| שימוש בהון עצמי | כמה ומתי. | כמה ומתי. | נזילות ורזרבה שנותרת. |
| משיכת אשראי | כמה ומתי. | כמה ומתי. | אישור ותנאי ביצוע. |
| עלות מימון | ידועה או לפי הנחה. | ידועה או לפי הנחה. | אותו אופק ומניעת כפל ספירה. |
| הלוואה או סבסוד | תנאים ומועדים. | תנאים ומועדים. | פירעון קרן וסיום הטבה. |
| מסמכי מוכר | התחייבות ומועדים. | התחייבות ומועדים. | התאמה למממן וזמן טיפול. |
| הקדמת מסירה | הסדר חוזי. | הסדר חוזי. | השפעה על היתרה. |
| איחור במסירה | הסדר והוצאות. | הסדר והוצאות. | מימון, שכירות ומועד החיוב. |
| בטוחות | מסלול ותנאים. | מסלול ותנאים. | דין, שוברים ומעקב. |
| פער במקור הכסף | סכום ופתרון נבחן. | סכום ופתרון נבחן. | מה עדיין דורש אישור? |
לא מסכמים את כל השורות בציון אחד בלי להבין את משמעותן. פער של מסמך מהותי או מקור חסר אינו מתקזז בהכרח מול הנחה במחיר. תחילה משלימים בירור של תנאים שבלעדיהם לא ניתן לבצע.
17. דוגמה מספרית: הנחה מול צורך בכסף מוקדם יותר
הדוגמה היפותטית ולימודית בלבד. נניח שתי הצעות לאותה דירה ולאותה תמורה, ללא הצמדה וללא הבדלי מס או הוצאות אחרות. בהצעה א׳ המחיר הוא 2,500,000 ₪: 500,000 ₪ כעת, 1,000,000 ₪ בעוד שנה ו־1,000,000 ₪ במועד סופי משותף. בהצעה ב׳ המחיר הוא 2,450,000 ₪: 1,500,000 ₪ כעת ו־950,000 ₪ באותו מועד סופי. כך מיליון ₪ מוקדמים בשנה, וההנחה מתבטאת בהפחתת התשלום הסופי ב־50,000 ₪. לצורך הדוגמה, המועד הסופי מאוחר ממועד תשלום הביניים שבהצעה א׳.
לצורך ההמחשה מניחים שבשתי החלופות אותו מיליון ₪ ממומן באשראי: בהצעה ב׳ הוא נמשך כעת, ובהצעה א׳ בעוד שנה. מניחים גם שמבנה האשראי לאחר אותה שנה זהה, שהריבית בתקופת ההקדמה מחושבת כריבית פשוטה ומשולמת בנפרד ללא החזרי קרן באותה שנה, ושאין הפרש עלויות נוסף בתקופה המשותפת. הוצאות נוספות הנובעות מההקדמה הן 3,000 ₪. הקרן אינה נספרת שוב כעלות; ההשוואה המצומצמת בוחנת את שנת המימון הנוספת מול הפחתת התשלום הסופי. אלה הנחות לימודיות בלבד, ולא תנאי מימון מובטחים.
| הנחת ריבית שנתית פשוטה | ריבית והוצאות | הפרש לעומת הנחה של 50,000 ₪ |
|---|---|---|
| 4% | 40,000 + 3,000 = 43,000 ₪. | יתרון חשבוני של 7,000 ₪ להצעה ב׳. |
| 5% | 50,000 + 3,000 = 53,000 ₪. | עלות עודפת של 3,000 ₪ בהצעה ב׳. |
| 6% | 60,000 + 3,000 = 63,000 ₪. | עלות עודפת של 13,000 ₪ בהצעה ב׳. |
הדוגמה מראה שהתוצאה יכולה להשתנות לפי עלות הכסף. היא אינה חישוב עלות מלאה או ערך נוכחי, ואינה מניחה שאשראי כזה יאושר. בהלוואה אמיתית בודקים מועדי משיכה, לוח סילוקין, הצמדה, עמלות ותנאי פירעון. אם משתמשים בהון עצמי, מחליפים את הנחת ההלוואה בבדיקת השלכות השימוש בהון.
גם כאשר מתקבל יתרון חשבוני, עדיין צריך לבדוק אם הקדמת הסכום אפשרית ומה יישאר לרוכש לאחריה. הנחה אינה פותרת מחסור ברזרבה או פער בבטוחות.
18. אותה פריסה, שני רוכשים — התאמה שונה
רוכש עם הון נזיל ורזרבה נפרדת
יכול לבדוק הצעה הכוללת תשלום מוקדם בלי להניח שיידרש אשראי נוסף. עדיין נבחנים עלות השימוש בכסף, הבטוחות והיתרה שנותרת לצרכים אחרים.
רוכש התלוי במכירת דירה
אותה דרישה מוקדמת יכולה ליצור פער. הוא צריך לבדוק תקבולים נטו, מימון ביניים ואפשרות להתאמת מועדים לפני ההתחייבות.
גם יתרה גדולה בסוף אינה מתאימה אוטומטית לרוכש השני: אם המכירה או האשראי אינם ודאיים, היא רק דוחה את נקודת הקושי. התרחישים אינם המלצה אישית; הם ממחישים מדוע בחירת לוח תשלומים לקבלן דורשת נתונים על הרוכש ולא רק על המבצע.
19. תרחישי שינוי: האם התוכנית עדיין ניתנת לביצוע?
לצד התוכנית הבסיסית בודקים מספר תרחישים סבירים לעסקה. לא נדרש לנחש מה יקרה; נדרש לזהות היכן התוכנית נשענת על תנאי שלא הושלם.
| התרחיש | החיוב שעלול להיפגע | שאלת ההכנה |
|---|---|---|
| מסירה מוקדמת | יתרה הקשורה למסירה. | האם המקור זמין ומהו זמן ההודעה? |
| מסירה מאוחרת | מימון והוצאות ביניים. | מה קורה ללוח, לשכירות ולהלוואה? |
| כספי מכירה מתעכבים | הפעימה הנשענת עליהם. | מהו הפער ומה דורש אישור חלופי? |
| אשראי נמוך מהמתוכנן | השלמת מחיר הדירה. | האם יש מקור ממשי להשלמה? |
| מסמך מוכר מאחר | פעימה הממומנת באשראי. | מהי ההתחייבות ומה זמן הביצוע? |
| הוצאה נוספת | הרזרבה והתשלום הבא. | כמה כסף נותר אחרי ההתחייבויות? |
אם הפתרון לכל תרחיש הוא ״נבקש מהקבלן לחכות״ או ״ניקח עוד הלוואה״, זהו פער לבדיקה ולא מקור שכבר הובטח. אפשרות עתידית מסומנת ככזו עד להשלמת הבירור.
20. אילו שינויים לבקש בלוח התשלומים לפני חתימה?
את הבקשה בונים לפי הפער שנמצא: שינוי מועד, חלוקת סכום, תנאי ברור להפעלת חיוב, הודעה מוקדמת או התחייבות למסמכי מימון. בקשה ממוקדת מאפשרת לבחון אם השינוי פותר את הקושי בפועל.
- מועדים וסכומים: התאמה למקורות נבדקים ולא לתקבול משוער בלבד.
- תנאי הפעלה: הגדרה ברורה של אירוע, אישור או הודעה.
- מסמכי מוכר: נוסח, גורם מוסמך, מועד מסירה וזמן לתיקון.
- זמן ביצוע: מרווח מתאים להשלמת פעולות לאחר המסמכים.
- מסירה משתנה: משמעות הקדמה או דחייה ביחס ליתרה.
- הטבות והצמדה: מה משתנה בעקבות בחירת הלוח ובאילו תנאים.
אלה נושאים למשא ומתן; אין הבטחה שהמוכר יסכים לכל שינוי. אם הבקשה נדחית, בודקים את הפער שנותר לפני ההתחייבות. ראו משא ומתן מול הקבלן.
21. איך מעגנים את ההצעה שנבחרה בחוזה ובנספחים?
משווים את ההצעה הסופית לסעיף התמורה, לנספח התשלומים, לסעיף המסירה ולמסמכי המבצע. בודקים שההנחה נכללה פעם אחת ובצורה נכונה, שמועדי החיוב ברורים ושלא נשארה הוראה סותרת במסמך אחר.
גרסה סופית והשלכות על המימון
מזהים את המסמך הקובע ואת היחס לגרסאות קודמות. אם המחיר או הלוח השתנו, בודקים אם נדרש עדכון אצל המממן. הסכמת המוכר לפריסה אינה אישור שהבנק יקבל את המבנה או יבצע במועד.
הפחתת מחיר עשויה להפחית גם את בסיס השווי לחישוב שיעור המימון. ככלל, בסיס זה אינו עולה על הנמוך מבין הערכת השמאי ומחיר הרכישה, בכפוף להסדרים הרלוונטיים. לכן אין להניח שסכום משכנתה שנבחן לפי מחיר קודם יישאר ללא שינוי לאחר הנחה. בודקים את מהות ההטבה ומעדכנים את המממן בהתאם.
להסדרה מפורטת ראו שינוי לוח תשלומים בחוזה קבלן. המדריך הנוכחי מסייע לבחור מה לבקש; הנוסח המחייב צריך להתאים לעסקה וליתר ההסדרים.
22. טעויות נפוצות בהשוואת לוחות תשלומים
- בחירה לפי האחוז הנמוך בחתימה בלי למפות את היתרה.
- השוואת מחיר בלי לבדוק הצמדה ועלות מימון.
- התייחסות לאישור עקרוני כאישור בלתי מוגבל עד המסירה.
- ספירת הלוואת מבצע כהון עצמי או ספירת מקור כסף פעמיים.
- שימוש במחיר מכירת הדירה במקום בתמורה נטו שתהיה זמינה.
- ריקון הרזרבה כדי לקבל הנחה בלי לבדוק הוצאות נוספות.
- הנחה שמסירה מוקדמת או מאוחרת לא תשפיע על הכסף.
- השוואת עלות עד מועד אחד בלי להציג יתרת חוב שנותרה.
- הסתמכות על הבטחה בעל פה או על כותרת המבצע.
- בחירה לפני שבוררו תנאים מהותיים במסמכי העסקה.
אם בהמשך מתעוררת מניעה, אין להסיק שההשוואה המקורית נותנת זכות לעצור תשלום. ראו עיכוב תשלום לקבלן; לאחר מועד שעבר או התראה, ראו איחור בתשלום לקבלן.
23. מה להעביר לעורכת הדין לפני בחירת ההצעה?
- כל ההצעות הכתובות: מחיר, לוחות תשלום ותוקף.
- טיוטת חוזה ונספחים: לרבות מסירה, הצמדה וליווי.
- תנאי הטבות: הנחה, מבצע, סבסוד ואשראי נלווה.
- מסמכי מימון זמינים: אישור עקרוני ותנאים שטרם הושלמו.
- מפת מקורות: סכום, מועד זמינות ותלות באישור או באירוע.
- מסמכי מכירת דירה: ככל שהרכישה נשענת עליהם.
- תכתובות והבטחות: כולל שינויים שהוצעו.
- שאלות ומועד לתשובה: מה פתוח ומתי נדרשת החלטה.
הבדיקה המשפטית מתמקדת בהתחייבויות, בתנאים ובסיכונים החוזיים. לפי הצורך משלימים בדיקת מימון, מס או חישוב מקצועי מתאים. אין להניח ששירות אחד כולל את כל התחומים ללא תיאום היקף.
24. צ׳ק־ליסט לבחירת לוח תשלומים לפני חתימה
מה צריך להיות ברור לפני ההחלטה?
- התקבלו הצעות כתובות וניתן לזהות מה כלול בכל אחת.
- האחוזים הומרו לסכומים לפי בסיס מתאים.
- זוהה מה מפעיל כל חיוב.
- נבדקו מחיר, הנחה ותנאי הצמדה.
- מופו מקורות הכסף בלי כפל ספירה.
- הופרדו סכומים זמינים מאישורים עתידיים.
- נבדקו מועדי מסמכי מוכר וזמן הביצוע.
- הופרדו מחיר הדירה, קרן הלוואה ועלות המימון.
- נבדקו יתרות חוב בנקודת ההשוואה.
- נבדקו רזרבה והוצאות שאינן חלק מהמחיר.
- נבחנו הקדמת מסירה, דחייתה ופער במקור כסף.
- נבדקו בטוחות, מגבלות גבייה ומסלול תשלום.
- הוגדרו בקשות למשא ומתן.
- תועדה ההתאמה בין ההצעה לחוזה ולנספחים.
25. שאלות ותשובות על השוואת לוחות תשלומים לקבלן
איזה לוח תשלומים עדיף ברכישת דירה מקבלן?
אין חלופה אחת שמתאימה לכל רוכש. משווים מחיר ועלויות, סכום ומועד של כל חיוב, זמינות מקורות ותרחישי שינוי. בודקים גם את התנאים בחוזה ואת הבטוחות.
תשלום נמוך בחתימה הופך את ההצעה לכדאית?
לא לבדו. הוא עשוי להקל בתחילת הדרך, אך צריך לבדוק את יתרת המחיר, האשראי וההוצאות במועדים הבאים. קלות הכניסה אינה הוכחה ליכולת להשלים את העסקה.
עדיף לשלם לפי התקדמות הבנייה?
בודקים את הגדרת השלבים, אופן האישור וההתאמה למקורות הכסף. אין להניח שכל תשלום חייב להיות קשור לשלב; מגבלות הגבייה נבחנות לפי מסלול הבטוחות והדין.
איך משווים 20/80 לפריסה לאורך הבנייה?
מזהים תחילה אם זו דחיית תמורה או הלוואה שכבר שולמה למוכר. משווים מחיר, הצמדה, עלויות, פירעון ויכולת השלמה. חלוקת 20/80 אינה אישור למשכנתה של 80%; בודקים את תקרת המימון לפי סוג הרכישה, את כלל האשראי ואת האישור הפרטני.
מחיר נמוך יותר מצדיק תשלום מוקדם?
משווים את ההנחה לעלות הקדמת הכסף ולהשלכות על הנזילות והבטוחות. אם המחיר מופחת, בודקים גם את בסיס המימון וסכום האשראי אצל המממן. חיסכון חשבוני אינו מוכיח שהחלופה ניתנת לביצוע או מתאימה לרוכש.
איך משווים הצעה מוצמדת להצעה ללא הצמדה?
בודקים מחיר בסיס, רכיב מוצמד, מועדים ותחולת סעיף 5ג, לרבות ההגנה על 20% הראשונים, עד מחצית מכל תשלום אחר ומגבלת התקופה. משתמשים בתרחישים ולא בתחזית כעובדה. ״ללא הצמדה״ אצל המוכר אינו מבטיח שגם המשכנתה אינה צמודה.
מה אם ההון העצמי עדיין אינו נזיל?
מציינים מתי ובאילו תנאים הוא צפוי להתקבל. אם החיוב קודם למקור, בודקים פער, חלופה ואפשרות להתאמת הלוח. כסף צפוי אינו זהה לכסף זמין.
כדאי למשוך משכנתה מוקדם יותר?
זו שאלה המחייבת בדיקה אישית של תנאי ההלוואה והחלופות. להשוואת הלוחות בודקים עלות, תזרים, יתרת חוב ותנאים למשיכה, בלי להניח שאישור עתידי או ריבית מסוימת מובטחים.
מה אם תאושר משכנתה קטנה מהמתוכנן?
מזהים את חוסר ההון ואת התשלום שיושפע. בודקים מקור השלמה ותנאי חוזי רלוונטי, ככל שקיים. סירוב או אישור חלקי אינם יוצרים אוטומטית ארכה או זכות ביטול.
איך משווים כשמוכרים דירה קיימת?
מעמידים את שני הלוחות זה מול זה ומשתמשים בתמורה נטו שתהיה זמינה. בודקים סילוק משכנתה, נאמנות, מסמכים ופער במקרה של עיכוב.
מסירה מוקדמת יכולה להקדים את יתרת המחיר?
לפי המנגנון החוזי והדין. בודקים אם ההקדמה קשורה לחיוב, את תנאיה ואת זמן ההודעה. אין להניח שהמקור או המממן יקדימו ביצוע מעצמם.
מה קורה ללוח כשהמסירה נדחית?
בודקים את הקשר בין החיובים ואת הנוסח החל. יתרה התלויה במסירה שונה מתאריך קבוע. במקביל בודקים הוצאות ביניים והלוואות שאינן נעצרות אוטומטית.
ליווי בנקאי אומר שלוח התשלומים מתאים לי?
לא. ליווי ובטוחות אינם בדיקת יכולת אישית של הרוכש. צריך לבדוק בנפרד מקורות, אשראי, מועדים ורזרבה.
אפשר לבקש לוח שונה מזה שהקבלן הציע?
אפשר להעלות בקשה ממוקדת למשא ומתן, בכפוף לדין ולהסכמות. אין הבטחה לקבלתה. שינוי צריך להשתלב בחוזה, בנספחים ובתנאי המימון.
מה צריך להופיע בכתב לגבי ההנחה?
סכום או מנגנון חישוב, התשלום המזכה, המועד והתנאים, אופן היישום והשלכות אי־עמידה. בודקים שהמחיר והנספחים תואמים לכך.
מי בודק את העלות ומי את החוזה?
עורכת הדין בוחנת התחייבויות והסדרים משפטיים לפי היקף השירות. לפי הצורך משלימים בדיקת מימון, מס או חישוב מקצועי מתאים. חשוב לתאם אחריות ולא להניח שגורם אחד בדק הכול.
מה עושים אם בהצעה אחת חסרים פרטים?
מבקשים השלמה בכתב ומסמנים מה טרם נבדק. לא מציגים שתי הצעות כבנות השוואה מלאה אם חסר מידע מהותי על מחיר, מימון או תנאי חיוב.
מה להעביר לבדיקה לפני חתימה?
את כל ההצעות, טיוטת החוזה והנספחים, תנאי ההטבות, מסמכי מימון זמינים ומפת מקורות ומועדים. מציינים את השאלות הפתוחות ואת המועד לתשובה.
26. מקורות משפטיים ורשמיים
הוראות הנוגעות בין היתר להצמדה ולריבית לפי סעיפים 5ב–5ג, למסירה ולהגנה על זכויות הרוכש. יש לבדוק את הנוסח והתחולה על החוזה המסוים, ולהבחין בין תשלום למוכר לבין אשראי מהמממן.
מאגר החקיקה הלאומי — הכנסתבטוחות, מגבלות קבלת כספים, קצב גבייה לפי סעיף 3 והסדר שוברים לפי התנאים החלים. לוח תשלומים חוזי אינו מחליף את הוראות החוק.
מאגר החקיקה הלאומי — הכנסתשיעורים לפי שלבי בנייה במסלולים הרלוונטיים. יש להתאים את הטבלה לסוג הפרויקט, סוג הבטוחה והוראות התחולה, ולא להחיל שיעורים אחידים על כל עסקה.
נוסח התקנות — נבוכריתה, פרשנות, קיום ותום לב, לצד הוראות רלוונטיות למועדים ולדחיית קיום. יש להבחין בין בקשה לשינוי לבין הסכמה מחייבת או עילה לפי דין.
מאגר החקיקה הלאומי — הכנסתאישור עקרוני, השוואת הצעות אשראי, תוקף ותנאים. אין להסיק מהצעה עקרונית שכל תנאי הביצוע או המימון העתידי הושלמו.
מידע לציבור באתר בנק ישראלהצעות, חוזה, נספחים, תנאי הנחה וסבסוד, אישורי אשראי ותנאי משיכה. יש להפריד בין הוראת דין, דרישת מממן ותנאי מסחרי שמבקשים במשא ומתן.
תקרות מימון, הגדרות ומגבלות רלוונטיות לבדיקת כלל האשראי. יש לקרוא את ההוראה והעדכונים לפי התחולה בעסקה, ולא לראות בתקרה זכאות לאשראי.
עמוד ההוראה באתר בנק ישראלהוראת הפרשנות בעניין שינוי שיעור המע״מ מסבירה בין היתר את סעיפים 28–29 ואת הטיפול בתשלומים על חשבון התמורה. אינה תחזית לשינוי שיעור המס בעתיד.
הנחיות רשות המסיםהמקורות מסייעים לבדיקה ואינם אישור להצעה, לאשראי או לביצוע תשלום. נדרשת התאמה לעובדות ולמסמכים.
27. לפני שבוחרים לוח — בודקים מחיר, מועד ויכולת ביצוע יחד
השוואת לוחות תשלומים לקבלן אינה מסתיימת באחוזים או בהנחה. צריך להבין מה מתחייבים לשלם בכל חלופה, מהיכן יגיע הכסף ואילו תנאים עדיין לא הושלמו. אותה פריסה יכולה ליצור תוצאה שונה לרוכשים בעלי מקורות ומועדים שונים.
לפני חתימה מתעדים פערים, בוחנים תרחישי שינוי ומגדירים בקשות ממוקדות למשא ומתן. את ההצעה שנבחרה בודקים מול החוזה והנספחים, כדי שהמחיר, המימון והמסירה ישתלבו במנגנון שניתן לבצע.
קיבלתם שתי הצעות תשלום — האם ברור מה כל אחת מחייבת?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, לוחות התשלומים ותנאי ההטבות לפני חתימה. נבחן את ההתחייבויות, התנאים והמועדים ואת הפערים שדורשים הסדרה, בהתאם למסמכים ולהיקף השירות שיסוכם.
מה לצרף לפנייה? שתי הצעות המחיר ולוחות התשלומים, טיוטת חוזה ונספחים, תנאי מבצע ומסמכי מימון זמינים. ציינו מהיכן צפוי להגיע הכסף, מה עדיין לא אושר ומהו המועד הקרוב לתשובה או לחתימה.
למידע נוסף: ליווי משפטי ברכישת דירה
איזה הבדל בין ההצעות עדיין דורש בירור?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה לפני חתימה. אין בו המלצה לבחור לוח מסוים, ליטול אשראי, לממש חיסכון או לבצע השקעה, ואין בו ייעוץ משכנתאות, מס או השקעות אישי. יש לבדוק את הדין ותחולתו, החוזה, ההצעות, תנאי המימון והבטוחות. הדוגמאות והתרחישים היפותטיים, אינם תחזיות ואינם חישוב עלות מלאה. חיסכון אפשרי, אישור אשראי וזמינות מקורות אינם מובטחים. בקשה לשינוי או בירור אינם יוצרים ארכה לתשלום. היקף השירות נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.