ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן תשלומים, ליווי ובטוחות לוח תשלומים ותשלומי הרוכש עסקת 20/80 או 10/90 ברכישת דירה מקבלן פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים

נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 14 מדריכים
 המדריך המרכזי
P1 C4 1/14
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/14
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/14
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/14
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/14
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/14
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/14
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/14
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/14
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/14
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/14
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/14
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/14
נסח טאבו בדואר ישראל 2026
 מדריך
P1 C4 14/14
מכירת דירה עם הערת אזהרה – המדריך המשפטי המלא והמעודכן ל־2025
נושא בדיקות כלכליות לפני רכישת דירה 9 מדריכים
 המדריך המרכזי
P1 C5 1/9
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/9
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/9
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/9
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/9
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/9
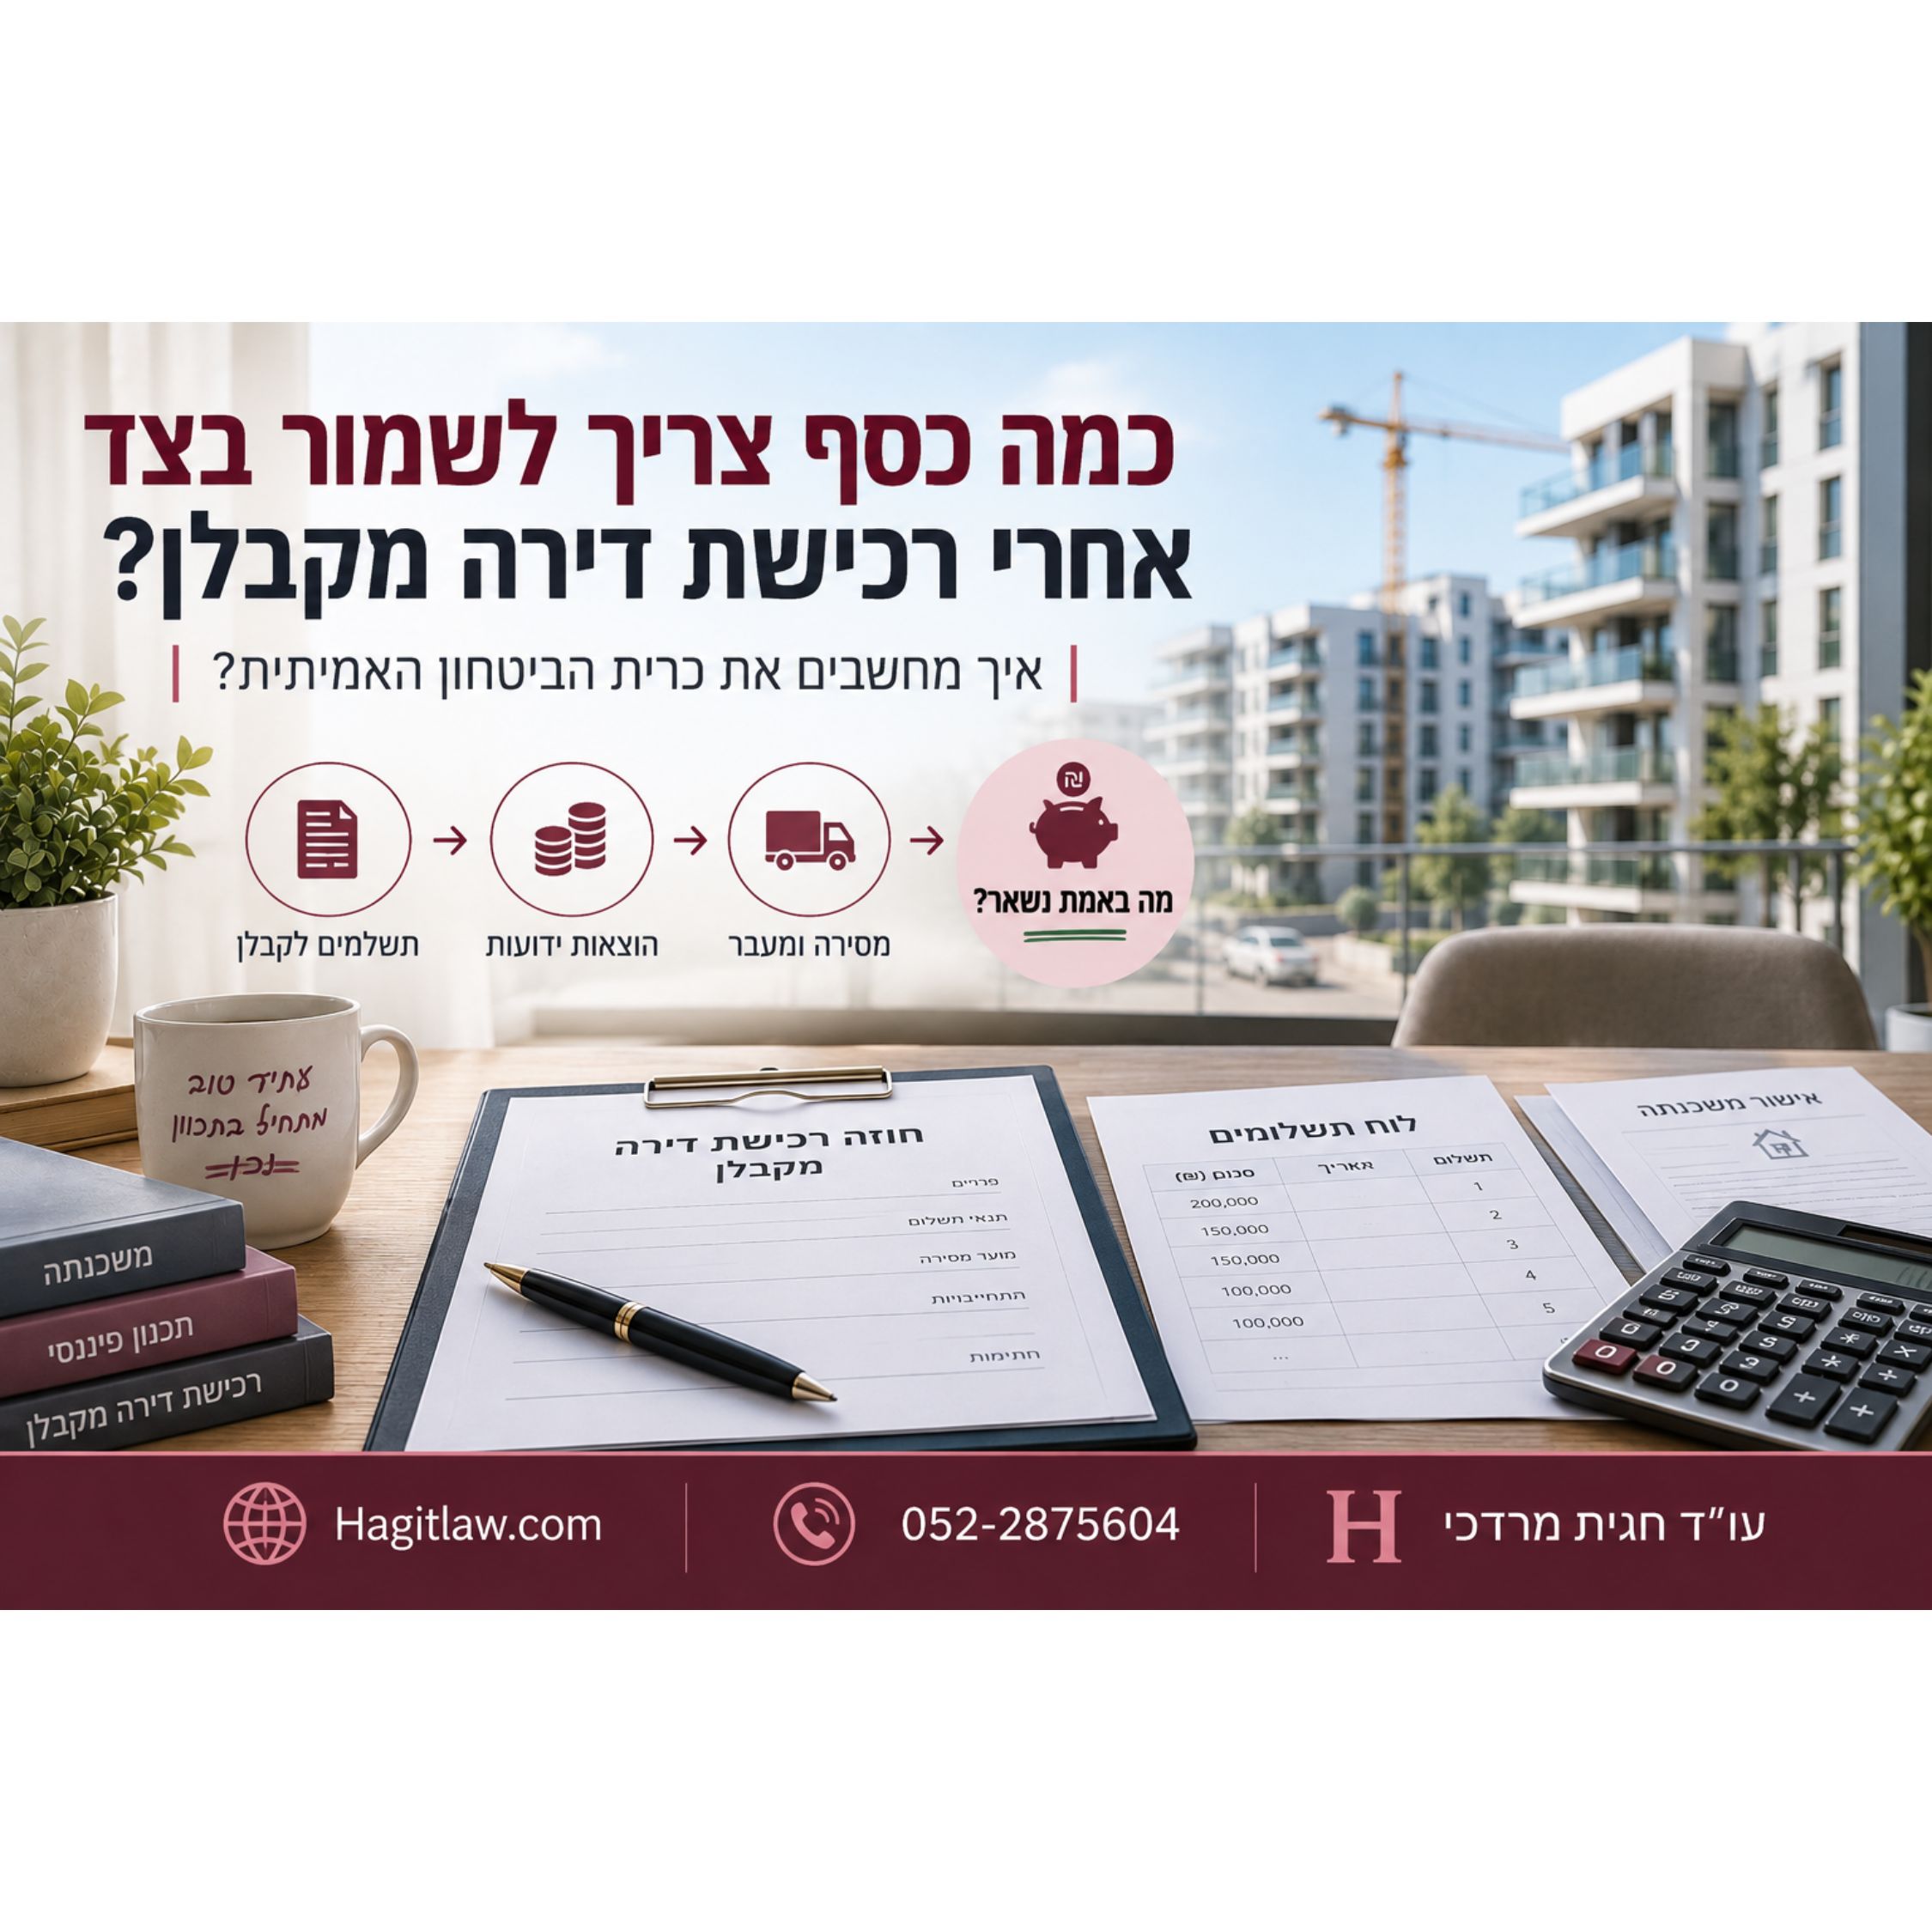
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/9
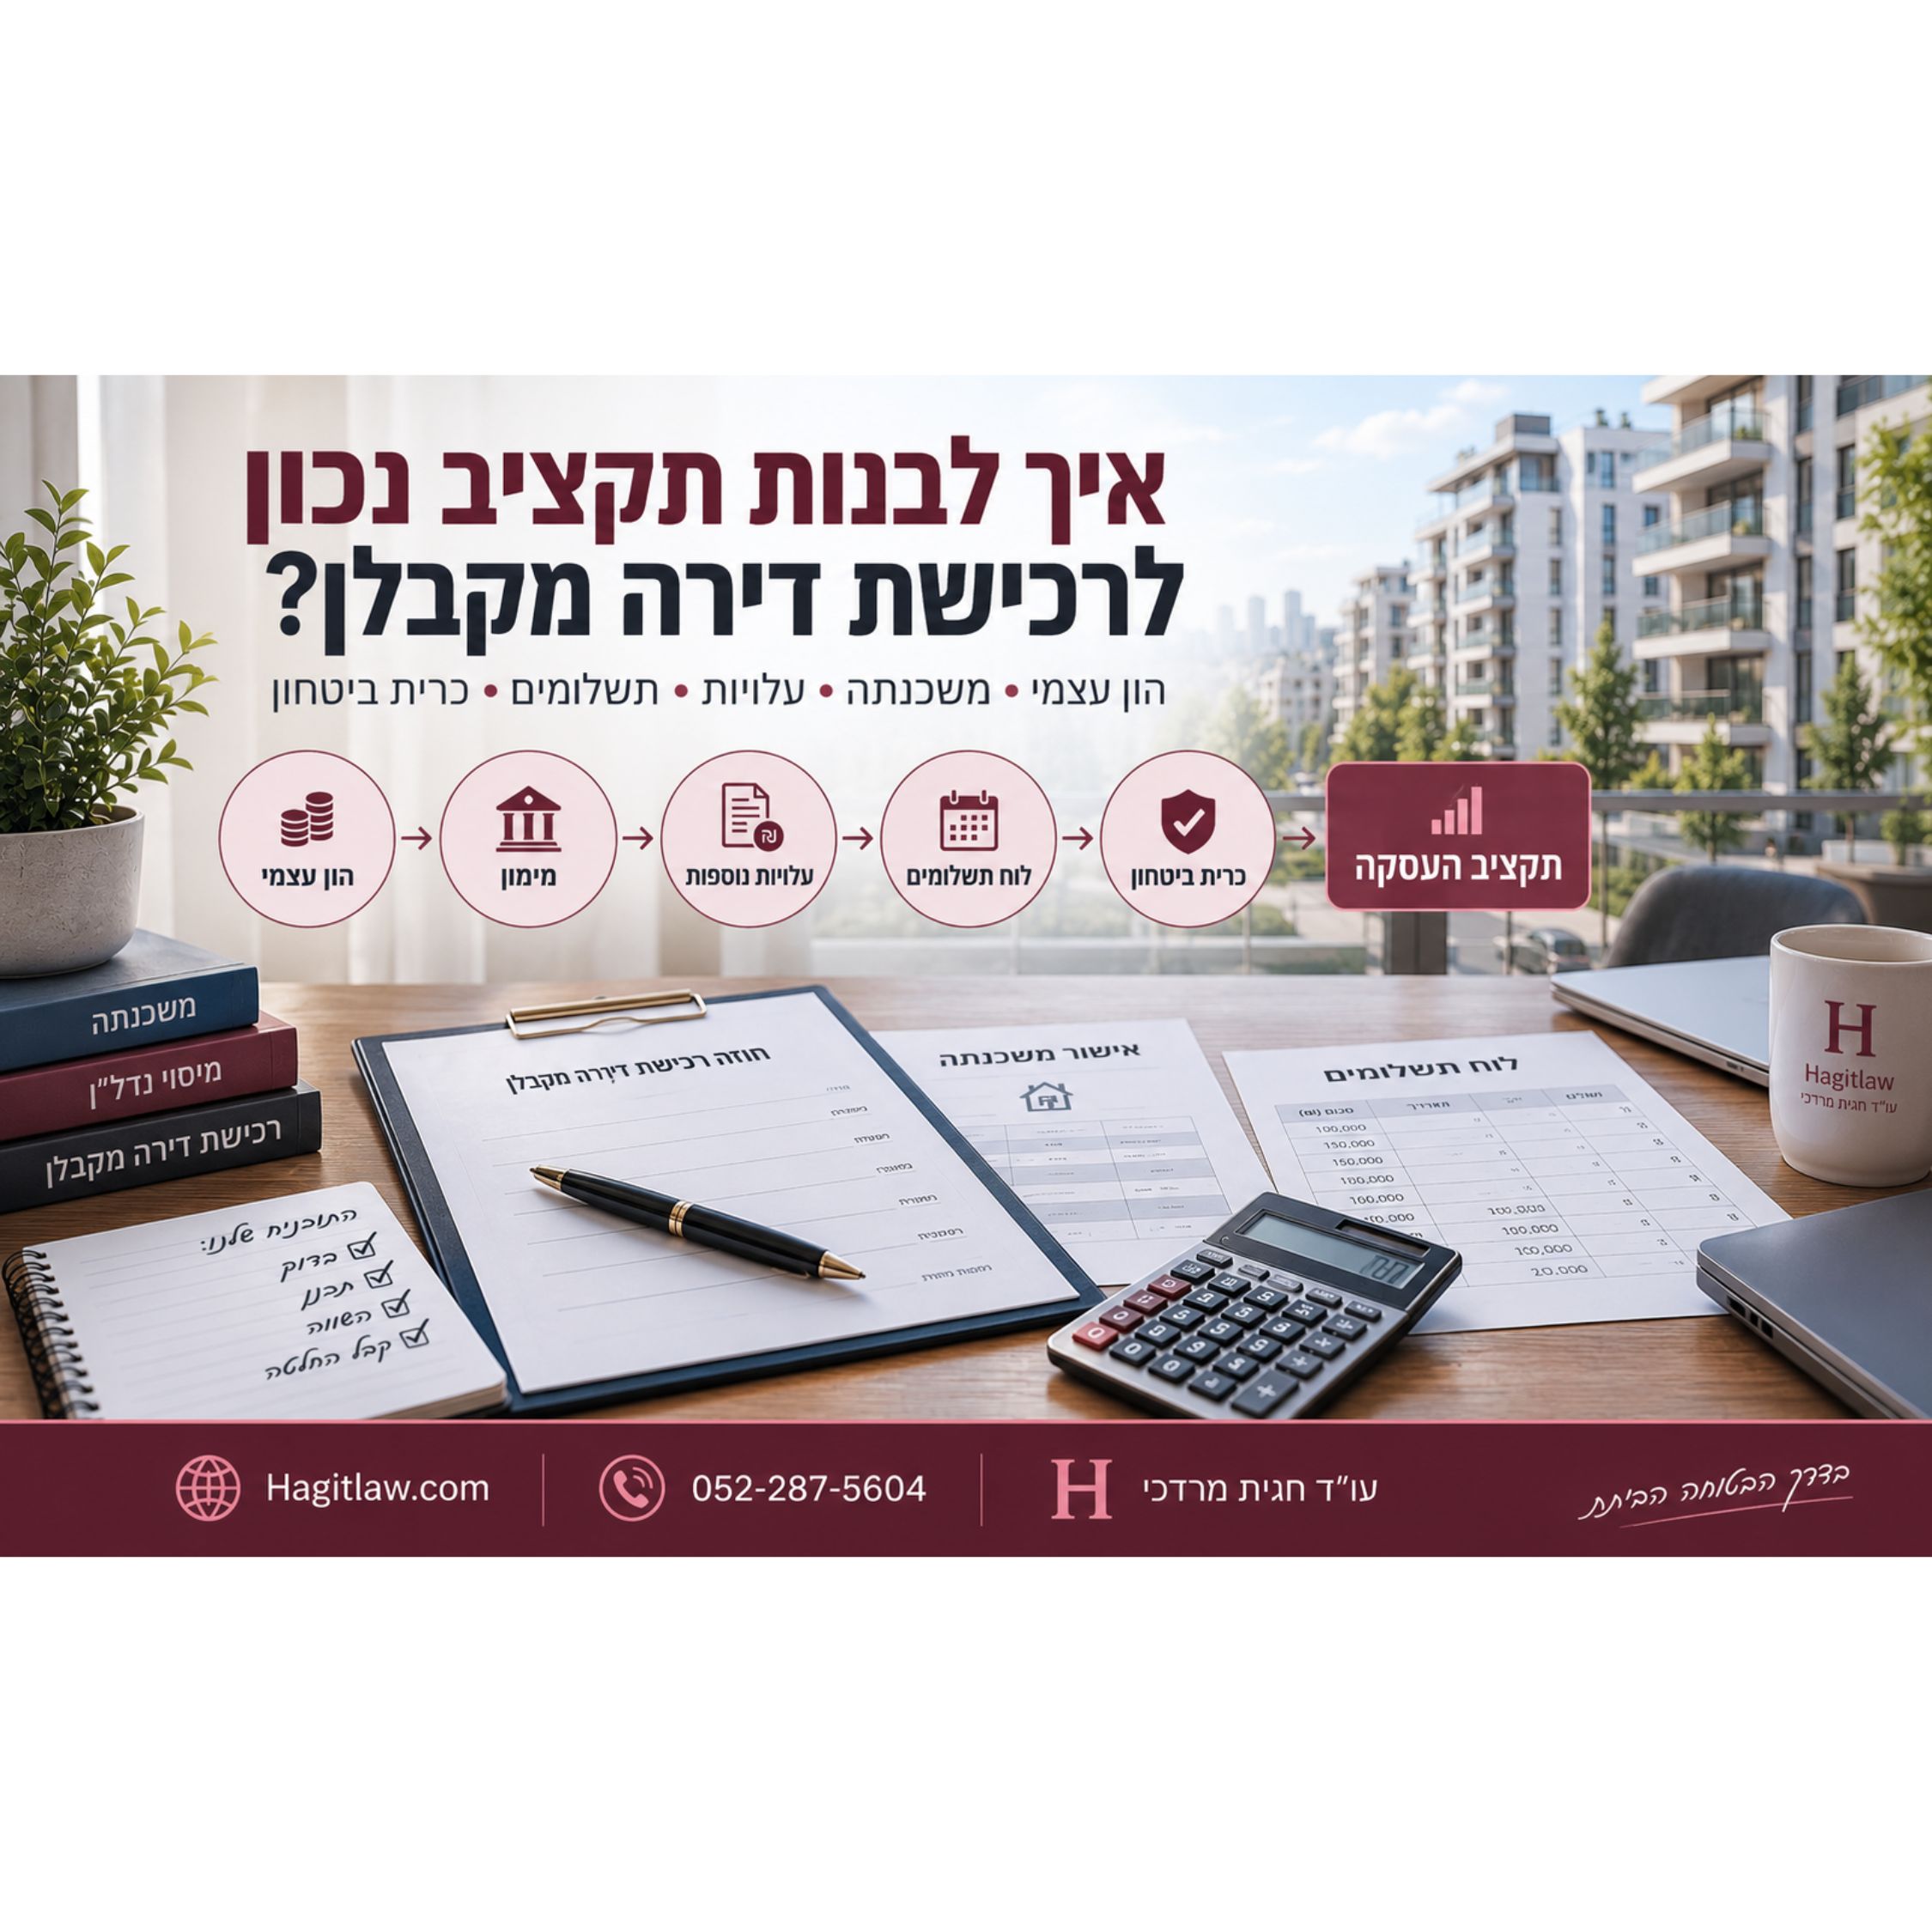
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/9
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
 מדריך
P1 C5 9/9
כמה באמת תשלמו על דירה מקבלן? מיסוי, הצמדות ותשלומים שחייבים להכיר (2026)
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים



תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 3 מדריכים
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 9 מדריכים
 המדריך המרכזי
P2 C4 1/9
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/9
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/9
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/9
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/9
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/9
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/9
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/9
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
 מדריך
P2 C4 9/9
ביטול עסקה בגלל משכנתא: המדריך השלם (2026)
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 16 מדריכים
 המדריך המרכזי
P2 C8 1/16
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/16
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/16
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/16
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/16
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/16
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/16
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/16
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/16
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/16
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/16
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/16
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
 מדריך
P2 C8 13/16
החזר מקדמה על דירה – מתי אפשר לקבל את הכסף בחזרה?
 מדריך
P2 C8 14/16
האם אפשר לחתום על חוזה רכישת דירה מקבלן בלי לשלם מקדמה? מדריך משפטי לרוכשים (2026)
 מדריך
P2 C8 15/16
ביטול עסקת דירה אחרי מקדמה – מה הזכויות שלכם? מדריך לרוכשים לפני נזק יקר
 מדריך
P2 C8 16/16
האם מקדמה על דירה מחייבת עסקה? האמת המשפטית שרוכשים חייבים לדעת
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
נושא מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 מדריך
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 · אתם כאן תשלומים, ליווי ובטוחות 7 נושאים
נושא ליווי בנקאי וחשבון ליווי 10 מדריכים
 המדריך המרכזי
P3 C1 1/10
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/10
ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים
 מדריך
P3 C1 3/10
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 4/10
חתימה על חוזה קבלן לפני שנחתם הסכם ליווי בנקאי — מה חייבים להסדיר?
 מדריך
P3 C1 5/10
נספח ליווי בנקאי בחוזה קבלן — מה לבדוק לפני שחותמים לבנק המלווה?
 מדריך
P3 C1 6/10
החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C1 7/10
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 8/10
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 9/10
קבלן מבקש להעביר כסף לחשבון אחר
 מדריך
P3 C1 10/10
ליווי בנקאי לפני היתר בנייה – האם הכסף שלכם באמת מוגן?
נושא ערבות חוק מכר ובטוחות 16 מדריכים
 המדריך המרכזי
P3 C2 1/16
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/16
מהי ערבות חוק מכר — מה היא מבטיחה לרוכש דירה מקבלן ומה אינה מכסה?
 מדריך
P3 C2 3/16
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/16
מתי מקבלים ערבות חוק מכר — מה להסדיר בחוזה לפני התשלום הראשון?
 מדריך
P3 C2 5/16
בדיקת תקינות ערבות חוק מכר — איך בודקים פרטים, סכום, הצמדה ואותנטיות?
 מדריך
P3 C2 6/16
הערת אזהרה במקום ערבות חוק מכר — מה לבדוק לפני חתימה על חוזה קבלן?
 מדריך
P3 C2 7/16
מכתב החרגה מהבנק המלווה — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 8/16
מתי פוקעת ערבות חוק מכר ומתי מחזירים אותה לקבלן — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 9/16
הערת אזהרה ברכישת דירה – המדריך המקיף
 מדריך
P3 C2 10/16
רישום הערת אזהרה דיגיטלית — מסמכים, הגשה, טיפול בדחייה ואימות הרישום
 מדריך
P3 C2 11/16
הערת אזהרה מול רישום בעלות בטאבו — מה מוגן ומה עוד צריך להשלים?
 מדריך
P3 C2 12/16
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 13/16
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 14/16
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
 מדריך
P3 C2 15/16
שילמתי לקבלן ולא קיבלתי ערבות חוק מכר — מה בודקים לפני התשלום הבא?
 מדריך
P3 C2 16/16
ערבות להחזר מקדמה לעומת ערבות חוק מכר — מה מבטיח את הכסף אם העסקה מתבטלת?
נושא פנקס שוברים ותשלומים לקבלן 13 מדריכים
 המדריך המרכזי
P3 C3 1/13
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/13
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/13
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/13
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/13
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/13
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/13
מסמכים לפני תשלום לקבלן: 12 קבוצות מסמכים שחשוב לבדוק ולשמור
 מדריך
P3 C3 8/13
הקבלן לא מסר פנקס שוברים — מה להסדיר לפני חתימה והתשלום הראשון?
 מדריך
P3 C3 9/13
העברה בנקאית במקום שובר לקבלן: מה לבדוק לפני אישור התשלום?
 מדריך
P3 C3 10/13
תשלום לקבלן מהון עצמי ומשכנתה: איך מתאמים שוברים ופיצול תשלומים?
 מדריך
P3 C3 11/13
הבנק לא מבצע את שובר התשלום לקבלן — מה עושים כשהמועד קרוב?
 מדריך
P3 C3 12/13
שובר תשלום שגוי לקבלן: איך מתקנים ומסדירים את המועד לפני ההעברה?
 מדריך
P3 C3 13/13
פנקס שוברים לקבלן אבד או נגנב — איך מסדירים חלופה לפני התשלום?
הנושא הנוכחי לוח תשלומים ותשלומי הרוכש 11 מדריכים
 המדריך המרכזי
P3 C4 1/11
לוח תשלומים בפרויקט עם ליווי בנקאי: מה חייבים לבדוק לפני כל תשלום לקבלן?
 מדריך
P3 C4 2/11
תשלום לקבלן: האם מותר להתנות תשלום בקצב התקדמות הבנייה?
 מדריך
P3 C4 3/11
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 4/11
איחור בתשלום לקבלן בקניית דירה – מה עושים וכיצד מצמצמים נזקים?
 מדריך
P3 C4 5/11
תשלומים עם קבלת דירה מקבלן
 מדריך
P3 C4 6/11
מימון ותשלומים ברכישת דירה מקבלן – מה לבדוק לפני חתימה על החוזה?
 מדריך
P3 C4 7/11
הלוואת גישור לקניית דירה – המדריך המלא 2026
 מדריך
P3 C4 8/11
גביית תשלום נוסף בעסקת נדל״ן – מה לבדוק מול הקבלן לפני חתימה?
 המדריך שאתם קוראים עכשיו
P3 C4 9/11
עסקת 20/80 או 10/90 ברכישת דירה מקבלן — מה לבדוק לפני חתימה?
 מדריך
P3 C4 10/11
שינוי לוח תשלומים בחוזה קבלן — מה אפשר לבקש לפני חתימה ומה מחייב לאחריה?
 מדריך
P3 C4 11/11
הקדמת תשלומים לקבלן — מה לבדוק לפני שמסכימים או מבקשים להקדים?
- התשלום האחרון לקבלן – מה חייבים לבדוק לפני שמעבירים את הכסף?
- באילו מקרים מותר לעכב תשלום לקבלן? המדריך המשפטי לרוכשי דירות
נושא כלל 7% ותשלומים לפני היתר 4 מדריכים
 המדריך המרכזי
P3 C5 1/4
כלל 7% בחוק המכר
 מדריך
P3 C5 2/4
7% לפני היתר בנייה
 מדריך
P3 C5 3/4
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/4
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר



תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים


נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים


נושא שינויי תכנון לפני היתר 2 מדריכים


נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים


תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 1 מדריכים
 המדריך המרכזי
P6 C1 1/1
סיכונים בקניית דירה מקבלן
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 2 מדריכים
המדריך המרכזי
P6 C4 1/2
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
 מדריך
P6 C4 2/2
מימוש ערבות חוק מכר במקרה של קריסת יזם ואיחור קיצוני: מתי אפשר לבטל את החוזה ולקבל את הכסף?
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
עסקת 20/80 או עסקת 10/90 ברכישת דירה מקבלן מתארת בדרך כלל תשלום ראשוני קטן יחסית ויתרה משמעותית בהמשך. אבל האחוזים אינם מגלים אם המוכר באמת ממתין לכסף, או שנלקחת כבר עכשיו הלוואה על שם הרוכש וכספה מועבר אליו. לפני חתימה בודקים מה נדחה, מי הלווה, מי משלם ריבית וממה תיפרע היתרה.
תשלום של 10% או 20% בתחילת הדרך אינו אישור למימון יתרת המחיר. גם הבטחה שהקבלן משלם את הריבית אינה מלמדת שהוא מחזיר את הקרן. צריך לחבר בין חוזה המכר, נספח המבצע, מסמכי ההלוואה ומקורות הכסף המתוכננים.
המדריך נועד לרוכשי דירה מקבלן לפני חתימה. הוא מתמקד בבדיקת מבצע התשלום וההתחייבויות המשפטיות, לצד בירור המימון מול הגורם המתאים. לתכנון כלל המקורות ראו מימון ותשלומים ברכישת דירה מקבלן.
קיבלתם הצעת 20/80 או 10/90? פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה ונספח המבצע לפני חתימה. צרפו גם את מסמכי האשראי, אם המבצע כולל הלוואה.
1. מהי עסקת 20/80 או 10/90 ברכישת דירה מקבלן?
במבנה פשוט של רכישת דירה בתנאי 20/80 משלמים 20% בתחילת העסקה ואת 80% הנותרים במועד מאוחר שנקבע בחוזה. במבצע 10/90 החלוקה הראשונית היא 10% ו־90%. בפועל עשויים להיכלל תשלומי ביניים, הלוואות ותנאים שמשנים את התמונה.
אותה הצעה יכולה להיכתב גם כעסקת 80/20 או עסקת 90/10, בהתאם לסדר הצגת האחוזים בפרסום. לכן מבקשים סכומים ומועדים בשקלים, ולא מסתמכים על סדר המספרים בכותרת.
האחוזים אינם בהכרח התקציב הכולל
בודקים מאיזה מחיר מחושבים האחוזים, אם הוא כולל מע״מ ומה נקבע לגבי שינוי מס, הצמדה והוצאות נוספות. מס רכישה, שכר טרחה, שינויים בדירה ועלויות מימון עשויים לדרוש כסף במועדים אחרים. אין להניח שגם הם נדחים למסירה.
״היתרה במסירה״ — מהו האירוע שמפעיל את התשלום?
בחוזה עשויים להופיע תאריך קבוע, דרישה בעקבות הודעת המוכר או תשלום מספר ימים לפני מסירת החזקה. אלה אינם בהכרח אותו מועד. בודקים את ההגדרה, את תנאי המסירה ואת זמן ההיערכות שניתן לרוכש.
ההבדל בין תשלום ראשוני של 10% ל־20% אינו רק הסכום שנשאר בחשבון היום. הוא משנה גם את היתרה שנותר להשלים. אין להסיק שעסקת 10/90 עדיפה בלי להשוות מחיר, עלויות, מועדים ויכולת מימון.
2. דחיית תשלום לקבלן או הלוואה בסבסוד קבלן — מה מציעים לכם?
המוכר ממתין לקבלת יתרת התמורה
בדחיית תמורה, חלק מהמחיר טרם הועבר למוכר והרוכש חייב לשלמו בהמשך לפי החוזה. בודקים את מועד החיוב, ההצמדה והתנאים. עצם הדחייה אינה מוכיחה שנלקחה הלוואה על שם הרוכש.
הלוואה נלקחת על שם הרוכש וכספה מועבר למוכר
בהלוואה בסבסוד קבלן, הרוכש עשוי להיות הלווה גם כאשר הקבלן משתתף בריבית. כספי ההלוואה מועברים למוכר ונזקפים לתמורה בהתאם להסדר, בעוד החוב למלווה נותר אצל הלווה לפי מסמכי האשראי.
במצב כזה צריך לעקוב אחר שתי יתרות: מה עוד חייבים למוכר ומה חייבים למלווה. אין לחשב כאילו כספי ההלוואה שכבר הועברו למוכר עדיין זמינים להשלמת הרכישה.
מבנה משולב דורש פירוט מלא
מבצע מימון עשוי לשלב הון עצמי, הלוואת מבצע ויתרת מחיר נדחית. מבקשים מכל גורם לתאר את חלקו: סכום, מועד, מקבל הכסף, הלווה ומקור הפירעון. הכינוי ״הלוואת קבלן״ אינו מספיק לזיהוי המבנה.
| הבדיקה | דחיית תמורה | הלוואה על שם הרוכש |
|---|---|---|
| האם המוכר קיבל את הסכום? | החלק הנדחה טרם שולם. | כספי ההלוואה עשויים כבר להיות אצל המוכר. |
| למי חייבים? | למוכר, לפי חוזה המכר. | למלווה; ייתכן גם חוב נוסף למוכר. |
| מהו מועד הסיום? | המועד לתשלום התמורה. | מועד פירעון ההלוואה, בנפרד מיתרת התמורה. |
| מהי ההטבה? | למשל דחיית תשלום בתנאים שנקבעו. | למשל השתתפות בריבית לתקופה מוגדרת. |
| אילו מסמכים קוראים? | חוזה, לוח תשלומים ונספח מבצע. | גם הסכם הלוואה, בטוחות והתחייבות לסבסוד. |
3. מי הלווה, מי המלווה ומי משלם את הריבית?
בודקים מי חתום על בקשת האשראי ועל ההלוואה, אם נדרשים לווים נוספים או ערבים ואילו התחייבויות מוטלות עליהם. אמירה של נציג מכירות שההלוואה היא ״רק טכנית״ אינה משנה את תוכן ההסכם.
יש להבחין בין הבנק המלווה את הפרויקט לבין הבנק שמעמיד אשראי לרוכש. גם אם זה אותו בנק, אלה תפקידים שונים. ליווי הפרויקט אינו מבטיח שהרוכש יקבל הלוואה או יוכל למחזר אותה בעתיד.
מה כוללת התחייבות הקבלן לסבסוד?
- האם משולמת כל הריבית או רק חלק ממנה.
- האם ההטבה מוגבלת בזמן, בסכום או בשיעור ריבית.
- האם התשלום מועבר מראש, באופן שוטף או כהחזר לרוכש.
- מי נושא בהפרש אם העלות משתנה.
- מה קורה במקרה של עיכוב, הפרה או ביטול.
אם הקבלן אינו משלם את הסבסוד, בודקים בנפרד את החיובים כלפי המלווה ואת הזכויות כלפי הקבלן. אין להניח שהבנק יוותר על תשלום משום שהיזם התחייב לשאת בו. צריך להבין מראש מי נדרש להשלים סכום חסר ואיך מטפלים בתקלה.
4. ״ללא ריבית״, ״ללא הצמדה״ ו״הקבלן משלם״ — מה כל הבטחה כוללת?
הטבת ריבית אינה מכסה בהכרח שמאות, רישום, עמלות, ביטוחים או הוצאות אחרות. מבקשים פירוט עלות מלא ומבדילים בין הוצאות שהקבלן נושא בהן לבין הוצאות שהרוכש משלם.
גם הביטוי ״ללא הצמדה״ דורש זיהוי של הסכום והתקופה: יתרת המחיר למוכר, ההלוואה או שניהם. בודקים אם נקבעו חריגים ומה קורה אם התשלום מתעכב. תנאי חוזי כפוף למגבלות הדין החל; שינוי הכותרת של החיוב אינו מכשיר רכיב אסור.
בחוזים שעליהם חל סעיף 5ג לחוק המכר (דירות), יש לבדוק את מגבלות ההצמדה, לרבות ההגנה על 20% הראשונים והחלק המותר להצמדה מהתשלומים האחרים. חלוקת 10/90 אינה מלמדת שהיתרה כולה מותרת להצמדה. ראו שינוי שיטת ההצמדה ברכישת דירה מקבלן.
בעסקת 10/90, תשלום ראשוני של 10% אינו מצמצם את ההגנה על 20% הראשונים מהמחיר. יש לוודא שגם החלק המשלים אותם נותר ללא הצמדה. מהיתרה ניתן להצמיד, אם הוסכם כך ובהתאם לסעיף 5ג, עד מחצית מכל תשלום — ולא את מלוא 90% הנדחים.
ההצמדה מוגבלת למועד שלא יאוחר ממועד המסירה החוזי, בכפוף לחריג שבסעיף 5ג(ג), המפנה לעיכובים שבסעיף 5א(ג). איחור רגיל של המוכר אינו כשלעצמו היתר להמשיך להצמיד עד המסירה בפועל. את תחולת ההסדר בודקים לפי מועד החוזה והוראות התחילה.
כאשר המוכר דורש ״ריבית דחייה״, ״עמלת מימון״ או תוספת אחרת על יתרת התמורה, יש לבדוק את מהות החיוב ואת תחולת סעיף 5ג, ולא רק את גילויו בחוזה. סעיף 5ג(א), ככל שהוא חל, מגביל הוספת ריבית לתשלום למוכר, למעט ריבית בשל איחור בהתאם לסעיף 5ב. מנגד, ריבית בהלוואה נפרדת מהמלווה אינה זהה מעצם טיבה לתוספת ריבית שגובה המוכר על מחיר הדירה; גם כאן נדרשת בדיקת המבנה האמיתי, ואין להסיק שכל פער מחיר בין חלופות תשלום אסור בהכרח.
מתי ההטבה מסתיימת או נדרשת להשבה?
מחפשים תנאים הנוגעים לפירעון מוקדם, שינוי מימון, העברת זכויות, איחור או ביטול. אין להניח שקיימת חובת השבה בכל מקרה, וגם אין להניח שההטבה נשמרת בכל שינוי. בודקים את ההסכמה ואת תוקפה.
מבצע מימון או הנחה במחיר?
ככל שמוצעות חלופות, משווים אותן על בסיס אותה דירה, אותן זכויות ואותם רכיבים. בודקים מחיר, מועדי תשלום, עלות אשראי, הצמדה ופגיעה בנזילות. הטבה ששומרת כסף בחשבון היום עשויה להיות בעלת ערך, אך אין להסיק שהיא עדיפה בלי חישוב מתאים.
5. שלושה מועדים נפרדים: יתרת התמורה, פירעון ההלוואה וסיום הסבסוד
מועד המסירה אינו בהכרח מועד הסיום של כל ההתחייבויות. מציבים זה לצד זה את התאריך לתשלום למוכר, התאריך לפירעון ההלוואה והתאריך שבו הקבלן מפסיק לממן את הריבית.
| החיוב | המסמך הקובע | שאלת הבדיקה |
|---|---|---|
| יתרת המחיר למוכר | חוזה המכר ונספח התשלומים. | תאריך קבוע או אירוע מוגדר? מהי ההודעה מראש? |
| פירעון ההלוואה | הסכם האשראי ולוח ההחזר. | האם המועד משתנה אם הדירה אינה נמסרת? |
| סיום סבסוד | התחייבות הקבלן ונספח המבצע. | מי משלם לאחר תום התקופה ומה קורה בעיכוב? |
מה קורה אם המסירה מוקדמת?
בודקים אם החוזה מאפשר להקדים את מועד התשלום בעקבות הקדמת המסירה, באילו תנאים וכמה זמן ניתן להיערכות. מקור כסף המתוכנן לתאריך מאוחר לא בהכרח מתאים לדרישה מוקדמת. אין להסיק שכל הודעה על הקדמת מסירה מאפשרת אוטומטית להקדים כל חיוב.
מה קורה אם המסירה מתעכבת?
ייתכן שהוצאות המגורים נמשכות בעוד ההלוואה מתקרבת לפירעון. בודקים אם הסבסוד ממשיך, אם נדרשת הארכה ומהי העלות. הזכויות מול המוכר עקב האיחור וחיובי האשראי נבחנים בנפרד; פיצוי עתידי אינו כסף זמין בהכרח ביום הפירעון.
הסדר שבו המוכר מתחייב להמשיך לשאת בריבית צריך להתאים גם להמשך ההלוואה. הבטחה של המוכר אינה כשלעצמה התחייבות של המלווה להאריך אשראי. ראו גם תשלומים עם קבלת דירה מקבלן.
6. איך מממנים את ה־80% או ה־90% שנותרו?
בונים רשימה של כל החיובים שנותרו ומצמידים לכל אחד מקור כספי ומועד זמינות. הון עצמי, מכירת דירה, חיסכון ומשכנתה אינם מקור אחד; לכל אחד תנאים וזמן ביצוע משלו.
אם קיימת הלוואת מבצע, מחשבים בנפרד את פירעונה ואת יתרת התמורה למוכר. משכנתה עתידית שתוכננה לשתי המטרות אינה נספרת פעמיים. גם כסף המיועד למס רכישה או לסילוק חוב קיים אינו פנוי כולו לתשלום הדירה.
אין להציג הלוואת מבצע כהון עצמי רק משום שכספיה כבר הועברו למוכר. יש לבדוק את כלל האשראי לרכישה, את יתרות ההלוואות ואת הבטוחות בהתאם לכללי הבנק והפיקוח. שעבוד נכס נוסף אינו הופך כשלעצמו את הלוואת הרכישה למותרת מעבר לתקרת המימון החלה עליה. הבהרות הפיקוח אוסרות העמדת הלוואה נוספת בידי הבנק המיועדת לשמש ״הון עצמי״ לרכישה, לצד הסדר ייעודי ומותנה לדירה חליפית; אין להסיק ממנו היתר כללי להשלמת הון באמצעות אשראי.
כאשר מקור הכסף הוא מכירת דירה קיימת
בודקים תמורה נטו לאחר משכנתה, מסים והוצאות רלוונטיות, וכן את התנאים לקבלתה. גם חוזה מכירה חתום אינו מבטיח שכל סכום יתקבל ללא עיכוב. מקור שתלוי במימון הקונה דורש תיאום מסמכים ומועדים.
לניתוח תקופת המעבר ראו הלוואת גישור לקניית דירה. אין להניח שהלוואת גישור למכירת דירה והלוואת בלון בסבסוד קבלן הן אותו מוצר או כפופות לאותם תנאים.
חלופה שנבדקה לעומת ציפייה לעתיד
״נמכור ברווח״, ״ההכנסה תעלה״ או ״נמחזר בהמשך״ הן הנחות שדורשות בדיקה. מגדירים מה עושים אם המקור קטן או מאחר, בלי להציג אשראי שטרם אושר כפתרון קיים. לתקציב הכולל ראו בניית תקציב לרכישת דירה מקבלן.
7. האם אישור עקרוני היום מבטיח משכנתה במועד המסירה?
אישור עקרוני אינו הבטחה בלתי מוגבלת לשחרור כסף בעוד שנים. קוראים את תוקפו, הנתונים שעליהם הוא מבוסס והתנאים שצריך להשלים. בודקים מראש מהו האישור להלוואת המבצע ומה נותר לאישור במימון העתידי.
לפי המידע שמפרסם בנק ישראל, האישור העקרוני תקף ל־24 ימים מיום הפקתו, בכפוף לאימות הנתונים ולתנאים ולסייגים הרלוונטיים, לרבות שינוי בריבית הפריים. יש להבחין בין תוקף ההצעה שבאישור לבין מסגרת אשראי או הסכם הלוואה שנחתמו לביצוע עתידי או לשחרור כספים בשלבים. גם במקרה האחרון קוראים את תנאי הביצוע, מועדי המשיכה ותנאי הריבית; אין בכך הבטחת מימון בלתי מוגבלת עד המסירה.
שינוי בהכנסות, בהתחייבויות, בנתוני האשראי או בשווי שאושר לנכס עשוי להשפיע על המימון. גם מסמכי הפרויקט ורישום הבטוחות יכולים להיות תנאי לביצוע. אין להסתמך על אמירה כללית שהבנק ״מכיר את הפרויקט״.
20/80 אינו אישור למשכנתה של 80%
חלוקת התשלומים מול המוכר אינה קובעת את שיעור המימון שהבנק יאשר. נדרשת בדיקה של סוג הרכישה, ההון, השווי וההתחייבויות, לפי המגבלות והאישור הרלוונטיים. גם תקרה מותרת אינה זכאות לקבלת הסכום.
במסלול הרגיל, תקרות המימון הבנקאי לרכישה הן עד 75% לדירה יחידה, 70% לדירה חליפית ו־50% לדירה להשקעה, לפי הגדרות הוראה 329 ובסיס השווי המוכר לבנק. לכן גם רוכש ששילם 20% בתחילה עשוי להזדקק להון נוסף להשלמה. יש לבדוק בנפרד הסדרים מיוחדים, כגון דירה במחיר מופחת, ואין לראות בתקרה המותרת התחייבות של הבנק.
אם מתכננים לפרוע הלוואת מבצע באמצעות אשראי חדש, מבררים מראש כיצד ייבחן המבנה הכולל. אין להניח שפריסת הקרן למשכנתה ארוכה היא המשך טכני או ששיעורי הריבית והתנאים יישמרו. ראו כמה הון עצמי צריך לרכישת דירה מקבלן.
8. הלוואת בלון או בולט בסבסוד קבלן — מה קוראים בהסכם?
שם המוצר אינו מסביר לבדו מה ישולם. מבקשים פירוט של הקרן, הריבית, ההצמדה, התשלומים השוטפים והיתרה בסוף. אם סכומים נדחים או מצטרפים לחוב, בודקים כיצד הם מחושבים.
בטוחות והתחייבויות נלוות
מזהים אילו זכויות משועבדות, לטובת מי ובגין אילו חובות. בודקים לווים נוספים, ערבויות, הסכמות נדרשות ותנאים לשחרור הבטוחות. השעבוד עשוי להשפיע על מכירה או על מימון אחר בהמשך.
פירעון מוקדם, הארכה ומחזור
בודקים את הליך הפירעון המוקדם והעלויות לפי ההסכם והדין, ואת השפעתו על ההטבה. לגבי הארכה, מבררים מי מאשר, עד מתי צריך לפנות ומה נדרש. אפשרות להגיש בקשה אינה הבטחה לאישורה.
מבחינים בין מועד הפירעון המקורי לבין העמדת ההלוואה לפירעון מוקדם בשל הפרה או עילה אחרת. לכל מצב נבדקים התנאים וההתראות המתאימים. היעדר תשלום חודשי משמעותי אינו מלמד שהחוב יכול להישאר ללא טיפול.
9. הוראות בנק ישראל ומבצעי מימון קבלנים
הפיקוח על הבנקים התייחס לסיכונים במכירות עם דחיית חלק משמעותי מהתמורה ובהלוואות בולט או בלון בסבסוד קבלן. ההסדרה מבחינה בין מאפייני הפרויקט לבין האשראי לרוכשים; אין לראות בכל מבצע 20/80 מסלול אחיד.
בנוסח הוראה 329 שנבדק לצורך המאמר, מגבלת היקף הביצועים בהלוואות בולט ובלון בסבסוד קבלן עומדת על 10% מסך הביצועים ברבעון קלנדרי בהלוואות לדיור הרלוונטיות, לפי ההגדרות והחריגים שבהוראה. זו מגבלה על פעילות הבנק, ולא שיעור ההון העצמי של הרוכש או איסור גורף על כל עסקת תשלומים דחויים.
לעניין מגבלה זו, סבסוד קבלן כולל גם תשלום חלקי של הריבית בידי היזם, מראש או במהלך ההלוואה. קיימת גם הוראת מעבר לגבי ביצועים בהלוואות שניתן להן אישור עקרוני לפני פרסום חוזר 2816, בהתאם לתנאיה. לכן תחולת המגבלה אינה נקבעת לפי שם המבצע בלבד, ויש לבדוק גם את מועד האישור ואת יתר תנאי ההוראה.
הוראת השעה בנושא נקבעה עד 31.12.2026. לפני הסתמכות יש לבדוק אם פורסמו הארכה, שינוי או הסדר חלופי ואת התחולה על האשראי המסוים. הפרק נבדק ליום 4.11.2026; אין להסיק מתום הוראת שעה שחוב קיים מתבטל או שמימון עתידי יאושר.
ההסדר בדבר מגבלת 10% והוראת השעה נוסף בחוזר 2816. חוזר 2852 מיום 30.6.2026 כולל נוסח מעודכן של הוראה 329, אך אינו החוזר שיצר את המגבלה. בודקים את ההוראות יחד עם הוראות המעבר ועדכונים מאוחרים, ככל שפורסמו.
לבדיקה יש להשתמש בנוסח ההוראה ובחוזרים העדכניים, ולא להסתפק בהודעה מוקדמת על טיוטה. אישור בנקאי אינו קביעה שהמחיר מתאים לרוכש או שמקור הפירעון שלו מובטח.
בנק ישראל — חוזר 2816: מבצעי דחיית תשלום והלוואות בסבסוד קבלן
החוזר שהוסיף את ההסדרים בנושא, לרבות מגבלת האשראי והוראות המעבר. יש לקרוא לצד הנוסח העדכני והעדכונים המאוחרים.עמוד החוזר באתר בנק ישראל
10. איך משלמים ואיך מבטיחים כספים במסגרת המבצע?
מקור הכסף אינו מחליף את בדיקת מסלול התשלום. כאשר הסדר השוברים חל, מקיימים אותו גם בכספי הלוואה. בודקים את זהות הפרויקט והדירה, אופן ההעברה והמסמכים שמתקבלים בעקבותיה.
סעיף 2 לחוק הבטחת השקעות מגביל קבלת סכומים העולים במצטבר על 7% ממחיר הדירה ללא חלופת בטוחה כדין. הכותרת 10/90 או 20/80 אינה פטור מבדיקת הבטוחות ומגבלות הגבייה. גם תשלום ראשוני נמוך יחסית דורש בדיקה.
סף 7% אינו הבדיקה היחידה. כאשר הכספים אינם מובטחים בבטוחה לפי סעיף 2(1) או 2(2), יש לבדוק גם את מגבלות קצב הגבייה לפי סעיף 3 והתקנות. למשל, הערת אזהרה עשויה להיות חלופת בטוחה בתנאי החוק, אך אינה כשלעצמה פוטרת ממגבלות התשלום לפי התקדמות הבנייה.
כאשר המימון הוא ״הלוואה לרכישת דירה״ כהגדרתה בחוק, חלות גם חובות המממן לפי סעיף 3ג: עליו להודיע לקונה בכתב על הוראות החוק וזכויותיו להבטחת הכספים, ולהעביר את כספי ההלוואה למוכר רק לאחר שווידא כי ניתנה בטוחה לפי סעיף 2 או התחייבות המוכר בכתב למתן בטוחה. התחייבות זו אינה הבטוחה עצמה ואינה פוטרת מקיום הסדר השוברים כאשר הוא חל. אין להסיק משם מסחרי בלבד אילו חובות חלות. בדיקת המממן אינה מחליפה את בדיקת הרוכש ומסמכיו.
הכסף הועבר — האם נזקף נכון למחיר הדירה?
משווים בין סכום ההלוואה שהועמד, הסכום שהועבר בפועל והסכום שנזקף בכרטסת המוכר. בודקים ניכויים, אסמכתאות ויתרת תמורה מעודכנת. אין לקבל דרישה כפולה על סכום שכבר שולם בלי לברר את הזקיפה.
הבטוחה לכספי הרכישה והשעבוד לטובת המלווה ממלאים תפקידים שונים. ערבות חוק מכר אינה מבטיחה משכנתה עתידית ואינה מסלקת מעצמה הלוואה במקרה של עיכוב או ביטול. ראו פנקס שוברים בתשלום לקבלן ובטוחות לרוכש דירה מקבלן.
11. מה להסדיר בחוזה ובנספח המבצע לפני חתימה?
בדיקת מבצע מימון לפני חתימה צריכה לחבר בין ההצעה המסחרית למסמכים המחייבים. לא די בכך שהמבצע מופיע בפרסום; צריך לזהות מי מחויב לכל הבטחה ואיך היא מיושמת.
תיאור המבצע, המחיר והחריגים
מפרטים תשלומים, הלוואות, תקופות סבסוד, הוצאות והצמדה. בודקים אם ההצעה כפופה לאישור אשראי, למועד חתימה, לדירה מסוימת או לתנאי אחר, ומה קורה אם התנאי אינו מתקיים.
מה קורה אם הלוואת המבצע אינה מאושרת?
מגדירים עד מתי תיבדק הבקשה, אילו פעולות הרוכש נדרש לבצע ומה התוצאה של סירוב או אישור חלקי. בודקים אם נקבע מנגנון חלופי, שינוי מועדים או זכות יציאה, ומה קורה לכספים ששולמו. המוכר אינו חייב להסכים לכל מנגנון, וסירוב למימון אינו זכות ביטול אוטומטית.
התאמה בין חוזה המכר למסמכי ההלוואה
אם המוכר מבטיח שהריבית תשולם עד המסירה, אך הסכם האשראי מסתיים קודם, נותר פער שדורש פתרון. הסכמה עם המוכר אינה משנה מעצמה את התחייבות הבנק. צריך לתאם את המסמכים ואת זהות הגורם המאשר כל שינוי.
מכירה, העברת זכויות ושינוי מימון
בודקים הסכמות נדרשות, מגבלות, הוצאות ותנאים לשימור ההטבה או להשבתה. לפני הסתמכות על מכירה מוקדמת צריך להבין אם וכיצד ניתן לבצע אותה. ראו בדיקת חוזה רכישת דירה ומשא ומתן מול הקבלן.
12. מה קורה אם אי אפשר להשלים את הרכישה או שרוצים לבטל?
אם צפוי חוסר במימון, מטפלים בו לפני המועד הקרוב. בודקים את החוזה, ההסכמות ואפשרויות הפעולה מול המוכר והמלווה. בקשת ארכה אינה משנה לבדה את המועד, ואישור להארכת הלוואה אינו דוחה בהכרח תשלום לקבלן.
בעת ביטול עסקה שכבר מומנה בהלוואה צריך להסדיר גם את גורל האשראי: למי מוחזרים הכספים, כיצד נפרעת הקרן, מה קורה לריבית ולהטבה ומתי משתחררות הבטוחות. אין להניח שביטול חוזה המכר מבטל אוטומטית את ההלוואה.
ערבות חוק מכר אינה ביטוח כללי מפני קושי במימון או רצון לצאת מהעסקה. החוק קובע במפורש שביטול חוזה המכר כשלעצמו אינו ״מניעה מוחלטת״ למסירת הדירה לצורך עילת המימוש שבסעיף 2(1). לכן יש לבדוק בנפרד את זכות הביטול, חובת ההשבה, עילת מימוש הבטוחה וסילוק האשראי.
גם מכירת הדירה לפני מסירה אינה פתרון מובטח. יש לבדוק אפשרות העברת זכויות, הסכמות, מיסוי, פירעון ושחרור שעבודים, לצד המחיר וזמן הביצוע. הציפייה לעליית ערך אינה מקור מימון מאושר.
להרחבה ראו ביטול עסקה בגלל משכנתה ואיחור בתשלום לקבלן.
13. דוגמאות מספריות — מה נשאר לשלם ולמי?
הדוגמאות היפותטיות ונועדו להמחיש מבנה התחייבויות בלבד. הן אינן הצעות אשראי, חישוב עלות מלאה או הוכחה שמימון מסוים יאושר. הסכומים אינם כוללים ריבית, הצמדה, מסים והוצאות.
דוגמה א׳: דחיית תמורה ללא הלוואת מבצע
מחיר הדירה 3 מיליון ₪. הרוכש משלם 600 אלף ₪ והמוכר ממתין לקבלת 2.4 מיליון ₪ במועד שנקבע. בשלב זה נותרה יתרת תמורה של 2.4 מיליון ₪ למוכר. התוכנית צריכה להסביר כיצד סכום זה וההוצאות הנוספות יהיו זמינים בזמן.
דוגמה ב׳: הון עצמי והלוואה שכבר הועברה למוכר
מחיר אותה דירה 3 מיליון ₪. הרוכש משלם 600 אלף ₪ מכספו, ובנוסף מועברת למוכר הלוואה על שמו בסך 900 אלף ₪. המוכר קיבל 1.5 מיליון ₪, ולכן יתרת המחיר היא 1.5 מיליון ₪. לצד זאת קיימת קרן הלוואה של 900 אלף ₪.
בסך הכול עדיין צריך לתת מענה ל־2.4 מיליון ₪ של קרן ותמורה: 1.5 מיליון ₪ למוכר ו־900 אלף ₪ למלווה. העובדה שהמוכר כבר קיבל חלק מהכסף אינה אומרת שחלק זה הפך להון עצמי של הרוכש.
| הרכיב | דוגמה א׳ | דוגמה ב׳ |
|---|---|---|
| מחיר הדירה | 3,000,000 ₪ | 3,000,000 ₪ |
| תשלום מכספי הרוכש | 600,000 ₪ | 600,000 ₪ |
| הלוואה שכבר הועברה למוכר | ללא | 900,000 ₪ |
| יתרת תמורה למוכר | 2,400,000 ₪ | 1,500,000 ₪ |
| קרן למלווה | ללא הלוואת מבצע בדוגמה | 900,000 ₪ |
| קרן ותמורה שנותר לממן | 2,400,000 ₪ | 2,400,000 ₪ |
דוגמה ג׳: ההלוואה מסתיימת לפני המסירה
ההלוואה אמורה להיפרע ביוני, והמסירה נדחית לדצמבר. אם אין הסדר מתאים, נוצר פער של חצי שנה בין הפירעון לקבלת הדירה. צריך לבדוק הארכה, סבסוד ומקור חלופי; אי אפשר להניח שהדחייה בפרויקט משנה את הסכם האשראי.
דוגמה ד׳: המימון המאושר נמוך מהתכנון
לאחר הבאת יתר המקורות בחשבון, התוכנית נשענה על אשראי של 1.8 מיליון ₪, אך אושר סכום של 1.6 מיליון ₪ בלבד. נותר פער של 200 אלף ₪, עוד לפני הוצאות שלא חושבו. מבצע התשלום אינו מבטל את הפער ואינו מחייב את המוכר להסכים לדחייה.
14. סימני אזהרה בהצעת 20/80 או 10/90
״לא צריך לבדוק משכנתה עכשיו״
מבקשים להבין כיצד תיבדק יכולת ההשלמה ומה קורה אם המימון בעתיד אינו מספיק.
״ההלוואה על שמכם רק טכנית״
קוראים מי חייב בקרן, בריבית ובהפרה, ולא מסתפקים בתיאור בעל פה.
״תמיד אפשר להאריך״
מבקשים את התנאים הכתובים ואת זהות הגורם שמוסמך לאשר הארכה.
״נחתום עכשיו, מסמכי הבנק בהמשך״
בודקים איזו התחייבות נוצרת עוד לפני שנודעו תנאי האשראי ומה הוסדר אם לא יאושר.
סימנים נוספים הם היעדר תשובה לגבי הקרן בסיום, הבטחת סבסוד ללא תקופה ברורה, מועד הלוואה שאינו תואם למסירה והנחה שמכירה עתידית תפתור כל קושי. אלה נקודות לבירור; עצם הופעתן אינה מוכיחה לבדה הפרה או אי־חוקיות.
15. אילו מסמכים להעביר לבדיקה לפני חתימה?
- הצעה ופרסום: המחיר, ההטבה, התנאים וההבטחות שנמסרו.
- טיוטת חוזה ונספח תשלומים: מועדים, חיובים ותוצאות עיכוב.
- נספח המבצע: היקף הסבסוד, משכו ותנאי הזכאות.
- הצעת אשראי והסכם הלוואה: הלווה, המלווה, הקרן והעלויות.
- מסמכי בטוחות: השעבודים למלווה וההגנה לכספים המשולמים למוכר.
- אישורים ומפת מקורות: מה אושר, מה נותר פתוח ומתי הכסף צפוי להיות זמין.
- מידע על דירה קיימת: חובות, מכירה מתוכננת וחוזה מכירה ככל שנחתם.
כדאי לרכז את ההתכתבויות שבהן הובהרו מועדים או הובטחה הטבה. אם מסמך עדיין חסר, מציינים זאת ואת המועד שבו מבקשים לחתום. אין להפוך היעדר מסמך להנחה שהתנאי יוסדר לטובת הרוכש בהמשך.
16. צ׳ק־ליסט לפני חתימה על עסקת 20/80 או 10/90
מה צריך להיות ברור לפני ההתחייבות?
- זוהה אם מדובר בדחיית תמורה, בהלוואה או בשילוב.
- ידוע מי הלווה ואילו גורמים נוספים מתחייבים.
- ידוע כמה מקבל המוכר בכל שלב ומאיזה מקור.
- הופרדה יתרת התמורה מקרן ההלוואה.
- הוגדר היקף סבסוד הריבית ואופן תשלומו.
- נבדקו מועד התשלום, הפירעון וסיום הסבסוד.
- נבדק מה קורה בהקדמת מסירה ובעיכוב.
- נבדקו תנאי האישור ומקור לכל יתרה.
- נבחן תרחיש של מכירה מאוחרת או מימון חסר.
- נבדקו הבטוחות ומסלול העברת הכסף.
- נבדקו מגבלות מכירה, פירעון ושינוי מימון.
- ההבטחות הותאמו למסמכים המחייבים ולזהות המתחייב.
17. שאלות ותשובות על עסקת 20/80 או 10/90
האם עסקת 20/80 היא תמיד הלוואה?
לא. היא יכולה להיות דחיית חלק מהתמורה, הלוואה על שם הרוכש או שילוב. בודקים מי מעביר כסף למוכר ומתי, ולא מסתפקים בשם המבצע.
עסקת 10/90 אומרת שצריך רק 10% הון עצמי?
לא בהכרח. זה עשוי להיות התשלום הראשוני בלבד. במסלול הרגיל תקרות המימון לרכישה הן עד 75% לדירה יחידה, 70% לדירה חליפית ו־50% לדירה להשקעה, לפי הגדרות הוראה 329 ובכפוף להסדרים מיוחדים ככל שחלים. צריך לבדוק כמה הון ואשראי יידרשו להשלמת המחיר וההוצאות; התקרה אינה הבטחת אשראי.
מי הלווה בהלוואה בסבסוד קבלן?
מזהים את הלווה במסמכי האשראי. הרוכש עשוי להיות חייב למלווה גם כשהקבלן משלם חלק מהעלויות. הכינוי ״הלוואת קבלן״ אינו קובע מי חייב.
אם הקבלן משלם ריבית, מי מחזיר את הקרן?
בודקים את הסכם ההלוואה. סבסוד ריבית אינו כשלעצמו התחייבות לפירעון הקרן, ואינו הופך את ההלוואה להנחה במחיר.
הבנק המלווה מבטיח שאקבל משכנתה?
לא מעצם ליווי הפרויקט. אשראי לרוכש מחייב בדיקת הלווה, הנכס, הבטוחות ותנאי המימון הרלוונטיים.
אישור עקרוני היום תקף עד המסירה?
אין להניח כך. לפי המידע שמפרסם בנק ישראל, האישור העקרוני תקף ל־24 ימים מיום הפקתו בכפוף לתנאים ולסייגים. הוא אינו הבטחת מימון לשנים. מסגרת או הסכם חתומים לביצוע עתידי נבדקים בנפרד, לרבות תנאי המשיכה והביצוע.
מה קורה אם הלוואת המבצע לא מאושרת?
התוצאה תלויה בהסכמות ובדין. לפני חתימה מסדירים את תנאי האישור, המועדים והמשמעות של סירוב. אין זכות ביטול אוטומטית בכל מקרה.
מה קורה אם המשכנתה העתידית נמוכה מהצפוי?
נוצר פער שצריך לממן או להסדיר בהסכמה מתאימה. המבצע אינו מחייב את הבנק להשלים את כל היתרה ואינו דוחה מעצמו חיוב לקבלן.
איחור במסירה מאריך את ההלוואה והסבסוד?
לא אוטומטית. קוראים את הסכם ההלוואה ואת התחייבות הקבלן בנפרד ובודקים מה הוסדר לגבי תקופת העיכוב.
אפשר לפרוע את הלוואת המבצע לפני הזמן?
בודקים את ההסכם והדין, הליך הפירעון, העמלות והשפעת הסילוק על ההטבה. אין להסיק מהסבסוד שפירעון מוקדם תמיד חופשי מעלות.
אפשר למכור את הדירה לפני המסירה?
נדרשת בדיקת אפשרות העברת הזכויות, ההסכמות, השעבודים, המסים והעלויות. אין להסתמך על מכירה עתידית במחיר מסוים כעל פתרון מובטח.
אפשר לבטל אם לא הצלחתי למכור את הדירה הקיימת?
לא מעצם כישלון המכירה. בודקים אם הוסדר תנאי מתאים או קיימת עילה אחרת לפי הדין. תוכנית המימון אינה משנה לבדה את ההתחייבות.
״ללא ריבית״ כולל את כל ההוצאות?
לא בהכרח. מבקשים פירוט של עמלות, שמאות, רישום, ביטוחים ועלויות אחרות, ובודקים מי נושא בכל רכיב ולכמה זמן.
גם כספי הלוואת המבצע צריכים לעבור בשובר?
כאשר הסדר השוברים חל, מקור הכסף אינו פוטר מקיומו. בודקים גם זקיפה למחיר, אישורים ובטוחות לפי ההסדר המתאים.
ביטול חוזה המכר מבטל גם את ההלוואה?
לא בהכרח. צריך להסדיר החזרת כספים, פירעון, עלויות ושחרור בטוחות. ביטול חוזה המכר כשלעצמו גם אינו עילת מימוש אוטומטית של ערבות חוק מכר. אין להניח שביטול מסמך אחד מסיים את כל ההתחייבויות.
עדיף מבצע מימון או הנחה במחיר?
משווים מחיר, מועדים, נזילות ועלות כוללת באותם תנאי דירה. אין תשובה אחידה המתאימה לכל רוכש ולכל הצעה.
18. מקורות משפטיים ורשמיים
מגבלות מימון ואשראי, הגדרות והוראות הנוגעות להלוואות בסבסוד קבלן. יש לקרוא את הנוסח העדכני, החוזרים והשאלות והתשובות ולבדוק תחולה.
עמוד ההוראה באתר בנק ישראלחוזר ועדכון נוסח הוראה 329. המסמך מסייע לבדוק את ההוראות והתחילה, לצד עדכונים מאוחרים ככל שפורסמו.
החוזר באתר בנק ישראלאישור עקרוני, תנאים והשוואת הצעות. אינו תחליף לבדיקת התנאים לביצוע ההלוואה ולזמינות הכסף במועד הדרוש.
מידע לציבור על משכנתאותבטוחות, מגבלות גבייה, הסדר שוברים וחובות גורם המממן רכישה, לפי הנוסח והתחולה הרלוונטיים.
מאגר החקיקה הלאומי — הכנסתבין היתר הוראות מסירה, ריבית והצמדה. יש להתאים את הסעיף ואת הוראות התחילה לחוזה המסוים.
מאגר החקיקה הלאומי — הכנסתכריתת התחייבות, תנאים, פרשנות ותום לב. תנאי מימון וזכויות יציאה דורשים בדיקת הסכמה ונוסח.
נוסח החוק — נבוהבהרות בדבר שיעור המימון, אשראי נוסף המיועד להשלמת הון עצמי וההסדר הייעודי לדירה חליפית. יש לקרוא לצד ההוראה העדכנית והוראות התחולה.
קובץ ההבהרות מיום 8.2.2026 באתר בנק ישראלהמקורות אינם אישור לעסקה, זכאות למימון או התחייבות להארכת הלוואה. יש לבדוק עדכונים לפני הסתמכות.
19. סיכום — לפני שמשלמים מעט עכשיו, בודקים את מלוא ההתחייבות
עסקת 20/80 או עסקת 10/90 יכולה לדחות הוצאה, אך אינה פוטרת מבדיקת מקור הכסף להשלמה. השאלה המרכזית היא מהו המבנה האמיתי: יתרה למוכר, הלוואה למלווה או שילוב, ומהם התנאים לסיום כל התחייבות.
לפני חתימה מחברים בין המחיר, לוח התשלומים, מועד המסירה, סבסוד הריבית ומסמכי האשראי. אם נותר פער, צריך לטפל בו לפני ההתחייבות ולא להניח שייפתר באמצעות הארכה, מכירה או אישור עתידי.
קיבלתם הצעת 20/80 או 10/90 — האם החוזה ומסמכי המימון מתאימים זה לזה?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, נספח המבצע וההתחייבויות המשפטיות לפני חתימה. נבחן מועדים, תנאים, בטוחות והסדרים מול תוכנית המימון, בהתאם למסמכים ולהיקף השירות שיסוכם.
מה לצרף לפנייה? הצעת מחיר, טיוטת חוזה, נספח תשלומים ונספח המבצע. אם נדרשת הלוואה, צרפו הצעה, תנאי אשראי והתחייבות לסבסוד. ציינו מה אושר, מה חסר ומהו המועד הקרוב לחתימה.
למידע נוסף: ליווי משפטי ברכישת דירה
איזה חלק במבצע המימון עדיין דורש בדיקה?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה. אין בו המלצה לנטילת אשראי, ייעוץ משכנתאות או מס אישי, אישור מימון או אישור לחתימה, לתשלום, לדחיית חיוב או לביטול עסקה. יש לבדוק את הדין ותחולתו, חוזה המכר, נספח המבצע ומסמכי האשראי. סבסוד ריבית אינו בהכרח פירעון קרן; הארכה, מחזור ומימון עתידי אינם מובטחים. הדוגמאות היפותטיות ואינן חישוב עלות מלאה. היקף השירות נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.