ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן תשלומים, ליווי ובטוחות לוח תשלומים ותשלומי הרוכש הקדמת תשלומים לקבלן פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים

נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 14 מדריכים
 המדריך המרכזי
P1 C4 1/14
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/14
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/14
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/14
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/14
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/14
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/14
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/14
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/14
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/14
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/14
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/14
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/14
נסח טאבו בדואר ישראל 2026
 מדריך
P1 C4 14/14
מכירת דירה עם הערת אזהרה – המדריך המשפטי המלא והמעודכן ל־2025
נושא בדיקות כלכליות לפני רכישת דירה 9 מדריכים
 המדריך המרכזי
P1 C5 1/9
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/9
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/9
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/9
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/9
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/9
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/9
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/9
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
 מדריך
P1 C5 9/9
כמה באמת תשלמו על דירה מקבלן? מיסוי, הצמדות ותשלומים שחייבים להכיר (2026)
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים



תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 3 מדריכים
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 9 מדריכים
 המדריך המרכזי
P2 C4 1/9
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/9
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/9
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/9
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/9
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/9
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/9
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/9
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
 מדריך
P2 C4 9/9
ביטול עסקה בגלל משכנתא: המדריך השלם (2026)
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 16 מדריכים
 המדריך המרכזי
P2 C8 1/16
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/16
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/16
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/16
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/16
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/16
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/16
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/16
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/16
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/16
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/16
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/16
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
 מדריך
P2 C8 13/16
החזר מקדמה על דירה – מתי אפשר לקבל את הכסף בחזרה?
 מדריך
P2 C8 14/16
האם אפשר לחתום על חוזה רכישת דירה מקבלן בלי לשלם מקדמה? מדריך משפטי לרוכשים (2026)
 מדריך
P2 C8 15/16
ביטול עסקת דירה אחרי מקדמה – מה הזכויות שלכם? מדריך לרוכשים לפני נזק יקר
 מדריך
P2 C8 16/16
האם מקדמה על דירה מחייבת עסקה? האמת המשפטית שרוכשים חייבים לדעת
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
נושא מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 מדריך
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 · אתם כאן תשלומים, ליווי ובטוחות 7 נושאים
נושא ליווי בנקאי וחשבון ליווי 10 מדריכים
 המדריך המרכזי
P3 C1 1/10
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/10
ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים
 מדריך
P3 C1 3/10
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 4/10
חתימה על חוזה קבלן לפני שנחתם הסכם ליווי בנקאי — מה חייבים להסדיר?
 מדריך
P3 C1 5/10
נספח ליווי בנקאי בחוזה קבלן — מה לבדוק לפני שחותמים לבנק המלווה?
 מדריך
P3 C1 6/10
החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C1 7/10
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 8/10
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 9/10
קבלן מבקש להעביר כסף לחשבון אחר
 מדריך
P3 C1 10/10
ליווי בנקאי לפני היתר בנייה – האם הכסף שלכם באמת מוגן?
נושא ערבות חוק מכר ובטוחות 16 מדריכים
 המדריך המרכזי
P3 C2 1/16
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/16
מהי ערבות חוק מכר — מה היא מבטיחה לרוכש דירה מקבלן ומה אינה מכסה?
 מדריך
P3 C2 3/16
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/16
מתי מקבלים ערבות חוק מכר — מה להסדיר בחוזה לפני התשלום הראשון?
 מדריך
P3 C2 5/16
בדיקת תקינות ערבות חוק מכר — איך בודקים פרטים, סכום, הצמדה ואותנטיות?
 מדריך
P3 C2 6/16
הערת אזהרה במקום ערבות חוק מכר — מה לבדוק לפני חתימה על חוזה קבלן?
 מדריך
P3 C2 7/16
מכתב החרגה מהבנק המלווה — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 8/16
מתי פוקעת ערבות חוק מכר ומתי מחזירים אותה לקבלן — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 9/16
הערת אזהרה ברכישת דירה – המדריך המקיף
 מדריך
P3 C2 10/16
רישום הערת אזהרה דיגיטלית — מסמכים, הגשה, טיפול בדחייה ואימות הרישום
 מדריך
P3 C2 11/16
הערת אזהרה מול רישום בעלות בטאבו — מה מוגן ומה עוד צריך להשלים?
 מדריך
P3 C2 12/16
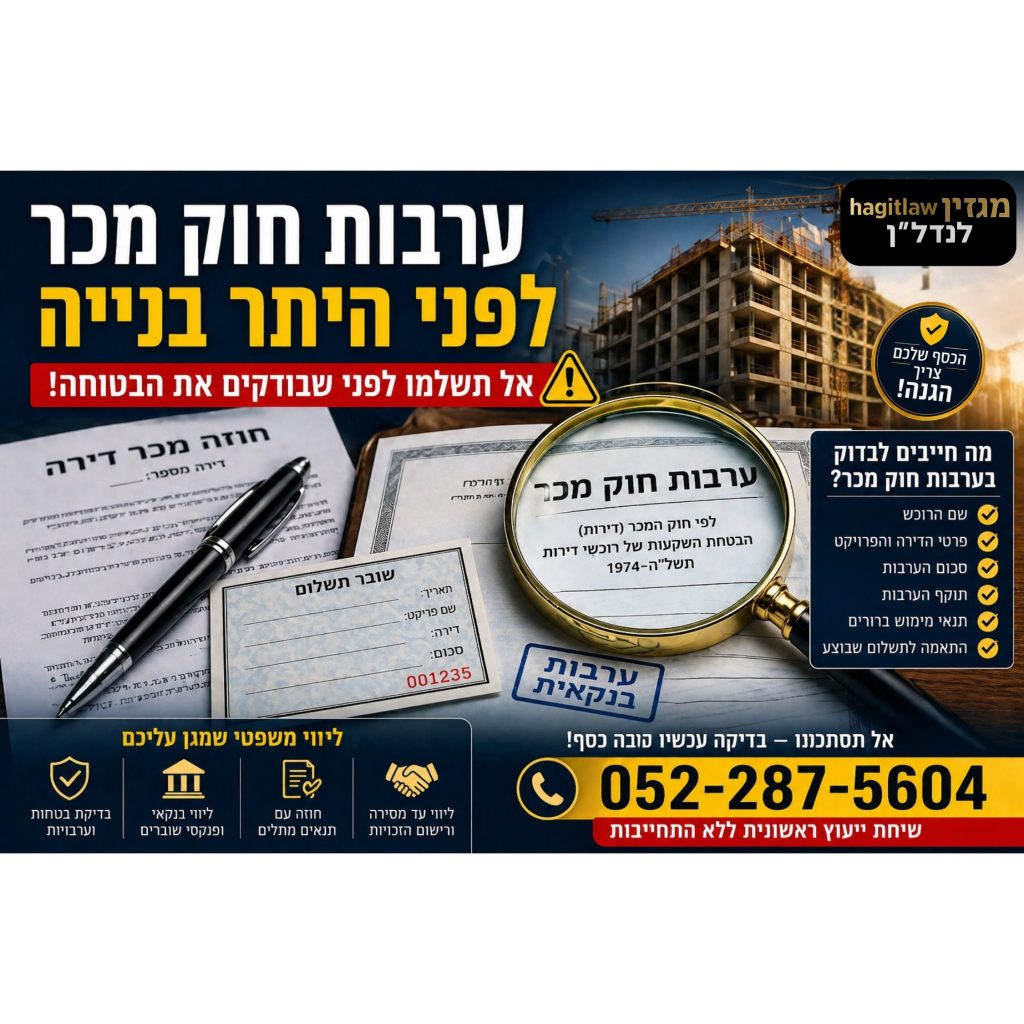
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 13/16
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 14/16
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
 מדריך
P3 C2 15/16
שילמתי לקבלן ולא קיבלתי ערבות חוק מכר — מה בודקים לפני התשלום הבא?
 מדריך
P3 C2 16/16
ערבות להחזר מקדמה לעומת ערבות חוק מכר — מה מבטיח את הכסף אם העסקה מתבטלת?
נושא פנקס שוברים ותשלומים לקבלן 13 מדריכים
 המדריך המרכזי
P3 C3 1/13
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/13
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/13
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/13
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/13
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/13
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/13
מסמכים לפני תשלום לקבלן: 12 קבוצות מסמכים שחשוב לבדוק ולשמור
 מדריך
P3 C3 8/13
הקבלן לא מסר פנקס שוברים — מה להסדיר לפני חתימה והתשלום הראשון?
 מדריך
P3 C3 9/13
העברה בנקאית במקום שובר לקבלן: מה לבדוק לפני אישור התשלום?
 מדריך
P3 C3 10/13
תשלום לקבלן מהון עצמי ומשכנתה: איך מתאמים שוברים ופיצול תשלומים?
 מדריך
P3 C3 11/13
הבנק לא מבצע את שובר התשלום לקבלן — מה עושים כשהמועד קרוב?
 מדריך
P3 C3 12/13
שובר תשלום שגוי לקבלן: איך מתקנים ומסדירים את המועד לפני ההעברה?
 מדריך
P3 C3 13/13
פנקס שוברים לקבלן אבד או נגנב — איך מסדירים חלופה לפני התשלום?
הנושא הנוכחי לוח תשלומים ותשלומי הרוכש 11 מדריכים
 המדריך המרכזי
P3 C4 1/11
לוח תשלומים בפרויקט עם ליווי בנקאי: מה חייבים לבדוק לפני כל תשלום לקבלן?
 מדריך
P3 C4 2/11
תשלום לקבלן: האם מותר להתנות תשלום בקצב התקדמות הבנייה?
 מדריך
P3 C4 3/11
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 4/11
איחור בתשלום לקבלן בקניית דירה – מה עושים וכיצד מצמצמים נזקים?
 מדריך
P3 C4 5/11
תשלומים עם קבלת דירה מקבלן
 מדריך
P3 C4 6/11
מימון ותשלומים ברכישת דירה מקבלן – מה לבדוק לפני חתימה על החוזה?
 מדריך
P3 C4 7/11
הלוואת גישור לקניית דירה – המדריך המלא 2026
 מדריך
P3 C4 8/11
גביית תשלום נוסף בעסקת נדל״ן – מה לבדוק מול הקבלן לפני חתימה?
 מדריך
P3 C4 9/11
עסקת 20/80 או 10/90 ברכישת דירה מקבלן — מה לבדוק לפני חתימה?
 מדריך
P3 C4 10/11
שינוי לוח תשלומים בחוזה קבלן — מה אפשר לבקש לפני חתימה ומה מחייב לאחריה?
 המדריך שאתם קוראים עכשיו
P3 C4 11/11
הקדמת תשלומים לקבלן — מה לבדוק לפני שמסכימים או מבקשים להקדים?
- התשלום האחרון לקבלן – מה חייבים לבדוק לפני שמעבירים את הכסף?
- באילו מקרים מותר לעכב תשלום לקבלן? המדריך המשפטי לרוכשי דירות
נושא כלל 7% ותשלומים לפני היתר 4 מדריכים
 המדריך המרכזי
P3 C5 1/4
כלל 7% בחוק המכר
 מדריך
P3 C5 2/4
7% לפני היתר בנייה
 מדריך
P3 C5 3/4
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/4
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר



תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים


נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים


נושא שינויי תכנון לפני היתר 2 מדריכים


נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים


תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 1 מדריכים
 המדריך המרכזי
P6 C1 1/1
סיכונים בקניית דירה מקבלן
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 2 מדריכים
המדריך המרכזי
P6 C4 1/2
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
 מדריך
P6 C4 2/2
מימוש ערבות חוק מכר במקרה של קריסת יזם ואיחור קיצוני: מתי אפשר לבטל את החוזה ולקבל את הכסף?
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
הקדמת תשלומים לקבלן עשויה להעניק הנחה או לצמצם הצמדה, אך אינה משתלמת בהכרח לאחר עלות המימון והפגיעה בנזילות. לפני שמסכימים או מבקשים להקדים, בודקים מהו המועד המחייב, מה מקבלים בתמורה, כיצד מחושב החיסכון ואיך הכסף שיועבר מוגן.
בקשת הקבלן אינה מוכיחה שקיימת חובה לשלם מוקדם. גם בקשת הרוכש אינה מבטיחה אפשרות להקדים בכל תנאי או לקבל הנחה שלא הוסכמה. צריך להבחין בין הקדמת תשלום למוכר לבין פירעון מוקדם של הלוואה, ובין חיסכון צפוי לבין הטבה מוגדרת.
המדריך מיועד לרוכשי דירה מקבלן, ובמיוחד למי שבוחנים את תנאי העסקה לפני חתימה. למסגרת התשלומים ראו לוח תשלומים בפרויקט עם ליווי בנקאי. לעיגון שינוי במועדים ראו שינוי לוח תשלומים בחוזה קבלן.
לפני חתימה על חוזה קבלן? זה הזמן לבדוק גם את התנאים להקדמת תשלומים: איזו הטבה תינתן, כיצד תחושב ההצמדה ואילו בטוחות יגנו על הכסף. פנו לעו״ד חגית מרדכי לבדיקת החוזה ולוח התשלומים לפני התחייבות
1. מהי הקדמת תשלומים לקבלן?
תשלום מוקדם לקבלן הוא העברת סכום לפני המועד שבו היה צריך להשתלם לפי ההסדר המחייב. ההקדמה יכולה להתייחס לתשלום שלם, לחלק ממנו או לכמה פעימות. מתחילים בזיהוי המועד המקורי והסכום שעדיין לא שולם.
תאריך מוקדם לעומת ויתור על תנאי לתשלום
אם חיוב תלוי בשלב בנייה או במסמך, העברה לפני התקיימותו אינה רק שינוי ביומן. צריך להבין אם מוצע לשנות את התנאי, מה משמעות השינוי ואם הדבר מותר. חתימת הרוכש אינה פוטרת מהוראות דין מחייבות.
הקדמה גם אינה בהכרח הנחה. אפשר לשלם אותו מחיר מוקדם יותר בלי לקבל הטבה. לכן מפרידים בין עצם קבלת הכסף לבין ההסכמה על מחיר, זיכוי או שינוי בחישוב ההצמדה.
אולי הכסף כבר הועבר למוכר באמצעות הלוואה?
במבצעי מימון בודקים מה המוכר כבר קיבל בשם הרוכש. סכום שהועבר אליו באמצעות הלוואה אינו יתרת מחיר שעדיין ממתינה לתשלום. פירעון מוקדם של אותה הלוואה הוא פעולה אחרת, מול המלווה, עם תנאים ועלויות משלה.
2. מי יוזם את ההקדמה — הרוכש או הקבלן?
הרוכש עשוי לבקש להקדים כדי לצמצם חשיפה למדד או לקבל הנחה. המוכר עשוי להציע הטבה או לבקש תשלום לפני המועד בלי הטבה. לכל מצב שאלת בדיקה אחרת: כדאיות, תנאי ההצעה או עצם קיומה של חובה.
| המצב | השאלה המרכזית | מה להסדיר? |
|---|---|---|
| הרוכש רוצה לחסוך הצמדה | על איזה סכום תיחסך הצמדה ובאיזו תקופה? | חישוב, מועד קובע וזקיפה. |
| המוכר מציע הנחה | מה ההטבה נטו לאחר העלויות? | מחיר, תנאים ולוח מעודכן. |
| המוכר דורש תשלום מוקדם | מהו הבסיס לדרישה? | בירור החיוב והתגובה המתאימה. |
| הרוכש פורע הלוואת מבצע | מהם תנאי הסילוק מול המלווה? | יתרת סילוק, עמלות והשפעה על סבסוד. |
כאשר ניתנת הצעה לזמן מוגבל, מבקשים אותה בכתב ואת המסמכים הנלווים. מועד סיום ההצעה אינו סיבה לוותר על בדיקת מקור הכסף או ההגנה עליו.
3. הקבלן דורש להקדים תשלום — האם חייבים להסכים?
דרישת קבלן להקדמת תשלומים נבחנת מול החוזה, נספח התשלומים והדין. צריך להבחין בין הצעה לשינוי לבין טענה שתנאי קיים כבר מפעיל חיוב. עצם משלוח הדרישה אינו משנה את ההסכם.
״הבנייה התקדמה מהר יותר״
אם נקבע תשלום לפי שלב, בודקים אם השלב הושלם ואילו אישורים נדרשים. אם נקבע תאריך קבוע, התקדמות בפועל אינה בהכרח מאפשרת להקדים אותו. ראו תשלום לקבלן לפי התקדמות הבנייה.
״הבנק המלווה מבקש״
מבקשים פירוט של הדרישה והבסיס הנטען לשינוי חיובי הרוכש. דרישה של המלווה מהמוכר אינה כשלעצמה תיקון של חוזה המכר. גם כאן בודקים את המסמכים ולא רק את זהות הגורם שהוזכר.
סעיף הקדמה או מסירה מוקדמת
אם החוזה כולל מנגנון להקדמת חיוב, בודקים את התנאים, ההודעה וזמן ההיערכות. נבחנים גם פרשנות ותוקף ההוראה. אין לקבוע שכל סעיף כזה מחייב בכל מצב או שכל דרישת הקדמה בטלה.
כאשר נטען שהדירה מוכנה למסירה, בודקים גם את האירוע שמפעיל את היתרה ואת האפשרות להשלים מימון בזמן. מחלוקת על הדרישה אינה מצדיקה התעלמות ממנה; יש לברר את המועד המחייב ולפעול בהתאם.
4. הרוכש רוצה להקדים — האם אפשר להעביר כסף בכל עת?
סעיף 42 לחוק החוזים עוסק בקיום מוקדם ומאפשר, ככלל, קיום לפני המועד כאשר ניתנה הודעה זמן סביר מראש והדבר אינו פוגע בנושה. בעסקה מסוימת צריך לבדוק גם את הוראות החוזה, תכלית המועד, מגבלות הדין ונסיבות הביצוע.
סעיף 42 עוסק באפשרות לקיים מוקדם חיוב קיים; הוא אינו מעניק מעצמו הנחה, זכות לשנות את מחיר הדירה או פטור ממסלול התשלום המחייב. כאשר החוזה כולל הוראה מיוחדת בעניין הקדמה, יש לבחון את תוכנה, פרשנותה ותוקפה לצד הוראות הדין.
לכן אין להסתפק באחת משתי הנחות גורפות: שהמוכר תמיד רשאי לסרב, או שהרוכש יכול להקדים כל סכום בלי תיאום. לפני העברה מבררים את האפשרות, את מסלול הביצוע ואת זקיפת הכסף.
קבלת כסף אינה הסכמה להנחה, והקדמה חלקית דורשת הבחנה
גם אם ניתן להקדים את החיוב, הנחה חדשה אינה נובעת מכך אוטומטית. צריך להסכים על ההטבה. בהקדמה של חלק מתשלום בודקים בנפרד את האפשרות לקיום חלקי, את יתרת החיוב ואת תחולת ההטבה על הסכום שהועבר.
אין להעביר כסף מתוך ציפייה שהמוכר יאשר לאחר מכן את ההנחה או את אופן חישוב המדד. כאשר מבקשים שינוי מסחרי, מסדירים אותו לפני ההעברה.
5. הנחה תמורת הקדמת תשלום לקבלן — איך בודקים אותה?
מבקשים להציג את ההנחה בשקלים ואת בסיס החישוב. הנחה של אחוז מסוים ממחיר הדירה אינה זהה לאותו אחוז מהתשלום שמקדימים. מבררים גם אם המחיר כולל מע״מ ומהי היתרה לאחר ההטבה.
תנאי הזכאות והיחס להטבות קיימות
מגדירים את הסכום שיש להקדים, המועד האחרון ואופן הביצוע. בודקים אם ההנחה מצטרפת להנחה קודמת, להטבת שדרוגים או למבצע ללא הצמדה. אין להניח שכל ההטבות מצטברות.
מסדירים גם העברה חלקית או עיכוב עקב מסמך חסר. אם נטען שעיכוב מבטל הטבה, בודקים את תנאי ההסכמה ואת תוקפם. אין להסיק שכל תקלה מאפשרת למוכר לשלול את כל ההנחה.
איך ההנחה משתקפת במחיר ובחשבון?
בודקים אם מדובר במחיר מתוקן או בזיכוי מוגדר, וכיצד הם נרשמים בלוח ובכרטסת. ככל שמשתנה התמורה המדווחת או נתון רלוונטי אחר, בודקים גם את השלכות הדיווח והמס. אין להניח שכל הטבה מקבלת אותו טיפול.
אם ההטבה מפחיתה את מחיר הרכישה, יש לעדכן גם את הגורם המממן ולבדוק אם משתנים בסיס השווי, שיעור המימון או סכום האשראי שניתן למשוך. ככלל, בסיס השווי לחישוב שיעור המימון אינו עולה על הנמוך מבין מחיר הרכישה והערכת השמאי, בכפוף להסדרים הרלוונטיים. אין להניח שהבנק ימשיך לחשב את המימון לפי מחיר קודם לאחר שהוסכם על מחיר נמוך יותר. לא כל זיכוי נלווה מקבל בהכרח אותו טיפול; תחילה מזהים את מהות ההטבה.
במכר מקרקעין החייב במע״מ, הקדמת תשלום על חשבון התמורה עשויה להקדים את מועד החיוב במס לגבי הסכום ששולם, לפי סעיפים 28–29 לחוק מע״מ. אם חל שינוי בשיעור המס בין המועדים, יש לבדוק את השיעור החל ואת חלוקת ההפרש בין הצדדים לפי ההסכם והדין. אין להסתפק בהוצאת חשבונית מוקדמת ללא תשלום בפועל, ואין להציג חיסכון במס כיתרון מובטח של כל הקדמה.
6. הקדמת תשלום לקבלן לחיסכון בהצמדה — כמה באמת אפשר לחסוך?
החיסכון האפשרי בהצמדה נבחן על הסכום שמוצמד בפועל, ולא אוטומטית על מלוא התשלום המוקדם. בודקים את החוזה, חלקים שכבר שולמו, רכיבים שאינם מוצמדים והסדר מיטיב ככל שנקבע.
מגבלות ההצמדה משפיעות על החישוב
בחוזים שעליהם חל סעיף 5ג לחוק המכר (דירות), בודקים את ההגנה על 20% הראשונים ואת האפשרות המוגבלת להצמיד עד מחצית מכל תשלום אחר, אם הוסכם כך. ההצמדה מוגבלת למועד שלא יאוחר ממועד המסירה החוזי, בכפוף לחריג שבסעיף 5ג(ג). אין להציג כחיסכון מהקדמה הפרשי הצמדה שהמוכר ממילא אינו זכאי לגבות, ואין לחשב חיסכון כאילו כל המחיר מוצמד עד כל מועד שהמוכר דורש.
מתי מסתיים החישוב לגבי הסכום שהוקדם?
מבררים את מנגנון החישוב החל: מדד הבסיס, המדד הקובע, מועד התשלום והזקיפה. אם קיימת הוראה שממשיכה לחשב הצמדה עד המועד המקורי למרות תשלום מוקדם, יש לבדוק את פרשנותה ותוקפה ולא להניח שהיא מכריעה בכל מצב.
רצוי לקבל לפני ההעברה חישוב שמבהיר מה כבר נצבר ומה לא ייצבר בעקבות ההקדמה. הפסקת הצמדה עתידית אינה בהכרח מחיקת הצמדה שהצטברה קודם לכן.
תחזית מדד אינה חיסכון מובטח
בונים מספר תרחישים במקום להציג עלייה עתידית כעובדה. כאשר העסקה כבר ללא הצמדה, מבררים מהו היתרון האחר שמוצע תמורת הקדמה. אין יתרון אוטומטי רק מפני שהכסף זמין.
להעמקה ראו רכישת דירה ללא הצמדה ושינוי שיטת ההצמדה ברכישת דירה מקבלן.
7. משכנתה מוקדמת לתשלום לקבלן — מהי עלות המימון?
כאשר מממנים הקדמה באשראי, כסף שהרוכש היה לווה בהמשך נמשך כבר עכשיו. בודקים את העלות בתקופה הנוספת, את מבנה ההחזר ואת השפעת ההקדמה על יתר ההלוואה. תשלום חודשי נמוך או גרייס אינם הוכחה שהעלות נמוכה.
אישור, תנאי משיכה וריבית
אישור עקרוני אינו מבטיח שניתן למשוך כל סכום בכל מועד. בודקים תנאי ביצוע, סדר הון עצמי, מסמכי מוכר ובטוחות. גם השאלה אילו תנאי ריבית נשמרים בין פעימות נבחנת לפי הסכם האשראי וההוראות החלות.
הוצאות והחזרים במקביל
מוסיפים לחישוב עמלות והוצאות רלוונטיות, ולא רק ריבית נקובה. בודקים גם שכירות, משכנתה קיימת והלוואת ביניים. היכולת לממן את ההקדמה צריכה להתאים לתזרים בתקופת הבנייה.
אם נדרשת תוספת בגין ערבות או בטוחה בעקבות ההקדמה, אין לצרפה אוטומטית לעלויות הרוכש. סעיף 3א לחוק הבטחת השקעות קובע כברירת מחדל שהוצאות הבטחת הכספים חלות על המוכר, לצד הסדר חריג בתנאים המפורטים בו. בודקים את הסעיף, את ההסדר החוזי ואת זהות הגורם שהוציא את הקבלה. יש להבחין בין הוצאות הבטחת כספי הרכישה לבין הוצאות ההלוואה של הרוכש.
אם ההקדמה כוללת סילוק או שינוי של הלוואה קיימת, מבקשים חישוב מתאים מהמלווה. אין לבלבל בין עלות משיכת אשראי מוקדם לבין עמלת פירעון מוקדם של אשראי שכבר נלקח.
למיפוי מקורות ומועדים ראו מימון ותשלומים ברכישת דירה מקבלן.
8. תשלום מהון עצמי — מה המחיר של אובדן הנזילות?
כסף בחשבון אינו בהכרח כסף פנוי. לפני הקדמת תשלומים ברכישת דירה מקבלן משאירים מענה למס רכישה, שכר טרחה, שינויים בדירה, מעבר והתחייבויות קיימות. אין להשתמש באותה יתרה לשתי מטרות.
כמה כסף נשאר לאחר ההעברה?
מחשבים יתרה זמינה, הכנסות צפויות והוצאות קרובות, ומביאים בחשבון פערים אפשריים. אין רזרבה מספרית אחת המתאימה לכל רוכש. הבדיקה תלויה ביציבות ההכנסה, במבנה העסקה ובהתחייבויות.
אם יהיה צורך בכסף מחדש
אין להניח שניתן לקבל בחזרה תשלום שהועבר למוכר לפי רצון הרוכש. אם יהיה צורך באשראי חלופי, הוא עשוי לדרוש בדיקה חדשה, זמן ועלות. הלוואה עתידית שטרם אושרה אינה רזרבה קיימת.
כאשר פודים חיסכון, בודקים הוצאות יציאה, מסים ותשואה חלופית רלוונטית. משווים נתונים על בסיס עקבי, ובמידת הצורך בעזרת גורם מימון או מס מתאים. ראו בניית תקציב לרכישת דירה מקבלן.
9. איך משווים בין ההטבה לעלות הכוללת?
בונים שתי חלופות: תשלום לפי הלוח ותשלום מוקדם. משתמשים באותו סכום ובאותה תקופת השוואה, ומפרידים בין הנחה מובטחת, חיסכון התלוי במדד ועלות אשראי שעשויה להשתנות.
| הרכיב | לפי הלוח הקיים | בהקדמה |
|---|---|---|
| מחיר והנחה | המחיר וההטבות הקיימים. | השינוי המוגדר במחיר או בזיכוי. |
| הצמדה | החשיפה המותרת והמוסכמת שנותרה. | החלק שהחישוב לגביו משתנה בפועל. |
| אשראי | מועד המשיכה והעלות המתוכננים. | עלות התקופה הנוספת והוצאות נלוות. |
| הון עצמי | נזילות ותשואה חלופית רלוונטית. | כסף שנותר והוצאות פדיון, אם יש. |
| בטוחות וביצוע | המסלול הקיים. | התאמה לסכום המוגדל ולמועד המוקדם. |
| המשך העסקה | מענה לתשלומים ולהוצאות הבאים. | האם נשאר מקור מספיק לכל התחייבות? |
אין לספור את אותו יתרון פעמיים. למשל, אם ההנחה כבר כוללת רכיב המחליף הצמדה, צריך להבין אם החישוב מוסיף שוב את אותו חיסכון. גם תשואה חלופית ועלות אשראי נבחנות לפי מקור הכסף בכל חלופה, ולא נצברות אוטומטית על אותו סכום.
תוצאה כספית חיובית בחישוב אינה מסיימת את הבדיקה. צריך לוודא שההסכמה ניתנת לביצוע, שהכסף מוגן ושנותרת נזילות להמשך. אין להמיר רווח משוער בהחלטה אוטומטית.
10. דוגמאות מספריות להקדמת תשלומים לקבלן
הדוגמאות היפותטיות ופשוטות, להמחשה בלבד. הן אינן הצעות אשראי או תחזיות, אינן מתארות תיקי משרד ואינן תחליף לחישוב לפי המסמכים.
דוגמה א׳: הנחה מול אשראי לחצי שנה
מוצעת הנחה של 12,000 ₪ תמורת הקדמת 600,000 ₪ בשישה חודשים. לצורך ההמחשה בלבד, אם הסכום ממומן בהלוואה שקרנה נותרת מלאה בתקופה זו, בריבית שנתית פשוטה של 5%, עלות הריבית לחצי שנה היא 15,000 ₪.
בהנחות אלה בלבד, ההנחה נמוכה מעלות הריבית ב־3,000 ₪, עוד לפני עמלות ולפני חיסכון אפשרי בהצמדה שלא נכלל בדוגמה. בלוח סילוקין אחר או בריבית משתנה נדרש חישוב אחר. שיעור 5% הוא הנחת המחשה, לא נתון שוק או הצעה.
דוגמה ב׳: ההטבה משאירה פער בהוצאות אחרות
לרוכש 700,000 ₪ נזילים והוא שוקל להקדים 600,000 ₪. לאחר ההקדמה יישארו 100,000 ₪, אך הוצאות קרובות שכבר זוהו מסתכמות ב־150,000 ₪. נוצר פער של 50,000 ₪. גם אם ההנחה נראית טובה, צריך לבדוק איך ייסגר הפער ובאיזו עלות.
דוגמה ג׳: רק חלק מהסכום מוצמד
נניח שבתשלום של 600,000 ₪ הרכיב המוצמד כדין ולפי החוזה הוא 300,000 ₪, והקדמה מפסיקה את הצמדתו לתקופה הרלוונטית. אם המדד יעלה באותה תקופה ב־2%, החיסכון ברכיב זה יהיה 6,000 ₪; בעלייה של 4% הוא יהיה 12,000 ₪. אלה תרחישים בלבד.
חישוב של 2% על מלוא 600,000 ₪ היה מציג כאן חיסכון כפול מהמתאים להנחות הדוגמה. יש לבדוק גם את ההצמדה שכבר נצברה ואת המועד הקובע, ולא רק את השינוי העתידי.
דוגמה ד׳: הקדמה ללא יתרון מוגדר
הדירה נרכשה ללא הצמדה, ולא הוצעה הנחה נוספת. הקדמת כסף מפחיתה נזילות, אך אין בדוגמה יתרון כספי מוסכם שמאזן אותה. אם נטען ליתרון אחר, כגון מסירה מוקדמת, צריך להגדיר ולבדוק אותו בנפרד.
11. בטוחות — מה בודקים לפני שמגדילים את הסכום ששולם?
לפני כל הקדמה מזהים את מסלול הבטוחות החל ואת אופן הגנת הכספים הנוספים. אין להסתפק בכך שנמסר בעבר מסמך בטוחה לגבי תשלום אחר. בודקים סכומים, פרטי הדירה ותנאים.
בבדיקת התאמת הבטוחה לתשלום יש להביא בחשבון את ההסדר לרכיב המע״מ: בטוחה לפי סעיף 2(1) או 2(2) אינה כוללת רכיב זה, ולגביו קיים מנגנון השבה ייעודי בעת מימוש הבטוחה לפי סעיפים 3ג1–3ג2. לכן פער בגובה המע״מ אינו כשלעצמו הוכחה לחוסר בבטוחה; מנגד, אין להניח שכל פער אחר תקין.
סף 7% ומגבלות קצב הגבייה
סעיף 2 לחוק הבטחת השקעות מגביל קבלת סכומים העולים במצטבר על 7% ממחיר הדירה ללא אחת מדרכי הבטחת הכספים שבחוק. הסכמה להקדים או הכינוי ״מקדמה נוספת״ אינם פטור מהבדיקה.
כאשר הכספים אינם מובטחים לפי סעיף 2(1) או 2(2), בודקים גם את מגבלות קצב הגבייה לפי סעיף 3 והתקנות. חלופת בטוחה אחרת, כגון הערת אזהרה בתנאי החוק, אינה מבטלת כשלעצמה מגבלות אלה.
הקדמה אינה הרשאה להחליש בטוחה
אם נדרשת החזרת מסמך, החלפת בטוחה או חתימה על הוראה למלווה, בודקים את משמעות הפעולה ואת התנאים שבדין. אין להניח שהנחה במחיר מפצה על כל שינוי בהגנה המשפטית.
החלפת בטוחה לפי סעיף 2(1) או 2(2) בבטוחה לפי סעיף 2(3)–(5) כפופה לתנאי סעיף 2א, ובהם השלמת בניית הדירה ומסירת החזקה בה, וכן למגבלות החוזיות הרלוונטיות. הקדמת מלוא המחיר אינה מחליפה תנאים אלה ואינה כשלעצמה מאפשרת להחזיר או לבטל את הבטוחה.
גם בטוחה תקינה אינה מבטיחה כדאיות כלכלית, מימון עתידי או החזר בכל ביטול. ראו בטוחות לרוכש דירה מקבלן וערבות בנקאית או פוליסת ביטוח.
12. איך מבצעים תשלום מוקדם ומוודאים שנזקף נכון?
כאשר הסדר השוברים חל, מבצעים גם את ההקדמה במסלול המתאים. דחיפות של הצעה אינה הצדקה להעביר לחשבון אחר בלי בדיקה. מוודאים התאמה בין הדירה, הפרויקט, הסכום והחשבון.
בהסדר השוברים יש להבחין בין ביצוע התשלום במסלול המחייב לבין המועד להמצאת הבטוחה בעקבותיו. לפי סעיף 3ב(ה), על התאגיד המלווה להמציא את הבטוחה בתוך 14 ימי עסקים מהתשלום, או לוודא שניתנה בטוחה אחרת לפי החוק. מנהלים מעקב גם לאחר ההעברה; אין לראות בתקופה זו היתר לשלם מחוץ להסדר השוברים.
על חשבון איזה חיוב נזקף הכסף?
מגדירים אם ההעברה מסלקת תשלום מסוים, חלק ממנו או כמה תשלומים. בודקים בנפרד קרן, הצמדה ורכיבים אחרים כדי שלא ייווצר פער בין מה שהרוכש סבור ששילם לבין הרישום אצל המוכר.
יש להבחין בין זקיפה בתוך חיוב אחד לבין בחירה בין כמה חיובים. סעיף 49 לחוק החוזים קובע זקיפה תחילה להוצאות שהחייב חב בהן בשל אותו חיוב, לאחר מכן לריבית ולבסוף לחיוב עצמו. סעיף 50 עוסק בסכום ששולם בעת שהגיעו לנושה כמה חיובים: החייב רשאי לציין בעת התשלום לאיזה חיוב ייזקף הסכום, ואם לא עשה כן — הנושה רשאי לעשות זאת. בודקים גם את ההסדר החוזי החל, ואין להניח שכל העברה מפחיתה אוטומטית את קרן התשלום העתידי שהרוכש התכוון להקדים.
כאשר מבקשים לזקוף את הכסף לתשלום עתידי מסוים, מבהירים זאת לפני ההעברה ומקבלים אישור מתאים. אין להסיק מסעיף 50 זכות בלתי מוגבלת לעקוף חיובים אחרים או להכתיב כל זקיפה, משום שהסעיף מתייחס לחיובים שהגיעו. זקיפה ברורה חשובה גם לבדיקת הסכום שלגביו נפסקת הצמדה כדין ובהתאם להסדר.
לאחר ההעברה שומרים אסמכתאות ומקבלים אישור זקיפה ויתרה מעודכנת, לצד הבטוחות והמסמכים לפי ההסדר החל. אם נותרת דרישה במועד המקורי, מטפלים בתיקונה ולא מסתמכים על זיכרון השיחה.
להוראות הביצוע והמעקב ראו פנקס שוברים בתשלום לקבלן. המאמר הנוכחי עוסק בהחלטה על ההקדמה ובתנאיה.
13. אילו תנאים לעגן לפני הקדמת התשלום?
לפני העברה מסדירים את סכום ההקדמה, המועד, הזקיפה וההטבה. בודקים מי מוסמך לאשר ואם נדרש אישור נוסף. הסכמה שעדיין כפופה לבדיקה אינה בהכרח אישור לביצוע.
| הנושא | מה מגדירים? | איזה פער מונעים? |
|---|---|---|
| סכום ומועד | הסכום להעברה ותנאי ביצועו. | התחייבות עמומה או מועד בלתי אפשרי. |
| הטבה | הנחה, זיכוי או שינוי בחישוב. | ציפייה שאינה מופיעה בהסכמה. |
| זקיפה | התשלום שמסולק והיתרה שנותרת. | חיוב כפול או שיוך לרכיב אחר. |
| הצמדה | מה נצבר ומה משתנה לאחר ההעברה. | מחלוקת על מועד הפסקת החישוב. |
| הטבות ומימון | השפעה על מבצע והלוואה קיימת. | אובדן הטבה או עלות שלא הובאו בחשבון. |
| מסירה וזכויות | אילו הוראות נשארות ואילו משתנות. | ויתור רחב בתוך הסדר כספי. |
מסדירים גם מצב של העברה חלקית או תקלה, ואת האישורים שיימסרו לאחר הביצוע. אם הוסכם על מחיר חדש, מוודאים שהוא תואם ללוח ולחשבון הסופי. לעיגון מפורט ראו נספח שינוי לוח תשלומים בחוזה קבלן.
אין להסתפק בנספח קצר אם נוספו בו ויתורים, שינוי מסירה או החלפת בטוחות. גם הסכמה בכתב נבחנת לפי הדין ואינה מכשירה הוראה אסורה.
14. הקדמת תשלומים בעסקת 20/80 או 10/90
במבצע מימון מבררים תחילה מה כבר שולם. ייתכן שהמוכר קיבל כספי הלוואה על שם הרוכש, ולכן הסכום שאותו רוצים ״להקדים״ הוא למעשה חוב למלווה. פירעונו אינו זהה לתשלום יתרת המחיר לקבלן.
מה קורה לסבסוד הריבית?
קוראים את תנאי הסבסוד וההלוואה: האם קיימת השפעה של סילוק מוקדם, מהו החישוב, האם נדרשת השבת הטבה ומהן העלויות. אין להניח שכל יתרת סבסוד שייכת לרוכש או שכל פירעון מבטל את ההטבה.
אם מוצע להחליף את המבצע בהנחה, משווים הצעה כתובה ועלות כוללת, לרבות שינוי האשראי. ראו עסקת 20/80 או 10/90 — מה לבדוק לפני חתימה?
15. האם תשלום מוקדם מקדים גם את המסירה?
העברת כסף אינה מבטיחה שהדירה תימסר מוקדם. קצב הבנייה, מוכנות הדירה וההתחייבות למסירה נבדקים בנפרד. גם תשלום מלוא המחיר אינו מוכיח שהדירה מוכנה למסירה לפי החוזה והדין.
אם מוצעת מסירה מוקדמת תמורת ההקדמה, מגדירים מועד, תנאים ואחריות במקרה שההבטחה לא תתקיים. מבררים אם מדובר בהתחייבות או בצפי בלבד.
בודקים אם המסמך משנה זכויות לפיצוי או כולל ויתור. אין להניח שהקדמה גורעת אוטומטית מזכויות הרוכש, וגם אין לקבוע שכל הסדר חדש תקף בלי בחינת הוראות הדין המחייבות. ראו תשלומים עם קבלת דירה מקבלן.
16. הקבלן זקוק לכסף בדחיפות — מה דורש בירור?
בקשה להקדמת תשלום אינה מוכיחה לבדה שהקבלן בקשיים. עם זאת, לחץ חריג להעברה מיידית, שינוי חשבון, הבטחת בטוחה בהמשך או סירוב להסביר את הזקיפה מצדיקים בירור לפני פעולה.
לבדיקת סימנים הקשורים לחשבון הפרויקט ראו סימנים המחייבים בירור בחשבון הליווי. אין להסיק מאחד הסימנים לבדו אבחנה פיננסית על המוכר.
17. מה קורה אם העסקה מתבטלת לאחר הקדמת התשלום?
בודקים בנפרד את זכות הביטול, חובת ההשבה, הסכומים ששולמו וטענות לקיזוז או לפיצוי. עצם ההקדמה אינה מבטיחה החזר מיידי ואינה שוללת בהכרח זכות להשבה.
אם ניתנה הנחה, בוחנים כיצד היא משפיעה על חשבון ההשבה והאם קיימת דרישה להשבת הטבה. אין להניח שכל סעיף כזה תקף או שכל הטבה נשמרת בכל ביטול.
הקדמה שמומנה בהלוואה
ביטול חוזה המכר אינו מסלק מעצמו את האשראי. צריך להסדיר למי מוחזר הכסף, כיצד נפרעת ההלוואה, מהן העלויות ואיך משתחררות בטוחות. מחלוקת עם המוכר אינה מקפיאה אוטומטית חיובים למלווה.
ערבות חוק מכר אינה ביטוח לכל ביטול. יש להבחין בין זכות להשבה לבין עילת מימוש הבטוחה; ביטול חוזה כשלעצמו אינו עילת מימוש אוטומטית. ראו ביטול חוזה רכישת דירה.
18. מסמכים ושאלות לפני החלטה על הקדמה
- חוזה ולוח תשלומים: לזיהוי החיוב המקורי ותנאיו.
- כרטסת ויתרה: לבדיקת תשלומים, זיכויים והצמדה שנצברה.
- הצעת הקדמה: סכום, מועד והטבה מוגדרים.
- מסמכי בטוחות: לבדיקת ההגנה על הסכום הנוסף.
- מסמכי מימון או חיסכון: עלות האשראי, תנאי משיכה או הוצאות פדיון.
- תקציב מעודכן: כסף שיישאר והוצאות קרובות.
בקשה לפרטי הצעת הקדמת תשלום
שלום רב, בהמשך להצעה להקדמת תשלום בקשר לדירה ___, נבקש לקבל פירוט בכתב של הסכום והמועד המבוקשים, ההטבה המדויקת והתנאים לקבלתה.
נא להבהיר על חשבון אילו חיובים ייזקף הסכום, מה תהיה יתרת התמורה, כיצד תחושב ההצמדה ומה ההשפעה על הטבות קיימות ועל יתר הוראות החוזה.
נבקש גם פירוט של מסלול התשלום, הבטוחות והאישורים שיימסרו. הבקשה נועדה לבחינת ההצעה ואינה אישור לביצועה.
19. צ׳ק־ליסט לפני הקדמת תשלומים לקבלן
מה צריך להיות ברור לפני ההעברה?
- זוהה המועד המקורי והתנאי לתשלום.
- הובהר אם מדובר בבקשה, בהצעה או בחובה נטענת.
- ההטבה ותנאיה הוגדרו בכתב.
- נבדק רכיב ההצמדה הרלוונטי בפועל.
- חושבה עלות המימון לתקופת ההקדמה.
- נבדקו הוצאות פדיון ותשואה חלופית לפי העניין.
- נשאר מקור להוצאות ולתשלומים הבאים.
- החלופות הושוו בלי לספור יתרון פעמיים.
- נבדקו בטוחות ומגבלות גבייה.
- תואמו מסלול התשלום והזקיפה.
- נבדקה ההשפעה על מבצע והלוואות קיימות.
- זוהה הגורם המוסמך ואישורים נוספים ככל שנדרשים.
- הובהרו יתרת המחיר והשפעת ההקדמה על הלוח.
- נבדקו שינויי מסירה, ויתורים והוראות נלוות.
20. שאלות ותשובות על הקדמת תשלומים לקבלן
האם כדאי להקדים תשלום לקבלן?
משווים הנחה וחיסכון אפשרי בהצמדה לעלות המימון, הוצאות והפגיעה בנזילות. בודקים גם תנאים ובטוחות. אין תשובה אחידה לכל רוכש והצעה.
הקבלן מבקש כסף מוקדם — חייבים להסכים?
בודקים את הבסיס החוזי והדין ואת התנאים להפעלת החיוב. בקשה או דרישה לבדן אינן מוכיחות שהמועד השתנה.
אפשר להקדים בלי הסכמת הקבלן?
בודקים את החוזה ואת כללי הקיום המוקדם, לרבות סעיף 42 לחוק החוזים. אין כלל שהסכמה נדרשת תמיד, אך אין להעביר כסף בלי בירור מסלול, זקיפה ותנאים. הנחה חדשה דורשת הסכמה מתאימה.
תשלום מוקדם מפסיק אוטומטית הצמדה?
צריך לבדוק את ההסדר החל, מועד החישוב והסכום שנזקף. לפני ביצוע מבהירים מה כבר נצבר ומה ישתנה בעקבות ההקדמה, בכפוף למגבלות הדין.
כדאי לקחת משכנתה מוקדם כדי לחסוך מדד?
נדרש חישוב פרטני. עלות האשראי עשויה לחול על סכום שונה מהרכיב המוצמד. מוסיפים הוצאות ובודקים תרחישים ונזילות, בלי להניח שהמדד יעלה בשיעור מסוים.
איך משווים הנחה לעלות המימון?
משווים את החלופות על אותו סכום ותקופה, לפי מבנה האשראי והעלויות בפועל. מפרידים בין הטבה מוגדרת לבין חיסכון מותנה ומונעים ספירה כפולה.
מה בודקים אם הכסף מגיע מחיסכון?
הוצאות פדיון, מסים ותשואה חלופית רלוונטית, וגם את הכסף שיישאר להמשך. כסף נזיל אינו בהכרח כסף פנוי.
אפשר להקדים רק חלק מתשלום?
בודקים את האפשרות לקיום חלקי ואת תנאי ההצעה. מגדירים זקיפה, יתרה ומועד, והאם ההטבה חלה גם על הסכום החלקי.
ההנחה צריכה להופיע בנספח?
יש להסדיר את ההטבה במסמך ברור המתאים לדרישות הדין והחוזה. בודקים מחיר, תנאים, סמכות ויחס ללוח הקיים. אם המחיר מופחת, בודקים גם את ההשפעה על בסיס המימון ועל הדיווח, ולא מסתמכים על הבטחה עמומה.
גם תשלום מוקדם חייב לעבור בשובר?
כאשר הסדר השוברים חל, ההקדמה אינה פטור מקיומו. בודקים התאמה לפרויקט, לדירה ולסכום. לאחר התשלום עוקבים אחר המצאת הבטוחה בהתאם לסעיף 3ב(ה), הקובע 14 ימי עסקים, או וידוא בטוחה אחרת לפי החוק; אין בכך היתר לשלם מחוץ להסדר.
איזו בטוחה נדרשת לכסף שמקדימים?
בודקים את ההגנה לסכום הנוסף, את סף 7% ואת מגבלות קצב הגבייה ככל שחלות. בבטוחה לפי סעיף 2(1) או 2(2), רכיב המע״מ מטופל במנגנון השבה נפרד בעת מימוש; פער בגובהו אינו כשלעצמו חוסר בבטוחה. הסכמה להקדים אינה פטור מהוראות החוק.
התקדמות מהירה בבנייה מאפשרת הקדמת חיוב?
תלוי אם נקבע תשלום לפי שלב או לפי תאריך ובאילו תנאים. התקדמות בפועל אינה משנה בהכרח חיוב במועד קבוע.
תשלום כל המחיר מבטיח מסירה מוקדמת?
לא מעצמו. צריך לבדוק התחייבות נפרדת, מוכנות למסירה ותנאים. העברת כסף אינה מוכיחה שהדירה מוכנה.
מה קורה לסבסוד בעסקת 20/80 אם מקדימים?
בודקים אם מקדימים תמורה למוכר או פורעים הלוואה, ואת תנאי ההטבה והמלווה. אין תוצאה אוטומטית אחת לכל מבצע.
איך מוודאים שלא ידרשו אותו סכום שוב?
מגדירים מראש את החיוב שלזכותו ייזקף הכסף ומקבלים אישור ויתרה מעודכנת. מבחינים בין זקיפה בתוך חיוב לפי סעיף 49 לבין בחירה בין חיובים שהגיעו לפי סעיף 50, ובודקים את ההסדר החוזי. שומרים אסמכתאות ומשווים לדרישות במועד המקורי.
מה קורה אם העסקה מתבטלת אחרי ההקדמה?
בודקים זכות ביטול, השבה, הטבות וחובות למלווה בנפרד. ערבות חוק מכר אינה מבטיחה החזר בכל ביטול, וההלוואה אינה מתבטלת מעצמה.
בקשת הקדמה מעידה שהקבלן בקשיים?
לא בהכרח. אבל לחץ חריג, שינוי חשבון או הבטחה לבטוחה בהמשך מחייבים בירור. אין לאבחן מצב פיננסי מבקשה אחת בלבד.
אילו מסמכים להעביר לעורכת הדין?
חוזה, לוח תשלומים, יתרה עדכנית, הצעת ההקדמה, חישוב ההטבה ומסמכי בטוחות ומימון. מציינים גם את המועד הקרוב ואת ההוצאות שטרם שולמו.
21. מקורות משפטיים ורשמיים
בין היתר סעיף 42 בעניין קיום מוקדם וסעיפים 49–50 בעניין זקיפת תשלומים, לצד הוראות הסכמה, צורה ותום לב. יש לבחון גם את ההסדר החוזי והנסיבות.
נוסח החוק — נבומגבלות הצמדה וריבית והגנה על זכויות הרוכש. יש לבדוק את הוראות התחילה והתחולה על החוזה.
מאגר החקיקה הלאומי — הכנסתבטוחות, סף גבייה, מגבלות קצב גבייה והסדר שוברים, לרבות סעיפים 2א, 3א ו־3ב(ה) והסדר רכיב המע״מ בסעיפים 3ג1–3ג2. הקדמה מוסכמת אינה פטור מהוראות מחייבות.
מאגר החקיקה הלאומי — הכנסתאישור עקרוני, תנאים והשוואת הצעות. לבדיקת הקדמה נדרש גם פירוט ביצוע ועלות מהמממן.
מידע באתר בנק ישראלהוראה 329 והבהרות נלוות לבדיקת מסגרת האשראי. תכנון הקדמה אינו התחייבות של הבנק להעמיד כסף.
עמוד ההוראה באתר בנק ישראלפרסומי מדדים ונתוני מדד תשומות הבנייה. נתוני עבר אינם תחזית לשינוי עתידי או אישור לחישוב חוזי מסוים.
אתר הלשכה המרכזית לסטטיסטיקההוראת הפרשנות בעניין שינוי שיעור המע״מ מסבירה, בין היתר, את סעיפים 28–29 ואת הטיפול בתשלומים על חשבון התמורה לפני מועד החיוב הרגיל. אין להסיק ממנה תחזית לשינוי מס עתידי.
הנחיות רשות המסיםהמקורות אינם המלצה להקדים תשלום, אישור מימון או אישור לכדאיות הצעה מסוימת. יש לבדוק עדכונים ותחולה לפני הסתמכות.
22. סיכום — לפני שמקדימים כסף, מגדירים מה מקבלים ומה נשאר
הקדמת תשלומים לקבלן נבחנת לפי ההטבה, העלות, הנזילות וההגנה על הכסף. הנחה או חיסכון אפשרי בהצמדה אינם מספיקים בלי לבדוק את מקור המימון ואת המשך העסקה.
לפני ההעברה מסדירים את התנאים, את זקיפת הכסף ואת יתרת המחיר. אם הקבלן דורש להקדים, מבררים תחילה את הבסיס לדרישה. אם הרוכש מבקש להקדים, בודקים את אפשרות הביצוע ואת היתרון שהוסכם בפועל.
הקבלן מציע הנחה תמורת תשלום מוקדם — האם התנאים והבטוחות מתאימים?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, הצעת ההקדמה והנספח לפני התחייבות. נבחן את תנאי התשלום, ההטבה, הזקיפה והבטוחות, בהתאם למסמכים ולהיקף השירות שיסוכם.
מה לצרף לפנייה? חוזה או טיוטה, לוח תשלומים, יתרה עדכנית והצעת ההקדמה. צרפו חישוב הנחה או הצמדה ומסמכי מימון רלוונטיים, וציינו את המועד הקרוב לתשובה או להעברה.
למידע נוסף: ליווי משפטי ברכישת דירה
מה עדיין צריך לבדוק לפני הקדמת הכסף?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה. אין בו המלצה להקדמת תשלום או לנטילת אשראי, ייעוץ השקעות, משכנתאות או מס אישי, או אישור לחתימה ולהעברת כסף. יש לבדוק את הדין ותחולתו, החוזה, ההטבה, המימון והבטוחות. הדוגמאות היפותטיות ואינן תחזיות או חישוב עלות מלאה. חיסכון אפשרי אינו מובטח, והסכמה להקדמה אינה פוטרת ממגבלות הדין. היקף השירות נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.