ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן תשלומים, ליווי ובטוחות ליווי בנקאי וחשבון ליווי ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם? פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים
נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 14 מדריכים
 המדריך המרכזי
P1 C4 1/14
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/14
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/14
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/14
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/14
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/14
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/14
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/14
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/14
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/14
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/14
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/14
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/14
נסח טאבו בדואר ישראל 2026
 מדריך
P1 C4 14/14
מכירת דירה עם הערת אזהרה – המדריך המשפטי המלא והמעודכן ל־2025
נושא בדיקות כלכליות לפני רכישת דירה 9 מדריכים
 המדריך המרכזי
P1 C5 1/9
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/9
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/9
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/9
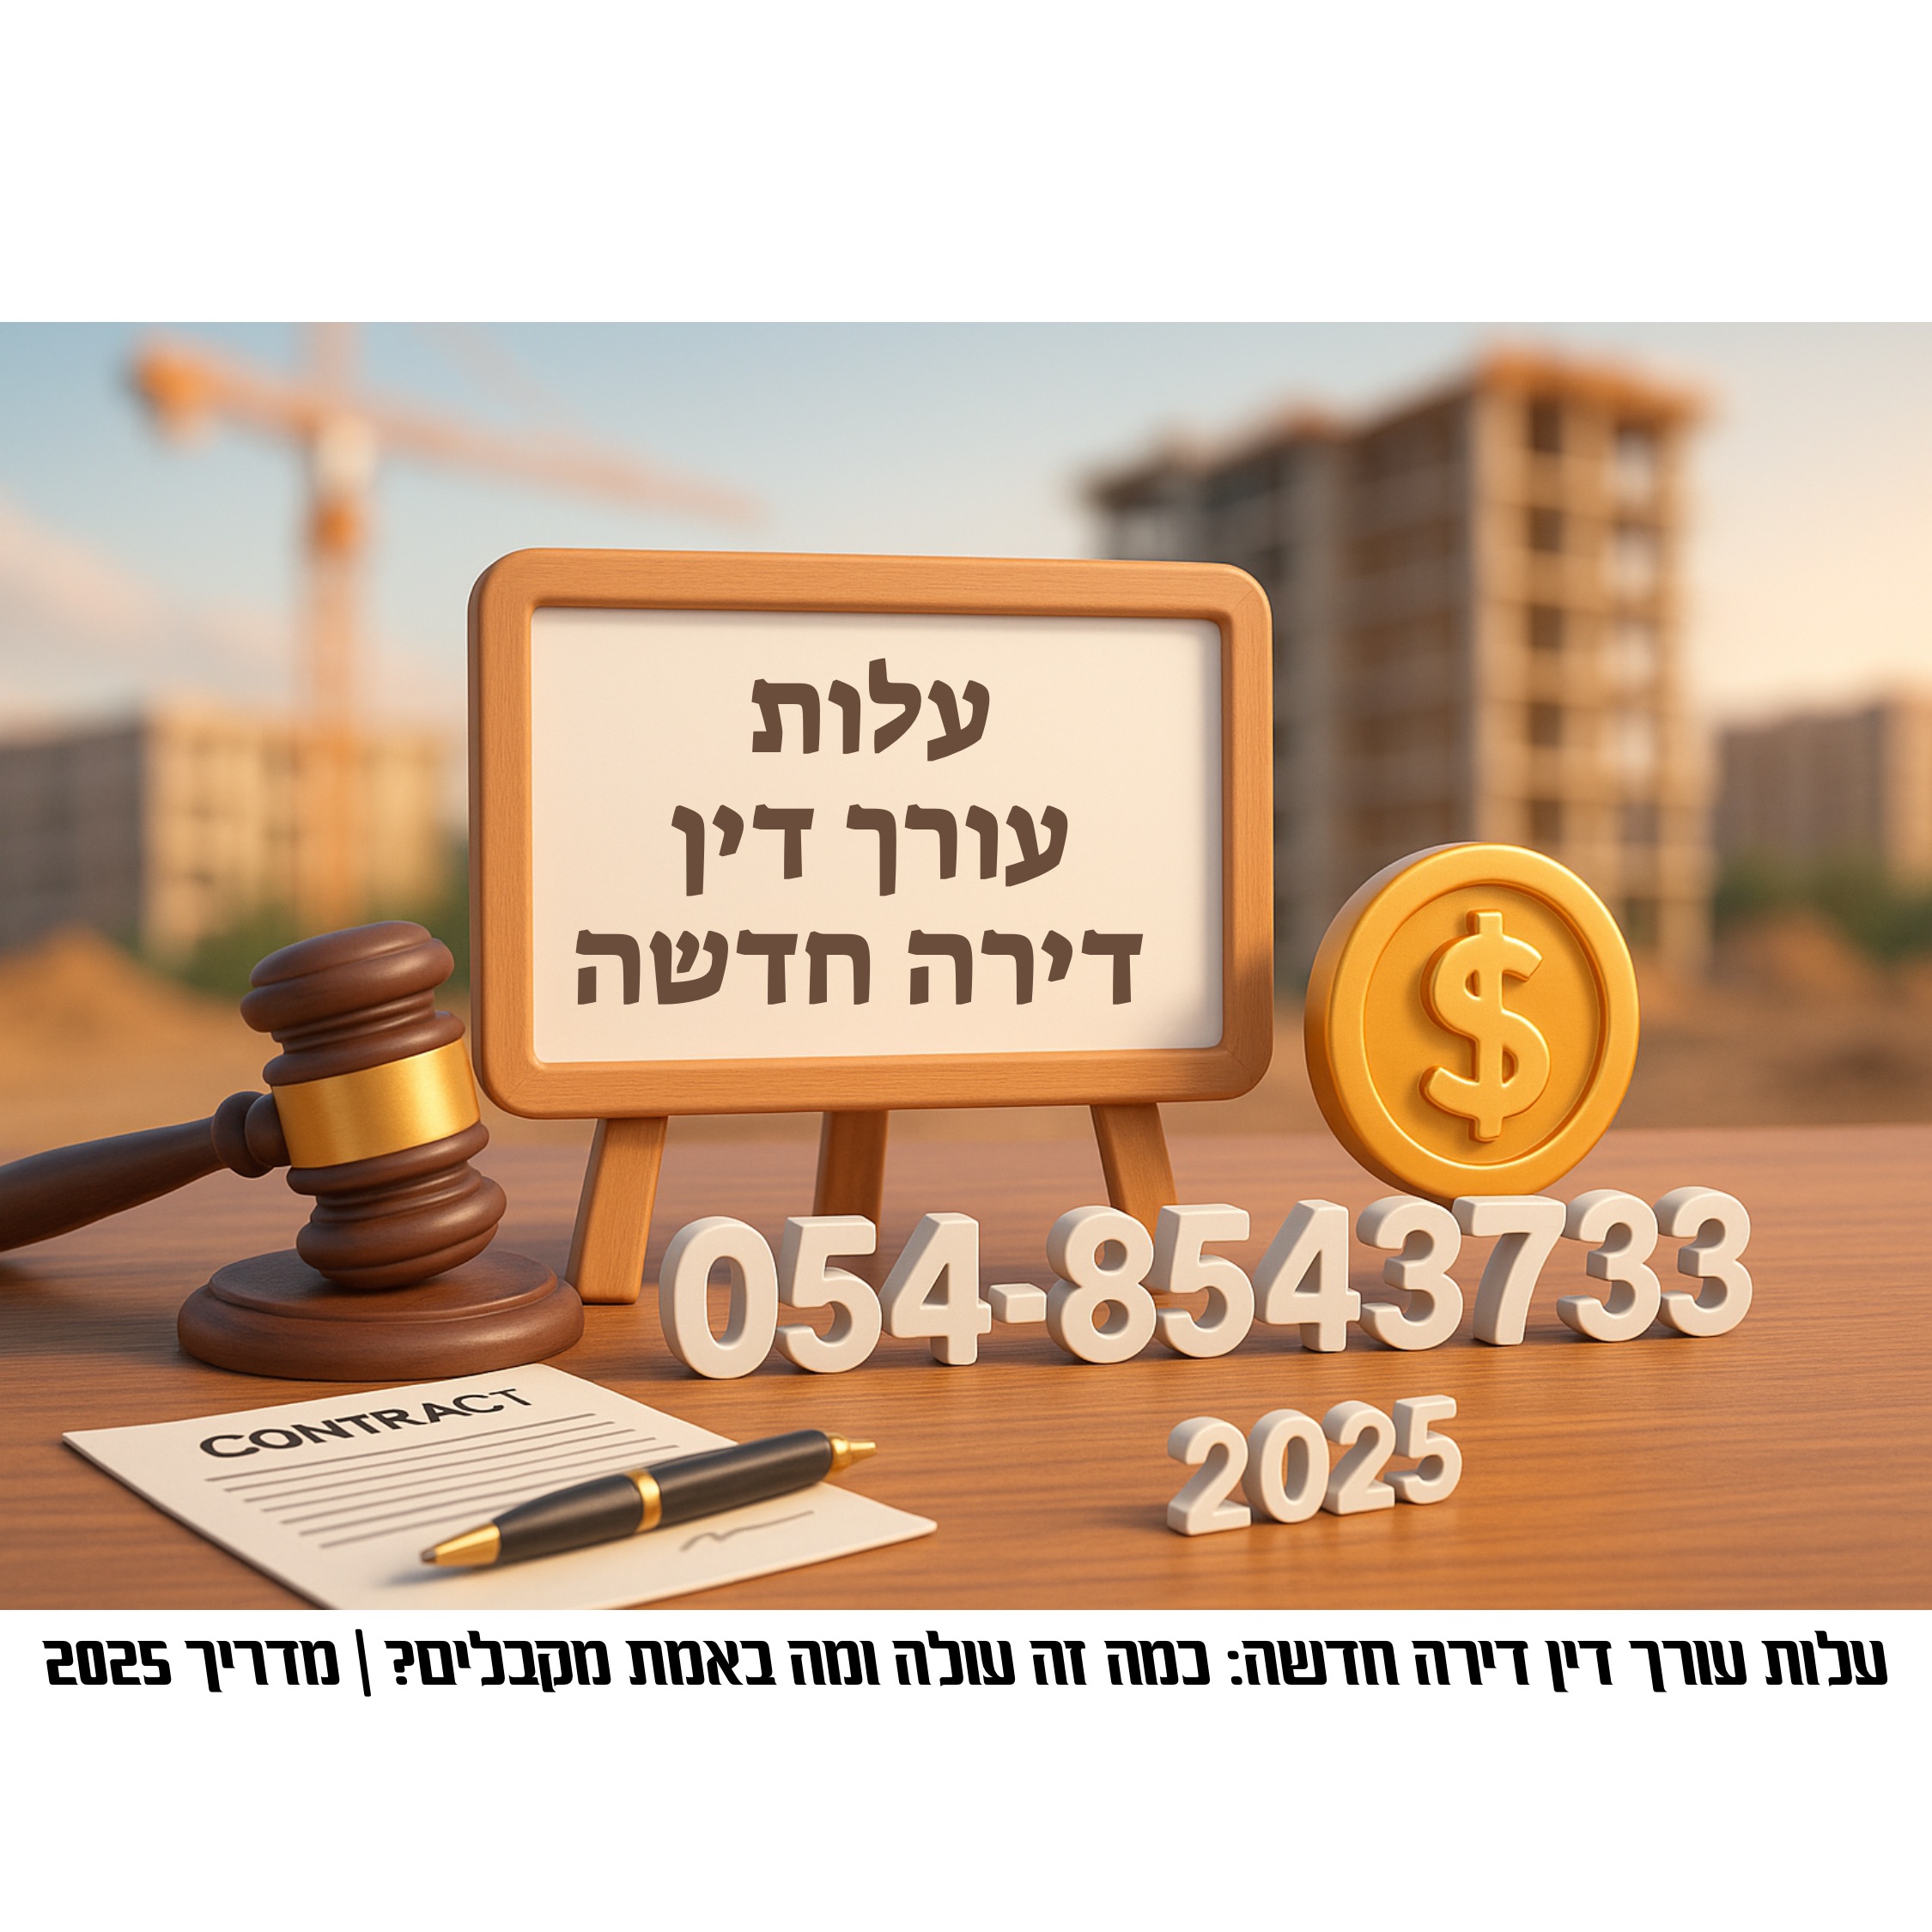
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/9
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/9
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/9
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/9
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
 מדריך
P1 C5 9/9
כמה באמת תשלמו על דירה מקבלן? מיסוי, הצמדות ותשלומים שחייבים להכיר (2026)
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים


תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 4 מדריכים
 המדריך המרכזי
P2 C2 1/4
החוזה וההסכמים המשפטיים ברכישת דירה מקבלן
 מדריך
P2 C2 2/4
ע״א 449/85 היוזמה לבנין בע״מ נ׳ ברקוביץ׳ – מתי מסמך מקדמי נחשב לחוזה מחייב בעסקת דירה?
 מדריך
P2 C2 3/4
פרשנות חוזים בישראל
 מדריך
P2 C2 4/4
התחייבויות קבלן ברכישת דירה – המדריך המשפטי המקיף לשנת 2025
- נספחי חוזה קבלן – המדריך המלא (2026)
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 9 מדריכים
 המדריך המרכזי
P2 C4 1/9
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/9
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/9
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/9
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/9
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/9
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/9
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/9
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
 מדריך
P2 C4 9/9
ביטול עסקה בגלל משכנתא: המדריך השלם (2026)
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 17 מדריכים
 המדריך המרכזי
P2 C8 1/17
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/17
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/17
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/17
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/17
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/17
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/17
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/17
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/17
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/17
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/17
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/17
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
 מדריך
P2 C8 13/17
החזר מקדמה על דירה – מתי אפשר לקבל את הכסף בחזרה?
 מדריך
P2 C8 14/17
האם אפשר לחתום על חוזה רכישת דירה מקבלן בלי לשלם מקדמה? מדריך משפטי לרוכשים (2026)
 מדריך
P2 C8 15/17
ביטול עסקת דירה אחרי מקדמה – מה הזכויות שלכם? מדריך לרוכשים לפני נזק יקר
 מדריך
P2 C8 16/17
האם מקדמה על דירה מחייבת עסקה? האמת המשפטית שרוכשים חייבים לדעת
 מדריך
P2 C8 17/17
התחייבויות וטפסים בקנייה מקבלן - רכישת דירה מקבלן
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
נושא מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 מדריך
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 · אתם כאן תשלומים, ליווי ובטוחות 7 נושאים
הנושא הנוכחי ליווי בנקאי וחשבון ליווי 10 מדריכים
 המדריך שאתם קוראים עכשיו
P3 C1 1/10
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/10
ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים
 מדריך
P3 C1 3/10
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 4/10
חתימה על חוזה קבלן לפני שנחתם הסכם ליווי בנקאי — מה חייבים להסדיר?
 מדריך
P3 C1 5/10
נספח ליווי בנקאי בחוזה קבלן — מה לבדוק לפני שחותמים לבנק המלווה?
 מדריך
P3 C1 6/10
החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C1 7/10
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 8/10
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 9/10
קבלן מבקש להעביר כסף לחשבון אחר
 מדריך
P3 C1 10/10
ליווי בנקאי לפני היתר בנייה – האם הכסף שלכם באמת מוגן?
נושא ערבות חוק מכר ובטוחות 16 מדריכים
 המדריך המרכזי
P3 C2 1/16
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/16
מהי ערבות חוק מכר — מה היא מבטיחה לרוכש דירה מקבלן ומה אינה מכסה?
 מדריך
P3 C2 3/16
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/16
מתי מקבלים ערבות חוק מכר — מה להסדיר בחוזה לפני התשלום הראשון?
 מדריך
P3 C2 5/16
בדיקת תקינות ערבות חוק מכר — איך בודקים פרטים, סכום, הצמדה ואותנטיות?
 מדריך
P3 C2 6/16
הערת אזהרה במקום ערבות חוק מכר — מה לבדוק לפני חתימה על חוזה קבלן?
 מדריך
P3 C2 7/16
מכתב החרגה מהבנק המלווה — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 8/16
מתי פוקעת ערבות חוק מכר ומתי מחזירים אותה לקבלן — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 9/16
הערת אזהרה ברכישת דירה – המדריך המקיף
 מדריך
P3 C2 10/16
רישום הערת אזהרה דיגיטלית — מסמכים, הגשה, טיפול בדחייה ואימות הרישום
 מדריך
P3 C2 11/16
הערת אזהרה מול רישום בעלות בטאבו — מה מוגן ומה עוד צריך להשלים?
 מדריך
P3 C2 12/16
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 13/16
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 14/16
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
 מדריך
P3 C2 15/16
שילמתי לקבלן ולא קיבלתי ערבות חוק מכר — מה בודקים לפני התשלום הבא?
 מדריך
P3 C2 16/16
ערבות להחזר מקדמה לעומת ערבות חוק מכר — מה מבטיח את הכסף אם העסקה מתבטלת?
נושא פנקס שוברים ותשלומים לקבלן 13 מדריכים
 המדריך המרכזי
P3 C3 1/13
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/13
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/13
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/13
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/13
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/13
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/13
מסמכים לפני תשלום לקבלן: 12 קבוצות מסמכים שחשוב לבדוק ולשמור
 מדריך
P3 C3 8/13
הקבלן לא מסר פנקס שוברים — מה להסדיר לפני חתימה והתשלום הראשון?
 מדריך
P3 C3 9/13
העברה בנקאית במקום שובר לקבלן: מה לבדוק לפני אישור התשלום?
 מדריך
P3 C3 10/13
תשלום לקבלן מהון עצמי ומשכנתה: איך מתאמים שוברים ופיצול תשלומים?
 מדריך
P3 C3 11/13
הבנק לא מבצע את שובר התשלום לקבלן — מה עושים כשהמועד קרוב?
 מדריך
P3 C3 12/13
שובר תשלום שגוי לקבלן: איך מתקנים ומסדירים את המועד לפני ההעברה?
 מדריך
P3 C3 13/13
פנקס שוברים לקבלן אבד או נגנב — איך מסדירים חלופה לפני התשלום?
נושא לוח תשלומים ותשלומי הרוכש 16 מדריכים
 המדריך המרכזי
P3 C4 1/16
לוח תשלומים בפרויקט עם ליווי בנקאי: מה חייבים לבדוק לפני כל תשלום לקבלן?
 מדריך
P3 C4 2/16
מימון ותשלומים ברכישת דירה מקבלן – מה לבדוק לפני חתימה על החוזה?
 מדריך
P3 C4 3/16
מסמכי הקבלן למשכנתה — מה להסדיר בחוזה כדי שהכסף ישוחרר בזמן?
 מדריך
P3 C4 4/16
הלוואת גישור לקניית דירה – המדריך המלא 2026
 מדריך
P3 C4 5/16
התשלום לקבלן תלוי במכירת הדירה הקיימת — מה להסדיר לפני חתימה?
 מדריך
P3 C4 6/16
עסקת 20/80 או 10/90 ברכישת דירה מקבלן — מה לבדוק לפני חתימה?
 מדריך
P3 C4 7/16
תשלום לקבלן: האם מותר להתנות תשלום בקצב התקדמות הבנייה?
 מדריך
P3 C4 8/16
איזה לוח תשלומים מתאים לרכישת דירה מקבלן — איך משווים הצעות לפני חתימה?
 מדריך
P3 C4 9/16
שינוי לוח תשלומים בחוזה קבלן — מה אפשר לבקש לפני חתימה ומה מחייב לאחריה?
 מדריך
P3 C4 10/16
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 11/16
הקדמת תשלומים לקבלן — מה לבדוק לפני שמסכימים או מבקשים להקדים?
 מדריך
P3 C4 12/16
גביית תשלום נוסף בעסקת נדל״ן – מה לבדוק מול הקבלן לפני חתימה?
 מדריך
P3 C4 13/16
התשלום האחרון לקבלן — אילו תנאים להסדיר בחוזה לפני שמעבירים את היתרה?
 מדריך
P3 C4 14/16
תשלומים עם קבלת דירה מקבלן
 מדריך
P3 C4 15/16
עיכוב תשלום לקבלן — מתי קיימת עילה לדחייה ומה להסדיר לפני חתימה?
 מדריך
P3 C4 16/16
איחור בתשלום לקבלן בקניית דירה – מה עושים וכיצד מצמצמים נזקים?
נושא כלל 7% ותשלומים לפני היתר 5 מדריכים
 המדריך המרכזי
P3 C5 1/5
כלל 7% בחוק המכר
 מדריך
P3 C5 2/5
7% לפני היתר בנייה
 מדריך
P3 C5 3/5
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/5
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
 מדריך
P3 C5 5/5
איך מחשבים 7% ממחיר דירה מקבלן — ומה נכלל בתשלומים המצטברים?
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר
נושא מס רכישה ותכנון מיסוי לפני חתימה 4 מדריכים


תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים

נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים

נושא שינויי תכנון לפני היתר 2 מדריכים

נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים




תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 3 מדריכים
 המדריך המרכזי
P6 C1 1/3
סיכונים בקניית דירה מקבלן
 מדריך
P6 C1 2/3
קבוצת רכישה לדירה ב־2026: האם זה באמת כדאי ומהם הסיכונים המשפטיים?
 מדריך
P6 C1 3/3
הבדלים משפטיים בין דירה מקבלן ליד שנייה - שכל רוכש חייב להכיר (2026)
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 2 מדריכים
המדריך המרכזי
P6 C4 1/2
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
 מדריך
P6 C4 2/2
מימוש ערבות חוק מכר במקרה של קריסת יזם ואיחור קיצוני: מתי אפשר לבטל את החוזה ולקבל את הכסף?
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
נאמר לכם שהפרויקט בליווי בנקאי — אבל מה בדיוק מגן על הכסף שתשלמו? לפני חתימה על רכישת דירה מקבלן צריך לזהות את הגורם המלווה, לבדוק אם הליווי כבר פעיל ולהבין איך התשלומים, הבטוחות והשעבודים משתלבים בעסקה שלכם.
ליווי בנקאי ברכישת דירה מקבלן אינו מבטיח שכל תשלום מוגן מעצם קיומו של בנק בפרויקט. ההגנה נבחנת לפי הדין, סוג הבטוחה, דרך התשלום והמסמכים המתאימים לדירה ולרוכשים. גם תשלום לחשבון הנושא את שם החברה אינו בהכרח תשלום שבוצע באמצעות הסדר השוברים.
המדריך מתמקד בבדיקות לפני חתימה ובמנגנון שילווה את תשלומי הרכישה בהמשך. הוא מסביר מה ליווי בנקאי נותן, מה אינו מכסה, מה לבדוק בחוזה ואילו פערים צריך לברר לפני שמתחייבים או מעבירים כסף.
קיבלתם טיוטת חוזה או דרישת תשלום ולא ברור מה מבטיח את הכסף? פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, מסמכי הליווי ומנגנון הבטוחות לפני חתימה. צרפו את החומר הקיים וציינו את המועד הקרוב ומה כבר נחתם או שולם.
איזה מצב מתאר את העסקה שלכם?
בחרו את השאלה שעולה מהחוזה או מהמסמכים שקיבלתם. בכל מדריך תמצאו בדיקה ממוקדת של הנושא לפני חתימה או תשלום.
| המצב שלכם | מה צריך לברר? | המדריך המתאים |
|---|---|---|
| הוצג בנק, מבטח או מממן אחר. | מה תפקידו ומה ההבדל בין מסגרות המימון? | ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים |
| נאמר שהפרויקט כבר מלווה. | האם ההסדר קיים ומתייחס לדירה ולשלב שאתם קונים? | איך יודעים אם יש ליווי בנקאי אמיתי? |
| מבקשים לחתום כשהליווי יוסדר בהמשך. | מה מחייב כבר היום ומה יקרה למקדמה אם הליווי לא יושלם? | חתימה על חוזה קבלן לפני ליווי בנקאי |
| קיבלתם נספח בנק או כתב התחייבות לחתימה. | אילו הצהרות, הרשאות והתחייבויות ניתנות למלווה? | בדיקת נספח ליווי בנקאי לפני חתימה |
| החוזה מאפשר להחליף את המלווה. | מה כוללת ההסכמה ומה יקרה לתשלומים ולבטוחות? | החלפת בנק מלווה בפרויקט |
| קיבלתם חשבון או שובר לתשלום. | איך מאמתים את הפרטים ואת דרך הביצוע? | בדיקת חשבון ליווי בנקאי |
| יש סתירה או פרט לא ברור במסמכי התשלום. | איזה פער דורש בירור ואילו מסמכים צריך להשוות? | חמישה סימנים שחשבון הליווי דורש בדיקה |
| מבקשים להעביר כסף לחשבון אחר. | מה הבסיס לשינוי וכיצד אמור התשלום להיקלט ולהיות מובטח? | תשלום לקבלן שלא לחשבון הליווי |
אם מתקיימים כמה מצבים במקביל, קראו את המדריכים הרלוונטיים יחד. בחירת מדריך אינה אישור לחתימה או לתשלום; את ההחלטה בוחנים לפי החוזה והמסמכים בעסקה שלכם.
1. מהו ליווי בנקאי ברכישת דירה מקבלן?
ליווי בנקאי הוא מסגרת פיננסית לפרויקט, שבמסגרתה בנק מתקשר עם היזם ומנהל מנגנוני אשראי, בטוחות ובקרה לפי הסכם הליווי והדין. בפרויקט שעליו חל הסדר הליווי הפיננסי בחוק הבטחת השקעות, כספי הרוכשים משולמים באמצעות הסדר שוברים ונקשרים למנגנון הבטחת הכספים.
צריך להבחין בין מימון שהיזם קיבל לבין ליווי פיננסי במובנו בחוק. הלוואה ליזם, שעבוד לטובת מממן או שימוש בשם ״ליווי״ בפרסום אינם מוכיחים כשלעצמם שהפרויקט פועל בהסדר השוברים והבטוחות החל על ליווי פיננסי.
ליווי פיננסי אינו בהכרח ליווי של בנק
החוק מתייחס גם לליווי פיננסי של מבטח. כאשר מוצג מימון חוץ־בנקאי, יש לזהות את הגוף, רישיונו ותפקידו: האם הוא מממן, תאגיד מלווה כהגדרתו בחוק, מנפיק בטוחה או גורם אחר. אין להסיק מהמונח ״חוץ־בנקאי״ שהכסף אינו מוגן, או להפך — שכל מממן רשאי להעמיד כל בטוחה.
2. מה הליווי נותן לרוכש — ומה הוא אינו מבטיח?
ברכישה על הנייר הרוכשים משלמים לפני קבלת הדירה ולפני השלמת רישום הזכויות. מנגנון הליווי מסדיר את קליטת התשלומים בפרויקט ואת הקשר להעמדת הבטוחות. הבקרה של המלווה נועדה לשרת את מסגרת הליווי, ואינה מחליפה בדיקות מטעם הרוכשים.
בקרה של המלווה אינה פיקוח הנדסי מטעמכם
אין לראות בבנק המלווה גורם שבדק עבורכם את מידות הדירה, איכות העבודות, התאמת המפרט, כדאיות המחיר או כל תנאי בחוזה. גם אם קיימת בקרה מקצועית לצורכי הליווי, יש לה תכלית והיקף שאינם זהים לבדיקה משפטית או הנדסית עבור הרוכש.
הגנת כספים אינה התחייבות למסור דירה בכל מצב
הבטוחה נבחנת לפי סוגה ועילותיה. אין להניח שהמלווה חייב להשלים את הבנייה, לבחור קבלן חלופי או לשלם כל נזק אם הפרויקט נקלע לקושי. גם איחור במסירה אינו מפעיל אוטומטית ערבות חוק מכר.
3. מי עושה מה: המוכר, הקבלן המבצע, המלווה והרוכשים?
המוכר בחוזה אינו בהכרח הקבלן שבונה בפועל. לפני חתימה צריך לזהות את החברה המוכרת, את זכויותיה ואת התחייבויותיה. שמו של הקבלן המבצע או של קבוצת חברות בפרסום אינו תחליף לזיהוי הצד שמולו אתם מתקשרים.
| הגורם | תפקיד בעסקה | מה לברר? |
|---|---|---|
| המוכר | הצד המתקשר בחוזה המכר. | זהות, זכויות, תשלומים, בטוחות ומסירה. |
| הקבלן המבצע | ביצוע עבודות הבנייה לפי ההתקשרות הרלוונטית. | זהותו והקשר בינו לבין המוכר. |
| התאגיד המלווה | ליווי פיננסי לפי הדין וההסכם. | חשבון הפרויקט, שוברים ומנגנון הבטוחות. |
| מנפיק הבטוחה | התחייבות לפי הבטוחה שהונפקה. | סמכות, נוסח, מוטבים וסכומים. |
| בנק המשכנתה | הלוואה לרוכשים והבטחת החזרתה. | תנאים לשחרור הכסף ומסמכים נדרשים. |
| עורכת הדין מטעמכם | בדיקה וייצוג משפטי לפי היקף השירות. | חוזה, זכויות, בטוחות ותיאום המסמכים. |
גם כאשר כמה תפקידים מבוצעים בידי אותו גוף, יש לבדוק כל תפקיד בנפרד. העובדה שהבנק המלווה מציע לכם משכנתה אינה מוכיחה שההלוואה האישית אושרה או שהושלמו דרישות הביצוע.
4. אילו מסמכים צריך לחבר כדי להבין את ההגנה?
בדיקת ההגנה נשענת על חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה–1974, על מסמכי העסקה ועל הביצוע בפועל. זהו חוק נפרד מחוק המכר (דירות), העוסק בין היתר במפרט, באי־התאמות ובאיחור במסירה.
קראו יחד את החוזה, נספח התשלומים, הוראות הליווי שנמסרו לרוכשים, מסמכי הבטוחה, השוברים ומסמכי השעבוד וההחרגה. הוראה במסמך אחד עשויה להשפיע על משמעותו של מסמך אחר.
גם מצגים שיווקיים ותכתובות צריך לשמור
אמירה על ליווי, הבטחה לקבלת ערבות או הודעה על שינוי חשבון עשויות להיות רלוונטיות לבחינת המצגים וההתחייבויות. שמרו אותן ובדקו את התאמתן למסמכי החתימה. אין להניח שכל פרסום יוצר את אותה התחייבות, או שהוא חסר משמעות משום שלא נכתב בכותרת החוזה.
5. איך בודקים שהליווי אמיתי ושהחשבון שייך לפרויקט?
בקשו לזהות את התאגיד המלווה, את הפרויקט ואת מנגנון התשלום. הבחינו בין משא ומתן לקבלת ליווי, הסכם שנחתם והסדר שניתן לפעול לפיו ביחס לדירה שלכם. אמירה ״הליווי בדרך״ אינה אישור שכבר אפשר לשלם בהסדר שוברים פעיל.
מאמתים דרך ערוץ שאינו תלוי בהודעת התשלום
אם נדרש אימות מול הבנק, השתמשו בפרטי קשר שאותרו באופן עצמאי באתרו הרשמי. אל תסתמכו רק על מספר טלפון שנמסר בהודעה הכוללת הוראה להעברת כסף. בחלק מהבנקים קיימים שירותים לבדיקת פרטי פרויקט או חשבון ליווי; יש להבין מה בדיוק השירות מאמת.
אישור שהחשבון משויך לפרויקט אינו אישור לכל תנאי הרכישה, לזהות כל מסמך או לכיסוי כל סכום. להרחבה ראו בדיקת חשבון ליווי בנקאי ואיך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
6. לפני שיש ליווי פעיל — מה צריך להסדיר בחוזה?
אין חובה כללית שכל פרויקט ייבנה בליווי בנקאי. עם זאת, היעדר ליווי אינו פוטר את המוכר מהבטחת כספי הרוכשים בהתאם לחוק. צריך לבדוק איזו בטוחה מוצעת, מהן מגבלות התשלום ומהו מצב הזכויות והשעבודים.
סעיף 2א1 מחייב יידוע בכתב על הזכות להבטחת הכספים ועל הדרכים שנקבעו בחוק. מוכר שלא התקשר עם בנק או מבטח בהסכם למתן ליווי פיננסי נדרש להודיע על כך בכתב עד מועד חתימת חוזה המכר, בהתאם להסדר החל.
מה קורה אם הליווי המתוכנן לא מתקבל?
בדקו אם החוזה מגדיר מועד, תנאים והשלכות: האם תשלומים נדחים, האם נדרשת בטוחה אחרת ומה קורה אם ההסדר אינו מושלם. תנאי מתלה, זכות ביטול והחזר כספים אינם נוצרים מעצם ההבטחה שיהיה ליווי; יש לבדוק אם וכיצד הוסדרו.
כסף ששולם לפני הליווי דורש התייחסות נפרדת
אם כבר שולמה מקדמה, צריך לברר כיצד היא תטופל לאחר כניסת הליווי: שיוך לעסקה, קליטה במנגנון המתאים והבטחתה. אל תניחו שתשלום קודם מקבל כיסוי אוטומטי ביום שבו החברה מודיעה על ליווי.
אם מבקשים לחתום כעת כשהליווי מתוכנן להמשך, ראו חתימה על חוזה קבלן לפני הסדרת ליווי בנקאי לבדיקת המועדים, המקדמה ותוצאות אי־ההשלמה. אם העסקה מוצעת ללא מסגרת ליווי בנקאי, ראו גם רכישת דירה ללא ליווי בנקאי לבדיקת המסגרת המוצעת וההגנות הרלוונטיות. את ההפניה המתאימה בוחרים לפי ההסדר בפועל, ולא לפי כותרת הנספח בלבד.
7. כלל 7 האחוזים — מה הוא קובע ומה אינו מבטיח?
סעיף 2 לחוק אוסר על מוכר לקבל מקונה, על חשבון מחיר הדירה, סכום העולה על 7% מהמחיר, אלא אם הבטיח את הכספים באחת הדרכים הקבועות בחוק. ההוראה חלה למרות האמור בחוזה המכר.
בודקים את הסכום המצטבר
הבדיקה אינה נעשית לכל העברה בנפרד. כמה תשלומים קטנים עשויים להצטבר לסכום העולה על הרף. גם כותרות כגון ״דמי רצינות״ או ״מקדמה״ אינן מכריעות לבדן: יש לבדוק את מהות התשלום ואם הוא מתקבל על חשבון מחיר הדירה.
עד 7% אינם הבטחה להחזר או המלצה לשלם
הרף אינו קובע שהמקדמה בטוחה, שהיא מוחזקת בנאמנות או שהיא ניתנת להחזר לפי רצון הרוכש. גם בסכום נמוך יותר צריך לבדוק את המסמך שנחתם, זהות מקבל הכסף, תנאי ההחזר והשלכות ההתחייבות. בפרויקט שבו חל הסדר השוברים יש לבדוק אותו גם ביחס לתשלום מוקדם.
הבטחת הכספים אינה נוגעת רק לחלק שמעל הרף
אין לפרש את הכלל כאילו 7% הראשונים נותרים בהכרח מחוץ להגנה ורק היתרה מובטחת. יש לבדוק את דרישות הבטוחה לגבי הכספים ששולמו, לפי המסלול שנבחר והוראותיו, לרבות ההסדר הנפרד של רכיב המע״מ בערבות או בפוליסת ביטוח.
לבחינת דרישת מקדמה או כמה תשלומים המצטברים יחד, ראו כלל 7% בחוק המכר — מה לבדוק לפני תשלום לקבלן? המדריך מתמקד בחישוב הסכום המצטבר ובמשמעות הרף, לצד בדיקת תנאי התשלום וההגנה המוצעת בעסקה.
8. אילו בטוחות מוכרות בחוק להבטחת כספי הרוכש?
החוק מונה דרכים מוגדרות להבטחת הכספים. הן אינן זהות בתנאים, בדרך המימוש או בהשפעתן על לוח התשלומים. צריך לזהות את החלופה המדויקת ולבדוק שהיא מקיימת את דרישות החוק בעסקה המסוימת.
| החלופה | עיקר ההסדר | בדיקה מרכזית |
|---|---|---|
| ערבות לפי סעיף 2(1) | ערבות בנקאית או ערבות מנותן ערבות אחר העומד בדרישות החוק. | זהות המנפיק, נוסח, מוטבים, סכום ועילות מימוש. |
| ביטוח לפי סעיף 2(2) | ביטוח אצל מבטח שאושר לעניין זה, כשהקונה מוטב ודמי הביטוח שולמו מראש, לפי תנאי החוק. | התאמה למסלול הסטטוטורי ולכספים ששולמו. |
| משכנתה ראשונה לפי סעיף 2(3) | שעבוד הדירה או חלק יחסי מהקרקע לטובת הקונה או חברת נאמנות שאושרה לכך, בתנאים הקבועים בחוק. | הרישום, הדרגה והיקף הבטחת הכספים. |
| הערת אזהרה לפי סעיף 2(4) | רישום לגבי הדירה או חלק יחסי מהקרקע, ללא שעבוד, עיקול או זכות של צד שלישי בעלי עדיפות על ההערה. | מצב הרישום, העדיפויות ותחולת מגבלות התשלום. |
| העברת זכויות לפי סעיף 2(5) | העברת בעלות או זכות אחרת בהתאם לחוזה, בדירה או בחלק יחסי מהקרקע, נקיות מהזכויות המנויות בחוק. | מה הועבר ונרשם ומה נותר להשלמה. |
ערבות אישית אינה אחת החלופות שבסעיף 2
ערבות של בעל מניות, שטר חוב או התחייבות כללית של החברה אינם הופכים לבטוחה סטטוטורית רק מפני שהם מכונים ״ביטחון״. כך גם שעבוד של נכס אחר אינו זהה לחלופת המשכנתה על הדירה או על חלק יחסי מהקרקע המתוארת בחוק. בטוחה נוספת עשויה להיות רלוונטית לעסקה, אך אינה מחליפה אוטומטית את החובה שבדין.
תיקון 2026: לא כל נותן אשראי הוא נותן ערבות מתאים
מיום 30.9.2026, בעקבות תיקון מס׳ 11 לחוק הבטחת השקעות שנחקק במסגרת חוק התוכנית הכלכלית לשנת 2026, ניתן להבטיח כספים לפי סעיף 2(1) גם בערבות של ״נותן ערבות אחר״ העומד בהגדרה המיוחדת ובדרישות החלות עליו. אין די בכך שהגוף מכונה חברת מימון או מחזיק ברישיון אשראי כללי. יש לבדוק את סוג הרישיון, ובגופים הרלוונטיים את דרישת הרישיון המורחב, וכן את העמידה בהוראות הנזילות והלימות ההון הנוגעות ליציבותו לפי ההסדר. יש לבחון את הנוסח החל ואת כשירות הגוף במועד הרלוונטי. היותו מנפיק ערבות מתאים אינה הופכת אותו אוטומטית ל״תאגיד מלווה״ כהגדרתו בחוק.
להרחבה ראו אילו בטוחות חייב הקבלן או היזם למסור לרוכש?
9. מתי ערבות חוק מכר ניתנת למימוש?
ערבות חוק מכר נועדה להבטיח החזרת כספים בנסיבות המוגדרות בחוק ובנוסח הערבות. יש לבדוק אם המוכר אינו יכול להעביר לקונה את הזכות המוסכמת מחמת עיקול או צו מן הסוגים המנויים בחוק, או אם נוצרו נסיבות של מניעה מוחלטת למסירת ההחזקה, בהתאם להסדר. עצם קיומם של הליך, עצירת עבודה או קושי בפרויקט אינו פוטר מבדיקת עילת המימוש והמסמכים הדרושים להוכחתה.
לא כל עצירת עבודה או הפרת חוזה מפעילה את הערבות
צריך לבדוק אם התקיימה עילת מימוש ומה נדרש להוכחתה. איחור, ליקוי או מחלוקת כספית עשויים להקים זכויות אחרות, אך אינם בהכרח עילת מימוש לערבות. החוק מבהיר שביטול חוזה המכר כשלעצמו אינו מניעה מוחלטת לעניין ההסדר.
הערבות אינה מכסה בהכרח את כל הנזק
אין להניח שהערבות תחזיר גם שכירות, הוצאות מימון, שכר טרחה, עליית מחיר של דירה חלופית או כל פיצוי חוזי. יש לבדוק את הכספים המובטחים, הוראות ההצמדה והזכויות הנוספות בנפרד.
הבטחת הכספים כוללת גם הסדר הצמדה לפי סעיף 3א1 לחוק. כספים שהובטחו לפי סעיף 2(1) או 2(2) מוצמדים בהתאם לשיטת ההצמדה שעליה הוסכם בחוזה לגבי מחיר הדירה. אם לא נקבעה שיטה, חל מנגנון ברירת המחדל שבחוק, המתייחס למדד תשומות הבנייה ולתקופה ממועד התשלום ועד ההחזר בנסיבות המימוש. אין לבלבל בין הצמדת יתרת התמורה שהרוכש חייב למוכר לבין הצמדת כספים שכבר שולמו ושיוחזרו בעת מימוש הבטוחה. יש לבדוק את ההתאמה בין החוזה למסמך הבטוחה לפי הדין החל.
לבדיקת המסמך שנמסר או עתיד להימסר לכם, ראו ערבות חוק מכר — איך בודקים את המנפיק, הסכום והיקף ההתחייבות? הבדיקה מחברת בין פרטי הערבות, התשלומים והעסקה המסוימת, לצד התנאים למימוש ההגנה.
10. מדוע סכום הערבות עשוי להיות נמוך מהתשלום ששילמתם?
במסלול הערבות או הביטוח הרלוונטי, החוק מוציא מסכום הבטוחה את רכיב המע״מ הכלול בתשלום. לכן אין לבדוק תקינות באמצעות דרישה לזהות מספרית אוטומטית בין התשלום הכולל לבין סכום הערבות.
לרכיב המע״מ קיים מנגנון השבה נפרד
סעיפים 3ג1 ו־3ג2 מסדירים את רכיב המע״מ ואת השבתו בעת מימוש בטוחה בנסיבות הקבועות בחוק. ההשבה נעשית באמצעות הגורם שהמציא את הבטוחה, בהתאם למנגנון ולתנאים שבדין. אין מדובר בהחזר מע״מ שוטף לרוכש במהלך העסקה.
איך בודקים פער בפועל?
השוו תשלום, מועד, רכיב מע״מ וסכום בטוחה לפי ההסדר החל. בקשו הסבר לכל יתרה שאינה מוסברת בחישוב. פער עשוי לנבוע ממנגנון המע״מ, אך גם מטעות, תשלום שלא שויך או רכיב שדורש בירור נפרד.
11. שוברי תשלום וחשבון ליווי — איך משלמים במסלול המתאים?
כאשר חל הסדר הליווי הפיננסי שבסעיף 3ב, המוכר נדרש למסור את פנקס השוברים ולקבל באמצעותו בלבד את תשלומי הרוכש בעבור הדירה. ההסדר כולל גם תשלומים שמקורם בהלוואה לרכישת הדירה.
תשלום באמצעות שובר מהווה הוראה בלתי חוזרת של המוכר לתאגיד המלווה להמציא בטוחה בהתאם להסדר שבחוק. לכן יש חשיבות לדרך הביצוע, ולא רק לשם החשבון שאליו הגיע הכסף.
העברה רגילה לאותו חשבון אינה בהכרח תשלום באמצעות שובר
לפני ביצוע בערוץ דיגיטלי או בסניף, ודאו שהפעולה נקלטת כתשלום לפי השובר ובהתאם להנחיות התאגיד המלווה. אל תסתפקו בהעתקת מספר חשבון משובר לביצוע העברה רגילה בלי לברר את דרך הקליטה והשיוך.
מה בודקים לפני התשלום?
בדקו את פרטי הפרויקט והחשבון, את המזהים המופיעים בשובר ואת שיוכו לעסקה ולדירה. ודאו שהסכום והחיוב תואמים לדרישה החוזית ושאתם משתמשים בשובר המתאים. אופן מילוי פרטי הרוכש, הסכום והמועד תלוי גם במבנה השובר ובהוראות הבנק; אין רשימת שדות אחת הזהה בכל מערכת.
הודעה על שינוי חשבון דורשת אימות
אם נמסר שצריך לשלם לחשבון אחר, בקשו הסבר ומסמכים ואמתו את השינוי בערוץ עצמאי. שינוי אמיתי עשוי לדרוש הסדרה של שוברים, בטוחות ותשלומים קודמים. מייל שנראה מוכר אינו הוכחה מספקת לזהות השולח או לתקינות ההוראה.
להוראות הבדיקה לפני ביצוע התשלום ראו פנקס שוברים בתשלום לקבלן. אם מבקשים לחרוג מההוראות שקיבלתם או להעביר כסף ליעד אחר, ראו תשלום לקבלן שלא לחשבון הליווי, והעבירו לבדיקה גם את דרישת התשלום המקורית ואת ההודעה על השינוי.
12. בתוך כמה זמן צריך להמציא את הבטוחה לאחר תשלום בשובר?
סעיף 3ב(ה) קובע כי התאגיד המלווה ימציא את הבטוחה המנויה בו בשל הסכום ששולם לפי הסדר השוברים, למעט רכיב המע״מ, בתוך 14 ימי עסקים מיום התשלום, או יוודא שניתנה בטוחה אחרת לטובת הקונה בהתאם לסעיף 2.
זהו מועד הקבוע בחוק, ולא הערכה כללית של זמן טיפול. צריך לבדוק את תחולת ההסדר ואת מועד התשלום הרלוונטי, ולנהל מעקב אחר המסמכים שהתקבלו.
מה בודקים במסמך שהתקבל?
בדקו את זהות המוטבים, זיהוי העסקה והדירה, המנפיק, הסכום והקשר לתשלומים. אם הבטוחה התקבלה באופן דיגיטלי, בררו כיצד מאמתים אותה, שומרים אותה ופועלים באמצעותה במקרה הצורך. אין להסתפק בצילום לא ברור או בהודעה שהמסמך ״כבר הופק״.
אם המסמך לא התקבל בזמן
פנו מיד עם השובר ואסמכתת התשלום, ובקשו לזהות אם קיימת תקלה בהפקה, בשיוך או במסירה. יש לבחון את ההמשך לפי הדין והחוזה; החוסר אינו הוראה אוטומטית לבטל את העסקה או לדחות כל חיוב נוסף באופן חד־צדדי.
13. האם לוח התשלומים חייב להיות לפי התקדמות הבנייה?
אין כלל אחיד שלפיו כל עסקת קבלן חייבת להתנהל לפי אותו לוח שלבי בנייה. סעיף 3 מגביל קבלת תשלומים מעבר לשיעורים שנקבעו בתקנות, אלא אם הכספים הובטחו לפי סעיף 2(1) או 2(2). לכן סוג הבטוחה הוא נתון מרכזי בבדיקת לוח התשלומים.
הערת אזהרה וערבות אינן יוצרות אותו הסדר תשלום
כאשר הכספים אינם מובטחים בערבות או בביטוח שבחלופות אלה, יש לבדוק את מגבלות השיעורים בתקנות ואת שלב הבנייה המתאים. הערת אזהרה אינה מתירה לגבות כל סכום בכל שלב רק משום שנרשמה.
גם כשיש ערבות בודקים את התנאים החוזיים
לוח התשלומים עשוי להתבסס על תאריכים, על אירועים או על שלבי ביצוע. צריך להבין מה מפעיל כל חיוב, אילו תנאים קודמים לו וכיצד הוא משתלב במימון שלכם. אין להניח שעיכוב בבנייה דוחה כל תשלום שנקבע לפי תאריך.
הקדמת תשלום היא החלטה נפרדת
לפני הקדמה בדקו את ההסכמה, דרך התשלום, היקף הבטוחה, ההצמדה ועלות המימון. הנחה שמוצעת תמורת הקדמה אינה מוכיחה שהמהלך מתאים לכם. יש לבדוק גם אם הקדמה מותרת לפי החוזה וההסדר החל.
לפני שמאשרים את לוח התשלומים בחוזה, בדקו מה מפעיל כל חיוב ואיך תממנו אותו במועד. להרחבה ראו לוח תשלומים ברכישת דירה מקבלן עם ליווי בנקאי, ובחנו את ההתאמה בין מועדי החוזה, סוג הבטוחה, ההצמדה והמימון האישי שלכם.
14. שעבוד הפרויקט ומכתב החרגה — איך הדירה אמורה להשתחרר?
בפרויקט מלווה עשויים להירשם שעבודים לטובת המממן. עצם קיומו של שעבוד אינו מלמד שהעסקה פסולה, אך צריך לבדוק את תחולתו ואת הדרך שבה זכויות הרוכשים והדירה יוחרגו ממנו לפי ההסדר המתאים.
הודעה מותנית אינה אישור שהשעבוד כבר נמחק
מסמך המכונה ״מכתב החרגה״ עשוי לקבוע שהשעבוד לא ימומש מתוך הדירה ושיימחק בכפוף לתנאים. צריך לקרוא אילו תנאים נדרשים, לאיזו דירה מתייחסים ומהו השלב שבו הם מתקיימים. אין להתייחס לכל מסמך כזה כאל אישור סופי ונקי מתנאים.
בתוספת לחוק נקבעו תנאים מצטברים לאי־מימוש שעבוד הפרויקט מתוך הדירה, ובהם השלמת הבנייה, מסירת החזקה, תשלום מלוא המחיר בדרך הנדרשת והעמדת ההגנה החלופית או קיום ההסדר המתאים לגבי מקרקעי ישראל. יש לבדוק את הנוסח והמסלול החלים ולא להסתפק בהתקיימות תנאי אחד, כגון תשלום מלוא התמורה או קבלת מפתח.
יש להבחין בין התחייבות שלא לממש את שעבוד הפרויקט מתוך הדירה לאחר התקיימות התנאים לבין מחיקת תחולתו במרשמים. המחיקה הרישומית עשויה להצריך אפשרות לפעול ביחס לדירה כיחידת רישום נפרדת, ובהתקיים התנאים חלה הוראת הזמן הסביר שבנוסח ההודעה. כמו כן, החרגת שעבוד הפרויקט אינה מוחקת משכנתה או שעבוד שניתנו בשל אשראי אישי לרוכש.
סעיף 2ג מסדיר הודעה בדבר אי־מימוש ומחיקת שעבוד. על המוכר לפנות בכתב בדרישה להודעה בתוך 30 ימים מהאירוע הרלוונטי הקבוע בחוק, כגון תשלום ראשון באמצעות שוברים או הנפקת בטוחה ראשונה במסלול המתאים. הגורם שאליו פנה נדרש למסור את ההודעה בתוך 30 ימים מהפנייה. המוכר נדרש לעדכן את הקונה על פנייתו ולהעביר לו את ההודעה עם קבלתה. אין לתאר זאת ככלל אחיד של ״מכתב החרגה בתוך 30 יום מהחוזה״: האירוע שמתחיל את המניין תלוי במסלול. יש לבדוק גם את ההתאמות לנותן ערבות אחר בעקבות תיקון 2026 ואת נוסח ההודעה שבתוספת לחוק.
ערבות והחרגה מטפלות בשאלות שונות
הערבות עוסקת בהחזר כספים בנסיבות המוגדרות בהסדר. מסמך ההחרגה עוסק בשעבוד ובתנאים לשחרור הדירה ממנו. קבלת אחד אינה מייתרת אוטומטית את בדיקת האחר.
מתי מחזירים או מחליפים בטוחה?
סעיף 2א מאפשר, בתנאיו, החלפת ערבות או ביטוח בבטוחה אחרת לאחר השלמת הבנייה ומסירת ההחזקה, אלא אם החוזה שולל את האפשרות. קיימים גם הסדרים ייעודיים, ובהם לגבי מקרקעי ישראל. מסירת מפתח לבדה אינה מספיקה כדי להסיק שכל תנאי הביטול, ההחלפה או השחרור התקיימו.
לבדיקת המסמך המתייחס לשחרור הדירה משעבוד הפרויקט, ראו מכתב החרגה מהבנק המלווה. במדריך מוסבר כיצד לקרוא את התנאים, לזהות את הדירה והשעבוד הרלוונטיים ולהבחין בין התחייבות מותנית לבין השלמת השחרור.
15. הבנק המלווה ובנק המשכנתה — מה הקשר ביניהם?
הבנק המלווה מטפל במסגרת המימון של הפרויקט. בנק המשכנתה נותן הלוואה לרוכשים ובוחן את האשראי והבטוחות שלו. שני התפקידים עשויים להתבצע באותו בנק או בבנקים שונים.
גם כספי המשכנתה צריכים לעבור בדרך המתאימה
כאשר חל הסדר השוברים, אין להניח שכספי ההלוואה פטורים ממנו. יש לתאם מראש את דרך הביצוע, פרטי השובר והמסמכים שיידרשו לבנק המשכנתה לצורך שחרור הכסף.
סעיף 3ג מחייב את הגוף שנותן הלוואה לרכישת הדירה ליידע את הקונה בכתב על זכויותיו להבטחת הכספים, ולפני העברת כספי ההלוואה למוכר לוודא שניתנה בטוחה לפי סעיף 2 או התחייבות בכתב של המוכר למתן בטוחה כאמור. לכן עצם ביצוע ההעברה בידי בנק המשכנתה אינו מוכיח שבאותו רגע כבר נמסר לרוכש מסמך הבטוחה האישי. חובות אלה אינן אישור שנבדקו עבורכם כל תנאי העסקה או כל הכספים ששולמו מהון עצמי.
מסמכים בעלי שמות דומים עשויים לשרת מטרות שונות
הוראה בלתי חוזרת, התחייבות לרישום משכנתה, הסבת זכויות ומסמך החרגה אינם אותו מסמך. יש לבדוק מי נותן כל התחייבות, לטובת מי ומה נדרש כדי שהבנק ישחרר את הכסף בזמן.
16. מה צריך לבדוק בחוזה המכר לפני חתימה?
האזכור ״הפרויקט בליווי פיננסי״ אינו מסביר לבדו את מנגנון העסקה. צריך לבדוק כיצד ההוראות הופכות לדרך פעולה ברורה, ומה נדרש מכל צד בכל שלב.
זהות ומצב הליווי
- זהות המוכר והתאגיד המלווה.
- ליווי קיים לעומת ליווי מתוכנן.
- הודעות בכתב הנדרשות לפי הדין.
- הסדר במקרה של שינוי או החלפת מלווה.
תשלומים ובטוחות
- דרך התשלום והסדר השוברים.
- סוג הבטוחה וזהות המנפיק.
- מועדים, הצמדה וטיפול במע״מ.
- התייחסות למקדמה ולתשלומים קודמים.
זכויות ושעבודים
- מצב הזכויות בקרקע.
- שעבודים והתחייבויות רלוונטיים.
- מנגנון החרגת הדירה.
- תנאי החלפה או שחרור של הבטוחה.
פערים והוצאות
- טיפול במסמך חסר או בתשלום שלא שויך.
- הוצאות ועמלות והבסיס לחיובן.
- הקדמת תשלום או שינוי פריסה.
- הודעות, ארכות והשלכות אי־תשלום.
בדקו גם את היחס בין החוזה לנספחי הבנק ואת היקף ההצהרות והוויתורים הנדרשים מכם. חתימה על נספח בנקאי אינה סיבה לוותר על בדיקת תוכנו ותוקפו.
החוזה מטיל עליכם לשלם לפני שהליווי הושלם או כולל ויתור שאינו ברור? העבירו לעו״ד חגית מרדכי את הטיוטה והנספחים לבדיקה לפני התחייבות, וציינו את מועד החתימה והחיוב הראשון.
17. מי נושא בעמלות ובהוצאות של הבטחת הכספים?
סעיף 3א קובע כברירת דין שהעמלות וההוצאות הכרוכות בהבטחת כספי הקונה חלות על המוכר. לצד זאת הוא כולל חריג המתייחס להסדר בחוזה שבו המוכר משלם את ההוצאות בשביל הקונה, והגורם המנפיק מוציא קבלה על שם הקונה.
לכן צריך לבדוק את הסעיף החוזי, את מהות הדרישה ואת המסמכים. אין להסיק שכל חיוב המכונה ״עמלת ערבות״ מותר, או שכל דרישה להשתתפות בהוצאה אסורה בלי בחינת ההסדר.
סעיף חוזי כללי שלפיו ״הרוכש נושא בעלות הערבות״ אינו סוף הבדיקה. יש לבדוק את התקיימות מלוא תנאי החריג שבסעיף 3א(ב), ובכלל זה שהמוכר משלם את ההוצאות בשביל הקונה ושהגורם המנפיק מוציא קבלה על שם הקונה, בהתאם להסדר. יש לבדוק גם את זהות המנפיק לפי הנוסח החל ומגבלות נוספות במכרז או בהסכם, אם קיימות.
מפרידים בין סוגי ההוצאות
עמלה להנפקת בטוחה, עלות משכנתה אישית, הוצאות רישום ושכר טרחה אינם בהכרח אותו חיוב. בקשו פירוט, מקבל תשלום, בסיס חוזי ואסמכתה מתאימה. בדקו גם אם הדרישה כבר נכללה בתחשיב אחר.
18. תוספות, שינויי דיירים ותקציב הרכישה — מה צריך לברר?
אם נדרש תשלום עבור תוספת או שינוי, זהו למי הוא משולם ומהי מהותו. תשלום למוכר כחלק מעסקת הדירה עשוי להיבחן אחרת מהתקשרות עצמאית עם ספק. הכותרת ״שדרוג״ או ״הזמנה נפרדת״ אינה מכריעה לבדה את דרך התשלום או את חובת הבטחת הכספים.
לא מניחים שכל רכיב נכלל אוטומטית בערבות
לפני תשלום נוסף בדקו את החוזה, זהות המקבל, הסדר השוברים והבטוחה המתאימה. אם התשלום כבר בוצע, בקשו לשייך אותו למסמכים ולברר את הטיפול בו. גם כאן צריך להביא בחשבון את מנגנון המע״מ ולא להסתפק בהשוואה מספרית פשוטה.
ליווי לפרויקט אינו אישור לתקציב האישי שלכם
הכינו תקציב למחיר הדירה ולהוצאות הרלוונטיות, ובדקו מתי הכסף יהיה זמין. בטוחה לכספי הרכישה אינה מבטיחה שהמשכנתה תאושר או שתכסה מסים, שדרוגים ועלויות נלוות.
יש לבדוק גם את חבות מס הרכישה ואת מועדי הדיווח והתשלום לפי נתוני העסקה והרוכשים. להרחבה ראו מס רכישה בישראל.
19. אילו סימנים מחייבים בירור לפני חתימה או תשלום?
- הפרויקט מוצג כמלווה, אך לא נמסרת תשובה ברורה מי המלווה ומהו מצב ההסדר.
- נדרשת העברה לחשבון אחר במקום תשלום באמצעות השובר בפרויקט שבו חל ההסדר.
- מבקשים לפצל תשלום בין חשבונות בלי הסבר ומסמכים מתאימים.
- פרטי השובר או הבטוחה אינם מתאימים לדירה, לרוכשים או לעסקה.
- ניתנת התחייבות כללית להמציא ערבות, אך אין מעקב אחר המועד והביצוע.
- קיים פער בסכומים שאינו מוסבר בחישוב המע״מ או במסמכים.
- מבקשים להחזיר בטוחה או לחתום על ביטולה לפני שנבדקו תנאי השחרור.
- מסמך חדש משנה את דרך התשלום, ההחרגה או הוויתורים סמוך לחתימה.
כל אחד מהמצבים דורש בדיקה לפי נסיבותיו. אין להסיק שכל שגיאה מבטלת את הבטוחה, אך גם אין להתעלם ממנה משום שהחברה הגדירה אותה ״טכנית״. אם התשלום קרוב, יש לטפל גם במועד החוזי ובצורך בהסדרה מוסמכת.
להרחבה ראו סימנים שחשבון הליווי או מנגנון התשלום דורשים בדיקה.
20. טעויות נפוצות בבדיקת ליווי ובטוחות
מחליפים בדיקת מסמכים בתחושת ביטחון
שם של בנק, שלט באתר או פרויקט מוכר אינם מראים לבדם כיצד יובטח התשלום שלכם. צריך לחבר בין המצג לבין המסמכים והביצוע.
מניחים שקבלה מוכיחה שהכול הוסדר
קבלה מתעדת קבלת כסף. היא אינה ערבות, פוליסת ביטוח, רישום משכנתה או הערת אזהרה העומדת בדרישות החוק. יש לשמור אותה לצד יתר המסמכים.
מניחים שנאמנות פותרת כל קושי
הפקדה המכונה ״בנאמנות״ דורשת בדיקה של ההסכם, זהות הנאמן, תנאי השחרור ומשמעות ההפקדה לפי החוק. עצם הכותרת אינה הופכת את הכסף למובטח באחת מחלופות סעיף 2 או פוטרת מבדיקת מגבלות הגבייה.
מניחים שהליווי המשפטי כולל כל מעקב עתידי
הגדירו בהתקשרות מי בודק שוברים, מי עוקב אחר הנפקת בטוחות ומי מטפל בפער. בדיקת חוזה חד־פעמית ושירות הכולל טיפול בהמשך העסקה אינם בהכרח אותו היקף עבודה.
21. מצג, מסמך ומשמעות — טבלת השוואה לרוכשים
| מה נאמר? | מה עדיין לא הוכח? | מה בודקים? |
|---|---|---|
| ״יש ליווי מלא״ | שההסדר פעיל ומתאים לדירה ולעסקה. | מלווה, מסמכים ודרך תשלום. |
| ״זה אותו חשבון״ | שהפעולה תיקלט כתשלום לפי שובר. | ערוץ הביצוע, המזהים והשיוך. |
| ״קיבלתם קבלה״ | שניתנה בטוחה כדין. | סוג הבטוחה והמסמך המתאים. |
| ״הפער הוא המע״מ״ | שכל הפער הוסבר נכון. | תחשיב לפי התשלום וההסדר החל. |
| ״הבנק יגמור את הבנייה״ | שקיימת התחייבות כזו כלפיכם. | תנאי הבטוחה וההתחייבויות שניתנו. |
| ״יש הערת אזהרה״ | שהיא עומדת בתנאי החוק ושמותר לגבות את הסכום. | עדיפויות, רישום ומגבלות תשלום. |
| ״כבר אפשר להחזיר את הערבות״ | שהתקיימו תנאי השחרור או ההחלפה. | מסירה, השלמה, זכויות והבטוחה החלופית. |
22. שמונה תרחישים שבהם צריך לחבר בין התשלום להגנה
התרחישים היפותטיים ונועדו להמחשה. הם אינם תיאור של תיקי המשרד, קביעה בדבר אחריות או הבטחה לתוצאה.
הליווי עדיין בהקמה
הפער: החוזה דורש תשלום לפני השלמת ההסדר שהוצג.
מה לברר? בטוחה, מגבלות גבייה והשלכות אי־השלמת הליווי.
נמסר מספר חשבון במקום שובר
הפער: לא ברור אם הפעולה תבוצע בהסדר השוברים.
מה לברר? דרך הביצוע והשיוך לפני העברת הכסף.
הערבות נמוכה מהתשלום
הפער: לא נבדק אם ההפרש נובע ממע״מ או מחוסר אחר.
מה לברר? חישוב, מסמכי קליטה והיקף הבטוחה.
הבטוחה לא התקבלה
הפער: חלף מועד הטיפול הרלוונטי בלי מסמך מתאים.
מה לברר? הפקה, מסירה, שיוך והמשך הפעולה לפי החוזה והדין.
מוצעת ערבות של בעל החברה
הפער: הערבות מוצגת כתחליף לבטוחה הנדרשת בחוק.
מה לברר? איזו חלופה סטטוטורית מתקיימת בפועל.
משלמים תוספת מחוץ לשובר
הפער: לא סווגו התשלום וההתקשרות.
מה לברר? זהות המקבל, מהות התוספת וההגנה הנדרשת.
מבקשים להחזיר ערבות במסירה
הפער: לא נבדקו תנאי ההחלפה והחרגת הדירה.
מה לברר? השלמה, מסירה, זכויות והמסמכים החלופיים.
מוצע מממן חוץ־בנקאי
הפער: לא ברור מי מלווה ומי מנפיק את הבטוחה.
מה לברר? תפקיד, רישוי, תחולה ועמידה בדרישות החוק.
23. איך נראה תהליך תשלום ומעקב מסודר?
התהליך צריך להתאים לסוג הבטוחה ולמסמכי העסקה. הדוגמה הבאה מתייחסת לפרויקט שבו חל הסדר השוברים, ואינה מחליפה הוראות ביצוע פרטניות של התאגיד המלווה.
| השלב | הפעולה | התיעוד |
|---|---|---|
| לפני חתימה | בדיקת החוזה, מצב הליווי והבטוחות. | חבילת מסמכים ותשובות מעודכנת. |
| לפני תשלום | בדיקת החיוב, השובר ודרך הביצוע. | דרישה, שובר ואימותים רלוונטיים. |
| בביצוע | תשלום לפי ההסדר והנחיות המלווה. | אסמכתה מלאה עם מזהי הפעולה. |
| לאחר תשלום | בדיקת קליטה, קבלה ובטוחה לפי המועד החל. | אישור, קבלה ומסמך בטוחה מתאים. |
| בבדיקת התאמה | שיוך הסכומים, לרבות הטיפול במע״מ. | ריכוז תשלומים ובטוחות. |
| במסירה וברישום | בדיקת החרגה, החלפה או שחרור של בטוחה. | מסמכים המעידים על קיום התנאים. |
אם מתגלה פער, עדכנו את המעקב וטפלו בו בזמן. טבלה מסודרת אינה מתקנת תקלה ואינה משנה את מועד התשלום הבא; לכך נדרשת בחינת ההסדר המחייב.
24. צ׳ק־ליסט לפני חתימה ולפני תשלום ראשון
המסגרת זוהתה
- זהות המוכר ופרטי הפרויקט נבדקו.
- מצב הליווי הובהר.
- הופרדו מממן, מלווה ומנפיק בטוחה.
- נבדקו הודעות היידוע הנדרשות.
מנגנון הכספים הובן
- זוהתה הבטוחה המוצעת.
- נבדקו תשלומים קודמים ומקדמות.
- הובהרו דרך התשלום והמועדים.
- הובן הטיפול ברכיב המע״מ.
החוזה והזכויות נבדקו
- לוח התשלומים נבחן לפי סוג הבטוחה.
- נבדקו שעבודים ומנגנון החרגה.
- נבחנו הוצאות ותנאי הקדמת תשלום.
- הובנו תנאי החלפת הבטוחה ושחרורה.
המעקב הוגדר
- ידוע מי בודק ומי פונה לכל גורם.
- נשמרת אסמכתה לכל תשלום.
- מוגדר מעקב אחר קבלת בטוחות.
- פערים מועברים לטיפול לפני החיוב הקרוב.
הרשימה מסייעת להכנת בדיקה. סימון הפריטים אינו אישור לתקינות העסקה, לבטוחה, לתשלום או לחתימה.
25. מצאתם פער — איך פועלים לפני שהחשיפה גדלה?
לפני חתימה: ממקדים את החוסר
ציינו מה חסר: זיהוי המלווה, שובר, נוסח בטוחה, הסבר לסכום או מסמך החרגה. שלחו את הטיוטה המלאה ואת ההבטחה שנמסרה, ובקשו תשובה שמתייחסת לדירה ולעסקה המסוימות.
אחרי תשלום: מצרפים את שרשרת המסמכים
רכזו דרישה, שובר, אסמכתת ביצוע, קבלה, בטוחה ותכתובות. ציינו תאריכים וסכומים. כך ניתן לבדוק אם מדובר בעיכוב מסירה של מסמך, בטעות בפרטים או בבעיה רחבה יותר בדרך התשלום והבטחתו.
כשהמועד קרוב: מטפלים גם בהתחייבות החוזית
פנייה לבירור אינה דוחה אוטומטית חתימה או תשלום. אם נדרשת ארכה, יש לזהות מי מוסמך לתת אותה ומה בדיוק אושר. אין לקבל החלטה חד־צדדית להפסיק תשלומים או לבטל חוזה בלי לבחון את הדין, ההסכם והנסיבות.
פנייה לרשות אינה מחליפה טיפול בעסקה
בהתאם לעניין ניתן לבחון פנייה לממונה על חוק המכר, למנגנון בירור תלונות של הגוף המפוקח או לרגולטור המתאים. יש להבחין בין בירור או אכיפה מנהליים לבין השגת סעד אישי, הסדרת מועד או טיפול בהפרת חוזה.
תלונה או פנייה לממונה אינן מחליפות טיפול במועדים. סעיף 3ד(ג)(4) קובע שהגשת הפנייה או בירורה אינם מאריכים מועד שנקבע בחיקוק להפעלת זכות או לבקשת סעד. במקביל לפנייה יש לבדוק מה נדרש מול המוכר, מנפיק הבטוחה או הערכאה המתאימה; אין להמתין לתשובה מנהלית מתוך הנחה שהמועדים הוקפאו.
אם הבירור נובע מהודעה שהבנק המלווה עצר את הפרויקט או את המשך המימון, ראו גם הבנק המלווה עצר את הפרויקט — מה צריך לבדוק? צרפו לבדיקה את ההודעה עצמה, החוזה, התשלומים והבטוחות שנמסרו, וציינו כל מועד קרוב לחתימה או לתשלום.
26. שאלות נפוצות על ליווי בנקאי ברכישת דירה מקבלן
האם ליווי בנקאי מבטיח שהדירה תושלם?
לא מעצם קיומו. צריך לבדוק את התחייבויות הגורמים ואת הבטוחה. ערבות חוק מכר עוסקת בהחזר כספים בנסיבות הקבועות בהסדר, ואינה התחייבות כללית של הבנק להשלים בנייה.
האם חייב להיות בנק מלווה בכל פרויקט?
לא. עם זאת, היעדר ליווי אינו פוטר מהבטחת הכספים לפי החוק. יש לבדוק את הבטוחה החלופית, מצב הזכויות ומגבלות הגבייה, ולא להסיק מסקנה רק מכותרת המימון.
מה ההבדל בין מממן חוץ־בנקאי לתאגיד מלווה?
מממן עשוי לתת אשראי בלי לשמש תאגיד מלווה במובן החוק. יש לבדוק הגדרה, רישוי ותפקיד בפועל, וכן מי מנפיק את הבטוחה. אלה שאלות נפרדות.
האם מותר לשלם עד 7% בלי לבדוק את העסקה?
הרף אינו המלצה לשלם ואינו מבטיח החזר. יש לבדוק את ההתחייבות, מקבל הכסף, תנאי ההחזר ודרך התשלום. כמה מקדמות נבחנות גם במצטבר.
האם ערבות של בעל החברה מחליפה ערבות חוק מכר?
ערבות אישית אינה אחת מדרכי הבטחת הכספים המנויות בסעיף 2. אין להציג אותה כתחליף לבטוחה הנדרשת בחוק, גם אם ניתנה בנוסף למסמכים אחרים.
האם הערת אזהרה מספיקה?
רק לאחר בדיקת עמידתה בתנאי החלופה שבחוק, לרבות עדיפות זכויות אחרות. יש לבדוק גם את מגבלות התשלום לפי התקנות. עצם קיום הערה אינו תשובה מלאה.
האם צריך לשלם באמצעות שובר גם מההון העצמי?
כאשר חל הסדר השוברים, מקור הכסף אינו פוטר מהדרך שנקבעה. יש לבדוק את ההסדר גם לגבי הון עצמי וגם לגבי כספי הלוואה לרכישת הדירה.
אפשר לבצע העברה רגילה לחשבון שמופיע בשובר?
צריך לוודא שהפעולה מבוצעת ונקלטת כתשלום לפי השובר ובהתאם להנחיות המלווה. זהות מספר החשבון לבדה אינה מוכיחה שהפעולה נקלטה בהסדר המתאים.
קיבלתי קבלה. האם הכסף מובטח?
קבלה אינה בטוחה לפי סעיף 2. צריך לבדוק את דרך התשלום ואת הבטוחה שניתנה או נרשמה בהתאם להסדר החל.
תוך כמה זמן צריך להמציא בטוחה לאחר תשלום בשובר?
סעיף 3ב(ה) קובע 14 ימי עסקים מיום התשלום לפי הסדר השוברים להמצאת הבטוחה המנויה בו, למעט רכיב המע״מ, או לווידוא שניתנה בטוחה אחרת לפי סעיף 2. יש לבדוק את תחולת ההסדר ואת המסמך שהתקבל.
למה סכום הערבות נמוך מהתשלום?
במסלול הרלוונטי רכיב המע״מ אינו נכלל בסכום הערבות, ולגביו קיים מנגנון השבה בעת מימוש בתנאי החוק. יש לחשב את הפער ולוודא שאין חוסר נוסף.
האם איחור במסירה מאפשר לממש ערבות?
לא אוטומטית. יש לבדוק אם מתקיימת עילת המימוש שבחוק ובערבות, ולא רק אם חל איחור או נפתח הליך נגד המוכר. זכויות לפיצוי בגין איחור נבחנות בנפרד. ביטול חוזה המכר כשלעצמו אינו מניעה מוחלטת לעניין עילת המימוש הקבועה בחוק.
אם ביטלתי את החוזה, הערבות מחזירה את הכסף?
אין להסיק כך. החוק קובע שביטול חוזה המכר כשלעצמו אינו מניעה מוחלטת לעניין עילת המימוש. צריך לבחון את הבטוחה, עילת הביטול והזכויות לפי הדין והחוזה.
האם כל תשלום חייב להתאים לשלב בנייה?
הדבר תלוי בסוג הבטוחה ובהסכם. סעיף 3 והתקנות מגבילים תשלומים כשהכספים אינם מובטחים לפי סעיף 2(1) או 2(2). אין להחיל לוח אחיד על כל עסקה.
הקבלן מבקש לשלם לחשבון אחר תמורת הנחה. מה עושים?
מקבלים את ההצעה וההוראות בכתב ובודקים את חוקיות הדרך, השיוך והבטחת הכסף לפני תשלום. הנחה אינה תחליף להסדר תשלום ובטוחה תקינים.
מה ההבדל בין מכתב החרגה לערבות?
מכתב החרגה עוסק בשעבוד הפרויקט ובתנאים לאי־מימושו מתוך הדירה ולמחיקת תחולתו. ערבות עוסקת בהחזר כספים בנסיבות המוגדרות בהסדר, לרבות הוראות ההצמדה החלות. הודעה מותנית אינה מוכיחה שההחרגה הושלמה, והחרגת שעבוד הפרויקט אינה מוחקת את המשכנתה האישית של הרוכש.
האם חייבים להחזיר את הערבות ביום קבלת המפתח?
צריך לבדוק את תנאי השחרור או ההחלפה לפי הדין, החוזה והמסמכים. קבלת מפתח לבדה אינה מוכיחה שכל הדרישות התקיימו.
האם בנק המשכנתה בודק את כל העסקה עבורי?
לא. יש לו תפקיד וחובות לפי הדין, ובהם בדיקת הבטוחה או התחייבות המוכר בכתב להעמדתה בהתאם לסעיף 3ג. לכן העברת הכסף אינה הוכחה שמסמך הבטוחה האישי כבר נמסר לכם. בדיקת הבנק אינה מחליפה ייצוג משפטי מטעמכם, בדיקה תכנונית או מעקב אחר כלל התשלומים מההון העצמי.
האם תשלום לשדרוג נכלל בבטוחה?
צריך לבדוק את מהות התשלום, זהות המקבל וההתקשרות. אין תשובה אחידה לכל הזמנה המכונה ״שדרוג״, ואין להניח שכל סכום לספק נכלל בערבות הדירה.
הבטוחה לא התקבלה. מותר להפסיק לשלם?
יש לטפל בחוסר מיד ולבחון את הזכויות והחובות לפני החלטה. אין להסיק היתר אוטומטי לדחות תשלום או לבטל חוזה. אם המועד קרוב, צריך לבדוק גם הסדרה או ארכה מתאימה.
מה לשלוח לבדיקה לפני חתימה?
טיוטת חוזה ונספחים, לוח תשלומים, מסמכי ליווי ובטוחה שנמסרו, פרטי זכויות ושעבודים ותכתובות. אם כבר שולם כסף, צרפו שובר, אסמכתה וקבלה וציינו את המועד הקרוב.
מדריכים משלימים לבדיקת התשלומים והבטוחות
27. מקורות משפטיים ורשמיים לבדיקת הליווי והבטוחות
יש לבדוק את הנוסח החל במועד הרלוונטי, תיקונים והוראות תחילה. דף הסבר או קובץ חקיקה שפורסם בעבר עשויים שלא לשקף תיקון מאוחר. בפרט, יש לקרוא מקורות שקדמו לתיקון 2026 לצד התיקון והסדרי תחולתו.
28. לפני חתימה — בדקו כיצד הכסף שלכם אמור להיות מוגן
השאלה אינה מסתיימת ב״יש ליווי בנקאי?״. צריך לדעת מהו ההסדר בעסקה שלכם, כיצד תשלמו, איזו בטוחה תקבלו ואיך הדירה אמורה להשתחרר משעבודי הפרויקט.
בדיקה לפני התחייבות מאפשרת לזהות חוסר במסמכים, פער בין המצג לחוזה או מנגנון שאינו ברור, ולבחון השלמות והסכמות מתאימות בזמן שניתן עדיין לקבל החלטה על העסקה.
יש ליווי לפרויקט — האם מסמכי הרכישה שלכם מתאימים?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, מנגנון התשלומים ומסמכי הבטוחות והליווי שנמסרו לכם. נבחן את ההתחייבות ואת הנושאים הדורשים בירור לפני חתימה, בהתאם לחומר ולהיקף השירות שיסוכם.
מזהים את המסגרת
המוכר, מצב הליווי, דרך התשלום והבטוחה המוצעת.
בודקים את המסמכים
חוזה, נספחים, תשלומים, שעבודים והחרגה.
ממקדים את הבירור
פערים, השלמות והסכמות שנדרשים לפני התחייבות.
מה לצרף לפנייה? חוזה ונספחים, לוח תשלומים, מסמכי ליווי ובטוחה שנמסרו ותכתובות רלוונטיות. אם כבר בוצע תשלום, צרפו שובר, אסמכתה וקבלה. ציינו את המועד הקרוב ומה כבר נחתם או שולם.
למידע נוסף: ליווי משפטי ברכישת דירה
איזה נושא בליווי ובבטוחות דורש בירור?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה, ואינו אישור לתקינות עסקה, ליווי, שובר, בטוחה, תשלום או חתימה. יש לבדוק את הדין ותחולתו, לרבות תיקוני חקיקה והוראות תחילה, את החוזה ונספחיו, מצב הזכויות והשעבודים ואת המסמכים המתאימים לרוכשים ולדירה. בטוחה אינה מבטיחה בהכרח השלמת בנייה, איכות, מסירה במועד או פיצוי על כל נזק; מימושה כפוף להסדר החל. פער במסמך, פנייה לבירור או הגשת תלונה אינם משנים מעצמם מועד תשלום ואינם מקנים זכות אוטומטית לביטול. בדיקה משפטית אינה מחליפה בדיקה הנדסית, שמאית או החלטת אשראי. היקף הטיפול והמעקב נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.