ספריית המדריכים של Hagitlaw אתם כאן: רכישת דירה מקבלן תשלומים, ליווי ובטוחות לוח תשלומים ותשלומי הרוכש לוח תשלומים בפרויקט עם ליווי בנקאי פתיחת ספריית המדריכים סגירת ספריית המדריכים
 המרכז הראשי
רכישת דירה מקבלן
המדריך המשפטי המקיף
תחום מרכזי 1 בדיקות לפני רכישת דירה מקבלן 6 נושאים
נושא בדיקת חוזה רכישת דירה מעבר לתחום החוזה
נושא בדיקת אמינות קבלן 8 מדריכים
 המדריך המרכזי
P1 C2 1/8
בדיקת אמינות קבלן לפני רכישת דירה – כך בודקים לפני חתימה
 מדריך
P1 C2 2/8
בדיקות מקדימות לפני קניית דירה מקבלן – איך מזהים קבלן אמין כבר בשלב ההתעניינות?
 מדריך
P1 C2 3/8
האם יש הבדל בין קבלן רשום לבין יזם נדל״ן?
 מדריך
P1 C2 4/8
בדיקת קבלן רשום בפנקס הקבלנים
 מדריך
P1 C2 5/8
עיכוב בפרויקט קודם של הקבלן
 מדריך
P1 C2 6/8
איך לבדוק אם לקבלן יש תביעות משפטיות לפני רכישת דירה?
 מדריך
P1 C2 7/8
איך לבדוק את היציבות הפיננסית של קבלן לפני רכישת דירה?
 מדריך
P1 C2 8/8
בדיקת קבלן לפני חתימה
נושא בדיקת הקרקע והתכנון מעבר לתחום החוזה
נושא נסח טאבו ובדיקת הרישום לפני חתימה 14 מדריכים
 המדריך המרכזי
P1 C4 1/14
הפקת נסח טאבו אונליין ב־2026 – איך מוציאים, כמה זה עולה ומה חייבים לבדוק לפני חתימה
 מדריך
P1 C4 2/14
גוש, חלקה ותת־חלקה – זיהוי הנכס לפני רכישה
 מדריך
P1 C4 3/14
איך קוראים נסח טאבו ומזהים סיכונים לפני חתימה על דירה?
 מדריך
P1 C4 4/14
הערת אזהרה בנסח טאבו – מה המשמעות ומתי צריך להיזהר?
 מדריך
P1 C4 5/14
סימני אזהרה בנסח טאבו
 מדריך
P1 C4 6/14
נסח טאבו מפנה לשטר
 מדריך
P1 C4 7/14
הזמנת מסמכים מתיקי רישום – תיקים, שטרות ותשריטים אונליין (2026)
 מדריך
P1 C4 8/14
קונים דירה – למה נסח טאבו לא מספיק?
 מדריך
P1 C4 9/14
איך בודקים אם חניה צמודה בטאבו?
 מדריך
P1 C4 10/14
חניה לא מופיעה בנסח טאבו
 מדריך
P1 C4 11/14
חניה מופיעה בתשריט אבל לא בנסח טאבו
 מדריך
P1 C4 12/14
איך בודקים אם מחסן רשום בטאבו?
 מדריך
P1 C4 13/14
נסח טאבו בדואר ישראל 2026
 מדריך
P1 C4 14/14
מכירת דירה עם הערת אזהרה – המדריך המשפטי המלא והמעודכן ל־2025
נושא בדיקות כלכליות לפני רכישת דירה 9 מדריכים
 המדריך המרכזי
P1 C5 1/9
בדיקות כלכליות לפני רכישת דירה מקבלן – איך לחשב את העלות האמיתית של העסקה
 מדריך
P1 C5 2/9
כמה הון עצמי צריך לרכישת דירה מקבלן ב־2026? המדריך לחישוב נכון לפני חתימה
 מדריך
P1 C5 3/9
איך בודקים יכולת כלכלית לפני חתימה על חוזה דירה?
 מדריך
P1 C5 4/9
העלויות הנסתרות ברכישת דירה מקבלן – הרשימה המלאה
 מדריך
P1 C5 5/9
עלות עורך דין דירה חדשה – כמה זה עולה ומה באמת מקבלים?
 מדריך
P1 C5 6/9
כמה כסף צריך לשמור בצד אחרי רכישת דירה מקבלן?
 מדריך
P1 C5 7/9
איך לבנות תקציב נכון לרכישת דירה מקבלן?
 מדריך
P1 C5 8/9
7 טעויות קריטיות ברכישת דירה מקבלן שעלולות לעלות לכם ביוקר
 מדריך
P1 C5 9/9
כמה באמת תשלמו על דירה מקבלן? מיסוי, הצמדות ותשלומים שחייבים להכיר (2026)
נושא מה בדיוק קונים? תוכנית המכר, המפרט והמצגים לפני חתימה 4 מדריכים


תחום מרכזי 2 חוזה רכישת דירה 10 נושאים
נושא בדיקת חוזה קבלן 4 מדריכים
 המדריך המרכזי
P2 C1 1/4
בדיקת חוזה רכישת דירה מקבלן
 מדריך
P2 C1 2/4
מה לבדוק בחוזה דירה – המדריך המלא
 מדריך
P2 C1 3/4
צ׳ק ליסט חוזה קבלן לפני חתימה
 מדריך
P2 C1 4/4
שאלות לפני רכישת דירה מקבלן בשלב החוזה
- בדיקת חוזה דירה מקבלן – צ׳קליסט לפני חתימה (2026)
נושא מבנה חוזה המכר 4 מדריכים
 המדריך המרכזי
P2 C2 1/4
החוזה וההסכמים המשפטיים ברכישת דירה מקבלן
 מדריך
P2 C2 2/4
ע״א 449/85 היוזמה לבנין בע״מ נ׳ ברקוביץ׳ – מתי מסמך מקדמי נחשב לחוזה מחייב בעסקת דירה?
 מדריך
P2 C2 3/4
פרשנות חוזים בישראל
 מדריך
P2 C2 4/4
התחייבויות קבלן ברכישת דירה – המדריך המשפטי המקיף לשנת 2025
- נספחי חוזה קבלן – המדריך המלא (2026)
נושא מי המוכר בחוזה 4 מדריכים
 המדריך המרכזי
P2 C3 1/4
מי המוכר בחוזה דירה מקבלן
 מדריך
P2 C3 2/4
בדיקת זהות המוכר לפני חתימה על חוזה דירה מקבלן – מדריך מעשי למסמכים ולאישורים
 מדריך
P2 C3 3/4
החברה בחוזה שונה מהשם בפרסום — האם חברת האם אחראית לרכישת הדירה מקבלן?
 מדריך
P2 C3 4/4
הקבלן רשאי להעביר את החוזה לחברה אחרת? מה לבדוק בסעיף העברת זכויות והתחייבויות לפני חתימה
נושא סעיפים בעייתיים בחוזה 9 מדריכים
 המדריך המרכזי
P2 C4 1/9
חוזה רכישת דירה מקבלן – הסעיפים הבעייתיים בחוזה ואיך להגן על עצמכם (2026)
 מדריך
P2 C4 2/9
סעיף שינויים בחוזה קבלן
 מדריך
P2 C4 3/9
הקבלן מבקש לחתום על נספח שינוי – מה אסור לכם לפספס לפני שאתם חותמים?
 מדריך
P2 C4 4/9
אישור שינוי בדירה מקבלן – מתי לא חותמים ואיך מגנים על עצמכם?
 מדריך
P2 C4 5/9
שינויים מצד הקבלן – האם קבלן רשאי לבצע שינויים חד־צדדיים בחוזה רכישת דירה?
 מדריך
P2 C4 6/9
סעיף פיצוי מוסכם בעסקת רכישת דירה – איך להגן על זכויותיכם מול קבלן או יזם?
 מדריך
P2 C4 7/9
סעיף ויתור על טענות בחוזה קבלן – מתי הוא תקף ואילו זכויות אסור לשלול מהרוכש?
 מדריך
P2 C4 8/9
סעיף כוח עליון בחוזה קבלן – מתי מותר לדחות מסירת דירה ומתי הקבלן חייב בפיצוי?
 מדריך
P2 C4 9/9
ביטול עסקה בגלל משכנתא: המדריך השלם (2026)
- סעיף הפרה יסודית בחוזה קבלן – מתי אפשר לבטל את החוזה ומה הסיכון לרוכש?
- סעיף קיזוז בחוזה קבלן – האם מותר לרוכש לקזז פיצוי מתשלומים לקבלן?
נושא משא ומתן מול הקבלן 5 מדריכים
 המדריך המרכזי
P2 C5 1/5
משא ומתן מול קבלן – מדריך שלב אחר שלב לרוכשי דירה מקבלן
 מדריך
P2 C5 2/5
משא ומתן והסכמות ברכישת דירה מקבלן – איך סוגרים חוזה בלי לוותר על זכויות קריטיות
 מדריך
P2 C5 3/5
על אילו סעיפים אפשר להתמקח בחוזה קבלן?
 מדריך
P2 C5 4/5
אילו סעיפים קבלנים בדרך כלל מסכימים לשנות? מדריך מעשי למשא ומתן על חוזה קבלן
 מדריך
P2 C5 5/5
הקבלן חזר בו מהנחה או משדרוג שהובטח — האם ההבטחה מחייבת ומה עושים?
נושא עורך הדין של הקונה 7 מדריכים
 המדריך המרכזי
P2 C6 1/7
מה תפקיד עורך הדין של הקונה בעסקה מול יזם או קבלן?
 מדריך
P2 C6 2/7
בדיקת חוזה ע״י עו״ד לפני רכישת דירה מקבלן – המדריך המעשי
 מדריך
P2 C6 3/7
תשלום לעורך דין של הקבלן – כל מה שחשוב לדעת לשנת 2026
 מדריך
P2 C6 4/7
עורך הדין של הקבלן מייצג את הרוכש? מה שרוכשי דירות לא מבינים
 מדריך
P2 C6 5/7
עורך הדין של המוכר מייצג גם את הקונה? זו הטעות שחייבים לעצור לפני חתימה
 מדריך
P2 C6 6/7
עורך דין לרכישת דירה מקבלן – האם צריך עו״ד משלי אם יש עו״ד של הקבלן?
 מדריך
P2 C6 7/7
ייצוג כפול בעסקת נדל״ן – האם אותו עורך דין יכול לייצג גם את הקונה וגם את המוכר?
נושא שדרוגים ושינויי דיירים 3 מדריכים
 מדריך
P2 C7 1/3
שדרוגים בדירה חדשה מקבלן
 מדריך
P2 C7 2/3
תשלום על שדרוג מקבלן
 מדריך
P2 C7 3/3
שינויי דיירים בדירה מקבלן לאחר חתימה – מועדים, מחירים, אישורים וזכויות
- מפרט טכני מול תוכניות המכר – מה קובע?
נושא מסמכים ותשלומים לפני חתימה 17 מדריכים
 המדריך המרכזי
P2 C8 1/17
טופס בקשת רכישת דירה – המדריך המשפטי המלא
 מדריך
P2 C8 2/17
הקבלן מבקש לחתום היום כדי לשמור את הדירה או המחיר — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C8 3/17
רכישת דירה מקבלן – מסמכים: מדריך מלא לניהול נכון של תיק מסמכים
 מדריך
P2 C8 4/17
טיוטת הסכם מכר – מה מטרתה ולמה אסור לחתום עליה לפני ייעוץ משפטי?
 מדריך
P2 C8 5/17
האם טופס בקשת רכישה מחייב משפטית?
 מדריך
P2 C8 6/17
מתי בקשת רכישה הופכת להתחייבות משפטית?
 מדריך
P2 C8 7/17
דמי רצינות לפני חוזה – הטעות שעולה לרוכשים ביוקר (2026)
 מדריך
P2 C8 8/17
דמי רצינות או מקדמה? ההבדלים, ההשלכות, והמלצות משפטיות 2026
 מדריך
P2 C8 9/17
מקדמה ברכישת דירה – מתי זה כבר חוזה מחייב? (2026)
 מדריך
P2 C8 10/17
תשלום ראשון לנאמנות או למוכר? הטעות הכי יקרה בעסקה
 מדריך
P2 C8 11/17
האם דמי רצינות מוחזרים בעסקת דירה?
 מדריך
P2 C8 12/17
חילוט דמי רצינות – מתי המוכר באמת יכול לקחת לכם את הכסף?
 מדריך
P2 C8 13/17
החזר מקדמה על דירה – מתי אפשר לקבל את הכסף בחזרה?
 מדריך
P2 C8 14/17
האם אפשר לחתום על חוזה רכישת דירה מקבלן בלי לשלם מקדמה? מדריך משפטי לרוכשים (2026)
 מדריך
P2 C8 15/17
ביטול עסקת דירה אחרי מקדמה – מה הזכויות שלכם? מדריך לרוכשים לפני נזק יקר
 מדריך
P2 C8 16/17
האם מקדמה על דירה מחייבת עסקה? האמת המשפטית שרוכשים חייבים לדעת
 מדריך
P2 C8 17/17
התחייבויות וטפסים בקנייה מקבלן - רכישת דירה מקבלן
נושא ייפוי כוח בלתי חוזר 13 מדריכים
 המדריך המרכזי
P2 C9 1/13
מהו ייפוי כוח בלתי חוזר – באילו מקרים נהוג להשתמש בו?
 מדריך
P2 C9 2/13
בדיקת ייפוי כוח בלתי חוזר לפני חתימה
 מדריך
P2 C9 3/13
הקבלן מבקש ייפוי כוח למחיקת הערת אזהרה – מה לבדוק לפני חתימה?
 מדריך
P2 C9 4/13
מה חייב להופיע בייפוי כוח בלתי חוזר?
 מדריך
P2 C9 5/13
לפני חתימה על ייפוי כוח בלתי חוזר
 מדריך
P2 C9 6/13
האם ייפוי כוח בלתי חוזר מסוכן?
 מדריך
P2 C9 7/13
ייפוי כוח נוטריוני מחיר למשתכן
 מדריך
P2 C9 8/13
ייפוי כוח בלתי חוזר למשכנתה
 מדריך
P2 C9 9/13
ההבדל בין ייפוי כוח בלתי חוזר לייפוי כוח רגיל
 מדריך
P2 C9 10/13
מתי ייפוי כוח בלתי חוזר לא באמת תקף?
 מדריך
P2 C9 11/13
ביטול ייפוי כוח בלתי חוזר
 מדריך
P2 C9 12/13
ייפוי כוח בלתי חוזר בעסקת מכר דירה
 מדריך
P2 C9 13/13
ייפוי כוח בלתי חוזר במתנה
נושא מחיר למשתכן 9 מדריכים
 המדריך המרכזי
P2 C10 1/9
מחיר למשתכן – חוזה רכישה: המדריך לרוכשי דירות
 מדריך
P2 C10 2/9
זכיתם בדירה בהנחה וקיבלתם זימון לבחירת דירה — מה לבדוק לפני שמתחייבים?
 מדריך
P2 C10 3/9
עורך דין למחיר למשתכן — למה צריך בדיקה מטעמכם כשהחוזה כבר מאושר?
 מדריך
P2 C10 4/9
מסמכים לפני חתימה במחיר למשתכן — מה לבקש מהקבלן ומה להעביר לעורכת הדין?
 מדריך
P2 C10 5/9
האם אפשר לשנות חוזה מחיר למשתכן שכבר אושר? בירורים, תיקונים ונספח שינויים לפני חתימה
 מדריך
P2 C10 6/9
מחיר הדירה במחיר למשתכן ובדירה בהנחה — מה לבדוק בתחשיב, בהצמדה ובתוספות לפני חתימה?
 מדריך
P2 C10 7/9
זכיתם בדירה בהנחה והמימון עדיין לא סגור — מה לבדוק לפני בחירת הדירה וחתימת החוזה?
 מדריך
P2 C10 8/9
מפרט ושינויי דיירים במחיר למשתכן — מה לבדוק לפני שבוחרים דירה וחותמים?
 מדריך
P2 C10 9/9
הגבלות מכירה במחיר למשתכן – המדריך המשפטי המלא
תחום מרכזי 3 · אתם כאן תשלומים, ליווי ובטוחות 7 נושאים
נושא ליווי בנקאי וחשבון ליווי 10 מדריכים
 המדריך המרכזי
P3 C1 1/10
ליווי בנקאי ברכישת דירה מקבלן – מה באמת מגן על הכסף שלכם?
 מדריך
P3 C1 2/10
ליווי פיננסי ברכישת דירה: ההבדלים, היתרונות והסיכונים
 מדריך
P3 C1 3/10
איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט?
 מדריך
P3 C1 4/10
חתימה על חוזה קבלן לפני שנחתם הסכם ליווי בנקאי — מה חייבים להסדיר?
 מדריך
P3 C1 5/10
נספח ליווי בנקאי בחוזה קבלן — מה לבדוק לפני שחותמים לבנק המלווה?
 מדריך
P3 C1 6/10
החלפת בנק מלווה בפרויקט — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C1 7/10
בדיקת חשבון ליווי בנקאי
 מדריך
P3 C1 8/10
5 סימנים שחשבון ליווי בנקאי אינו תקין
 מדריך
P3 C1 9/10
קבלן מבקש להעביר כסף לחשבון אחר
 מדריך
P3 C1 10/10
ליווי בנקאי לפני היתר בנייה – האם הכסף שלכם באמת מוגן?
נושא ערבות חוק מכר ובטוחות 16 מדריכים
 המדריך המרכזי
P3 C2 1/16
ערבות חוק מכר בדירות חדשות – ערבויות, ביטחונות וחשבונות ליווי
 מדריך
P3 C2 2/16
מהי ערבות חוק מכר — מה היא מבטיחה לרוכש דירה מקבלן ומה אינה מכסה?
 מדריך
P3 C2 3/16
אילו בטוחות חייב הקבלן למסור?
 מדריך
P3 C2 4/16
מתי מקבלים ערבות חוק מכר — מה להסדיר בחוזה לפני התשלום הראשון?
 מדריך
P3 C2 5/16
בדיקת תקינות ערבות חוק מכר — איך בודקים פרטים, סכום, הצמדה ואותנטיות?
 מדריך
P3 C2 6/16
הערת אזהרה במקום ערבות חוק מכר — מה לבדוק לפני חתימה על חוזה קבלן?
 מדריך
P3 C2 7/16
מכתב החרגה מהבנק המלווה — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 8/16
מתי פוקעת ערבות חוק מכר ומתי מחזירים אותה לקבלן — מה לבדוק בחוזה לפני חתימה?
 מדריך
P3 C2 9/16
הערת אזהרה ברכישת דירה – המדריך המקיף
 מדריך
P3 C2 10/16
רישום הערת אזהרה דיגיטלית — מסמכים, הגשה, טיפול בדחייה ואימות הרישום
 מדריך
P3 C2 11/16
הערת אזהרה מול רישום בעלות בטאבו — מה מוגן ומה עוד צריך להשלים?
 מדריך
P3 C2 12/16
ערבות בנקאית או פוליסת ביטוח?
 מדריך
P3 C2 13/16
ערבות חוק מכר לפני היתר בנייה
 מדריך
P3 C2 14/16
ע״א 1062/09 – ערבות חוק מכר לעומת ערבות בנקאית
 מדריך
P3 C2 15/16
שילמתי לקבלן ולא קיבלתי ערבות חוק מכר — מה בודקים לפני התשלום הבא?
 מדריך
P3 C2 16/16
ערבות להחזר מקדמה לעומת ערבות חוק מכר — מה מבטיח את הכסף אם העסקה מתבטלת?
נושא פנקס שוברים ותשלומים לקבלן 13 מדריכים
 המדריך המרכזי
P3 C3 1/13
פנקס שוברים בתשלום לקבלן
 מדריך
P3 C3 2/13
איך מתבצע תשלום באמצעות פנקס שוברים לקבלן?
 מדריך
P3 C3 3/13
שילמתי לקבלן בלי שובר
 מדריך
P3 C3 4/13
שובר תשלום לקבלן תקין
 מדריך
P3 C3 5/13
אישור תשלום לקבלן – מה חייבים לקבל אחרי כל תשלום?
 מדריך
P3 C3 6/13
אילו מסמכים חובה לדרוש עבור כל תשלום לקבלן?
 מדריך
P3 C3 7/13
מסמכים לפני תשלום לקבלן: 12 קבוצות מסמכים שחשוב לבדוק ולשמור
 מדריך
P3 C3 8/13
הקבלן לא מסר פנקס שוברים — מה להסדיר לפני חתימה והתשלום הראשון?
 מדריך
P3 C3 9/13
העברה בנקאית במקום שובר לקבלן: מה לבדוק לפני אישור התשלום?
 מדריך
P3 C3 10/13
תשלום לקבלן מהון עצמי ומשכנתה: איך מתאמים שוברים ופיצול תשלומים?
 מדריך
P3 C3 11/13
הבנק לא מבצע את שובר התשלום לקבלן — מה עושים כשהמועד קרוב?
 מדריך
P3 C3 12/13
שובר תשלום שגוי לקבלן: איך מתקנים ומסדירים את המועד לפני ההעברה?
 מדריך
P3 C3 13/13
פנקס שוברים לקבלן אבד או נגנב — איך מסדירים חלופה לפני התשלום?
הנושא הנוכחי לוח תשלומים ותשלומי הרוכש 16 מדריכים
 המדריך שאתם קוראים עכשיו
P3 C4 1/16
לוח תשלומים בפרויקט עם ליווי בנקאי: מה חייבים לבדוק לפני כל תשלום לקבלן?
 מדריך
P3 C4 2/16
מימון ותשלומים ברכישת דירה מקבלן – מה לבדוק לפני חתימה על החוזה?
 מדריך
P3 C4 3/16
מסמכי הקבלן למשכנתה — מה להסדיר בחוזה כדי שהכסף ישוחרר בזמן?
 מדריך
P3 C4 4/16
הלוואת גישור לקניית דירה – המדריך המלא 2026
 מדריך
P3 C4 5/16
התשלום לקבלן תלוי במכירת הדירה הקיימת — מה להסדיר לפני חתימה?
 מדריך
P3 C4 6/16
עסקת 20/80 או 10/90 ברכישת דירה מקבלן — מה לבדוק לפני חתימה?
 מדריך
P3 C4 7/16
תשלום לקבלן: האם מותר להתנות תשלום בקצב התקדמות הבנייה?
 מדריך
P3 C4 8/16
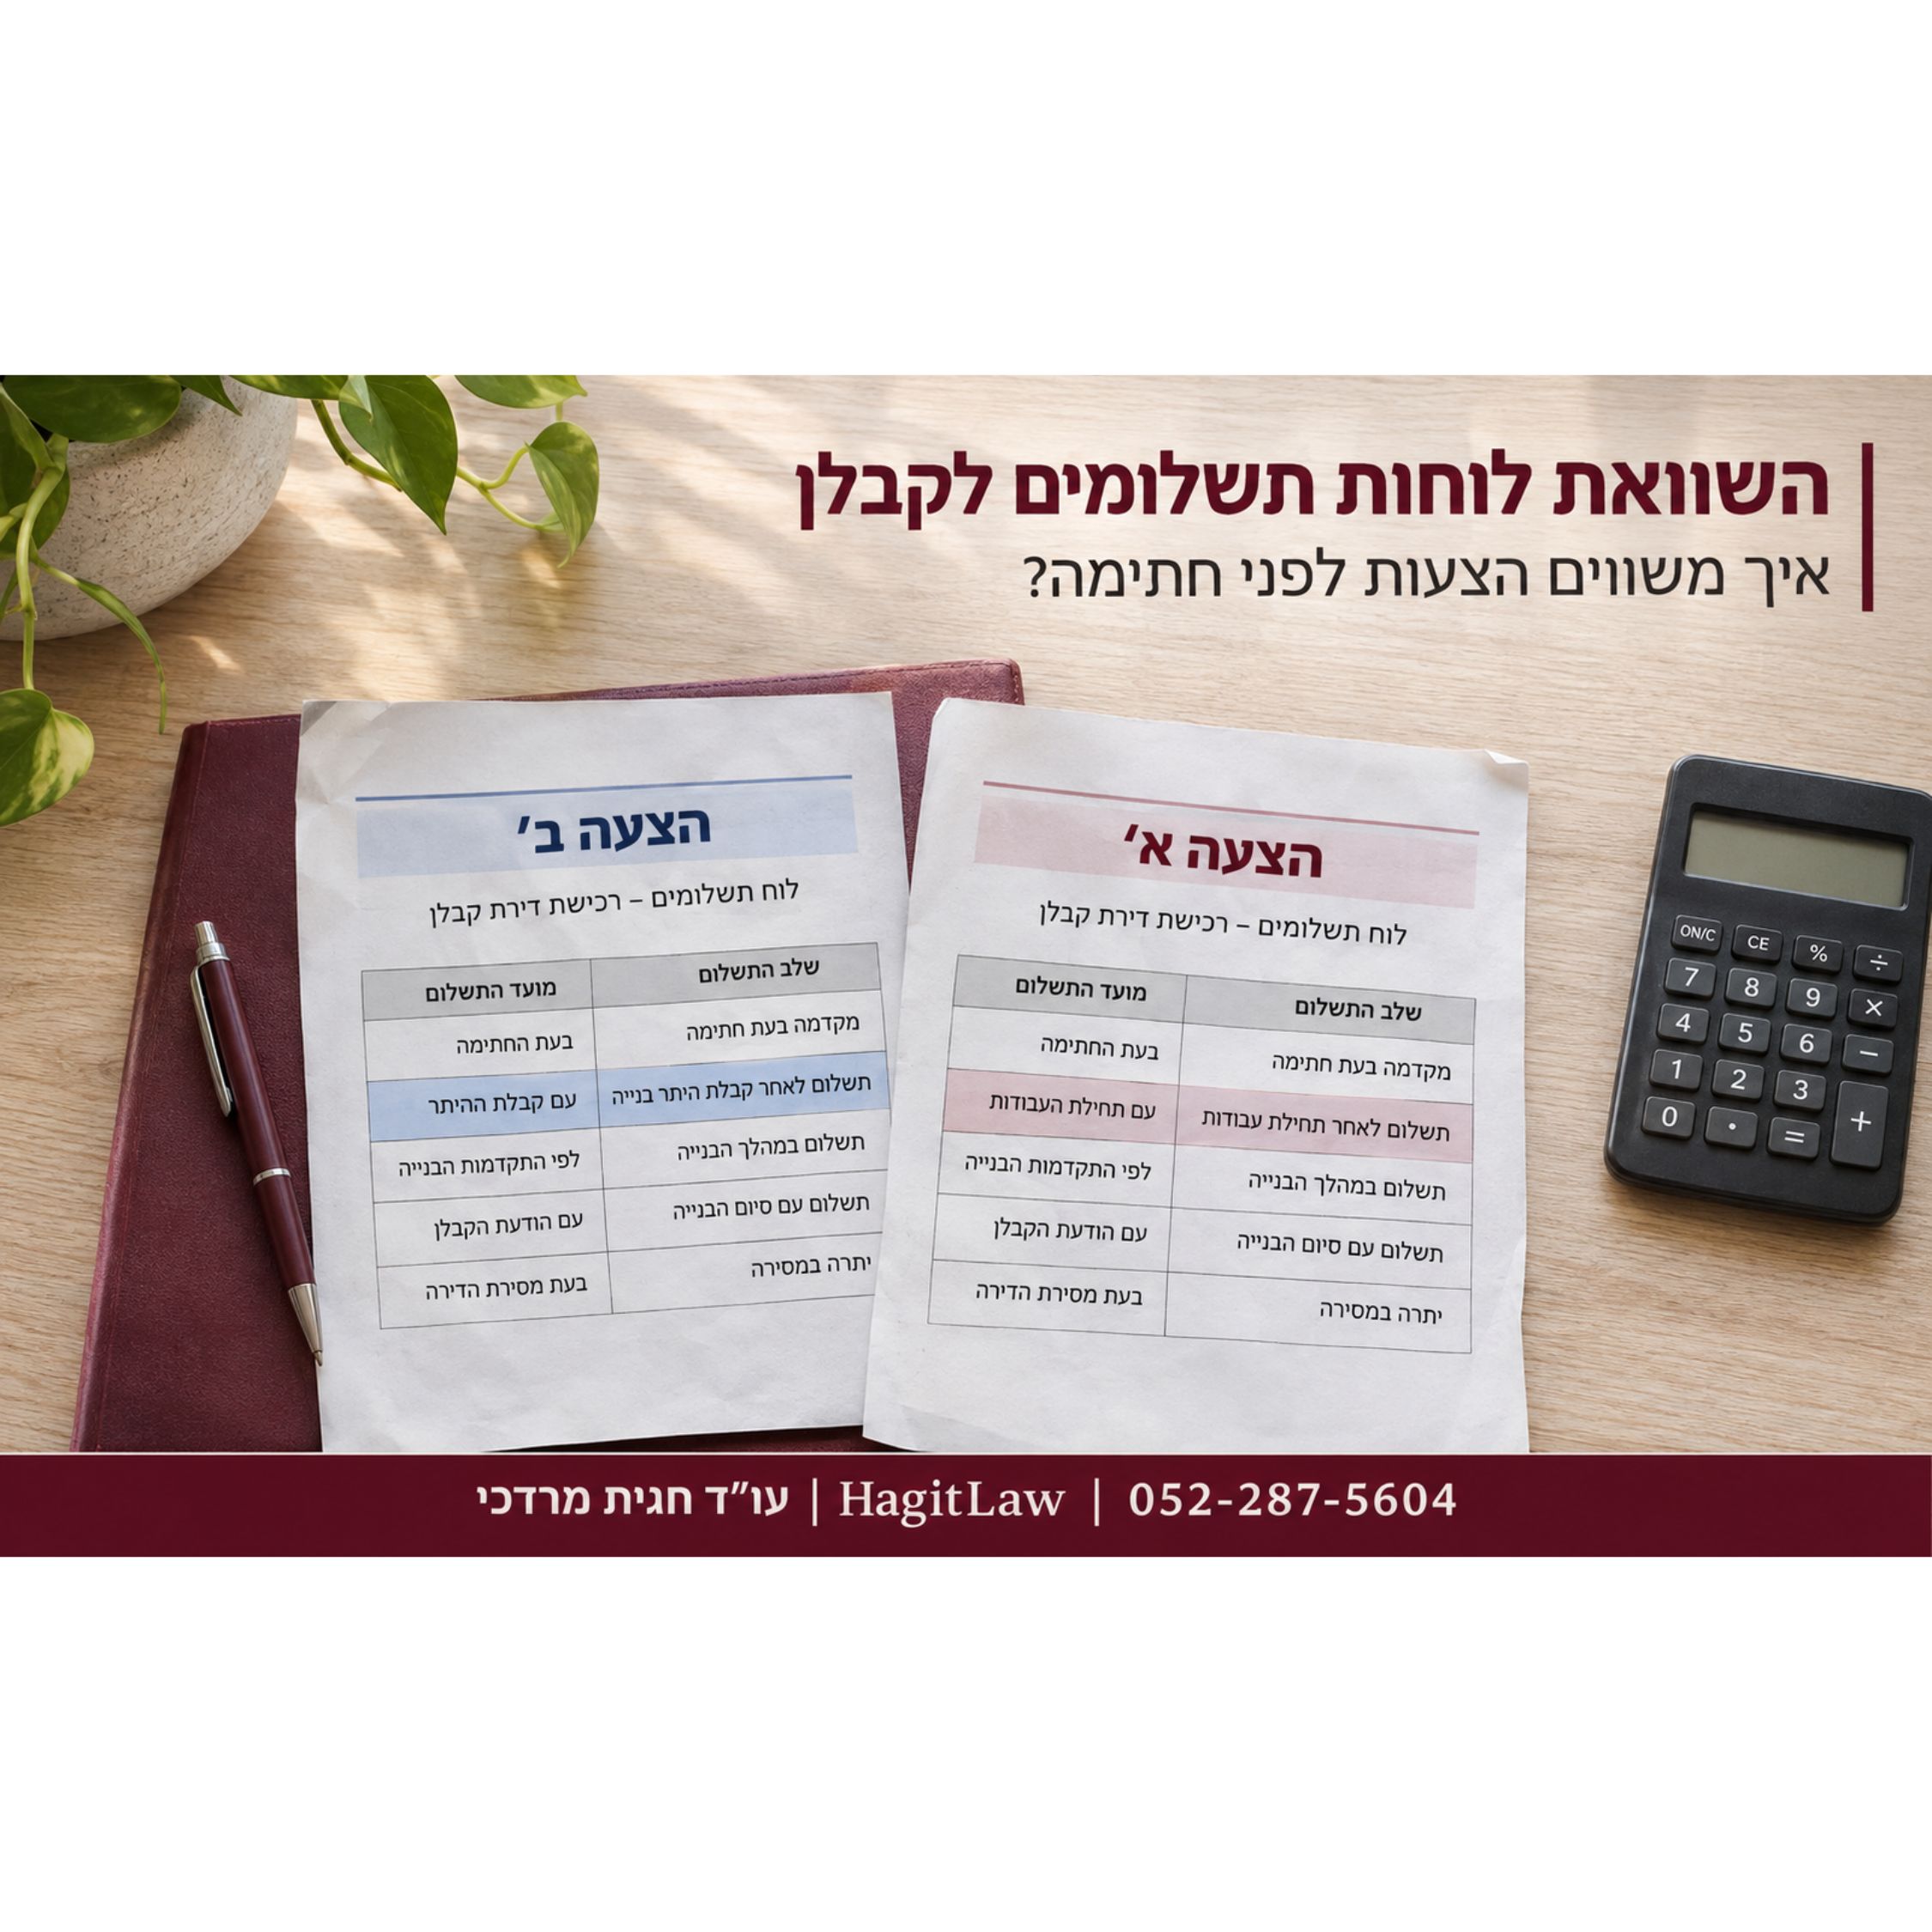
איזה לוח תשלומים מתאים לרכישת דירה מקבלן — איך משווים הצעות לפני חתימה?
 מדריך
P3 C4 9/16
שינוי לוח תשלומים בחוזה קבלן — מה אפשר לבקש לפני חתימה ומה מחייב לאחריה?
 מדריך
P3 C4 10/16
תשלום ראשון ברכישת דירה
 מדריך
P3 C4 11/16
הקדמת תשלומים לקבלן — מה לבדוק לפני שמסכימים או מבקשים להקדים?
 מדריך
P3 C4 12/16
גביית תשלום נוסף בעסקת נדל״ן – מה לבדוק מול הקבלן לפני חתימה?
 מדריך
P3 C4 13/16
התשלום האחרון לקבלן — אילו תנאים להסדיר בחוזה לפני שמעבירים את היתרה?
 מדריך
P3 C4 14/16
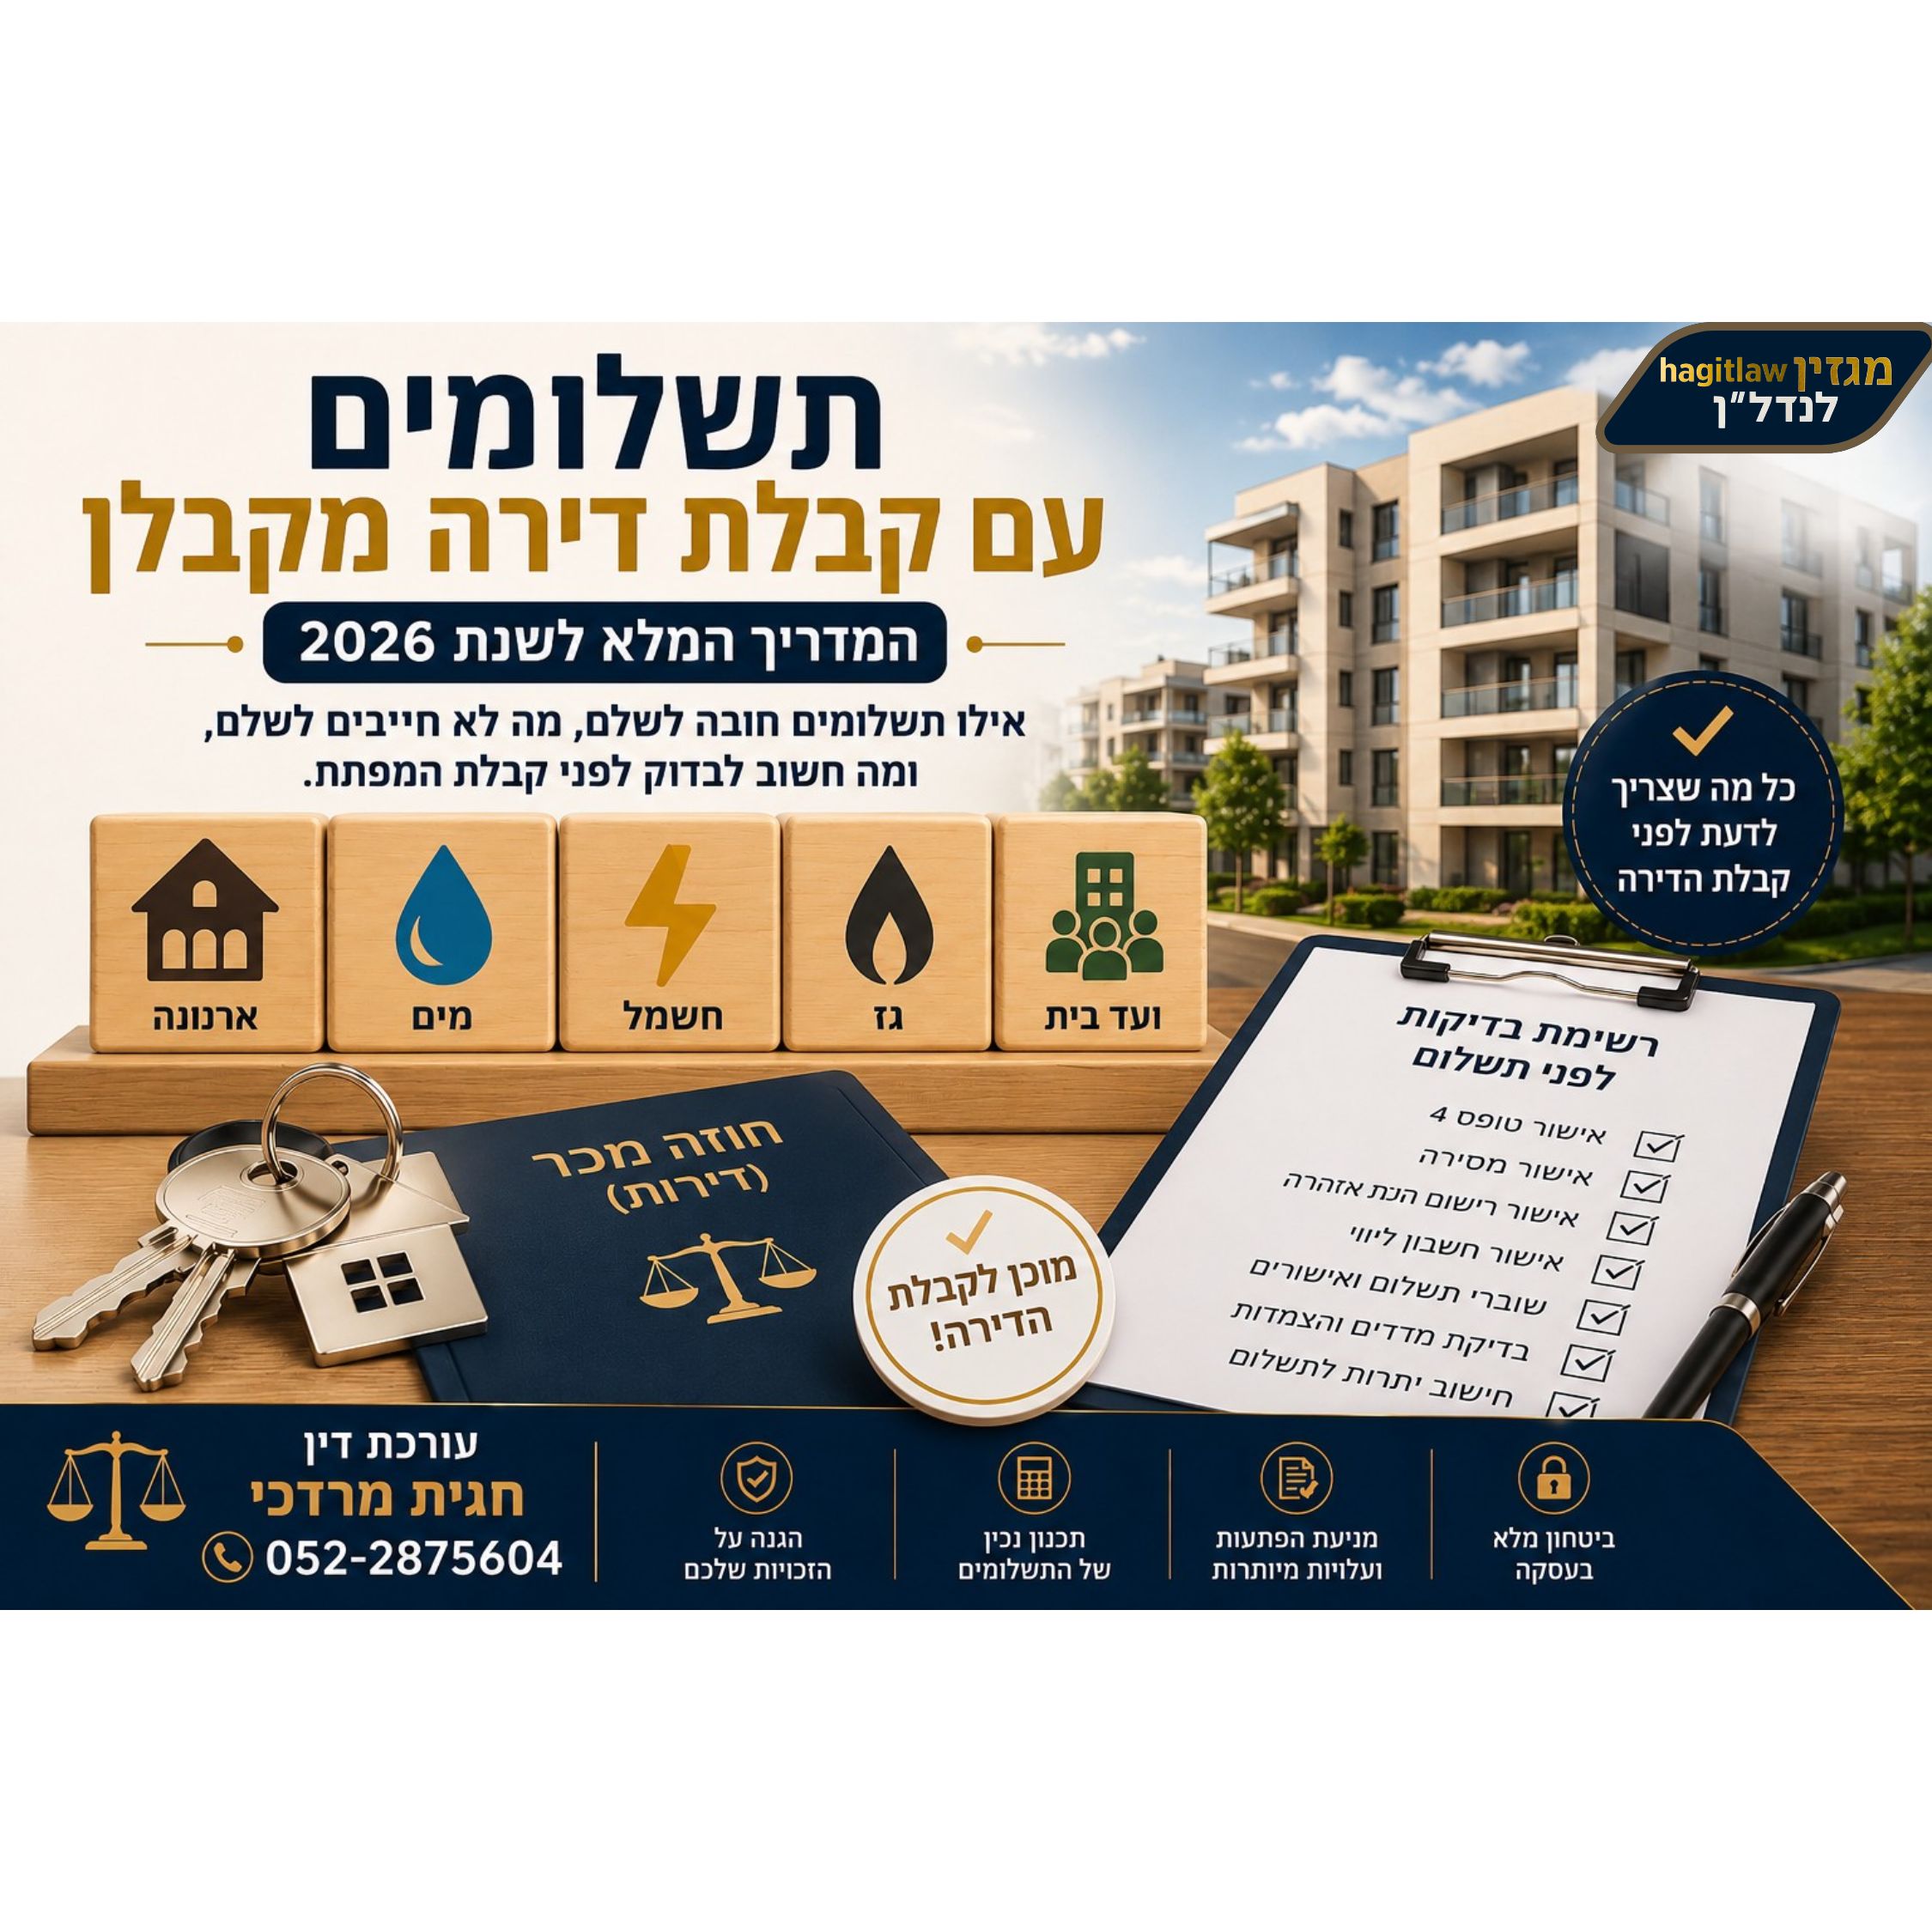
תשלומים עם קבלת דירה מקבלן
 מדריך
P3 C4 15/16
עיכוב תשלום לקבלן — מתי קיימת עילה לדחייה ומה להסדיר לפני חתימה?
 מדריך
P3 C4 16/16
איחור בתשלום לקבלן בקניית דירה – מה עושים וכיצד מצמצמים נזקים?
נושא כלל 7% ותשלומים לפני היתר 5 מדריכים
 המדריך המרכזי
P3 C5 1/5
כלל 7% בחוק המכר
 מדריך
P3 C5 2/5
7% לפני היתר בנייה
 מדריך
P3 C5 3/5
מקדמה לפני היתר בנייה
 מדריך
P3 C5 4/5
תשלום לקבלן לפני היתר בנייה – הטעות שעלולה לסכן את הכסף שלכם
 מדריך
P3 C5 5/5
איך מחשבים 7% ממחיר דירה מקבלן — ומה נכלל בתשלומים המצטברים?
- החריגים לכלל 7% – מתי מותר לקבלן לגבות יותר לפני היתר בנייה?
- האם כלל 7% חל בכל עסקה לרכישת דירה מקבלן?
- הקבלן דורש יותר מ־7% לפני היתר בנייה – האם זה חוקי?
- מקדמה או תשלום ראשון? ההבדל שכל רוכש דירה חייב להכיר
- אפשר לשלם לפני קבלת ערבות חוק מכר? הטעות שעלולה לעלות ביוקר
נושא מדד תשומות הבנייה והצמדות 4 מדריכים
 המדריך המרכזי
P3 C6 1/4
מדד תשומות הבנייה – המדריך המלא לרוכשי דירות מקבלן
 מדריך
P3 C6 2/4
רכישת דירה ללא הצמדה
 מדריך
P3 C6 3/4
שינוי שיטת ההצמדה ברכישת דירה מקבלן
 מדריך
P3 C6 4/4
ללא הצמדה אבל המחיר עדיין עולה?
- מחשבון מדד תשומות הבנייה – כך תחשבו כמה באמת תשלמו
- הצמדה למדד תשומות הבנייה – דוגמאות חישוב שכל רוכש חייב להכיר
- תיקון חוק מדד תשומות הבנייה – מה השתנה ומה המשמעות לרוכשי דירות?
- איך להפחית את החשיפה למדד תשומות הבנייה? 8 דרכים שכדאי להכיר
- מדד תשומות הבנייה – שאלות ותשובות נפוצות לרוכשי דירות מקבלן
- מתי לא חלה הצמדה למדד תשומות הבנייה? כל החריגים שכדאי להכיר
נושא מס רכישה ותכנון מיסוי לפני חתימה 4 מדריכים


תחום מרכזי 4 היתר בנייה וסטטוס הקרקע 5 נושאים
נושא היתר בנייה ובדיקת ההיתר 2 מדריכים

נושא חוזה ורכישה לפני היתר בנייה 5 מדריכים

נושא שינויי תכנון לפני היתר 2 מדריכים

נושא גרמושקה, תב״ע ורקע תכנוני 5 מדריכים




תחום מרכזי 5 מסירת דירה וליקויי בנייה 5 נושאים
נושא מועד המסירה בחוזה 2 מדריכים
 המדריך המרכזי
P5 C1 1/2
תאריך מסירה דירה מקבלן – איך לקבוע מועד ברור בחוזה לפני חתימה?
 מדריך
P5 C1 2/2
מועד מסירה ברור בחוזה קבלן – כך מגנים על עצמכם לפני חתימה
- מועד מסירת דירה מקבלן לפי חוק המכר – מה חייב להופיע בחוזה?
- דחיית מועד מסירת דירה מקבלן – אילו נסיבות באמת מצדיקות איחור?
נושא איחור במסירת דירה 6 מדריכים
 המדריך המרכזי
P5 C2 1/6
איחור במסירת דירה מקבלן 2026
 מדריך
P5 C2 2/6
הקבלן מאחר במסירת הדירה – מה עושים עכשיו?
 מדריך
P5 C2 3/6
פיצוי סטטוטורי על איחור במסירת דירה מקבלן
 מדריך
P5 C2 4/6
איך מחשבים פיצוי על איחור במסירת דירה?
 מדריך
P5 C2 5/6
מלחמה ואיחור במסירת דירה מקבלן
 מדריך
P5 C2 6/6
איחור בטופס 4 וביטול חוזה
- מתי איחור במסירת דירה נחשב להפרת חוזה?
- מתי אפשר לבטל חוזה בגלל איחור במסירת דירה?
- פיצוי מוסכם לעומת פיצוי סטטוטורי באיחור במסירת דירה
נושא טופס 4 ואכלוס 6 מדריכים
 המדריך המרכזי
P5 C3 1/6
מה לעשות כשאין טופס 4 ב־2026 – המדריך המשפטי והמעשי לרוכשי דירות
 מדריך
P5 C3 2/6
טופס 4 מקבלן ברכישת דירה חדשה – מה זה ולמה הוא קריטי?
 מדריך
P5 C3 3/6
כניסה לדירה לפני טופס 4 – מה מותר ומה אסור?
 מדריך
P5 C3 4/6
הסכם חזקה מוקדמת לפני טופס 4 – הסיכונים וכתבי הוויתור
 מדריך
P5 C3 5/6
ביטוח דירה ללא טופס 4 – האם אתם באמת מבוטחים?
מדריך
P5 C3 6/6
תוספות ושירותים בדירה חדשה מקבלן – בדיקות לקראת המסירה והאכלוס
- כמה זמן לוקח לקבל טופס 4 ומה גורם לעיכוב באישור האכלוס?
- טופס 4 לעומת תעודת גמר – מה ההבדל ומה חייבים לקבל לפני אכלוס?
- חיבור חשמל ומים לפני טופס 4 – האם מותר לגור בדירה?
- צ׳ק ליסט בדיקות לפני טופס 4
נושא יום המסירה ופרוטוקול המסירה 4 מדריכים
 המדריך המרכזי
P5 C4 1/4
פרוטוקול מסירה דירה חדשה – המדריך המשפטי והמקצועי לרוכשי דירה מקבלן
 מדריך
P5 C4 2/4
מה חשוב לבדוק ביום המסירה בדירה חדשה מקבלן?
 מדריך
P5 C4 3/4
מסירת דירה ללא חשמל – מה מותר ומה אסור?
 מדריך
P5 C4 4/4
חיבור תשתיות בדירה חדשה – חשמל, מים וגז
- מתי מותר לסרב לקבל דירה מקבלן ולא לחתום על פרוטוקול המסירה?
- מסמכים שחייבים לקבל ביום מסירת דירה מקבלן – הרשימה המלאה
נושא ליקויי בנייה, תקופת בדק ואחריות הקבלן 4 מדריכים
 המדריך המרכזי
P5 C5 1/4
ליקויי בנייה בדירה מקבלן – אחריות הקבלן, תקופת בדק ופיצוי
 מדריך
P5 C5 2/4
בדק בית לרוכשי דירה מקבלן – מה מתגלה רק אחרי קבלת המפתח?
 מדריך
P5 C5 3/4
ליקויים נסתרים בדירה – המדריך המלא לזכויות ולתביעה
 מדריך
P5 C5 4/4
ליקויי בנייה ואחריות הקבלן – ע״א 8068/11
- תקופת בדק ותקופת אחריות בדירה מקבלן – כמה זמן הקבלן אחראי?
- רישום ליקויים בפרוטוקול המסירה – איך לתעד בלי לוותר על זכויות?
- אי התאמה בין המפרט הטכני לדירה שנמסרה – מה זכויות הרוכש?
- תיעוד ליקויי בנייה בדירה חדשה – תמונות, דו״ח מהנדס והודעה לקבלן
תחום מרכזי 6 קריסת קבלן והגנת הרוכש 4 נושאים
נושא סיכונים בקניית דירה מקבלן 3 מדריכים
 המדריך המרכזי
P6 C1 1/3
סיכונים בקניית דירה מקבלן
 מדריך
P6 C1 2/3
קבוצת רכישה לדירה ב־2026: האם זה באמת כדאי ומהם הסיכונים המשפטיים?
 מדריך
P6 C1 3/3
הבדלים משפטיים בין דירה מקבלן ליד שנייה - שכל רוכש חייב להכיר (2026)
- איך לזהות קבלן בקשיים כלכליים לפני רכישת דירה מקבלן?
- פרויקט תקוע – מה עושים כשבנייה נעצרת באמצע?
- איך לבדוק אם לקבלן יש הליכי חדלות פירעון?
- איך בודקים את הרקע והניסיון של קבלן לפני רכישת דירה?
- התגלו סימני אזהרה לפני חתימה – האם לעצור את העסקה?
נושא קניית דירה על הנייר 3 מדריכים
 המדריך המרכזי
P6 C2 1/3
קניית דירה על הנייר – המדריך המשפטי והפרקטי לרוכשים
 מדריך
P6 C2 2/3
רכישת דירה בשלב התכנון
 מדריך
P6 C2 3/3
ע״א 2274/21 נטע מור נ׳ אלעד ישראל מגורים בע״מ
- האם כדאי לקנות דירה על הנייר? היתרונות, הסיכונים ומה חשוב לבדוק
- יתרונות וחסרונות בקניית דירה על הנייר – כך תקבלו החלטה נכונה
- איך לבדוק פרויקט לפני קניית דירה על הנייר?
- אילו מסמכים חייבים לבדוק לפני קניית דירה על הנייר?
- דירה על הנייר או רכישה לאחר היתר בנייה – מה עדיף?
- האם אפשר לבטל עסקה לרכישת דירה על הנייר?
- שינוי תכנון לאחר רכישת דירה על הנייר – מהן זכויות הרוכש?
- זכויות רוכש במקרה של איחור במסירת דירה על הנייר
- קניית דירה על הנייר בפרויקט ללא ליווי בנקאי – האם זה בטוח?
- 10 טעויות נפוצות בקניית דירה על הנייר ואיך להימנע מהן
נושא פרויקט ללא ליווי בנקאי 4 מדריכים
 המדריך המרכזי
P6 C3 1/4
פרויקט ללא ליווי בנקאי – איך להבטיח את הכסף
 מדריך
P6 C3 2/4
רכישת דירה ללא ליווי בנקאי – האם זה מסוכן ומה חייבים לבדוק?
 מדריך
P6 C3 3/4
האם הכסף שלכם מוגן בקריסת קבלן?
 מדריך
P6 C3 4/4
מה קורה אם הבנק המלווה עוצר את הפרויקט?
- אילו בטוחות חייב לקבל רוכש דירה בפרויקט ללא ליווי בנקאי?
- איך בודקים שכספי הרוכשים מוגנים בפרויקט ללא ליווי בנקאי?
- הסיכונים בפרויקט ללא ליווי בנקאי – מה חשוב לדעת לפני שקונים?
- היזם מסרב לתת בטוחות – מה עושים ואילו זכויות יש לרוכש?
- האם בנק יכול להצטרף באמצע הפרויקט ולהפוך אותו למלווה?
- איך לזהות פרויקט ללא ליווי בנקאי לפני חתימה על חוזה?
- פרויקט ללא ליווי בנקאי – שאלות ותשובות שכל רוכש חייב להכיר
נושא קריסת קבלן ופרויקט בסיכון 2 מדריכים
המדריך המרכזי
P6 C4 1/2
קריסת קבלן והגנת רוכשי דירות – המדריך המשפטי המקיף
 מדריך
P6 C4 2/2
מימוש ערבות חוק מכר במקרה של קריסת יזם ואיחור קיצוני: מתי אפשר לבטל את החוזה ולקבל את הכסף?
- הקבלן נכנס להליכי חדלות פירעון – מה עושים ואיך מגנים על הזכויות?
- מי משלים את הבנייה כאשר קבלן קורס? כל התרחישים האפשריים
- איך פועלים מול הבנק המלווה לאחר קריסת קבלן?
- האם אפשר לבטל את החוזה כאשר הפרויקט קורס?
- איך מגישים תביעה לאחר קריסת קבלן? מדריך לרוכשי דירות
- עיכוב בפרויקט או קריסת קבלן – איך מזהים את ההבדל?
- פרויקט נעצר – המדריך המלא לרוכשי דירות במקרה של קריסת קבלן
תחום מרכזי 7 חברה משכנת ורישום זכויות 4 נושאים
נושא חברה משכנת ואישור זכויות 6 מדריכים
המדריך המרכזי
P7 C1 1/6
חברה משכנת, אישור זכויות והעברת זכויות – המדריך המשפטי המקיף
מדריך
P7 C1 2/6
מה זה חברה משכנת?
 מדריך
P7 C1 3/6
קניית דירה בחברה משכנת ללא טאבו
 מדריך
P7 C1 4/6
קונים דירה בחברה משכנת? הבדיקות שחייבים לעשות לפני חתימה
 מדריך
P7 C1 5/6
אישור זכויות מחברה משכנת
 מדריך
P7 C1 6/6
רישום זכויות והצמדות
- איך מוציאים אישור זכויות מחברה משכנת?
- נסח טאבו או אישור זכויות – מה ההבדל?
- טעויות בקניית דירה מחברה משכנת
נושא רישום זכויות בדירה מקבלן 4 מדריכים
 מדריך
P7 C2 2/4
מי אחראי לרישום דירה מקבלן בטאבו?
 מדריך
P7 C2 3/4
מסמכים לרישום מכר בטאבו (2026) – המדריך המשפטי המלא
 מדריך
P7 C2 4/4
אילו מסמכים צריך לרישום מכר לפי סוג עסקה?
- מתי עוברת הבעלות בדירה מקבלן?
- איך בודקים אם הדירה כבר רשומה?
- למה רישום זכויות בדירה מקבלן מתעכב?
- רישום זכויות, הערת אזהרה או טאבו – מה ההבדל?
- איך מתבצע רישום זכויות לאחר מסירת דירה מקבלן?
- כמה זמן לוקח לרשום דירה חדשה בטאבו?
נושא העברת זכויות מקבלן 3 מדריכים
 המדריך המרכזי
P7 C3 1/3
העברת זכויות ברכישת דירה מקבלן – המדריך המלא
 מדריך
P7 C3 2/3
הקבלן מסרב להעברת זכויות – מה אפשר לעשות?
 מדריך
P7 C3 3/3
דמי הסכמה בהעברת זכויות מקבלן – האם זה חוקי?
- מכירת דירה לפני רישום בטאבו
- דמי טיפול של חברה משכנת
- כמה זמן נמשך הליך העברת זכויות בדירה מקבלן?
- איך מעבירים זכויות בדירה הרשומה בחברה משכנת?
- אילו מסמכים נדרשים להעברת זכויות בדירה מקבלן?
- האם אפשר למכור דירה לפני טופס 4?
- מי משלם את עלויות העברת הזכויות בדירה מקבלן?
- טעויות בהעברת זכויות בדירה מקבלן
- האם אפשר להעביר זכויות בדירה כאשר קיימת משכנתה?
נושא רישום בטאבו לאחר חברה משכנת 1 מדריכים
לוח התשלומים בפרויקט עם ליווי בנקאי קובע כמה תשלמו, מתי ובאילו תנאים. לפני כל תשלום לקבלן בודקים את החיוב החוזי, הסכום וההצמדה, דרך הביצוע והבטוחה. עצם קיומו של ליווי בנקאי אינו מאשר את דרישת התשלום ואינו הופך כל חיוב לתלוי בהתקדמות הבנייה.
לוח התשלומים משפיע גם על המימון שתצטרכו להעמיד ועל הסכום שיישאר לתשלום לקראת המסירה. חשוב לקרוא אותו יחד עם יתר הוראות החוזה: מסירת שוברים, תנאי שחרור משכנתה, הצמדה, איחור בתשלום והסדרי מסירה ובטוחות.
לפני חתימה אפשר לזהות מועדים צפופים, תנאים עמומים או תלות במסמכים שטרם הוסדרו. לאחר החתימה, כשמגיעה דרישה, צריך לברר אם היא מיישמת את ההסכם או מבקשת לשנותו. פער בדרישה דורש טיפול לצד המועד החוזי, ואינו יוצר מעצמו ארכה.
למדריך שני מסלולי שימוש: לפני חתימה בודקים אם ניתן לעמוד בלוח התשלומים ואילו תנאים צריך להסדיר בחוזה; לאחר החתימה בודקים אם הדרישה המסוימת תואמת ללוח המחייב וכיצד לבצע אותה. בשלב הראשון המטרה היא לזהות פערים לפני ההתחייבות. בשלב השני המטרה היא לברר חיוב קיים, לטפל בפער ולבצע מעקב מתאים.
אם אתם עדיין משווים בין הצעות, התחילו בבדיקת המחיר, פריסת התשלומים ומקורות הכסף. אם כבר נבחרה הצעה, בדקו שהמועדים, ההטבות ותנאי המימון מופיעים במסמכי העסקה בצורה מתאימה.
המדריך מרכז את בדיקת לוח התשלומים. להסבר מפורט על מסלול הביצוע ראו פנקס שוברים בתשלום לקבלן; לבדיקת המסמך ראו שובר תשלום לקבלן תקין.
קיבלתם טיוטת חוזה ולוח תשלומים? פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, מועדי התשלום ומנגנון הבטוחות לפני חתימה. צרפו גם את נספח הליווי ואת המידע שקיבלתם על שחרור המשכנתה.
מהו לוח תשלומים בפרויקט עם ליווי בנקאי?
לוח תשלומים הוא חלק מהסכם המכר, ולעיתים מופיע בנספח נפרד. הוא קובע את סכומי התשלומים, מועדיהם והתנאים לחיוב. יש לקרוא אותו יחד עם סעיפי החוזה שאליהם הוא מפנה ועם כל שינוי שנחתם.
ליווי בנקאי אינו קובע לבדו את קצב התשלומים של הרוכש. ייתכנו חיובים בתאריכים קבועים, חיובים המותנים בהשלמת שלב מוגדר או שילוב ביניהם. גם לוח שבו רוב המחיר משולם סמוך למסירה מחייב בדיקה של המימון, ההצמדה והתנאים לתשלום היתרה.
| נוסח המנגנון | מה בודקים? | מה אין להניח? |
|---|---|---|
| תאריך קבוע | מועד, סכום ותנאים נוספים בחוזה ובדין. | שהחיוב נדחה אוטומטית מפני שהבנייה איטית מהצפוי. |
| שלב בנייה מוגדר | מהי ההגדרה, מי מאשר את התקיימותה ואיזה תיעוד נדרש. | שהודעה כללית על התקדמות מספיקה לכל תנאי. |
| תאריך ושלב בנייה | האם שניהם נדרשים, ומה קובע הניסוח לגבי המוקדם או המאוחר. | שמדובר תמיד בשני תנאים מצטברים. |
| תשלום הקשור למסירה | מועד היתרה, תנאי המסירה וסדר הפעולות והמסמכים. | שכל מסמך חייב להימסר לפני התשלום האחרון או שכל ליקוי מתיר לעכבו. |
לאחר זיהוי המנגנון החוזי בודקים גם את תוקפו ואת התאמתו לדין. ניסוח של ״המוקדם מבין״ אינו גובר על מגבלת גבייה מחייבת, והוראה חוזית אינה הופכת תנאי שלא התקיים לתנאי שהושלם.
מה לבדוק בלוח התשלומים לפני חתימה?
מרכזים לכל חיוב את הסכום, המקור הכספי והמועד שבו הכסף צפוי להיות זמין. משווים לתנאי שחרור המשכנתה ולמסמכים הנדרשים מהמוכר. אישור עקרוני להלוואה אינו מבטיח שהמממן יבצע כל תשלום במועד שנקבע בחוזה.
לפני ההתחייבות אפשר לבקש להסדיר מועדים, זמן היערכות, מסירת מסמכים, הגדרת אבני דרך וטיפול בפערים. אין להסיק שעצם הכוונה להשתמש במשכנתה הופכת את קבלתה לתנאי בחוזה. ראו בדיקת חוזה רכישת דירה מקבלן.
לכל מקור כספי מציינים לא רק סכום ומועד משוער, אלא גם את מצבו: כסף נזיל, תקבול חוזי שטרם התקבל, סכום בנאמנות, אשראי שטרם אושר או אשראי שאושר אך תנאי ביצועו טרם הושלמו. ההבחנה חשובה במיוחד כשהתשלום לקבלן קרוב למועד קבלת הכסף או כשהיתרה נשענת על כמה מקורות.
אם הלוח אינו מתאים, מגדירים מה בדיוק מבקשים לשנות: מועד של פעימה, סכומה, תנאי להפעלתה, זמן הודעה או התחייבות למסירת מסמך. בקשה ממוקדת מאפשרת לבדוק אם השינוי פותר את הפער, ומה השפעתו על יתר המחיר, ההצמדה וההטבות. ראו שינוי לוח תשלומים בחוזה קבלן.
ארבע שכבות שצריך לבדוק בלוח התשלומים
בדיקת לוח תשלומים מחייבת להפריד בין ארבע שכבות: ההתחייבות בחוזה, מגבלות הגבייה והבטוחות, תנאי המימון ודרך הביצוע. כל אחת עונה על שאלה אחרת. אישור בשכבה אחת אינו בהכרח אישור לכך שכל יתר התנאים התקיימו.
| השכבה | השאלה שצריך לברר | מה בודקים במסמכים? | מה אין להסיק? |
|---|---|---|---|
| החיוב החוזי | מתי הרוכש חייב לשלם? | סכום, תאריך, אירוע, הודעה ותנאים נוספים | שכל דרישה חדשה משנה את ההסכם |
| מגבלות גבייה ובטוחות | מה מותר למוכר לקבל ובאיזה הסדר? | סוג בטוחה, סכומים מצטברים, מגבלות גבייה ושוברים | שהרוכש חייב לשלם מוקדם יותר רק מפני שהגבייה מותרת |
| מימון | האם הכסף יכול להיות זמין במועד? | אישורים, מקורות, מסמכים ותנאי משיכה | שעיכוב באשראי דוחה מעצמו את החיוב לקבלן |
| ביצוע ומעקב | איך מקיימים את החיוב ומוודאים שנרשם? | שובר, הוראות, אסמכתאות, זקיפה ובטוחה | שביצוע טכני מוכיח שהדרישה נכונה |
לדוגמה, ייתכן שהחוזה קובע מועד ברור אך מסמכי המשכנתה עדיין לא הושלמו. ייתכן גם ששלב בנייה הושלם, אך החוזה קובע תשלום במועד מאוחר יותר. בכל מקרה מזהים תחילה את מקור החובה ואת התנאים החלים, ורק לאחר מכן מחליטים כיצד לפעול.
האם ניתן לעמוד בלוח התשלומים לפני חתימה?
ממירים אחוזים לסכומים ומזהים הוצאות נוספות
את האחוזים בלוח ממירים לסכומים לפי מחיר העסקה ובסיס החישוב המתאים. בודקים אם נדרשת הצמדה, אם קיימים חיובים נוספים ומה אינו כלול במחיר הדירה. תשלום נמוך בחתימה אינו מעיד לבדו על הסכום הכולל שנדרש באותה תקופה.
מחוץ ללוח מחיר הדירה עשויים להידרש גם מס רכישה, תשלום עבור שירותים מקצועיים, הוצאות אשראי, שינויים בדירה והוצאות מעבר — לפי העסקה ונסיבות הרוכשים. אין להניח שכל רכיב חל בכל עסקה או שהוא כלול במחיר שהוצג.
מצמידים לכל חיוב מקור כספי ותנאי זמינות
ליד כל תשלום רושמים את המקור המיועד, את הסכום שיישאר ממנו ואת התנאים לקבלתו. אין לספור את אותו כסף גם להשלמת מחיר הדירה וגם לפירעון הלוואה. כאשר המקור צפוי בעתיד, מציינים מה מבוסס על התחייבות קיימת ומה עדיין הערכה. להרחבה ראו מימון ותשלומים בעסקת רכישת דירה מקבלן.
מתאמים את מסמכי המוכר עם תנאי המממן
כאשר התשלום נשען על משכנתה, בודקים אילו מסמכים נדרשים מהמוכר, מי מוסמך לחתום ובאיזה נוסח. מסדירים ככל שניתן את מועד מסירתם, הטיפול בתיקון וזמן הביצוע לאחר ההשלמה. מסמך שנחתם אך טרם התקבל אצל המממן אינו בהכרח מסמך שאושר לשחרור הכסף. להרחבה ראו מסמכי הקבלן למשכנתה.
בודקים מה קורה אם התוכנית משתנה
לצד התרחיש המתוכנן בודקים מה יקרה אם מקור כסף יתעכב, האשראי יהיה נמוך מהמבוקש או שהמסירה תוקדם או תידחה. המטרה היא לזהות איזה תשלום יושפע ומה דורש הסדרה לפני חתימה. אפשרות לבקש ארכה או הלוואה בעתיד אינה מקור שכבר הובטח.
| החיוב | סכום ומועד | מקור הכסף | תנאי שטרם הושלם | זמן לביצוע | מה צריך להסדיר? |
|---|---|---|---|---|---|
| תשלום ראשון | לפי הטיוטה | הון זמין | שוברים ומסמכים רלוונטיים | לפי דרך הביצוע | התאמה בין מועד החיוב לאפשרות להעביר |
| תשלום ביניים | לפי הלוח | הון ואשראי | אישורים, מסמכי מוכר ותנאי משיכה | לפי התהליך שנבדק | השלמות ומועד מתאים |
| תשלום מכספי מכירה | לפי הלוח | תמורה נטו | סילוק, תקבולים ונאמנות | לפי שתי העסקאות | פער בין המקור לחיוב |
| יתרה לקראת מסירה | לפי מנגנון החוזה | מקורות שנותרו | הודעה, תנאי יתרה ומימון | לפי הרצף שנקבע | תרחיש הקדמה או דחייה |
בטבלה מציינים „טרם אושר” או „מותנה” כשהנתון אינו סופי. מחשבים גם יתרה מצטברת לאחר כל תשלום והוצאה, כדי לוודא שהמקור עדיין קיים לפעימה הבאה. הטבלה מסייעת להכין בדיקה ואינה אישור אשראי או אישור לחתימה.
כאשר תשלום לקבלן נשען על מכירת הדירה הקיימת, בודקים את התמורה נטו ואת מועד זמינות כל חלק ממנה. סכום שמיועד לסילוק משכנתה או מוחזק בנאמנות אינו נחשב אוטומטית כסף פנוי. גם התחייבות הקונה לשלם אינה מבטיחה שהכסף יתקבל לפני החיוב לקבלן.
מעמידים את שני לוחות התשלומים זה מול זה ובודקים מה קורה אם התקבול מתעכב. הסכמה עם הקונה לדחייה אינה משנה מעצמה את חוזה הקבלן, והסכמת הקבלן אינה מאריכה מעצמה הלוואת גישור. להרחבה ראו תשלום לקבלן מכספי מכירת דירה והלוואת גישור לקניית דירה.
כשקיימות כמה הצעות, משווים את אותה תמורה: מחיר, מועדים, הצמדה, הטבות, עלות מימון ותנאים להפעלת היתרה. יתרה גדולה בסוף יכולה לדחות את הוצאת הכסף, אך גם לרכז צורך משמעותי במימון עתידי.
במבצע 20/80 או 10/90 מבררים אם מדובר בדחיית תמורה למוכר או בהלוואה על שם הרוכש שכבר שולמה למוכר. במקרה השני עשוי להישאר חוב למלווה גם כאשר חלק ממחיר הדירה כבר נפרע. בודקים בנפרד יתרת מחיר, פירעון קרן וסיום סבסוד. ראו השוואת לוחות תשלומים לקבלן ועסקת 20/80 בדירה מקבלן.
לאיזה מדריך ממשיכים לפי השאלה שלכם?
| השאלה | המדריך שאליו מפנים |
|---|---|
| איזה מבין שני לוחות מתאים יותר? | השוואת לוחות תשלומים |
| האם מקורות הכסף יתאימו למועדים? | מימון ותשלומים |
| התשלום נשען על מכירת הדירה הקיימת | כספי מכירת הדירה |
| נדרש מימון לתקופת ביניים | הלוואת גישור |
| חסרים מסמכים מהמוכר לבנק | מסמכי הקבלן למשכנתה |
| ההצעה כוללת 20/80 או 10/90 | עסקת 20/80 |
| רוצים לשנות את הלוח | שינוי לוח תשלומים |
| מוצעת הנחה תמורת הקדמה | הקדמת תשלומים |
| נדרשת תוספת למחיר | גביית תשלום נוסף |
| צריך לבדוק תשלום על שינוי או שדרוג | תשלום על שדרוג מקבלן |
| נדרשת יתרה לקראת המסירה | התשלום האחרון |
| שוקלים שלא לשלם במועד | עיכוב תשלום |
מפת בדיקה מהירה לפני כל תשלום לקבלן
מהדרישה ועד המעקב אחר הביצוע
- מזהים חיוב: מאתרים את הסעיף, הסכום והמועד בחוזה.
- בודקים תנאי: אם החיוב מותנה באירוע, בודקים כיצד הוכח שהתקיים.
- משחזרים סכום: קרן, הצמדה, תשלומים קודמים וזיכויים.
- בודקים מסלול: השובר, חשבון הפרויקט ודרך הביצוע המתאימה.
- מתאמים מקורות: הון עצמי, משכנתה והוראות שכבר נמסרו.
- מטפלים בפער ובמועד: מבקשים הבהרה והסדרה כשנדרשת.
- משלימים מעקב: ביצוע, תקבול, זקיפה ובטוחה.
דרישה מהמוכר אינה משנה כשלעצמה את החוזה. מנגד, היעדר דרישה אינו מוכיח שהחיוב טרם הגיע: בודקים אם החוזה מתנה את התשלום בקבלת דרישה, ומהן הוראות ההודעה והמסירה.
איך עובד מנגנון הליווי הבנקאי בפועל?
במסגרת הליווי הפיננסי מתנהל חשבון פרויקט, וכספי הרוכשים משולמים לפי ההסדר החל. שחרור הכספים ליזם נעשה במסגרת תנאי הליווי. לצד זאת קיימות חובות הנוגעות לשוברים, למידע ולבטוחות; אין להציג את הבטחת כספי הרוכשים כעניין הנתון רק לרצונו של המוכר.
עם זאת, בדיקות המלווה לצורכי הפרויקט אינן אישור כולל לדרישה כלפי רוכש מסוים. אין להסיק מהן שהגיע המועד בחוזה שלכם, שחישוב ההצמדה נכון או שכל תנאי לתשלום התקיים. גם אישור הנדסי שניתן במסגרת הליווי צריך להיבחן לפי תוכנו והקשרו לתנאי החוזי.
יש לזהות את הגורמים בפועל: הבנק המלווה, הבנק שבו מתנהל חשבון הפרויקט, מממן המשכנתה ומנפיק הבטוחה. הם אינם בהכרח אותו גוף. קיימים גם הסדרי ליווי בידי מבטח; אין להחיל הוראה בנקאית אוטומטית על כל גוף מימון.
להרחבה ראו איך יודעים אם יש ליווי בנקאי אמיתי לפרויקט? ובדיקת חשבון ליווי בנקאי.
פנקס שוברים, שובר תשלום וחשבון ליווי — איך משלמים נכון?
כאשר חל הסדר השוברים שבסעיף 3ב לחוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), המוכר נדרש למסור את הפנקס ולקבל באמצעותו בלבד את התשלומים בעבור הדירה. גם תשלום ראשון או סכום נמוך אינם פטור מההסדר.
בודקים את מקור השובר ואת התאמת מזהי המוכר, הפרויקט, הדירה והחשבון. מבחינים בין פרט מוטבע לבין שדה המיועד למילוי. שם רוכש או סכום שאינם מודפסים מראש אינם בהכרח פגם; אין לשנות פרט מוטבע בעצמכם.
כאשר הוראה 326 חלה, הבנק נדרש לאפשר אימות של התאמת שם הפרויקט ומספר חשבון הפרויקט לרישומיו בסניף שבו מתנהל החשבון, במענה הטלפוני הייעודי ובאתר הבנק באמצעות פרטים מתוך השובר. אימות זה אינו אישור לנכונות החיוב, לסכומו או לכל מזהי העסקה.
בביצוע מרחוק מבררים כיצד הבנק מטפל בפעולה כתשלום שובר. התאמת חשבון היעד או הקלדת מספר שובר בהערה חופשית אינן מוכיחות לבדן שההעברה מתבצעת לפי ההסדר. ראו העברה בנקאית במקום שובר לקבלן.
לבדיקה מפורטת ראו פנקס שוברים בתשלום לקבלן, בדיקת שובר תשלום לקבלן וסימנים המחייבים בירור של חשבון הליווי.
חוק המכר, בטוחות ומגבלת 7% — מה חשוב להבין?
סעיף 2 לחוק הבטחת השקעות מגביל קבלת כספים העולים על 7% ממחיר הדירה בלי קיום אחת מחלופות הבטוחה שבחוק. בודקים את הסכומים המצטברים, ולא כל תשלום בנפרד. אין לפרש את הרף כאילו רק החלק שמעבר ל־7% טעון הבטחה.
חלופות הבטוחה שונות זו מזו בתנאיהן ובדרך יישומן. בפרויקט מלווה יש לזהות את ההסדר ואת מנפיק הבטוחה, ולא להסתפק באמירה ש״יש בנק״. ערבות חוק מכר אינה התחייבות להשלים את הבנייה, ואינה מכסה כל ליקוי, איחור או ביטול חוזה. בודקים את עילות המימוש ואת תנאי הבטוחה.
כאשר כספי הרוכש אינם מובטחים לפי סעיף 2(1) או 2(2), יש לבדוק את מגבלות שיעורי התשלום לפי סעיף 3 והתקנות מכוחו, החלות על אף האמור בחוזה. עצם קיומו של ליווי אינו פוטר מבדיקת סוג הבטוחה. אין להעתיק לוח אחוזים לפי שלבי בנייה לכל עסקה מלווה, ואין להסיק שקיומה של הערת אזהרה מתיר גבייה בכל שיעור ובכל שלב.
רף 7% והסדר השוברים הם בדיקות נפרדות
סכום שאינו עובר את הרף אינו מתיר לעקוף הסדר שוברים החל על העסקה. מנגד, שימוש בשובר אינו מחליף בדיקה של החיוב ושל הבטוחה הנדרשת בעקבות התשלום.
להרחבה ראו 7 אחוז חוק המכר וערבות חוק מכר בדירות חדשות. אם שולם כסף והערבות לא התקבלה, ראו שילמתי לקבלן ולא קיבלתי ערבות.
מה קורה לכסף שלכם בכל תשלום?
מבחינת הרוכש יש להבחין בין מסירת הוראה לבנק, ביצוע הפעולה, קבלת הכסף וזקיפתו לעסקה. הוראה שנקלטה או בקשת שחרור משכנתה אינן כשלעצמן הוכחה שהתשלום בוצע. גם כרטסת שטרם עודכנה אינה מוכיחה שאין פעולה בדרך.
תשלום לפי ההסדר
בודקים ביצוע, יעד, זקיפה והמצאת הבטוחה. לא מסיימים את המעקב בשמירת צילום מסך.
תשלום מחוץ למסלול
מבררים את היעד, הקליטה והבטוחה. אין להניח שכל הזכויות אבדו, ואין לשלם שוב בלי בירור.
הקדמת תשלום
בודקים הסכמה, הצמדה, עלות מימון והשפעה על היתרה. בטוחה אינה הופכת כל הקדמה לכדאית.
תשלום מפוצל
מתאמים סכומים והוראות מכל מקור, כדי למנוע חוסר או כפל ביצוע.
להמשך ראו אישור תשלום לקבלן — ביצוע, זקיפה ובטוחה, תשלום לקבלן מהון עצמי ומשכנתה ושילמתי לקבלן בלי שובר.
בהקדמה מתוכננת בודקים מה בדיוק משתנה: מועד תשלום מסוים, מחיר, הנחה, חישוב הצמדה או יתר הלוח. יש להבחין בין החלטה אם להקדים לבין ביצוע ההעברה והמעקב אחריה. ראו הקדמת תשלומים לקבלן.
שלבי תשלום והמשמעות המשפטית של כל שלב
נקודות הבדיקה משתנות לאורך העסקה. התיאור שלהלן אינו לוח תשלומים מחייב ואינו קובע שיעור אחיד למקדמה, לתשלומי ביניים או ליתרה במסירה.
שלב החתימה על הסכם המכר
בודקים את מועד התשלום הראשון, מסירת השוברים והמסמכים הדרושים לביצוע. אם כבר שולמה מקדמה, מוודאים כיצד היא נזקפת למחיר ומהו הטיפול בה במסגרת הבטוחות. הכרה במקדמה לצורך יתרת המחיר אינה מוכיחה לבדה שניתנה בגינה בטוחה.
אין סכום ראשון שמתאים לכל עסקה. ראו תשלום ראשון ברכישת דירה ומקדמה ברכישת דירה מקבלן — בדיקת ההתחייבות לפני חתימה.
שלבי בנייה והתקדמות
כאשר החיוב מותנה בשלב בנייה, בודקים מה נכלל בהגדרה: הדירה, הבניין או רכיב אחר בפרויקט; מי אמור לאשר את השלמתו; והאם נדרשת הודעה או אסמכתה מסוימת. אם יש ספק עובדתי או הנדסי, בדיקה משפטית אינה תחליף לבירור מקצועי מתאים.
כאשר נקבע תאריך קבוע, אין להוסיף על דעת עצמכם תנאי של התקדמות בנייה. טענות לעיכוב או להפרה מחייבות בדיקה של ההסכם והדין. ראו האם מותר להתנות תשלום לקבלן בקצב התקדמות הבנייה?
שלבי גמר ותשלומי ביניים
משווים את התשלומים המצטברים לכרטסת ולמסמכי הבטוחה, ומבררים הצמדה, זיכויים ותוספות. לגבי שדרוגים ושינויים, בודקים מי מקבל את הכסף, מהו הבסיס לחיוב והאם התשלום הוא חלק ממחיר הדירה או התקשרות אחרת. אין להניח שכל תשלום לספק נכלל אוטומטית באותה בטוחה.
דרישת תשלום נוספת עשויה להתייחס לרכיבים שונים: יתרת מחיר, הצמדה, שינוי שהוזמן או חיוב אחר שהמוכר טוען לו. לכל רכיב מזהים מסמך, סכום ומועד. עצם הופעתו בכרטסת אינה מחליפה את הבירור, וגם הכותרת „שדרוג” אינה מסבירה מי זכאי לתשלום ומהי ההגנה עליו.
לקראת מסירה ותשלום אחרון
בודקים את דרישת היתרה, מועד התשלום ותנאי המסירה בחוזה ובדין. מרכזים את אישורי האכלוס הרלוונטיים, מסמכי המסירה, ההתחשבנות והסדר הסרת השעבודים או החרגת הדירה, לפי העסקה.
בבדיקת היתרה מפרידים בין שני נושאים: התנאים והמועד להעברת התשלום האחרון, ורכיבי חשבון המסירה. תחילה בודקים מה מפעיל את החיוב ומהו רצף התשלום והמסירה; לאחר מכן בוחנים את החשבון והסכומים שנדרשו.
יש להבחין בין מכתב החרגה מותנה לבין מסמך סופי ובין התנאים לקבלתם. אין לקבוע שכל מסמך סופי חייב להימסר לפני יתרת התמורה; בודקים את מנגנון החלפת הכסף והמסמכים. גם עצם קיומם של ליקויים אינו מתיר אוטומטית לעכב את מלוא התשלום האחרון.
המעקב אחר מסמכי ההחרגה אינו מתחיל רק בתשלום האחרון. יש לבדוק במהלך העסקה גם את מסירת ההודעה לפי סעיף 2ג, כאשר הוא חל, ולהבחין בינה לבין התקיימות תנאי ההחרגה ומחיקת השעבוד בפועל. להרחבה ראו מכתב החרגה מהבנק המלווה.
אם נדרשת השבת ערבות או החלפתה לקראת מסירה, בודקים את העילה ואת תנאי החלופה. קבלת מפתח או חתימה על פרוטוקול אינן לבדן הוכחה שכל תנאי ההחלפה לפי החוק התקיימו. לבדיקת הבטוחה ראו בדיקת תקינות ערבות חוק מכר.
אם קיימת מחלוקת על כשירות הדירה למסירה, על תנאי שלא התקיים או על סכום היתרה, נדרשת בדיקה ממוקדת לפני החלטה. ראו תשלומים עם קבלת דירה מקבלן.
מה חובה לבדוק לפני כל תשלום?
בדיקה מול הדרישה העדכנית והחוזה
- בסיס החיוב: הסעיף או השינוי המוסכם שמכוחם נדרש הסכום.
- מועד ותנאי: האם הגיע התאריך והתקיימו התנאים הרלוונטיים?
- התחשבנות: קרן, הצמדה, תשלומים קודמים וזיכויים.
- שובר ויעד: מסמך מתאים, מזהים וחשבון שאומתו.
- מקור כספי: זמינות הון עצמי ותנאי שחרור ההלוואה.
- הוראות קיימות: האם כבר נמסרה הוראה המכסה את אותו סכום?
- בטוחות: מצב התשלומים הקודמים והבטוחה הנדרשת בעקבות הפעולה.
- פער פתוח: מי מטפל בו וכיצד מטופל המועד הקרוב?
אם הביצוע תלוי במשכנתה, מביאים בחשבון זמן טיפול, ימי עסקים ומסמכים שנותרו. מסירת שובר למממן ביום החיוב אינה מבטיחה ביצוע באותו יום. עיכוב בשחרור ההלוואה אינו יוצר מעצמו ארכה מול המוכר.
כשמסמך מוכר חסר, מזהים מה נדרש, מכוח איזו התחייבות ומתי התבקש. בודקים גם מה נותר באחריות הרוכש והמממן. לא כל חוסר במסמך מסביר את מלוא העיכוב. ראו מסמכי הקבלן למשכנתה.
כאשר הדרישה אינה תואמת לחוזה, מבקשים פירוט בכתב: מהו הסכום שבמחלוקת, מהו הבסיס לדרישה ומה מצבו של יתר החיוב. תשלום חלקי אינו מסדיר לבדו את המחלוקת או את מועד היתרה. ראו מסמכים לפני תשלום לקבלן.
כשנדרשת ריבית פיגורים, בודקים תחילה שהתקיים איחור לפי החוזה והדין. בנוסף בודקים את תנאי הזכאות לריבית לפי סעיף 5ב לחוק המכר (דירות), לרבות חלוף התקופה הנדרשת ואת מגבלת השיעור לפי התקנות. אין להניח שכל סכום שסומן בכרטסת כ״ריבית״ מותר לגבייה.
בקשת בירור אינה אישור לדחיית תשלום
אין להסיק שכל פער מתיר להפסיק לשלם, אך גם אין לקבוע שכל טענת איחור מוצדקת. בודקים את מהות החוסר, התנאים החוזיים והדין. אם נדרשת ארכה או הסדרה אחרת, מבקשים אותה במפורש ומתעדים את התשובה.
יש להבחין בין ארכה מוסכמת לבין דחיית מועד הקיום מכוח הדין, אם תנאיה מתקיימים. למשל, כאשר מסמך שהמוכר נדרש למסור מונע בפועל ביצוע בדרך המחייבת, יש לבדוק את תחולת סעיף 43 לחוק החוזים (חלק כללי). לעומת זאת, עצם עיכוב שחרור המשכנתה אינו מוכיח שמועד החיוב נדחה.
לפני החלטה שלא לשלם במועד ראו עיכוב תשלום לקבלן. אם המועד כבר עבר או התקבלה התראה, ראו איחור בתשלום לקבלן.
אחרי התשלום — אילו מסמכים חייבים להיות אצלכם?
שומרים רצף שמאפשר לזהות את החיוב ואת דרך פירעונו: דרישה וחישוב, השובר ששימש לפעולה, אישור בנקאי מלא, תיעוד התקבול הנדרש, מידע על הזקיפה ומסמכי הבטוחה הרלוונטיים. אין הכרח שכל הנתונים יופיעו במסמך אחד.
בודקים מה כל מסמך מוכיח. אישור קליטת הוראה אינו בהכרח אישור ביצוע; קבלה אינה בטוחה; וכרטסת אינה מכריעה לבדה שנכונות כל החיובים נבדקה. יש להבחין בין תיעוד חשבונאי הנדרש לפי דין לבין מידע משלים שמבקשים לצורך בירור העסקה.
לפי סעיף 3ב(ד), תשלום באמצעות שובר מהווה הוראה בלתי חוזרת של המוכר לתאגיד המלווה להמציא בטוחה לטובת הקונה. לפי סעיף 3ב(ה), עליו להמציא את הערבות או הפוליסה המנויות בו בגין הסכום ששולם, למעט רכיב המע״מ, בתוך 14 ימי עסקים מיום התשלום; לחלופין, לוודא שניתנה בטוחה אחרת לפי סעיף 2. יש להתאים את הבדיקה לנוסח ולתחולה החלים על העסקה.
מועד זה אינו מועד אחיד לכל קבלה או אישור. בהתאמת הסכומים בודקים גם מע״מ, הצמדה ומסמכים שהוחלפו, ולא מחברים אוטומטית את כל הערבויות שנמסרו. אם התשלום פוצל, עוקבים אחר הפעולות ומועדיהן ולא מניחים שהמעקב מתחיל רק לאחר החלק האחרון.
החרגת רכיב המע״מ מסכום הערבות או הפוליסה קשורה למנגנון ההשבה הנפרד שבחוק בעת מימוש הבטוחה. אין להפחית מע״מ מהתשלום למוכר על דעת עצמכם, ואין להסיק שהפער כולו בלתי מובטח בלי לבדוק את ההסדר.
להמשך ראו אישור תשלום לקבלן — מה לקבל ולבדוק אחרי העברה?, מתי מקבלים ערבות חוק מכר? ובדיקת תקינות ערבות חוק מכר.
מדד תשומות הבנייה והשפעתו על כל תשלום
הסכום הבסיסי בלוח אינו בהכרח הסכום שיידרש בפועל, אך הצמדה אינה חיוב אוטומטי. בודקים אם הוסכמה, מהו מנגנונה ואילו מגבלות דין חלות. יש להבחין בין חוק המכר (דירות), המסדיר בין היתר הצמדה, לבין חוק הבטחת השקעות המסדיר את הבטוחות.
בחוזים שעליהם חל תיקון 9, שנכרתו מיום 7.7.2022, סעיף 5ג מאפשר להסכים על הצמדת עד מחצית מכל תשלום למדד תשומות הבנייה, כאשר 20% מהמחיר החוזי, המשולמים במועד הכריתה או לפני כל תשלום אחר, אינם מוצמדים. מכאן נגזרת תקרה של עד 40% מהמחיר החוזי כחלק שניתן להצמיד במסגרת זו. זו מגבלה על ההסכמה, ולא חיוב להצמיד בשיעור המרבי.
הסעיף מגביל גם את תקופת ההצמדה למועד שלא יאוחר ממועד המסירה שנקבע בחוזה. מגבלה זו אינה חלה במקרה של עיכוב במסירה כאמור בסעיף 5א(ג): עיכוב שנגרם ממעשה או מחדל של הקונה בלבד, או עיכוב הנובע מהנסיבות שבסעיף 18(א) לחוק החוזים (תרופות בשל הפרת חוזה), כאשר מתקיימים יתר תנאיו. אין בכך אישור אוטומטי לכל הארכת הצמדה שהמוכר דורש; יש לבדוק את ההסכמה ואת התקיימות החריג. אין להחיל את ההסדר בלי לבדוק את מועד החוזה ותחולתו.
מה צריך להופיע בבדיקת החישוב?
- הסעיף החוזי והדין החלים על ההצמדה.
- הסכום הבסיסי והחלק שמותר להצמיד.
- מדד הבסיס והמדד ששימש לחישוב, עם מועדי פרסומם.
- מועד החישוב והתקופה שבעדה נדרשה ההצמדה.
- תשלומים קודמים, זיכויים והקדמות שבוצעו.
- הפרדה בין הפרשי הצמדה לבין ריבית או חיוב אחר.
בדוגמה חשבונית בלבד, במחיר חוזי של 2,000,000 ₪ שעליו חל ההסדר, 400,000 ₪ הראשונים אינם מוצמדים, והחלק הכולל שניתן להסכים על הצמדתו אינו עולה על 800,000 ₪. אין בכך חישוב של הפרשי המדד בפועל או אישור למנגנון בחוזה מסוים.
הקדמת תשלום אינה מוכיחה לבדה שנחסכה הצמדה. בודקים את ההסכמה ואת דרך החישוב, לצד עלות המימון. להרחבה ראו שינוי שיטת ההצמדה ברכישת דירה מקבלן.
הקדמת תשלום בהסכמה או תמורת הנחה אינה מאפשרת למוכר לחרוג ממגבלות שיעורי הגבייה החלות לפי סעיף 3 והתקנות. כאשר מבקשים להקדים סכום, בודקים מחדש גם את מסלול הבטוחה ואת הכיסוי הנדרש בגינו. הסכמה להקדמת תשלום מסוים אינה משנה בהכרח את מועדי יתר התשלומים או את מועד המסירה; יש לתעד מה בדיוק שונה.
טעויות וסיכונים נפוצים של רוכשים
- מניחים שכל חיוב תלוי בבנייה: בלי לבדוק אם נקבע תאריך קבוע או תנאי אחר.
- רואים בדרישה שינוי מוסכם: אף שהיא מבקשת סכום או מועד שונים מהחוזה.
- מסתמכים על אישור הלוואה: בלי לתאם מסמכים וזמן שחרור.
- משווים רק לקרן: בלי לבדוק הצמדה, זיכויים וזקיפה.
- משלמים בדרך שאינה מתאימה לשובר: מתוך הנחה שחשבון נכון מספיק.
- מבצעים השלמה כפולה: לפני בירור הוראה שכבר נמסרה למממן.
- דוחים תשלום בלי בדיקה: משום שפנייה לבירור טרם נענתה.
- מסתפקים בקבלה: בלי לברר פער אמיתי בבטוחה.
אם המוכר מבקש לשנות את לוח התשלומים, מבררים אם זו בקשה להסכמה חדשה או הפעלה של מנגנון שכבר נקבע. לא מסתפקים בכותרת ״דרישה מעודכנת״. כל שינוי צריך להיבחן גם מול המימון, ההצמדה ותשלומים סמוכים.
לפני חתימה בוחנים איזה לוח לבקש ואיך הוא משתווה לחלופות. לאחר שנקבע לוח מחייב, בודקים כיצד משנים אותו ומהן השלכות השינוי על חיובים קודמים ועתידיים. בשני המצבים יש לבדוק מחיר, הצמדה, הטבות ואשראי, אך נקודת המוצא החוזית שונה. ראו השוואת לוחות תשלומים ושינוי לוח תשלומים בחוזה קבלן.
להרחבה ראו טעויות נפוצות ברכישת דירה מקבלן. להשוואת מסגרת הבטוחות בעסקה אחרת ראו רכישת דירה ללא ליווי בנקאי.
תרחישים היפותטיים: היכן נוצר פער בלוח התשלומים?
התרחישים הבאים היפותטיים ואינם תיאור של תיקי המשרד או הבטחה לתוצאה.
יתרה גדולה במסירה כשמקור הכסף עדיין פתוח
הרוכשים יכולים לשלם את הפעימה הראשונה, אך היתרה נשענת על מכירת דירה ואשראי שטרם הושלם. לפני חתימה בודקים את התמורה נטו, תנאי היתרה והפער בתרחיש שבו אחד המקורות מתעכב. דחיית המחיר לסוף אינה מוכיחה שניתן יהיה להשלים אותו. ראו תשלום לקבלן מכספי מכירת דירה ומימון ותשלומים.
הנחה תמורת לוח מוקדם יותר
מוצעות שתי חלופות לאותה דירה: מחיר אחד בפריסה ומחיר אחר בתשלום מוקדם יותר. משווים את התנאים, עלות הכסף והנזילות, ולא בוחרים לפי ההנחה בלבד. אם נבחר שינוי, מוודאים שהוא משתקף בחוזה ובנספחים. ראו השוואת לוחות תשלומים והקדמת תשלומים לקבלן.
תשלום ״בהנחה״ מחוץ למנגנון הליווי
מוצעת הנחה תמורת העברה לחשבון אחר. לפני החלטה בודקים את ההסדר החל ואת המסמכים. הנחה אינה פוטרת מקיום הסדר שוברים ואינה מבטיחה בטוחה. אם כבר נמסרה הוראה, מבררים את מצבה לפני יצירת פעולה חלופית.
דרישה לפני השלמת שלב שנקבע בחוזה
בחוזה המסוים תשלום מותנה בהשלמת שלב מוגדר. הדרישה אינה כוללת את התיעוד שנקבע. מבקשים לברר את התקיימות התנאי ואת המועד. אין להסיק מכך שכל תשלום אחר בפרויקט מותנה בבנייה, או שכל מחלוקת מאפשרת דחייה חד־צדדית.
תשלום אחרון כשחסרים מסמכי השלמה
לקראת מסירה מתקבלת דרישת יתרה, אך מעמד מסמך ההחרגה אינו ברור. בודקים איזה מסמך נדרש בשלב זה ומהם התנאים למסמך הסופי, לצד תנאי המסירה וההתחשבנות. אין להניח מראש שצריך לשלם מיד או שמותר לעכב את כל היתרה.
המועד הגיע, אבל המשכנתה טרם שוחררה
הרוכשים מחזיקים אישור הלוואה, אך מסמך שנדרש לשחרור עדיין חסר. מבררים מי אמור להמציאו, מהו זמן הטיפול ומה קובע החוזה. אם נשקל תשלום ממקור אחר, בודקים תחילה אם הוראת המשכנתה עדיין עשויה להתבצע כדי למנוע כפל תשלום.
שאלות נפוצות
האם לוח התשלומים בפרויקט מתאים אוטומטית למימון שלי?
לא. מסגרת הליווי אינה בדיקה של מקורות הכסף האישיים שלכם. יש לבדוק לכל חיוב סכום, מועד, תנאי אשראי ומסמכים הדרושים לביצוע.
איך משווים בין שתי הצעות תשלום לקבלן?
משווים את אותה תמורה ואת המחיר, המועדים, ההצמדה, ההטבות ועלויות המימון, לצד יכולת הביצוע בתרחישי שינוי. ראו השוואת לוחות תשלומים.
מה אם התשלום לקבלן תלוי במכירת הדירה הקיימת?
בודקים את התמורה נטו ואת מועד זמינותה לאחר סילוק, הוצאות ונאמנות. מעמידים את שני הלוחות זה מול זה. עיכוב במכירה אינו יוצר מעצמו ארכה לקבלן.
מה להסדיר לגבי מסמכי הקבלן למשכנתה?
אחריות למסמכים, נוסח, סמכות חתימה, מועדי מסירה ותיקון וזמן לביצוע לאחר ההשלמה. הסכמת המוכר אינה מחייבת את המממן לאשר אשראי.
אפשר לבקש לוח תשלומים אחר לפני חתימה?
אפשר לבקש התאמה במסגרת המשא ומתן, אך אין הבטחה להסכמה. צריך לבדוק אם השינוי פותר את הפער ולשלב את ההסכמה במסמכים המתאימים.
האם ליווי בנקאי מבטיח שכל תשלום מוגן?
אין להסיק זאת מעצם קיום הליווי. בודקים את ההסדר, דרך הביצוע והבטוחה הנדרשת. גם בטוחה תקינה אינה אישור לנכונות כל חיוב או הגנה מפני כל הפרה וליקוי.
כל תשלום חייב להתאים לשלב בנייה?
לא בהכרח. בודקים אם החיוב נקבע לתאריך, לשלב מוגדר או לשילוב ביניהם. במסלולי בטוחות מסוימים יש לבדוק גם מגבלות גבייה לפי שלבי הבנייה מכוח הדין.
האם אפשר לשלם לקבלן לחשבון אחר?
כאשר הסדר השוברים חל, יש לקיימו. הודעה על חשבון חלופי אינה מספיקה. מבררים את מקור ההנחיה ואת ההסדר מול הגורמים המתאימים לפני אישור הפעולה, ומטפלים גם במועד החוזי.
מה בודקים לפני תשלום לפי לוח התשלומים?
בסיס חיוב, מועד ותנאים, חישוב הסכום, השובר ודרך הביצוע, זמינות המימון והבטוחה. בודקים גם הוראות שכבר נמסרו כדי למנוע תשלום כפול.
האם הבנק המלווה בודק בשבילי את החוזה?
אין לראות בליווי תחליף לבדיקה מטעם הרוכש. לבנק חובות במסגרת ההסדר, אך אישור הנוגע לחשבון או למימון הפרויקט אינו אישור כולל לחיוב החוזי שלכם.
מה עושים אם דרישת התשלום נראית לא תקינה?
מזהים את הפער ומבקשים פירוט והבהרה בכתב. בודקים את החוזה והדין ומטפלים במועד במקביל. עצם הפנייה אינה מעניקה ארכה, ואין היתר גורף לעכב תשלום עד לקבלת תשובה.
לא קיבלתי דרישה. האם מועד התשלום נדחה?
לא בהכרח. בודקים אם קבלת דרישה היא תנאי לחיוב ומה קובע החוזה לגבי הודעות. אין להניח שתאריך קבוע נדחה רק משום שלא נשלחה תזכורת.
הקבלן שלח לוח תשלומים חדש. הוא מחייב?
בודקים אם מדובר ביישום מנגנון שכבר הוסכם או בהצעה לשינוי. משלוח מסמך חדש אינו מוכיח לבדו שניתנה הסכמת הרוכש או שקיימת זכות לשינוי חד־צדדי.
כדאי להקדים תשלום כדי לחסוך מדד?
בודקים את החיסכון בפועל, עלות המימון, ההסכמה להקדמה וההשפעה על היתרה ועל הבטוחות. הקדמה אינה מאפשרת חריגה ממגבלות גבייה מחייבות ואינה משנה בהכרח את יתר המועדים. אין להניח שכל הקדמה מפחיתה הצמדה או מתאימה למצבו של הרוכש.
מותר להצמיד את כל מחיר הדירה למדד?
בחוזים שעליהם חל תיקון 9 קיימות מגבלות, ובהן אי־הצמדת 20% הראשונים והאפשרות להסכים על הצמדת עד מחצית מהתשלומים הנותרים. בודקים גם את תקופת ההצמדה ואת נוסח החוזה. ראו בדיקת ההצמדה.
המשכנתה מתעכבת. יש ארכה אוטומטית?
עיכוב במשכנתה אינו מעניק מעצמו ארכה. בודקים את סיבת העיכוב, המסמכים וההסכם, ומבחינים בין ארכה מוסכמת לבין דחיית קיום מכוח הדין אם תנאיה מתקיימים. אישור הלוואה אינו אישור ביצוע, ומניעה שמקורה במסמכי המוכר דורשת בדיקה נפרדת מעיכוב מימון של הרוכש.
אפשר לעכב את התשלום האחרון בגלל ליקויים?
אין תשובה גורפת. בודקים את מהות הליקויים, תנאי החיוב והמסירה והדין. אין להניח שכל ליקוי מתיר לעכב את מלוא היתרה או שכל דרישת מסירה תקינה.
מתי צריך לקבל בטוחה אחרי תשלום בשובר?
סעיף 3ב(ה) קובע את חובת התאגיד המלווה לגבי המצאת הבטוחה המנויה בו בתוך 14 ימי עסקים, או וידוא בטוחה אחרת לפי סעיף 2, בהתאם להסדר החל. המועד אינו חל באופן אחיד על קבלה, כרטסת וכל אישור אחר.
סיכום, צ׳ק־ליסט ופנייה לבדיקה
לוח תשלומים בפרויקט עם ליווי בנקאי צריך להתאים להתחייבות החוזית, למקורות המימון ולמנגנון הבטוחות. לפני חתימה בודקים אם ניתן לעמוד בו ומה דורש הסדרה; לפני כל תשלום בודקים אם הדרישה אכן מיישמת אותו.
לפני שמתחייבים ללוח התשלומים
- זוהו סכום ותנאי הפעלה לכל תשלום.
- האחוזים הומרו לסכומים.
- לכל חיוב הוצמד מקור כספי.
- מקורות זמינים הופרדו מנתונים מותנים.
- נבדקו מסמכי המוכר וזמן ביצוע המימון.
- נבדקו כספי מכירה נטו, ככל שרלוונטי.
- הובאו בחשבון הוצאות ורזרבה מחוץ למחיר.
- נבחנו שינוי במועד המסירה ופער במקור כסף.
- הוגדרו בקשות ממוקדות למשא ומתן.
- ההצעה שנבחרה תואמת לחוזה ולנספחים.
לפני האישור הבא
- זיהינו את החיוב, המועד והתנאים החלים עליו.
- בדקנו סכום, הצמדה, תשלומים קודמים וזיכויים.
- ביררנו את השובר, החשבון ודרך הביצוע.
- תיאמנו הון עצמי, מימון והוראות קיימות.
- טיפלנו בפער פתוח ובמועד הקרוב.
- הגדרנו מעקב אחר ביצוע, תקבול, זקיפה ובטוחה.
החוזה קובע מועדים — האם לוח התשלומים מתאים לעסקה ולמימון שלכם?
פנו לעו״ד חגית מרדכי לבדיקת חוזה הרכישה, לוח התשלומים ומנגנון הבטוחות לפני ההתחייבות. נבחן את הסכומים, התנאים והנושאים הדורשים הסדרה, בהתאם למסמכים ולהיקף השירות שיסוכם.
החיוב
סכומים, מועדים ואבני דרך.
המימון
מסמכים, שוברים ותנאי שחרור.
ההסדרה
הצמדה, בטוחות ופערים בחוזה.
מה לצרף לפנייה? חוזה או טיוטה, לוח תשלומים, נספח ליווי, דרישה ושובר ככל שנמסרו ומידע על תנאי המימון. צרפו גם הצעות חלופיות, מועדי זמינות הכסף ותנאים שטרם אושרו. ציינו מה כבר נחתם או שולם ומהו המועד הקרוב.
למידע נוסף: ליווי משפטי ברכישת דירה
מקורות, חקיקה ומידע רשמי
בפרט סעיפים 5ב ו־5ג לעניין ריבית פיגורים והצמדה, לצד התקנות והוראות התחילה והתחולה.
מאגר החקיקה הלאומי — הכנסתתיקון מס׳ 9 — הפרסום ברשומות
חלופות הבטוחה והחלפתן, הודעת ההחרגה, רף קבלת הכספים, מגבלות גבייה והסדר השוברים, ובפרט סעיפים 2, 2א, 2ג, 3 ו־3ב. יש לבדוק גם את התקנות והתחולה המתאימות לעסקה.
מאגר החקיקה הלאומי — הכנסתהמסגרת הבנקאית לשוברים, להסכמי הליווי ולמידע לרוכשים. יש לקרוא לצד עדכונים ולהתאים את התחולה לגוף ולהסדר.
עמוד ההוראה באתר בנק ישראלמידע משלים על בדיקות ברכישת דירה חדשה. המידע הכללי אינו מחליף את החוזה והדין החלים על העסקה.
מידע לרוכש דירה באתר המשרדהגשת תלונה על מוכר דירה
בפרט סעיף 43 לעניין דחיית מועד הקיום בהתקיים התנאים שבדין. בקשת ארכה אינה זהה לדחיית קיום מכוח החוק.
נוסח החוק — נבולעניין תנאי סעיף 18(א), שאליהם מפנות הוראות העיכוב במסירה הרלוונטיות למגבלת תקופת ההצמדה.
נוסח החוק — נבוהמקורות אינם אישור לנכונות דרישה מסוימת, לשחרור הלוואה או לדחיית תשלום. נדרשת התאמה למסמכי העסקה ולנסיבותיה.
איזה חלק בלוח התשלומים דורש בדיקה?
לחצו על נושא כדי להעביר אותו לתיבת החיפוש:
הבהרה משפטית: המאמר נועד למידע כללי ולהכנת בדיקה. אין בו אישור לחיוב, לחישוב הצמדה, לביצוע תשלום או לדחייתו. יש לבדוק את הדין ותחולתו, החוזה, מסלול הבטוחות והביצוע בפועל. ליווי בנקאי אינו אישור כולל לתקינות דרישה, ושובר אינו בטוחה. חוסר במסמך או פנייה לבירור אינם יוצרים מעצמם ארכה או זכות להפסיק לשלם. אין לבצע תשלום חוזר בלי בירור מצב הפעולות. הדוגמאות והתרחישים היפותטיים. היקף השירות והמעקב נקבע בהתקשרות פרטנית, בכפוף לחובות המקצועיות.